

Xem trước Kết quả Kinh doanh Quý 3 của Palantir: Doanh thu Dự kiến Tăng 84% Vượt Mức Cao Nhất trong Khoảng Dự báo của Công ty, Giá Mục tiêu Cao nhất trên Wall Street Đạt 265 USD
TradingKey - Palantir (PLTR) sẽ công bố kết quả tài chính quý 3 năm tài chính 2026 sau khi thị trường Mỹ đóng cửa vào ngày 2 tháng 11 và tổ chức cuộc họp điện đàm về kết quả kinh doanh vào lúc 17:00 ET cùng ngày.
Tính đến thời điểm đưa tin vào ngày 2 tháng 11, giá cổ phiếu trước giờ mở cửa của Palantir đứng ở mức 186,79 USD, tăng 1,46%, với vốn hóa thị trường khoảng 447 tỷ USD và hệ số P/E trượt khoảng 157 lần, đưa mức định giá của công ty lên vùng tương đối cao.
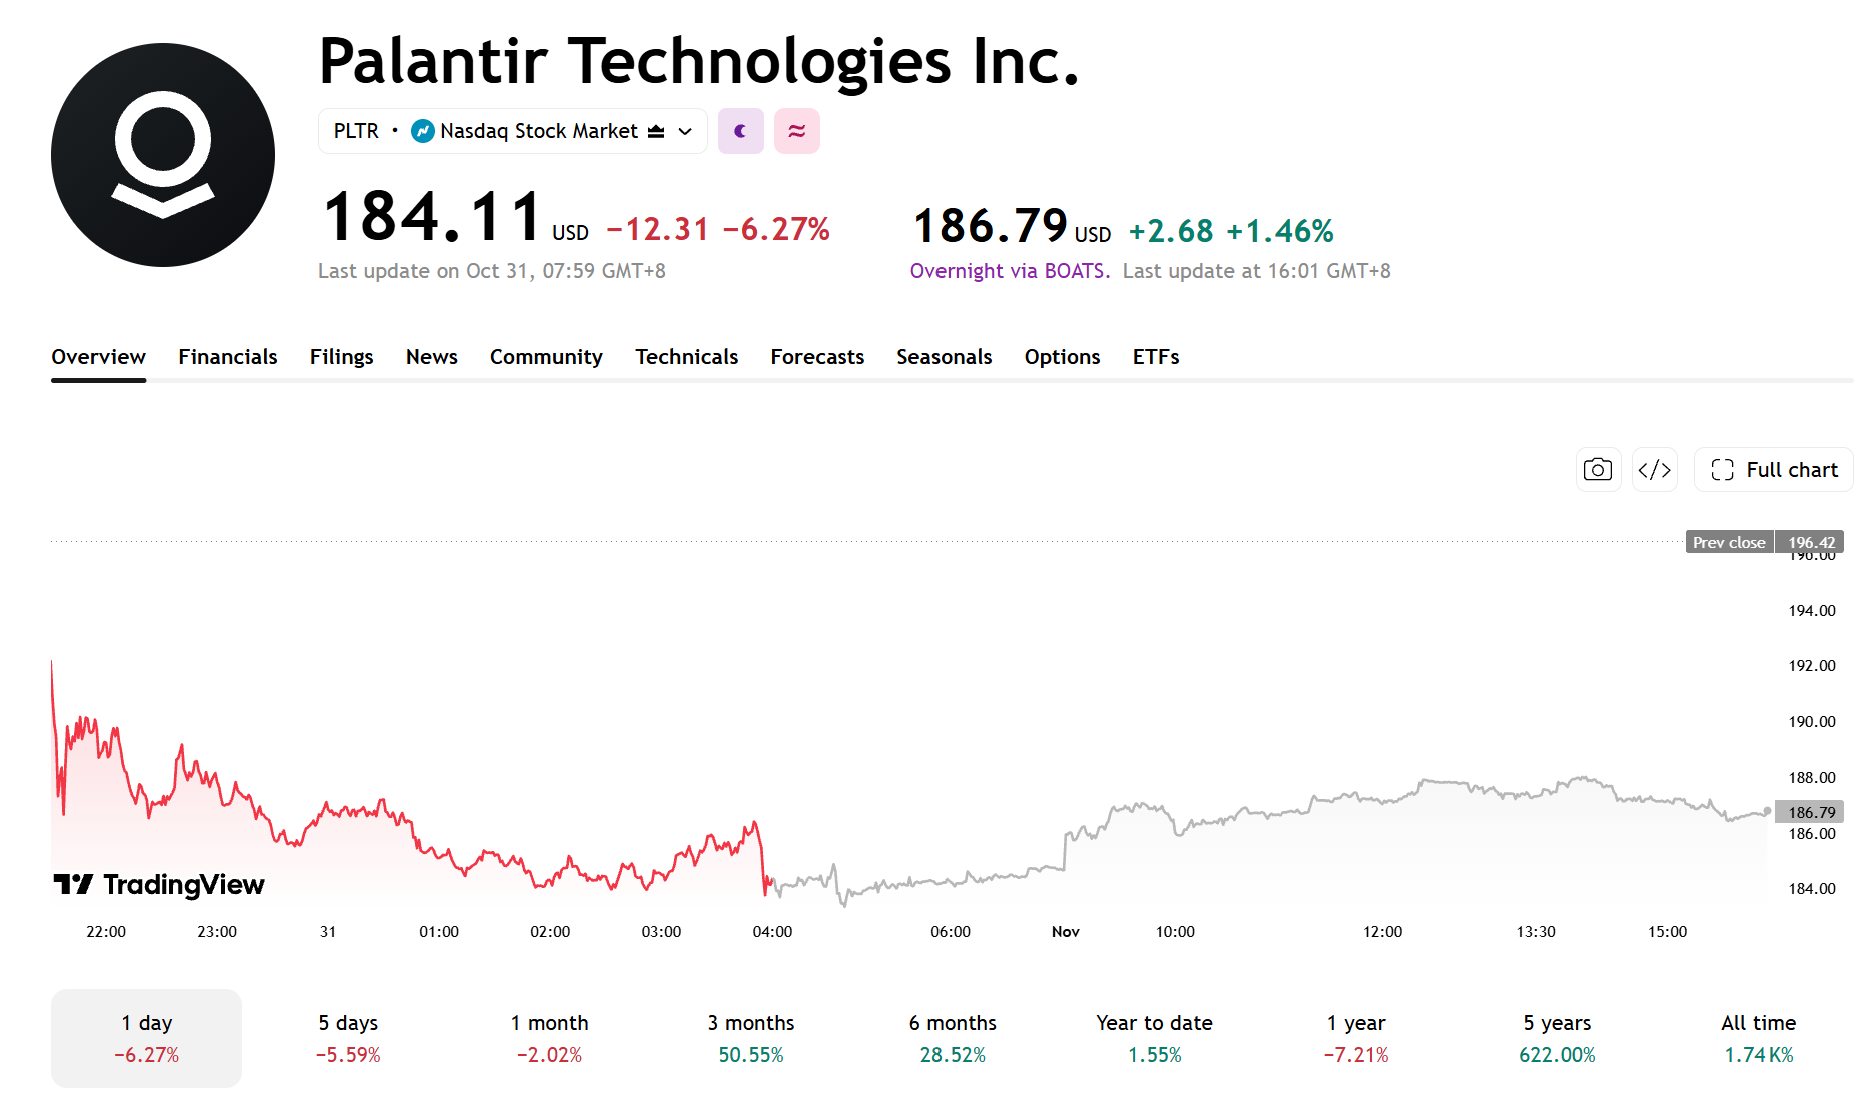
[TradingView]
Kỳ vọng của thị trường cao hơn đôi chút so với định hướng của công ty
Thị trường dự báo doanh thu quý 3 của Palantir sẽ đạt khoảng 2,17 tỷ USD đến 2,18 tỷ USD, tăng khoảng 84% so với cùng kỳ năm trước; lợi nhuận điều chỉnh trên mỗi cổ phiếu dự kiến đạt 0,41 USD, tăng từ mức 0,21 USD của cùng kỳ năm trước.
Trước đó, công ty đã đưa ra dự báo doanh thu đạt từ 2,160 tỷ USD đến 2,164 tỷ USD và dự báo lợi nhuận hoạt động điều chỉnh đạt từ 1,292 tỷ USD đến 1,296 tỷ USD; kỳ vọng doanh thu của thị trường đang cao hơn một chút so với mức trần trong dự báo của công ty.
Do đó, trọng tâm theo dõi sau báo cáo kết quả kinh doanh không chỉ là việc doanh thu thực tế có đạt kỳ vọng hay không, mà còn ở dự báo quý 4, biên lợi nhuận điều chỉnh và liệu các mục tiêu cả năm có tiếp tục được nâng lên hay không.
Trước đó, công ty đã nâng dự báo doanh thu cả năm 2026 lên khoảng 8,150 tỷ USD đến 8,158 tỷ USD và dự kiến doanh thu thương mại tại Mỹ đạt ít nhất 3,424 tỷ USD, tăng ít nhất 134% so với cùng kỳ năm trước. Việc ban lãnh đạo có tiếp tục nâng hai chỉ số này hay không sẽ là một trọng tâm chú ý trong báo cáo kết quả kinh doanh lần này.
Báo cáo kết quả kinh doanh quý 2: Doanh thu thương mại tại Mỹ tăng 149%
Trong quý 2, Palantir ghi nhận doanh thu 1,935 tỷ USD, tăng 93% so với cùng kỳ năm ngoái. Doanh thu tại Mỹ tăng 115% lên 1,573 tỷ USD, trong đó doanh thu thương mại và doanh thu chính phủ tại Mỹ tăng lần lượt 149% và 90%, lên 764 triệu USD và 809 triệu USD.
Trong quý, công ty đã hoàn tất 220 thương vụ trị giá tối thiểu 1 triệu USD, với Tổng giá trị hợp đồng (TCV) đạt 3,373 tỷ USD, tăng 49% so với cùng kỳ năm ngoái; TCV thương mại tại Mỹ tăng vọt 153% lên 2,132 tỷ USD. Giá trị thương vụ còn lại (RDV) thương mại tại Mỹ đạt 6,238 tỷ USD, tăng 124% so với cùng kỳ.
Về khả năng sinh lời, dòng tiền tự do điều chỉnh đạt 1,220 tỷ USD, tương ứng với biên lợi nhuận 63%, trong khi biên lợi nhuận hoạt động điều chỉnh đạt 62%.
Các chỉ số quan trọng: Thực hiện đơn hàng, Mảng kinh doanh quốc tế và Biên lợi nhuận
Trong quý 3, thị trường sẽ tập trung vào sự tăng trưởng của mảng kinh doanh thương mại tại Mỹ và việc thực hiện hợp đồng. Khi mức nền so sánh tăng lên, tốc độ tăng trưởng doanh thu có thể chậm lại, và các chỉ số như số lượng khách hàng, quy mô hợp đồng cùng doanh thu thực tế sẽ là những chỉ báo then chốt để đánh giá nhu cầu kinh doanh.
Tăng trưởng doanh thu thương mại quốc tế thấp hơn đáng kể so với thị trường Mỹ, và việc liệu quá trình mở rộng khách hàng cùng triển khai kinh doanh ở nước ngoài có thể tăng tốc hay không cũng sẽ ảnh hưởng đến sự tăng trưởng tổng thể của công ty.
Do công ty không tách riêng doanh thu từ AIP, tiến trình thương mại hóa vẫn phải được đánh giá gián tiếp thông qua sự tăng trưởng khách hàng, quy mô hợp đồng và triển khai kinh doanh.
Về khả năng sinh lời, thị trường sẽ tập trung vào việc liệu biên lợi nhuận hoạt động đã điều chỉnh có thể đạt mức khoảng 60% như ngụ ý trong dự báo của công ty hay không.
Góc nhìn tổ chức: Giá mục tiêu cao nhất đạt $265
Tính đến ngày 2 tháng 11, theo dữ liệu từ TipRanks, Palantir nhận được xếp hạng "Mua vừa phải", với giá mục tiêu trung bình từ các nhà phân tích là 218,95 USD, tương đương mức tăng 18,93% so với giá đóng cửa ngày 30 tháng 10.
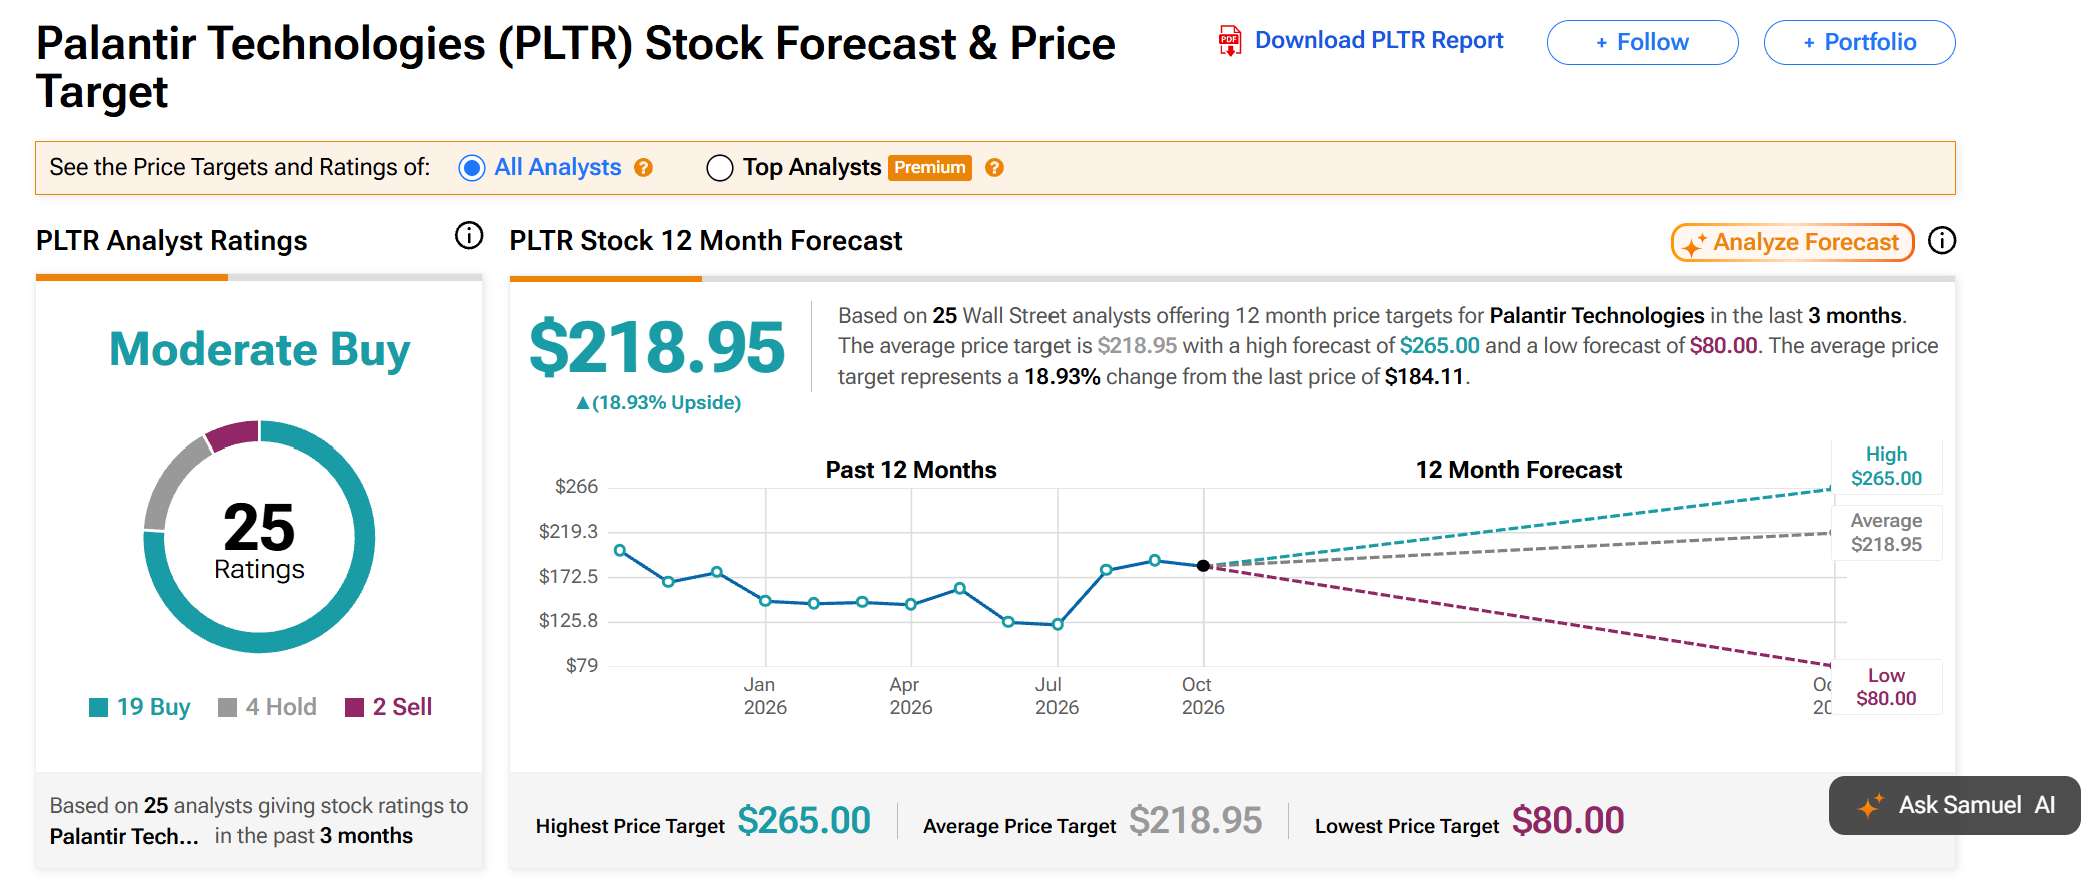
[Nguồn: TipRanks]
Goldman Sachs đã nâng xếp hạng từ "Trung lập" lên "Mua" với giá mục tiêu là 230 USD, viện dẫn sự lạc quan về nhu cầu ngày càng tăng đối với AI chủ quyền và các ứng dụng AI doanh nghiệp. Barclays đưa ra xếp hạng "Tăng tỷ trọng" với giá mục tiêu là 265 USD, chủ yếu lạc quan về triển vọng của lĩnh vực công nghệ quốc phòng và lợi thế cạnh tranh của Palantir. Rosenblatt nâng giá mục tiêu từ 225 USD lên 260 USD, tin rằng việc mở rộng áp dụng AI doanh nghiệp sẽ thúc đẩy tăng trưởng khách hàng.
Tuy nhiên, RBC Capital duy trì xếp hạng "Kém khả quan" với giá mục tiêu là 90 USD, chủ yếu đưa ra lo ngại về định giá cao của Palantir, tính bền vững chưa đủ trong tăng trưởng mảng kinh doanh thương mại và sự cạnh tranh ngày càng gay gắt trong lĩnh vực AI.
Hướng tới báo cáo kết quả kinh doanh, nếu doanh thu, mức tăng trưởng mảng thương mại tại Mỹ hoặc dự báo tương lai không đạt kỳ vọng, giá cổ phiếu có thể chịu áp lực. Xét đến mức định giá cao của công ty, liệu các đơn hàng hợp đồng có thể chuyển hóa ổn định thành doanh thu và dòng tiền hay không sẽ là yếu tố then chốt ảnh hưởng đến diễn biến cổ phiếu.
Bài viết đề xuất


