

Xem trước kết quả kinh doanh Q3 của AMD: Tăng trưởng chip AI có thể đảo ngược mức giảm 11%? Giá mục tiêu cao nhất của Wall Street ở mức 1.250 USD
TradingKey - Advanced Micro Devices (AMD) sẽ công bố kết quả tài chính quý 3 năm 2026 sau giờ đóng cửa thị trường Mỹ vào ngày 3 tháng 11, theo giờ miền Đông, và tổ chức cuộc họp công bố kết quả kinh doanh vào lúc 17:00 cùng ngày.
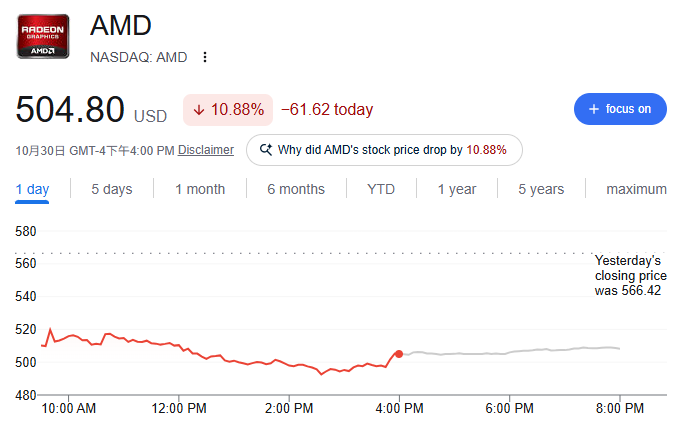
Trước thời điểm công bố báo cáo tài chính, cổ phiếu AMD đã trải qua một đợt điều chỉnh mạnh khi giảm 10,88% vào ngày 30 tháng 10 và đóng cửa ở mức 504,80 USD. Việc Intel (INTC) đưa ra triển vọng yếu kém, kết hợp với việc thị trường đánh giá lại tỷ suất sinh lời từ các khoản đầu tư vào hạ tầng AI, đã cùng đè nặng lên khẩu vị rủi ro trên toàn ngành bán dẫn.
Nguồn: Google Finance
Wall Street dự báo doanh thu quý 3 của AMD sẽ đạt khoảng 13,09 tỷ USD, tăng 41,6% so với cùng kỳ năm ngoái. Lợi nhuận trên mỗi cổ phiếu đã điều chỉnh dự kiến đạt 1,95 USD, tăng khoảng 62% so với mức 1,20 USD cùng kỳ năm trước. Công ty trước đó đã đưa ra hướng dẫn doanh thu từ 12,7 tỷ USD đến 13,3 tỷ USD, với mục tiêu biên lợi nhuận gộp đã điều chỉnh đạt khoảng 56%.
Cảnh báo của Intel làm gia tăng lo ngại về nhu cầu PC
Đà giảm hiện tại của AMD trước hết bị kéo xuống bởi triển vọng kinh doanh yếu kém của Intel. Nhu cầu PC tăng trưởng chậm lại, chi phí chip nhớ gia tăng và ngân sách CNTT của các doanh nghiệp ngày càng thận trọng đã khiến thị trường lo ngại rằng đà phục hồi của ngành bán dẫn có thể bị phân hóa.
AMD cũng hoạt động trên thị trường PC thông qua các bộ xử lý Ryzen, do đó không thể tránh khỏi hoàn toàn áp lực chung của ngành. Trong quý 2, doanh thu mảng Client của công ty đạt 3,06 tỷ USD, tăng 23% so với cùng kỳ năm trước, nhưng sự thay đổi trong cơ cấu sản phẩm đã dẫn đến giá bán trung bình giảm. Nếu lượng máy tính PC xuất xưởng tiếp tục chịu áp lực trong quý 3, đà tăng trưởng doanh thu và lợi nhuận của mảng Client vẫn có thể chậm lại ngay cả khi AMD mở rộng được thị phần.
Tuy nhiên, cơ cấu kinh doanh của Intel và AMD không hoàn toàn giống nhau. Intel vẫn phải đối mặt với sự suy yếu trong mảng kinh doanh PC truyền thống cùng áp lực về chi phí và công suất từ các hoạt động tự sản xuất, trong khi trọng tâm tăng trưởng của AMD trong những năm gần đây đã dịch chuyển rõ rệt sang mảng trung tâm dữ liệu. Nhu cầu đối với CPU máy chủ và các bộ tăng tốc AI mang lại cho AMD những động lực tăng trưởng khác biệt so với thị trường PC truyền thống.
Liệu EPYC và Instinct có thể duy trì đà tăng trưởng cao
Trong quý 2, doanh thu mảng Trung tâm dữ liệu của AMD đạt 6,7 tỷ USD, tăng 107% so với cùng kỳ năm ngoái, chiếm khoảng 58% tổng doanh thu của công ty; lợi nhuận hoạt động của phân khúc này tăng lên 2,1 tỷ USD. Nhu cầu đối với bộ xử lý máy chủ EPYC và bộ tăng tốc AI Instinct là động lực chính thúc đẩy sự tăng trưởng kết quả kinh doanh.
Báo cáo kết quả kinh doanh quý 3 sẽ kiểm chứng thêm liệu đà tăng trưởng này có bền vững hay không. Các nhà đầu tư sẽ tập trung vào lượng xuất hàng bộ xử lý EPYC, tốc độ triển khai bộ tăng tốc Instinct của khách hàng, cũng như liệu có bất kỳ sự thay đổi nào trong kế hoạch thu mua năng lực tính toán AI của các công ty điện toán đám mây hay không.
Bên cạnh các bộ tăng tốc Instinct hiện có, AMD đang mở rộng phạm vi cạnh tranh thông qua nền tảng AI quy mô tủ rack Helios. So với việc bán lẻ từng chip riêng biệt, Helios tích hợp GPU, bộ xử lý EPYC, công nghệ mạng và phần mềm thành một giải pháp hạ tầng AI hoàn chỉnh, được thiết kế để cung cấp cho các khách hàng trung tâm dữ liệu lớn một nền tảng tính toán toàn diện hơn.
Chiến lược này đã giành được sự ủng hộ từ các khách hàng lớn. AMD và Meta đã đạt được thỏa thuận hợp tác cho tối đa 6 gigawatt GPU Instinct vào tháng 2 năm 2026, với đợt triển khai ban đầu dự kiến bắt đầu vào nửa cuối năm 2026. Vào ngày 27 tháng 10, AMD tiết lộ thêm rằng giải pháp quy mô tủ rack Helios hiện đã đi vào hoạt động và đang được thử nghiệm tại Meta, đồng thời hai bên cũng đang đi sâu hợp tác trong các lĩnh vực như CPU, GPU, công nghệ mạng và phần mềm.
Tuy nhiên, tăng trưởng doanh thu không phải là bài kiểm tra duy nhất, vì chi phí cho bộ nhớ băng thông cao, đóng gói nâng cao và các sản phẩm cấp hệ thống đều có thể ảnh hưởng đến khả năng sinh lời. Nếu doanh thu mảng Trung tâm dữ liệu tăng trưởng mạnh mẽ trong khi biên lợi nhuận gộp đã điều chỉnh vẫn duy trì ở mức khoảng 56%, điều đó cho thấy AMD đang chuyển đổi hiệu quả nhu cầu AI thành lợi nhuận; ngược lại, biên lợi nhuận gộp thấp hơn mục tiêu có thể làm trầm trọng thêm lo ngại của thị trường về tỷ suất sinh lời từ đầu tư cho mảng kinh doanh AI.
Định hướng kinh doanh quý 4 và giá mục tiêu của Wall Street sẽ quyết định cách thị trường định giá lại
Với việc giá cổ phiếu của AMD đã phản ánh kỳ vọng tăng trưởng cao, kết quả kinh doanh quý 3 dù đạt mức dự báo chung cũng chưa chắc đã đủ để thúc đẩy đà phục hồi bền vững. Điều thị trường quan tâm hơn là liệu nhu cầu chip AI có thể tiếp tục kéo dài sang quý 4 và năm 2027 hay không.
Phố Wall hiện dự báo doanh thu quý 4 của AMD sẽ đạt khoảng 16,29 tỷ USD, với lợi nhuận đã điều chỉnh trên mỗi cổ phiếu đạt khoảng 2,68 USD. Kỳ vọng này đồng nghĩa với việc doanh thu từ mảng trung tâm dữ liệu phải duy trì đà tăng trưởng nhanh, trong khi mảng PC và game không thể tiếp tục suy giảm nghiêm trọng.
Nếu ban lãnh đạo đưa ra triển vọng quý 4 tiệm cận hoặc vượt các mức này, đồng thời xác nhận rằng các đơn hàng đối với Instinct, EPYC và Helios vẫn mạnh mẽ, giá cổ phiếu AMD có thể lấy lại một phần mức giảm trước đó. Ngược lại, nếu dự báo triển vọng bị ảnh hưởng bởi hạn chế nguồn cung, nhu cầu PC yếu hoặc sự chậm trễ của các dự án AI, thị trường có thể tiếp tục hạ dự báo lợi nhuận trong tương lai.
Những lo ngại về định giá cũng là yếu tố không thể bỏ qua. Giá cổ phiếu AMD trước đó đã tăng mạnh khi thị trường phản ánh trước các kỳ vọng tăng trưởng như việc tiếp tục đẩy mạnh sản xuất quy mô lớn các bộ tăng tốc AI, gia tăng thị phần CPU máy chủ và từng bước mở rộng triển khai nền tảng Helios. Mức giảm 10,88% trong một ngày của cổ phiếu này vào ngày 30/10 cho thấy các nhà đầu tư đã trở nên nhạy cảm hơn với sự bất định về lợi nhuận trong bối cảnh kỳ vọng ở mức cao.
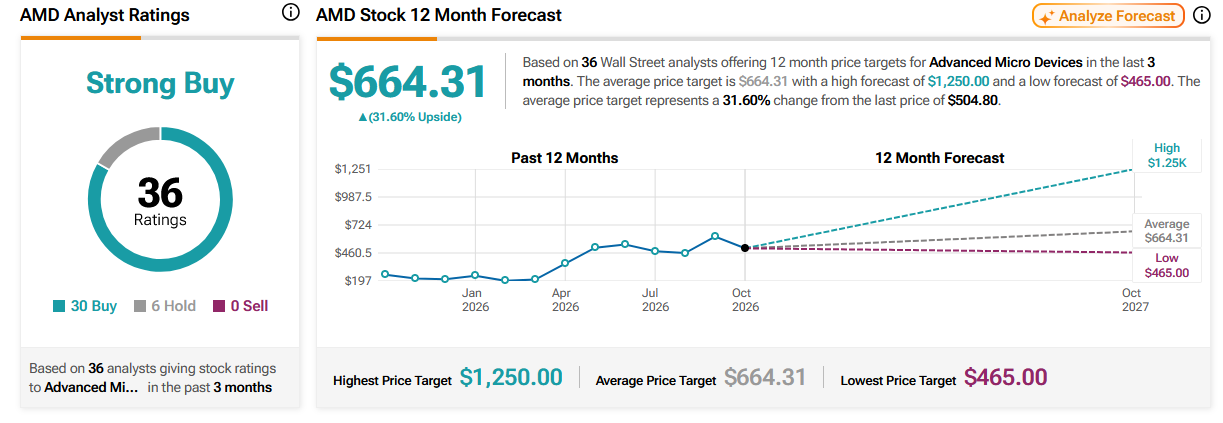
Theo TipRanks, có tổng cộng 36 nhà phân tích Phố Wall đã theo dõi AMD trong 3 tháng qua, với mức giá mục tiêu trung bình trong 12 tháng là 664,31 USD, cao hơn khoảng 31,6% so với giá tham chiếu 504,80 USD; dự báo cao nhất đạt 1.250 USD, trong khi thấp nhất là 465 USD. Về xếp hạng, 30 nhà phân tích khuyến nghị Mua và 6 nhà phân tích đưa ra khuyến nghị Nắm giữ.
Nguồn: TipRanks
Bài viết đề xuất


