
Đồng Rupee Ấn Độ nhích lên vào đầu tuần chính sách của RBI
- Đồng rupee Ấn Độ nhích lên so với đồng đô la Mỹ khi các nhà giao dịch đánh giá lại các cược diều hâu vào Fed.
- Đồng đô la Mỹ và lợi suất trái phiếu kho bạc Mỹ vẫn vững vàng bất chấp triển vọng diều hâu của Fed hạ nhiệt.
- Nhà đầu tư đang háo hức chờ đợi chính sách tiền tệ của RBI.
Đồng Rupee Ấn Độ (INR) mở cửa nhích cao hơn một chút so với đồng đô la Mỹ (USD) vào đầu tuần chính sách tiền tệ của Ngân hàng Dự trữ Ấn Độ (RBI). Cặp USD/INR giảm nhẹ xuống gần 96,25 khi các nhà giao dịch đã cắt giảm kỳ vọng về lãi suất của Cục Dự trữ Liên bang (Fed) cho cuộc họp chính sách trong tháng này, một kịch bản làm tăng sức hấp dẫn của các tài sản rủi ro hơn, như đồng Rupee Ấn Độ.
Theo công cụ CME FedWatch, xác suất Fed giữ nguyên lãi suất trong cuộc họp chính sách tháng 10 đã tăng lên 82,3% từ mức 35,8% ghi nhận vào tuần trước.
Thị trường tài chính thu hẹp các kỳ vọng diều hâu đối với Fed sau khi công bố dữ liệu Bảng lương phi nông nghiệp (NFP) của Hoa Kỳ (US) cho tháng 9, cho thấy tăng trưởng việc làm ở mức vừa phải.
Báo cáo NFP của Mỹ cho thấy gì
Vào thứ Sáu, Cục Thống kê Lao động Mỹ (BLS) cho biết nền kinh tế đã tạo ra 29.000 việc làm mới trong tháng 9, thấp hơn mức dự báo 90.000 và mức công bố trước đó là 133.000, đã được điều chỉnh giảm từ 162.000. Tỷ lệ thất nghiệp tăng lên 4,2%, trong khi trước đó được kỳ vọng sẽ giữ nguyên ở mức 4,1%.
Thu nhập bình quân theo giờ, một thước đo quan trọng của tăng trưởng tiền lương, tăng 3% so với cùng kỳ năm trước (YoY), chậm hơn bất ngờ so với mức 3,1% của tháng 8. Dữ liệu được kỳ vọng sẽ tăng với tốc độ nhanh hơn là 3,2%.
Tăng trưởng tiền lương và việc làm ở mức vừa phải đã buộc thị trường tài chính phải đánh giá lại các kỳ vọng diều hâu đối với Fed.
Tuy nhiên, lợi suất trái phiếu kho bạc Mỹ và đồng đô la Mỹ vẫn vững vàng do dự báo lạm phát cao hơn và rủi ro tài khóa của Pháp.
Tại thời điểm viết bài, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm giảm nhẹ xuống quanh mức 5,27% nhưng không cách xa mức đỉnh hai thập kỷ là 5,34% được ghi nhận vào tuần trước. Trong phiên giao dịch châu Á, Chỉ số Đô la Mỹ (DXY), thước đo giá trị của đồng bạc xanh so với sáu loại tiền tệ chính, ghi nhận mức cao mới trong năm gần 102,53.
Lợi suất trái phiếu Kho bạc Mỹ cao hơn và đồng USD có thể gây áp lực lên đồng tiền Ấn Độ trong ngắn hạn.
Chờ đợi chính sách tiền tệ của RBI
Trong tuần này, yếu tố tác động chính đối với đồng Rupee Ấn Độ sẽ là thông báo chính sách tiền tệ của RBI vào thứ Tư.
Các nhà phân tích tại MUFG/BTMU nhắc lại rằng họ "chính thức dự báo RBI sẽ giữ nguyên lãi suất," nhưng nhấn mạnh rằng "quan trọng hơn, chúng tôi đã dự báo ngân hàng trung ương sẽ bắt đầu chu kỳ tăng lãi suất từ tháng 12, vì vậy cuối cùng chúng tôi cho rằng chỉ là vấn đề thời gian trước khi lãi suất chính sách tăng cao hơn." Họ "thấy khả năng tốt là RBI cũng sẽ chuyển lập trường từ trung lập sang phát tín hiệu thiên về thắt chặt," nhấn mạnh sự thay đổi trong tín hiệu chính sách ngay cả khi quyết định ngắn hạn không đổi.
Về quy mô dự kiến, MUFG/BTMU lưu ý rằng "chúng tôi dự báo tổng mức tăng lãi suất là 50bps, và đã đề cập rằng có thể có rủi ro tổng cộng 75bps trong chu kỳ này," cho thấy bối cảnh mà "tăng trưởng mạnh, thanh khoản dồi dào, tăng trưởng tín dụng đang cải thiện, chính sách tài khóa hỗ trợ, trong khi giá hàng hóa cao hơn và điều kiện thời tiết bất lợi làm gia tăng rủi ro lạm phát theo hướng tăng tại Ấn Độ." Họ bổ sung rằng "chúng tôi dự báo RBI sẽ tăng lãi suất 50bps trong chu kỳ này với một số rủi ro lên tới 75bps, mặc dù chúng tôi lưu ý rằng việc định giá trên thị trường lãi suất hiện đã khá cao," cho thấy thị trường có thể đã phản ánh một lộ trình thắt chặt tương đối mạnh.
Phân tích kỹ thuật USD/INR
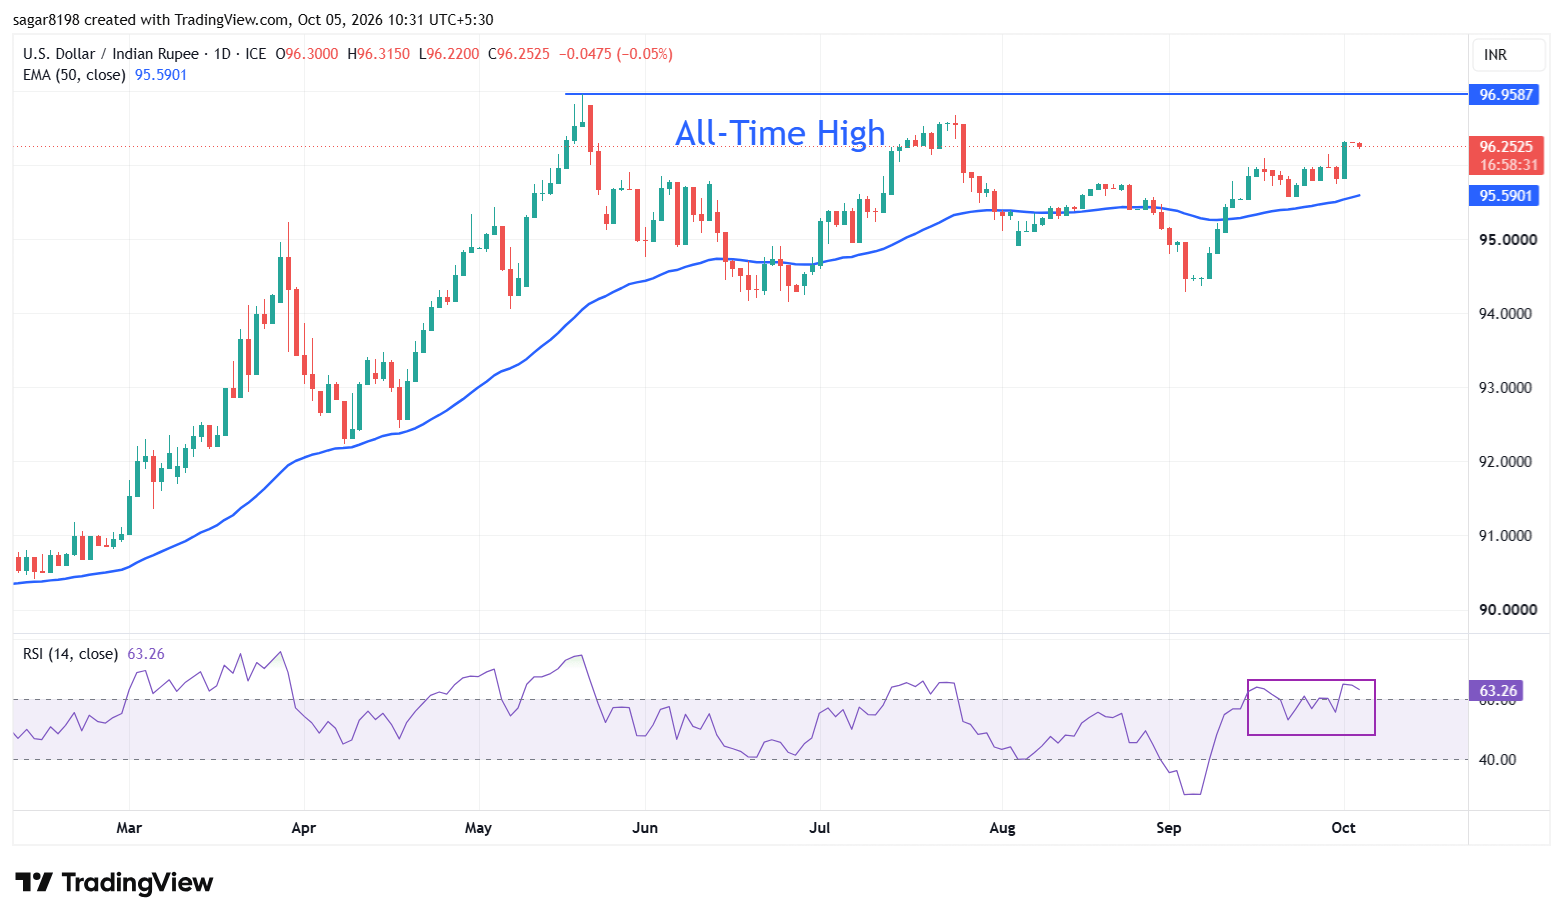
Trên biểu đồ ngày, USD/INR giao dịch tại 96,25, duy trì xu hướng thiên về tăng giá trong ngắn hạn khi giá giao ngay giữ trên đường trung bình động hàm mũ (EMA) 50 kỳ tại 95,59. Cặp tiền này đang tích lũy gần các mức đỉnh gần đây, và chỉ báo sức mạnh tương đối (RSI) trong 14 kỳ ở mức 63,26 đang tiến gần vùng quá mua, cho thấy đà tăng đang mạnh nhưng có thể sắp bước vào vùng kéo giãn.
Ở chiều giảm, mức hỗ trợ ban đầu nằm tại đường EMA 50 ngày ở 95,59, nơi bất kỳ nhịp thoái lui nào cũng có khả năng được kiểm tra trước khi xuất hiện các đợt giảm sâu hơn. Ở chiều tăng, cặp tiền này hướng tới việc quay lại mức đỉnh mọi thời đại gần 97,00
(Phân tích kỹ thuật của bài viết này được thực hiện với sự hỗ trợ của một công cụ AI. Tìm hiểu thêm.)
Câu hỏi thường gặp về Rupee Ấn Độ
Rupee Ấn Độ (INR) là một trong những loại tiền tệ nhạy cảm nhất với các yếu tố bên ngoài. Giá dầu thô (quốc gia này phụ thuộc rất nhiều vào dầu nhập khẩu), giá trị của đồng đô la Mỹ – hầu hết giao dịch được thực hiện bằng USD – và mức độ đầu tư nước ngoài, tất cả đều có ảnh hưởng. Sự can thiệp trực tiếp của Ngân hàng Dự trữ Ấn Độ (RBI) vào thị trường ngoại hối để giữ tỷ giá hối đoái ổn định, cũng như mức lãi suất do RBI đặt ra, là những yếu tố ảnh hưởng lớn hơn nữa đến Rupee.
Ngân hàng Dự trữ Ấn Độ (RBI) tích cực can thiệp vào thị trường ngoại hối để duy trì tỷ giá hối đoái ổn định, giúp tạo điều kiện thuận lợi cho thương mại. Ngoài ra, RBI cố gắng duy trì tỷ lệ lạm phát ở mức mục tiêu 4% bằng cách điều chỉnh lãi suất. Lãi suất cao hơn thường làm đồng Rupee mạnh lên. Điều này là do vai trò của 'carry trade' trong đó các nhà đầu tư vay ở các quốc gia có lãi suất thấp hơn để đặt tiền của họ vào các quốc gia cung cấp lãi suất tương đối cao hơn và hưởng lợi từ sự chênh lệch.
Các yếu tố kinh tế vĩ mô ảnh hưởng đến giá trị của Rupee bao gồm lạm phát, lãi suất, tốc độ tăng trưởng kinh tế (GDP), cán cân thương mại và dòng vốn đầu tư nước ngoài. Tốc độ tăng trưởng cao hơn có thể dẫn đến nhiều khoản đầu tư nước ngoài hơn, đẩy nhu cầu về Rupee lên cao. Cán cân thương mại ít tiêu cực hơn cuối cùng sẽ dẫn đến đồng Rupee mạnh hơn. Lãi suất cao hơn, đặc biệt là lãi suất thực (lãi suất trừ lạm phát) cũng có lợi cho Rupee. Môi trường rủi ro có thể dẫn đến dòng vốn đầu tư trực tiếp và gián tiếp nước ngoài (FDI và FII) lớn hơn, điều này cũng có lợi cho Rupee.
Lạm phát cao hơn, đặc biệt là nếu nó cao hơn so với các đồng tiền ngang hàng của Ấn Độ, thường là tiêu cực đối với đồng tiền này vì nó phản ánh sự mất giá thông qua tình trạng cung vượt cầu. Lạm phát cũng làm tăng chi phí xuất khẩu, dẫn đến việc bán nhiều Rupee hơn để mua hàng nhập khẩu nước ngoài, điều này là tiêu cực đối với Rupee. Đồng thời, lạm phát cao hơn thường dẫn đến Ngân hàng Dự trữ Ấn Độ (RBI) tăng lãi suất và điều này có thể là tích cực đối với Rupee, do nhu cầu tăng từ các nhà đầu tư quốc tế. Hiệu ứng ngược lại là đúng đối với lạm phát thấp hơn.
Bài viết đề xuất


