
Dự báo PPI tháng 10 của Mỹ: Kỳ vọng Fed tăng lãi suất gia tăng, PPI có thể là biến số then chốt; Chứng khoán Mỹ, đồng USD và vàng sẽ biến động ra sao?
TradingKey - Vào thứ Sáu (ngày 13/11) theo giờ miền Đông, Mỹ sẽ công bố chỉ số giá sản xuất (PPI) tháng 10. Sau khi CPI tháng 10 một lần nữa vượt kỳ vọng, thị trường sẽ theo dõi PPI để đánh giá thêm liệu áp lực giá sản xuất tại Mỹ có đang lan rộng hay không, cũng như khả năng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất 25 điểm cơ bản hay 50 điểm cơ bản vào tháng 12.
PPI MoM tháng 10 có thể hạ nhiệt đáng kể, nhưng áp lực lạm phát vẫn chưa được giải tỏa
Theo khảo sát của Dow Jones, PPI toàn phần được dự báo sẽ tăng 0,4% so với tháng trước trong tháng 10, hạ nhiệt đáng kể so với mức 1,3% trong tháng 9. PPI lõi, không bao gồm thực phẩm và năng lượng, được dự báo tăng 0,3% so với tháng trước, giảm từ mức 0,7% trong tháng 9. Tuy nhiên, do tác động của hiệu ứng mức nền, tăng trưởng PPI toàn phần so với cùng kỳ năm trước được dự báo sẽ tiếp tục tăng từ 6,3% lên 6,6%, chạm một trong những mức cao nhất kể từ cuối năm 2022, trong khi PPI lõi dự kiến đạt khoảng 5,0% so với cùng kỳ năm trước.
Nhìn vào dữ liệu PPI tháng 9, mức tăng mạnh chủ yếu do giá năng lượng thúc đẩy. PPI cho nhu cầu cuối cùng đã tăng 1,3% so với tháng trước trong tháng 9, ghi nhận mức tăng theo tháng lớn nhất kể từ tháng 3/2022, và tăng 6,3% so với cùng kỳ năm trước. Trong đó, giá hàng hóa cho nhu cầu cuối cùng tăng 2,6%, với giá năng lượng tăng vọt 10,8%, trong khi giá xăng và nhiên liệu diesel lần lượt tăng 20,3% và 21,0%. Tuy nhiên, giá dịch vụ cũng tăng 0,8%, và chỉ số PPI không bao gồm thực phẩm, năng lượng và dịch vụ thương mại tăng 0,5%, cho thấy lạm phát từ phía sản xuất không hoàn toàn bắt nguồn từ năng lượng.
Bước sang tháng 10, áp lực giá năng lượng đã hạ nhiệt so với tháng 9. Tính toán dựa trên khung thời gian thu thập giá chính của PPI, giá dầu thô WTI đã giảm khoảng 10,9% so với cùng kỳ tháng 9, trong khi dầu Brent giảm xấp xỉ 3,8%, đây là nguyên nhân then chốt khiến thị trường kỳ vọng PPI toàn phần sẽ hạ nhiệt mạnh từ 1,3% xuống 0,4% so với tháng trước.
Tuy nhiên, điều này không đồng nghĩa với việc áp lực lạm phát tại Mỹ đã cải thiện rõ rệt. Chỉ số CPI tháng 10 được công bố gần đây đã tăng 0,4% so với tháng trước, vượt kỳ vọng 0,3% của thị trường; CPI lõi tăng 0,3%, cũng cao hơn mức dự báo 0,2%, trong bối cảnh giá nhà ở, thực phẩm, giao thông và một số mặt hàng hóa đều tiếp tục tăng. Sau khi dữ liệu được công bố, lợi suất trái phiếu kho bạc Mỹ và đồng USD đã tăng đáng kể, càng củng cố thêm kỳ vọng của thị trường về việc Cục Dự trữ Liên bang (Fed) tăng lãi suất vào tháng 12.
Đối với các nhà đầu tư, trọng tâm thực sự của đợt công bố PPI lần này nằm ở giá lõi và các nhóm dịch vụ. Nếu PPI toàn phần hạ nhiệt do giá năng lượng giảm nhưng PPI lõi vẫn đạt từ 0,3% trở lên, trong khi các nhóm như y tế, dịch vụ tài chính và biên lợi nhuận thương mại vẫn duy trì đà tăng mạnh, thị trường có thể nhận định rằng lạm phát đang lan rộng từ năng lượng sang các lĩnh vực rộng hơn. Ngoài ra, một số cấu phần phụ của PPI được đưa trực tiếp vào công thức tính chỉ số giá PCE - thước đo lạm phát ưa thích của Fed, đồng nghĩa với việc những chi tiết này thậm chí có thể còn quan trọng hơn cả dữ liệu toàn phần.
Theo CME FedWatch Tool, thị trường về cơ bản đã phản ánh đầy đủ khả năng Fed tăng lãi suất vào tháng 12. Tính đến ngày 12/11, thị trường hợp đồng tương lai lãi suất cho thấy xác suất khoảng 90,8% Fed sẽ tăng lãi suất 25 điểm cơ bản trong tháng 12 và xác suất khoảng 9,2% sẽ tăng 50 điểm cơ bản. Thống đốc Fed Waller trước đó đã tuyên bố rằng ông ủng hộ mức tăng lãi suất ít nhất 25 điểm cơ bản vào tháng 12, đồng thời gợi ý rằng nên cân nhắc một mức tăng lớn hơn nếu lạm phát tiếp tục duy trì mạnh mẽ.
Do đó, nếu PPI tháng 10 cao hơn rõ rệt so với mức 0,4% và PPI lõi đạt từ 0,4% trở lên, thị trường có thể nâng cao hơn nữa xác suất về mức tăng lãi suất 50 điểm cơ bản. Ngược lại, nếu cả PPI toàn phần và PPI lõi đều thấp hơn kỳ vọng, điều này có thể làm dịu đi việc định giá theo xu hướng diều hâu vốn đang gia tăng nhanh chóng gần đây. Tuy nhiên, khi CPI đã vượt kỳ vọng trước đó, một báo cáo PPI hạ nhiệt hơn có thể vẫn chưa đủ để thay đổi hoàn toàn kỳ vọng cơ sở về một đợt tăng lãi suất trong tháng 12.
Dữ liệu PPI tháng 10 sẽ tác động thế nào đến chứng khoán Mỹ, đồng USD và vàng?
Đối với chứng khoán Mỹ, nếu chỉ số PPI tháng 10—đặc biệt là PPI lõi—cao hơn đáng kể so với dự kiến, thị trường có thể tiếp tục gia tăng xác suất Fed tăng mạnh lãi suất vào tháng 12. Lợi suất trái phiếu kho bạc Mỹ đối mặt với rủi ro tiếp tục tăng, gây áp lực lên các lĩnh vực có định giá cao như Nasdaq, AI và bán dẫn. Gần đây, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã một lần nữa tiếp cận mốc 5%, khi lãi suất tăng đặt ra áp lực kìm hãm rõ rệt lên định giá nhóm công nghệ. Nếu PPI so với tháng trước giảm xuống 0,3% hoặc thậm chí thấp hơn, đi kèm với sự hạ nhiệt của giá cả lõi, điều này sẽ giúp giảm bớt lo ngại về đợt tăng lãi suất 50 điểm cơ bản, đồng thời sự thoái lui của lợi suất trái phiếu kho bạc có thể tạo dư địa cho các cổ phiếu tăng trưởng phục hồi.
Đối với đồng USD, đồng bạc xanh hiện được hỗ trợ bởi lạm phát ở mức cao và kỳ vọng Fed duy trì lập trường diều hâu. Vào ngày 12 tháng 11, chỉ số U.S. Dollar Index đã chạm mức 103,02, đạt mức cao nhất kể từ tháng 4 năm 2025. Nếu PPI một lần nữa vượt kỳ vọng, đặc biệt nếu giá cả lõi và dịch vụ vẫn duy trì sự dai dẳng, thị trường có thể tiếp tục gia tăng đặt cược vào việc Fed thắt chặt chính sách quyết liệt hơn, và lợi thế lãi suất của Mỹ sẽ tiếp tục nâng đỡ đồng USD. Ngược lại, nếu PPI thấp hơn đáng kể so với dự kiến, điều này có thể làm suy yếu các vị thế đặt cược vào đợt tăng lãi suất 50 điểm cơ bản, tạo điều kiện cho đồng USD có một đợt điều chỉnh giảm tạm thời.
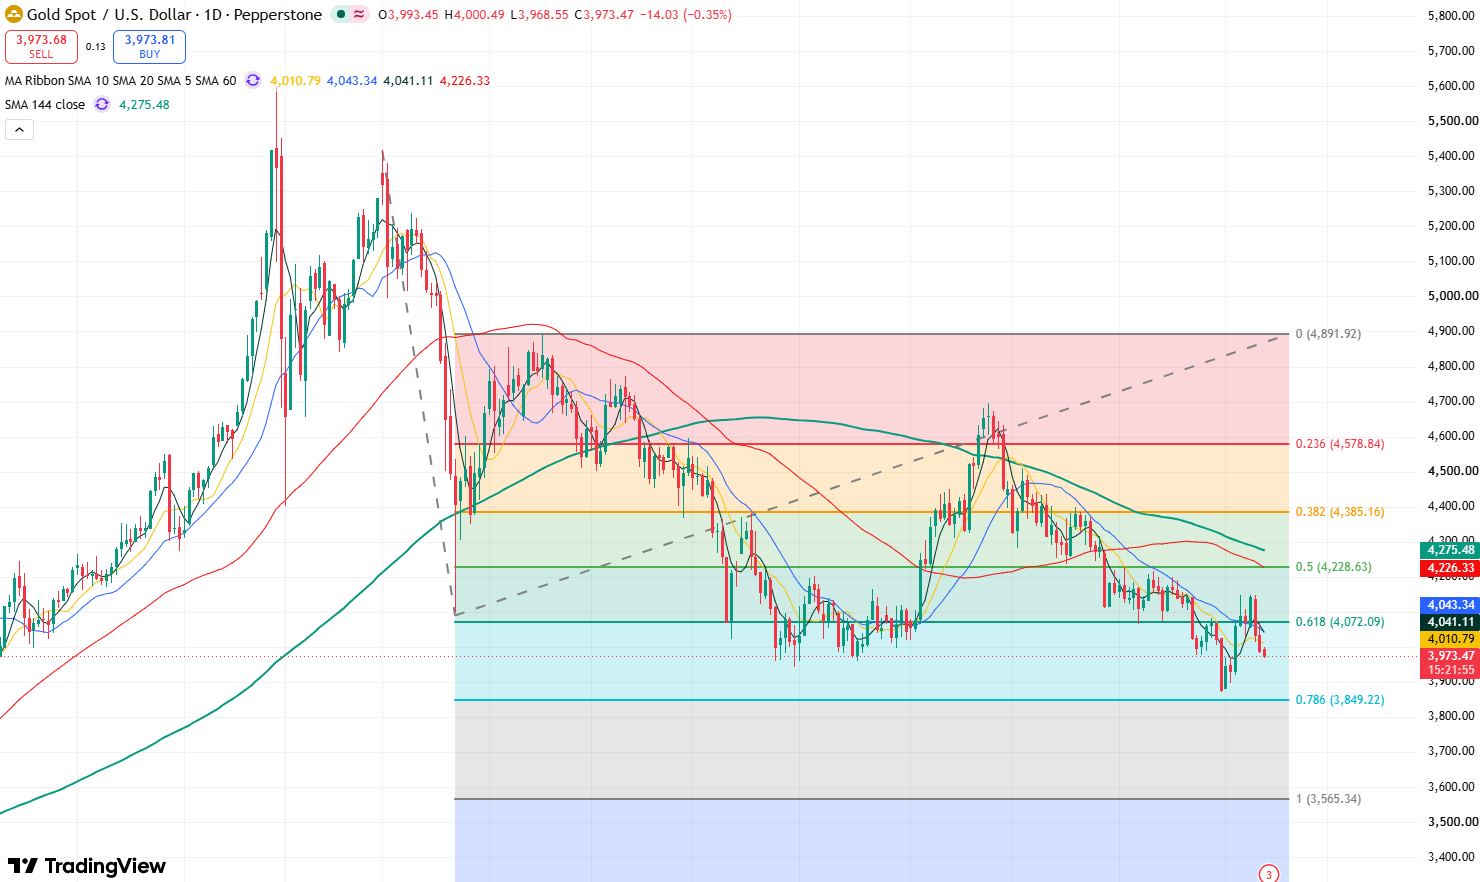
Biểu đồ ngày giá vàng, Nguồn: TradingView
Đối với vàng (XAUUSD), giá vàng đã giảm xuống mức 3.875 USD vào ngày 12 tháng 11, chạm mức thấp nhất trong hơn một tuần, khi đồng USD mạnh và kỳ vọng tăng lãi suất là những lực cản chính. Nếu chỉ số PPI cao hơn kỳ vọng, việc lợi suất thực của trái phiếu kho bạc Mỹ và đồng USD tiếp tục tăng mạnh có thể khiến giá vàng chịu áp lực, có khả năng tiếp tục thử thách ngưỡng hỗ trợ gần 3.880 USD. Nếu lạm phát từ phía nhà sản xuất hạ nhiệt đáng kể và thị trường giảm bớt kỳ vọng về một đợt tăng mạnh lãi suất, điều này có thể kéo đồng USD và lợi suất trái phiếu xuống thấp hơn, tạo điều kiện cho giá vàng phục hồi, với tiềm năng tăng trở lại trên 4.000 USD và tiếp tục kiểm định ngưỡng kháng cự quanh 4.150 USD.
! Cảnh báo rủi ro: Xin lưu ý rằng bất cứ hình thức đầu tư nào đều liên quan đến rủi ro, bao gồm rủi ro mất một phần hoặc toàn bộ vốn đầu tư.
Trước khi đưa ra quyết định giao dịch, bạn cần trang bị đầy đủ kiến thức cơ bản, nắm đầy đủ thông tin về xu hướng thị trường, biết rõ về rủi ro và chi phí tiềm ẩn, thận trọng cân nhắc đối tượng đầu tư, mức độ kinh nghiệm, khẩu vị rủi ro và xin tư vấn chuyên môn nếu cần.
Ngoài ra, nội dung của bài viết này chỉ là ý kiến cá nhân của tác giả, không nhất thiết có ý nghĩa tư vấn đầu tư. Nội dung của bài viết này chỉ mang tính tham khảo và độc giả không nên sử dụng bài viết này như bất kỳ cơ sở đầu tư nào.
Nhà đầu tư không nên sử dụng thông tin này để thay thế phán quyết độc lập hoặc chỉ đưa ra quyết định dựa trên thông tin này. Nó không cấu thành bất kỳ hoạt động giao dịch nào và cũng không đảm bảo bất kỳ lợi nhuận nào trong giao dịch.
Nếu bạn có thắc mắc gì về số liệu, thông tin, phần nội dung liên quan đến Mitrade trong bài, vui lòng liên hệ chúng tôi qua email: . Nhóm Mitrade sẽ kiểm duyệt lại nội dung một cách kỹ lưỡng để tiếp tục nâng cao chất lượng của bài viết.


