
Dự báo kết quả kinh doanh quý 1 của Cisco: Doanh thu dự kiến tăng 22%, mục tiêu giá cao nhất của Phố Wall ở mức $170
TradingKey - Cisco (CSCO) sẽ công bố kết quả tài chính quý 1 năm tài chính 2027 sau khi thị trường chứng khoán Mỹ đóng cửa vào ngày 12 tháng 11 theo giờ miền Đông, đồng thời tổ chức cuộc họp công bố kết quả kinh doanh vào lúc 16:30 cùng ngày. Kỳ báo cáo của quý này đã kết thúc vào ngày 24 tháng 10.
Tính đến thời điểm đóng cửa phiên giao dịch ngày 10 tháng 11, giá cổ phiếu Cisco đứng ở mức $98.15. Các trọng tâm chính của báo cáo kết quả kinh doanh lần này bao gồm đơn đặt hàng cơ sở hạ tầng AI từ các nhà cung cấp dịch vụ đám mây lớn, mức tăng trưởng doanh thu thiết bị mạng tốc độ cao và tác động của doanh số sản phẩm liên quan đến AI đối với biên lợi nhuận gộp tổng thể.
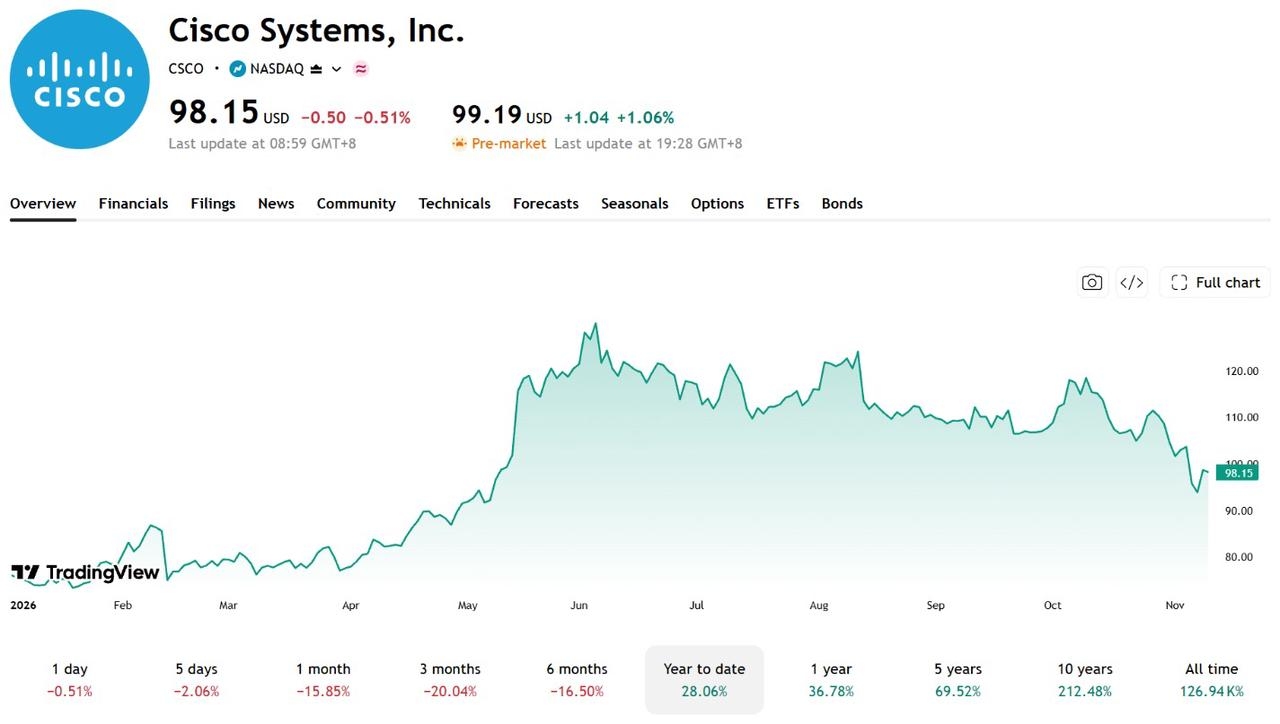
[Nguồn: TradingView]
Cisco chủ yếu cung cấp thiết bị chuyển mạch, bộ định tuyến, thiết bị mạng trung tâm dữ liệu, các giải pháp an ninh mạng và phần mềm cộng tác. Khi các nhà cung cấp dịch vụ đám mây lớn tiếp tục mở rộng đầu tư vào các trung tâm dữ liệu AI, nhu cầu ngày càng tăng đối với các sản phẩm như thiết bị chuyển mạch tốc độ cao và thiết bị kết nối mạng được kỳ vọng sẽ trở thành động lực tăng trưởng mới cho Cisco.
Dự báo doanh thu tiệm cận mức trung vị trong định hướng của công ty
Thị trường kỳ vọng doanh thu quý này của Cisco đạt khoảng 18,12 tỷ USD, tăng khoảng 22% so với cùng kỳ năm trước, cùng EPS non-GAAP đạt khoảng 1,32 USD. Trước đó, công ty đã đưa ra dự báo doanh thu quý 1 từ 18 tỷ USD đến 18,2 tỷ USD và EPS non-GAAP từ 1,32 USD đến 1,34 USD.
Kỳ vọng doanh thu nằm gần mức trung vị của khoảng dự báo, trong khi kỳ vọng EPS lại ở cận dưới của biên độ này. Trọng tâm của báo cáo kết quả kinh doanh lần này sẽ là liệu các đơn đặt hàng AI có duy trì được đà tăng trưởng hay không, cũng như tác động từ doanh số của các sản phẩm liên quan đến biên lợi nhuận gộp.
Nhìn lại quý trước, doanh thu của Cisco tăng 18% so với cùng kỳ năm trước lên 17,252 tỷ USD, và EPS non-GAAP tăng 23% lên 1,22 USD. Xét theo từng mảng kinh doanh, doanh thu mảng mạng tăng 28% lên 9,791 tỷ USD, trong khi doanh thu từ các mảng bảo mật, cộng tác và khả năng quan sát (observability) lần lượt tăng 14%, 12% và 6%.
Các đơn đặt hàng hạ tầng AI ghi nhận kết quả rất khả quan, với các đơn hàng trong quý 4 từ các hyperscaler đạt 4 tỷ USD và tổng đơn hàng lũy kế cho năm tài chính 2026 đạt 9,3 tỷ USD.
Tuy nhiên, biên lợi nhuận gộp tổng thể non-GAAP trong quý trước đã giảm từ 68,4% xuống 66,3%, trong khi biên lợi nhuận gộp mảng sản phẩm giảm từ 67,5% xuống 64,8%. Trong quý này, tâm điểm chú ý sẽ là liệu đà tăng trưởng của mảng kinh doanh AI có thể thúc đẩy doanh thu tăng cao hơn, đồng thời giúp biên lợi nhuận gộp ổn định trở lại hay không.
Điểm nhấn kết quả kinh doanh chính: Tăng trưởng đơn hàng AI và áp lực biên lợi nhuận gộp
Trong quý trước, Cisco đã nhận được khoảng 4 tỷ USD đơn hàng cơ sở hạ tầng AI từ các nhà cung cấp dịch vụ đám mây quy mô siêu lớn (hyperscaler), nâng tổng đơn hàng trong năm tài chính 2026 lên 9,3 tỷ USD, với khoảng 4 tỷ USD doanh thu liên quan thực tế đã được ghi nhận cho cả năm.
Công ty kỳ vọng doanh thu từ cơ sở hạ tầng AI sẽ tăng lên 7,5 tỷ USD trong năm tài chính 2027. Các trọng tâm chính trong báo cáo kết quả kinh doanh lần này bao gồm quy mô các đơn hàng mới, tiến độ bàn giao và việc liệu tăng trưởng doanh thu có đáp ứng được kỳ vọng hay không.
Mảng kinh doanh thiết bị mạng cũng rất đáng chú ý. Trong quý trước, đơn đặt hàng sản phẩm mạng của Cisco đã tăng 40% so với cùng kỳ năm trước, với tổng đơn hàng sản phẩm tăng 35%; ngay cả khi loại trừ các khách hàng đám mây quy mô siêu lớn, đơn hàng sản phẩm vẫn tăng 25%. Trong quý này, điều quan trọng cần theo dõi là liệu đà tăng trưởng đơn hàng có thể tiếp tục và thúc đẩy doanh thu mảng thiết bị mạng tăng cao hơn hay không.
Về biên lợi nhuận gộp, Cisco dự báo biên lợi nhuận gộp non-GAAP quý 1 sẽ ở mức 65% đến 66%, giảm so với mức 66,3% của quý trước, cùng dự báo biên lợi nhuận hoạt động non-GAAP ở mức 35,5% đến 36,5%.
Tỷ trọng doanh số phần cứng AI ngày càng tăng và chi phí linh kiện gia tăng có thể tiếp tục gây áp lực lên biên lợi nhuận gộp, và kết quả thực tế sẽ tác động đến cách thị trường nhìn nhận về khả năng sinh lời của công ty.
Ngoài ra, RPO của Cisco đạt 46,7 tỷ USD vào cuối quý trước, tăng 7% so với cùng kỳ năm trước, trong đó RPO sản phẩm tăng 9%. Báo cáo kết quả kinh doanh lần này cũng cần theo dõi chặt chẽ những thay đổi trong lượng đơn hàng tồn đọng và dự báo cho cả năm. Hiện công ty dự phóng doanh thu năm tài chính 2027 đạt từ 72,2 tỷ USD đến 73,4 tỷ USD và EPS non-GAAP từ 5,05 USD đến 5,11 USD.
Giá mục tiêu cao nhất của Phố Wall ở mức 170 USD
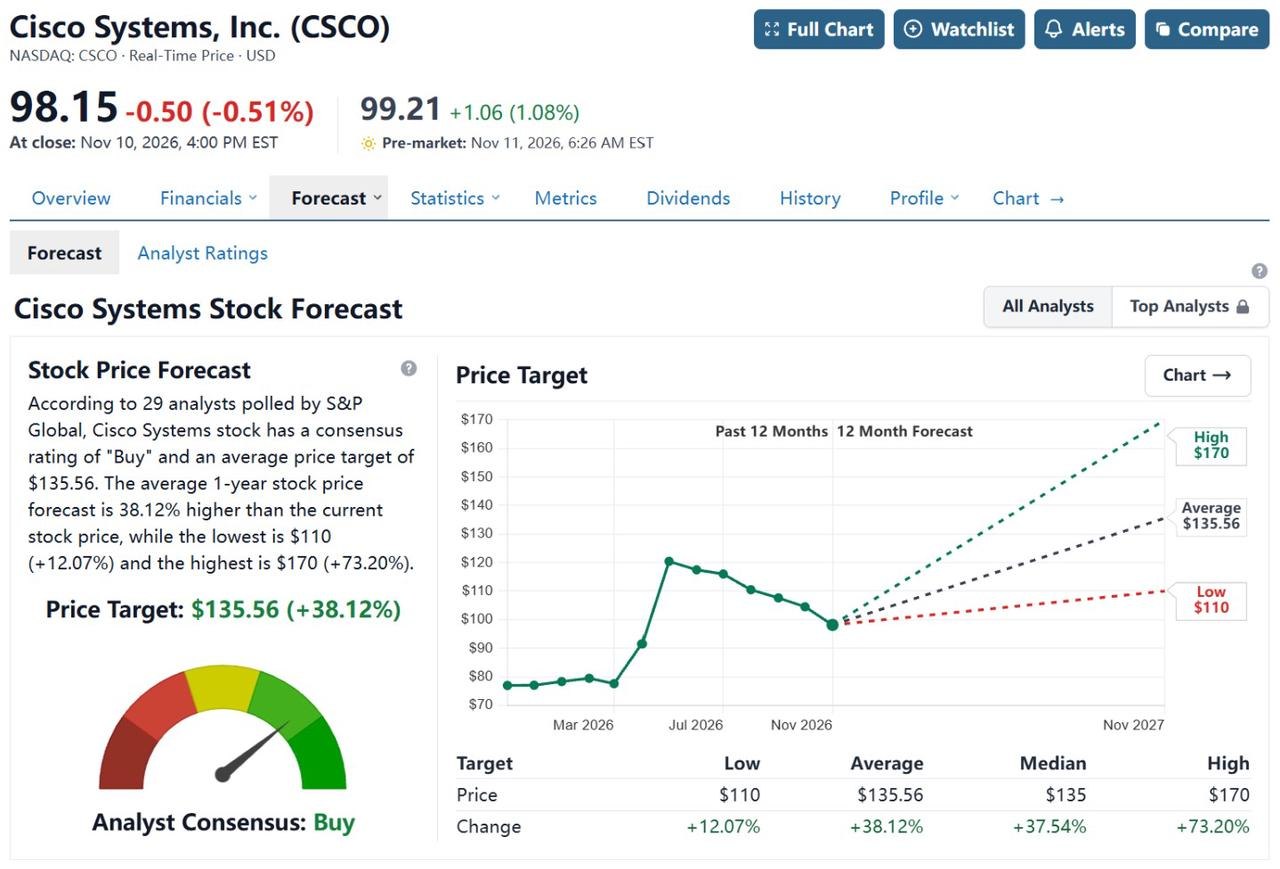
[Nguồn: StockAnalysis]
Theo dữ liệu do StockAnalysis tổng hợp từ 29 nhà phân tích, mức giá mục tiêu trung bình trong 12 tháng của Cisco là $135,56, tương ứng với tiềm năng tăng giá 38,12% so với mức hiện tại, trong đó mức giá mục tiêu cao nhất là $170.
BofA Securities duy trì khuyến nghị "Mua" cùng mức giá mục tiêu $150, với luận điểm cốt lõi xoay quanh sự lạc quan về đà tăng trưởng đơn hàng thiết bị mạng được thúc đẩy bởi nhu cầu hạ tầng AI, cũng như các cơ hội kinh doanh của Cisco tại thị trường mạng trung tâm dữ liệu AI. Trong khi đó, Morgan Stanley đã hạ khuyến nghị đối với cổ phiếu này xuống "Equal-weight" vào ngày 5 tháng 11 và hạ giá mục tiêu từ $135 xuống $120, chủ yếu viện dẫn những lo ngại về việc kỳ vọng của thị trường đang ở mức cao và áp lực kéo giảm tiềm tàng lên biên lợi nhuận gộp do tỷ trọng doanh số phần cứng AI gia tăng.
Nếu các đơn đặt hàng AI mới tiếp tục tăng trưởng, doanh thu đạt cận trên của khoảng dự báo và biên lợi nhuận gộp duy trì ổn định trong phạm vi kỳ vọng, cổ phiếu có thể tìm được lực đỡ. Ngược lại, nếu việc bàn giao đơn hàng không đạt kỳ vọng hoặc biên lợi nhuận gộp thấp hơn mức dự báo, cổ phiếu vẫn có thể chịu áp lực sau khi công bố kết quả kinh doanh, ngay cả khi doanh thu đạt mục tiêu.
Bài viết đề xuất


