
Dự báo giá cổ phiếu Costco: Giảm xuống 895 USD trước kỳ báo cáo kết quả kinh doanh, cổ phiếu COST có đáng mua vào lúc này?
TradingKey - Costco (COST) sẽ công bố kết quả tài chính quý 4 năm tài chính 2026 sau khi thị trường Mỹ đóng cửa vào ngày 24 tháng 9. FactSet dự báo doanh thu trong quý của công ty sẽ đạt 94,86 tỷ USD và lợi nhuận trên mỗi cổ phiếu đạt 6,53 USD. Bên cạnh kết quả kinh doanh, số lượng hội viên, tỷ lệ gia hạn và liệu ban lãnh đạo có phát tín hiệu chia cổ tức đặc biệt hay không cũng sẽ là những yếu tố then chốt ảnh hưởng đến giá cổ phiếu.
Trước thời điểm công bố kết quả kinh doanh, diễn biến cổ phiếu của Costco khá yếu. Tính đến ngày 18 tháng 9, cổ phiếu của công ty đóng cửa ở mức 895,31 USD, giảm hơn 2% trong 5 phiên giao dịch gần nhất và điều chỉnh khoảng 18% so với mức đỉnh kỷ lục thiết lập vào tháng 5.
Những điểm cần theo dõi trong báo cáo kết quả kinh doanh của Costco
Costco đã công bố trước dữ liệu doanh số quý 4, do đó điểm đáng chú ý nhất trong báo cáo kết quả kinh doanh lần này không phải là doanh thu, mà là liệu doanh số này có thể chuyển hóa thành lợi nhuận cao hơn hay không.
Doanh thu thuần quý 4 của công ty đạt 93,9 tỷ USD, tăng 11,3% so với cùng kỳ năm ngoái, trong khi doanh số cùng cửa hàng tại Mỹ tăng 10,7%. Nếu loại trừ ảnh hưởng của giá xăng và tỷ giá hối đoái, doanh số cùng cửa hàng tổng thể tăng 6,7% và doanh số kênh kỹ thuật số tăng 19,8%. Doanh thu thuần cả năm tài chính 2026 đạt 297,3 tỷ USD, tăng 10,2% so với cùng kỳ. Số liệu doanh số chính thức của Costco cho thấy lượng khách hàng ghé thăm và nhu cầu trực tuyến tiếp tục tăng trưởng.
Vì mức dự báo doanh thu đồng thuận của thị trường là 94,86 tỷ USD khá sát với doanh thu thuần 93,9 tỷ USD đã báo cáo, kết quả cuối cùng sẽ phụ thuộc phần lớn vào doanh thu từ phí hội viên. Các nhà đầu tư cần tập trung vào số lượng hội viên trả phí, tỷ lệ gia hạn tại thị trường Mỹ và Canada, cũng như liệu tỷ trọng hội viên cấp cao (Executive Members) có tiếp tục tăng hay không.
Phí hội viên là nguồn quan trọng tạo nên chất lượng lợi nhuận của Costco. Công ty thu hút khách hàng thông qua mức chênh lệch giá bán sản phẩm thấp, sau đó tạo ra lợi nhuận ổn định nhờ tận dụng tỷ lệ gia hạn cao và quy mô hội viên lớn. Mô hình này không chỉ tăng cường khả năng giữ chân khách hàng, mà còn giúp Costco thương lượng mức giá thấp hơn từ các nhà cung cấp dựa trên quy mô mua hàng khổng lồ của mình.
Liệu cổ tức đặc biệt có là chất xúc tác tăng trưởng tiềm năng?
Bên cạnh các báo cáo kết quả kinh doanh, một khoản cổ tức đặc biệt có thể là động lực tăng trưởng tiềm năng trực tiếp hơn đối với giá cổ phiếu của Costco.
Costco trên thực tế có lịch sử định kỳ chi trả các khoản cổ tức đặc biệt lớn cho cổ đông. Công ty đã trả cổ tức đặc biệt 5 USD mỗi cổ phiếu vào năm 2015, tăng lên 7 USD vào năm 2017 và tiếp tục tăng lên 10 USD vào năm 2020; gần đây nhất, công ty đã thông báo mức cổ tức đặc biệt 15 USD mỗi cổ phiếu vào tháng 12/2023, vốn đã được chi trả vào tháng 1/2024.
Do đó, tính đến năm 2026, sẽ là gần ba năm trôi qua kể từ đợt cổ tức đặc biệt gần nhất. Các bên tham gia thị trường hiện đang bắt đầu đặt cược trở lại vào đợt chi trả lớn tiếp theo.
Bank of America cho rằng Costco có thể công bố khoản cổ tức đặc biệt trong các quý tới và ước tính số dư tiền mặt trong quý 4 tài chính của công ty vào khoảng 20,4 tỷ USD. Trong khi đó, Barron's dẫn quan điểm từ thị trường lưu ý rằng, nếu ngoại suy từ mô hình tăng trưởng của các đợt cổ tức đặc biệt trước đây, đợt này có thể đạt khoảng 22 USD mỗi cổ phiếu.
Ngoài ra, thời điểm trong lịch sử cho thấy các đợt cổ tức đặc biệt trước đây của Costco không được chi trả theo một chu kỳ cố định nghiêm ngặt; do đó, không thể chỉ đơn giản giả định rằng 'khoản chi trả sẽ được đảm bảo sau ba năm'. Tuy nhiên, nếu công ty cho biết trong báo cáo kết quả kinh doanh hoặc cuộc họp đàm thoại rằng dự trữ tiền mặt tiếp tục tăng, thị trường có thể diễn giải đây là tín hiệu cho thấy tiềm năng hoàn trả vốn cao hơn trong tương lai.
Costco có đáng mua vào lúc này không?
Các lợi thế cạnh tranh cốt lõi của Costco vẫn rất vững chắc. Mô hình thẻ hội viên giúp tạo ra nguồn doanh thu định kỳ cao, danh mục sản phẩm tinh giản giúp nâng cao quy mô mua hàng cùng hiệu quả tồn kho, và nhãn hàng riêng Kirkland tiếp tục củng cố khả năng định giá. Trong các giai đoạn kinh tế tăng trưởng chậm lại, người tiêu dùng thường ưu tiên yếu tố giá trị so với chi phí bỏ ra, điều này cũng mang lại cho Costco những đặc tính phòng thủ nhất định.
Vấn đề chính nằm ở mức định giá của cổ phiếu. Mặc dù giá cổ phiếu đã điều chỉnh khoảng 18% từ đỉnh, hệ số P/E hiện tại của Costco vẫn ở mức gần 45 lần, cao hơn đáng kể so với mức khoảng 23 lần của chỉ số S&P 500. Mức định giá cao như vậy đòi hỏi công ty không chỉ duy trì kết quả kinh doanh vững chắc, mà còn phải đồng thời cải thiện tốc độ tăng trưởng hội viên, doanh số bán hàng trên cùng cửa hàng và biên lợi nhuận. Nếu tỷ lệ gia hạn thẻ giảm hoặc lợi nhuận thấp hơn một chút so với kỳ vọng, giá cổ phiếu có thể tiếp tục chịu áp lực.
Theo dữ liệu từ TipRanks, trong số 20 chuyên gia phân tích theo dõi Costco trong ba tháng qua, có 15 người khuyến nghị Mua, 4 người khuyến nghị Nắm giữ và 1 người khuyến nghị Bán. Giá mục tiêu trung bình 12 tháng là 1.088,89 USD, với mức cao nhất là 1.275 USD và mức thấp nhất là 781 USD.
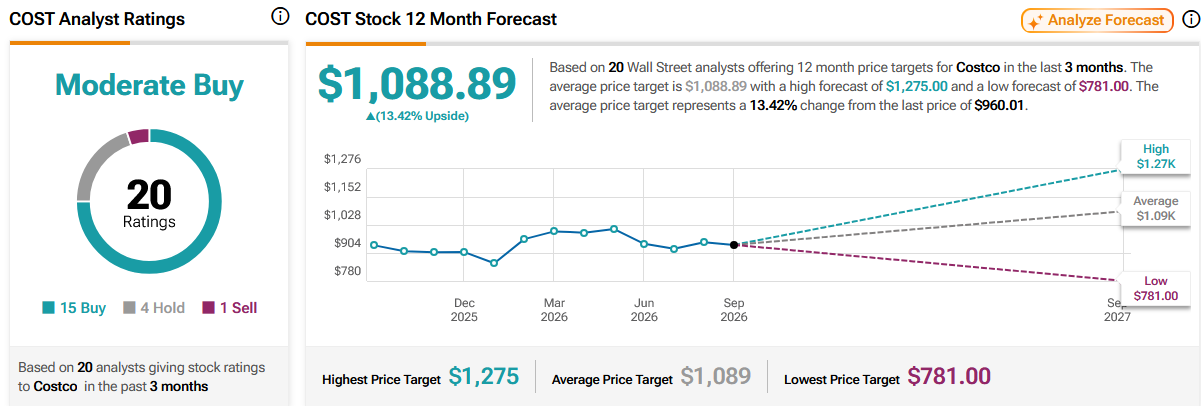
Nguồn: TipRanks
Costco vẫn là một nhà bán lẻ chất lượng cao đáng chú ý trong dài hạn, nhưng mức giá quanh 895 USD không thể coi là bị định giá thấp đáng kể. Đối với các nhà đầu tư chú trọng đến biên độ an toàn, việc giải ngân tỷ trọng lớn ngay một lần trước kỳ báo cáo kết quả kinh doanh tiềm ẩn rủi ro cao; phương án hợp lý hơn là chờ đợi sự xác nhận từ dữ liệu kết quả kinh doanh và số lượng hội viên, hoặc giải ngân theo từng đợt.
Bài viết đề xuất


