
Cổ phiếu chip nhớ tăng vọt, Micron tăng 11% khi Morgan Stanley nhận định nhịp điều chỉnh định giá giúp cải thiện tỷ lệ rủi ro/lợi nhuận của cổ phiếu chip nhớ
TradingKey - Vào ngày 11/11 theo giờ miền Đông, nhóm cổ phiếu chip nhớ đã tăng vọt, trong đó SanDisk (SNDK) tăng 13.95%, Micron Technology (MU) tăng 11.03%, Seagate Technology (STX) tăng 9.94%, SK Hynix (SKHY) tăng 9.40%, và Western Digital (WDC) tăng 7.50%. Sau đợt điều chỉnh kéo dài một tháng, Morgan Stanley nhận định rằng sự phân kỳ rõ rệt đã xuất hiện giữa các đơn đặt hàng trong chuỗi cung ứng và tâm lý thị trường vốn, đồng thời nhịp điều chỉnh định giá đã giúp cải thiện tỷ lệ rủi ro - lợi nhuận của nhóm cổ phiếu chip nhớ, trong đó tổ chức này đặc biệt lạc quan về Micron Technology và SanDisk.
Chuyên gia phân tích Joseph Moore của Morgan Stanley chỉ ra rằng mức độ khả kiến trong mảng kinh doanh hạ tầng AI vẫn đặc biệt vững chắc. Các cuộc thảo luận của tổ chức này với khách hàng cho thấy những doanh nghiệp có tiềm lực vốn dồi dào vẫn cam kết mạnh mẽ trong việc thực hiện các kế hoạch đầu tư nhiều năm, với các đơn đặt hàng mới liên tục đổ vào công suất vốn đã được đặt trước. Ngay cả các nhà cung cấp dịch vụ đám mây mới nổi đang đối mặt với chi phí huy động vốn cao hơn cũng đang gặp phải tình trạng thiếu hụt nguồn cung năng lực tính toán.
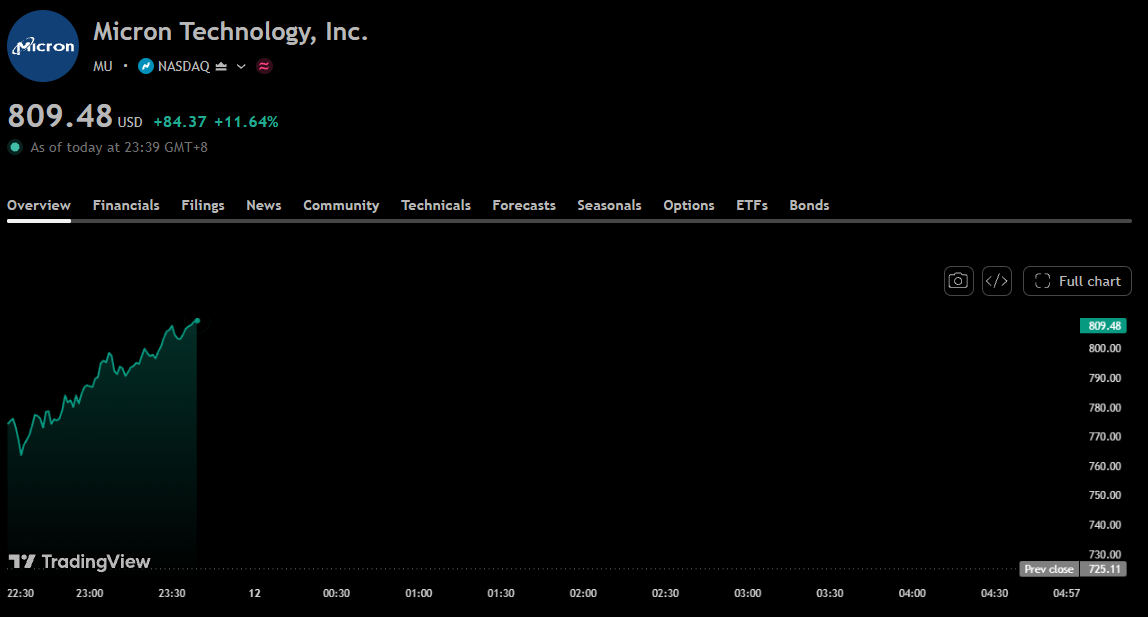
Biểu đồ giá cổ phiếu Micron, Nguồn: TradingView
Những phản hồi này tạo lực đỡ cho nhu cầu chip nhớ. Việc tiếp tục triển khai các máy chủ AI và bộ tăng tốc đòi hỏi các thiết bị bộ nhớ và lưu trữ đi kèm; tổ chức này nhận thấy mức độ sử dụng token tính toán AI tiếp tục tăng trưởng nhanh chóng, tổng chi tiêu liên quan đã phục hồi về các mức đỉnh lịch sử, và giá thuê GPU phổ thông vẫn tương đối vững chắc. Ít nhất là dựa trên các chỉ báo này, những lo ngại của thị trường vẫn chưa biến thành sự sụt giảm nhu cầu trên diện rộng.
Thị trường hiện tập trung nhiều nhất vào các hạn chế về quỹ đất, nguồn điện và cơ sở vật chất. Morgan Stanley thừa nhận rằng tình trạng chậm triển khai tại các bang như Texas và Ohio chỉ là những gián đoạn mang tính cục bộ, nhưng cho rằng điểm nghẽn chính cho đến năm 2027 vẫn sẽ là nguồn cung bán dẫn: ngay cả trong những không gian đã được phê duyệt, khách hàng vẫn thiếu hụt chip để hoàn tất việc triển khai. Trong khi đó, các công ty đang tích cực tìm kiếm các địa điểm thay thế tại các bang khác và bên ngoài nước Mỹ.
Dựa trên đánh giá này, sự chậm trễ ở một số dự án nhiều khả năng chỉ làm thay đổi tiến độ giao thiết bị hơn là xóa bỏ hoàn toàn nhu cầu mua sắm. Việc xây dựng theo từng giai đoạn cũng có thể kéo dài chu kỳ nhu cầu đối với các nhà cung cấp thượng nguồn. Đối với các nhà sản xuất chip nhớ, mấu chốt nằm ở việc liệu các đơn hàng có tiếp tục được thực hiện khi các dự án điều chỉnh hay không, và liệu diễn biến cung - cầu ở các danh mục sản phẩm khác nhau có thể hỗ trợ giá bán trung bình và biên lợi nhuận hay không.
Về phân bổ theo phân ngành, Morgan Stanley xếp nhóm chip nhớ là lĩnh vực được ưa chuộng thứ hai sau năng lực tính toán, cho rằng mức định giá bị nén lại đã tạo ra dư địa tăng giá đáng kể, đồng thời duy trì quan điểm tích cực tương đương đối với cả Micron và SanDisk. Tổ chức này cũng lưu ý rằng dòng tiền tự do tích lũy trong chu kỳ này đang được sử dụng để mua lại cổ phiếu. Nếu các công ty có thể tiếp tục tạo ra tiền mặt và giảm lượng cổ phiếu lưu hành, điều này sẽ tạo thêm lực đỡ cho thu nhập trên mỗi cổ phần và lợi nhuận của cổ đông.
Tuy nhiên, Morgan Stanley vẫn duy trì kịch bản cơ sở là ngành này sẽ dao động trong biên độ: các yếu tố cơ bản trong kinh doanh ngắn hạn tạo lực đỡ hạn chế đà giảm giá của cổ phiếu, trong khi tâm lý thị trường vốn và các hạn chế về xây dựng lại kìm hãm sự phục hồi của định giá. Yếu tố thực sự có thể phá vỡ luận điểm này là nếu khách hàng bắt đầu cắt giảm mua sắm, khiến mức lợi nhuận hiện tại trở thành đỉnh chu kỳ. Tổ chức này tin rằng phản hồi từ chuỗi cung ứng hiện tại vẫn tiếp tục củng cố tính bền vững của nhu cầu, do đó nghiêng về phương án chủ động xây dựng vị thế khi nhóm ngành tiến gần vùng cận dưới của biên độ. Trong thời gian tới, xu hướng đơn hàng, giá bán và hiệu quả dòng tiền của các nhà sản xuất chip nhớ sẽ quyết định liệu đợt điều chỉnh này có thể chuyển hóa thành cơ hội đầu tư hay không.
Bài viết đề xuất


