


Liệu cổ phiếu Mỹ có tăng sau bầu cử giữa kỳ? Phân tích dữ liệu lịch sử bầu cử và mô hình thị trường
TradingKey - Khi cuộc bầu cử giữa kỳ tại Mỹ đang đến gần, bên cạnh việc tập trung vào kết quả bầu cử và tác động của chúng đối với các chính sách kinh tế, các nhà đầu tư cũng đang tìm kiếm các manh mối về xu hướng giai đoạn tiếp theo của thị trường chứng khoán Mỹ.
Mặc dù chỉ số S&P 500 vẫn ở gần mức cao kỷ lục, các cổ phiếu bán dẫn và cổ phiếu AI phổ biến gần đây đã trải qua một đợt điều chỉnh giảm đáng chú ý, và những lo ngại của thị trường về mức định giá cao, hiệu quả từ chi tiêu vốn cho AI cùng triển vọng lãi suất vẫn chưa lắng xuống.
Dữ liệu lịch sử đưa ra một câu trả lời tương đối lạc quan. Sau khi cuộc bầu cử giữa kỳ kết thúc, chứng khoán Mỹ thường bước vào giai đoạn tăng trưởng mạnh mẽ hơn. Tuy nhiên, quy luật này chủ yếu phản ánh sự giảm bớt bất ổn chính trị, kỳ vọng chính sách đi vào ổn định và lợi nhuận doanh nghiệp cải thiện, chứ không có nghĩa là thị trường chắc chắn sẽ tăng.
Chứng khoán Mỹ thường tăng điểm mạnh sau các cuộc bầu cử giữa kỳ
Theo số liệu thống kê từ Matt Cerminaro, người sáng lập Exhibit A, kể từ năm 1950, chỉ số S&P 500 đạt mức tăng trung bình 15,5% từ Ngày Bầu cử Giữa kỳ đến ngày 30/6 của năm tiếp theo. Một nghiên cứu khác của JPMorgan cũng cho thấy kể từ năm 1950, S&P 500 đều mang lại tỷ suất sinh lời dương trong 12 tháng sau mỗi cuộc bầu cử giữa kỳ, với mức tăng trung bình khoảng 15%.
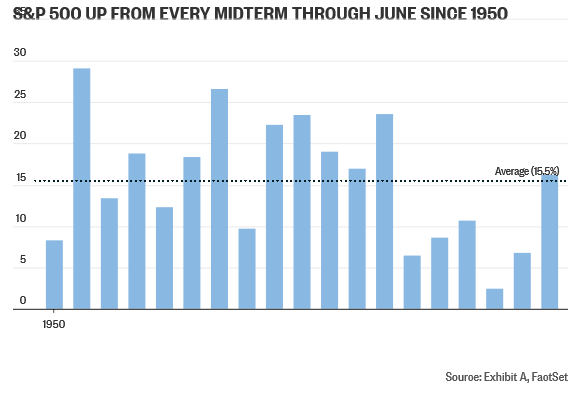
Nếu thu hẹp khoảng thời gian quan sát xuống 6 tháng sau bầu cử, quy luật mang tính mùa vụ này cũng thể hiện rõ ràng không kém. Kể từ khi chỉ số S&P 500 được thành lập vào năm 1957, chỉ số này chưa bao giờ ghi nhận tỷ suất sinh lời âm trong giai đoạn từ tháng 11 đến tháng 4 sau cuộc bầu cử giữa kỳ, và hiệu suất tổng thể của chỉ số vượt trội đáng kể so với cùng kỳ trong các năm khác của một nhiệm kỳ tổng thống.
Vì sao cổ phiếu Mỹ có khả năng tăng cao hơn sau cuộc bầu cử giữa kỳ
Sự suy giảm bất ổn chính trị là một yếu tố quan trọng giải thích mô hình này. Nghiên cứu của Terry Marsh, giáo sư danh dự ngành tài chính tại UC Berkeley, và Kam Fong Chan, giáo sư tại Đại học Western Australia, cho thấy Chỉ số Bất ổn Chính sách Kinh tế Mỹ thường tăng trong các tháng trước kỳ bầu cử giữa kỳ và giảm đáng kể sau cuộc bầu cử.
Sau khi kết quả bầu cử được công bố, các nhà đầu tư có thể đánh giá chính xác hơn về cấu trúc quyền lực tại Quốc hội cũng như hướng đi tương lai của chính sách thuế, chi tiêu tài khóa và quy định quản lý ngành. Khi rủi ro chính trị cần được phản ánh vào giá cổ phiếu giảm bớt, dòng vốn thường chảy trở lại các tài sản rủi ro như cổ phiếu.
Dữ liệu lịch sử cũng cho thấy thị trường không nhất quán ưu ái bất kỳ đảng chính trị đơn lẻ nào. So với chiến thắng của Đảng Cộng hòa hay Đảng Dân chủ, việc môi trường chính sách có ổn định hay không và cấu trúc quyền lực của chính phủ có rõ ràng hay không nhìn chung có tác động trực tiếp hơn đến giá tài sản. Nghiên cứu của Fidelity cho thấy hiệu suất yếu kém trong các năm bầu cử giữa kỳ thường gắn liền với sự gia tăng bất ổn chính sách chứ không phải do nhà đầu tư chỉ đơn thuần ủng hộ một đảng cụ thể.
Các yếu tố mùa vụ cũng mang lại tác động tích cực: giai đoạn từ tháng 11 sau kỳ bầu cử giữa kỳ đến tháng 4 năm sau vốn là thời kỳ tăng trưởng mạnh theo truyền thống của chứng khoán Mỹ. Sự lắng xuống của những bất ổn xung quanh cuộc bầu cử kết hợp với yếu tố mùa vụ thuận lợi khiến tỷ suất sinh lời lịch sử trong 6 tháng này trở nên đặc biệt đáng chú ý.
Vì sao năm thứ ba của nhiệm kỳ tổng thống thường đạt hiệu suất tốt nhất
Sau cuộc bầu cử giữa nhiệm kỳ, Mỹ sẽ bước vào năm thứ ba của nhiệm kỳ tổng thống 4 năm. Theo dữ liệu từ CFRA Research, chỉ số S&P 500 đạt mức tăng trung bình 16,3% trong năm thứ ba của nhiệm kỳ tổng thống, cao hơn mức 9,5% của năm đầu tiên, 3,8% của năm thứ hai và 6,8% của năm thứ tư.
Xét về hiệu suất theo quý, quý 4 của năm bầu cử giữa nhiệm kỳ tăng trung bình 6,4%, xếp thứ hai trong tất cả 16 quý của chu kỳ 4 năm; ngay sau đó, quý 1 của năm thứ ba đạt mức tăng trung bình 7%, trở thành quý tăng trưởng mạnh nhất trong lịch sử.
Mô hình này có thể liên quan đến chu kỳ chính sách: nhằm vận động cho cuộc bầu cử tổng thống tiếp theo, đảng cầm quyền thường thúc đẩy các chính sách trong nửa sau nhiệm kỳ để kích thích kinh tế, cải thiện việc làm hoặc nâng cao thu nhập hộ gia đình. Những biện pháp này dần phản ánh vào tiêu dùng, đầu tư và lợi nhuận doanh nghiệp, từ đó tạo lực đỡ nền tảng cho thị trường chứng khoán.
Tuy nhiên, kích thích tài khóa không phải là không có giá phải trả. Nếu các chính sách làm gia tăng hơn nữa thâm hụt, lạm phát và lợi suất trái phiếu kho bạc, các cổ phiếu tăng trưởng định giá cao thay vào đó có thể đối mặt với áp lực lớn hơn. Do đó, lợi thế lịch sử của năm thứ ba vẫn cần sự hỗ trợ từ môi trường lãi suất và lợi nhuận doanh nghiệp.
Liệu chứng khoán Mỹ có thể lặp lại mô hình lịch sử vào năm 2026
Một trong những lực cản lớn nhất của thị trường hiện nay là mặt bằng lãi suất cao. Ngay cả khi lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm từng có thời điểm giảm xuống dưới 5%, chi phí tài trợ dài hạn vẫn ở mức cao nhất trong nhiều năm. Lợi suất phi rủi ro cao hơn làm giảm sức hấp dẫn tương đối của cổ phiếu, đồng thời làm tăng chi phí cho các doanh nghiệp trong việc xây dựng trung tâm dữ liệu, mua sắm chip AI và mở rộng công suất sản xuất.
Tỷ suất sinh lời từ chi tiêu vốn cho AI cũng sẽ ảnh hưởng đến xu hướng thị trường sau bầu cử. Các công ty công nghệ lớn như Meta đang cam kết những khoản ngân sách khổng lồ để xây dựng hạ tầng tính toán, nhưng thị trường ngày càng tập trung vào thời điểm khoản chi tiêu vốn này có thể chuyển hóa thành doanh thu và dòng tiền tự do. Nếu mức tăng trưởng trong các mảng điện toán đám mây, quảng cáo và AI doanh nghiệp không đủ bù đắp chi phí khấu hao và chi phí tài trợ, định giá cổ phiếu công nghệ có thể tiếp tục chịu áp lực.
Đợt IPO sắp tới của Anthropic cũng có thể gia tăng áp lực hút thanh khoản đối với thị trường chứng khoán. Một đợt phát hành cổ phiếu lần đầu ra công chúng quy mô lớn đòi hỏi phải hấp thụ lượng thanh khoản đáng kể; nếu thời điểm này trùng với giai đoạn lãi suất cao và khẩu vị rủi ro suy giảm, biến động ngắn hạn trong ngành công nghệ có thể gia tăng hơn nữa.
Ở góc độ tương đối tích cực, lợi nhuận của các doanh nghiệp vốn hóa siêu lớn tại Mỹ vẫn duy trì sự kiên cường. Chỉ cần kỳ vọng lợi nhuận năm 2027 không bị điều chỉnh giảm đáng kể, sự tăng trưởng lợi nhuận doanh nghiệp có thể bù đắp một phần áp lực từ lãi suất và giá dầu. Xét tới việc các cổ phiếu công nghệ chiếm gần 40% tỷ trọng trong chỉ số S&P 500, để chỉ số này tái lập mức tăng lịch sử sau bầu cử, các gã khổng lồ công nghệ bao gồm Microsoft, Nvidia, Apple, Amazon và Meta vẫn sẽ cần tham gia vào đợt tăng giá này.
Nhìn chung, dữ liệu lịch sử sau các kỳ bầu cử giữa nhiệm kỳ của Mỹ khá lạc quan đối với thị trường chứng khoán Mỹ, nhưng yếu tố thực sự thúc đẩy thị trường không phải bản thân cuộc bầu cử, mà là sự sụt giảm bất ổn chính trị, kỳ vọng chính sách ổn định và sự tăng trưởng lợi nhuận doanh nghiệp. Mức tăng trung bình trong lịch sử khoảng 15% có thể đóng vai trò là cơ sở tham khảo cho việc nghiên cứu thị trường, nhưng không nên được coi là một dự báo chắc chắn. Khi cuộc bầu cử kết thúc, các nhà đầu tư vẫn sẽ cần theo dõi sát sao lợi suất trái phiếu Kho bạc, lạm phát, tỷ suất sinh lời từ đầu tư AI và định hướng lợi nhuận từ các công ty công nghệ lớn.
Bài viết đề xuất


