

Xem trước Báo cáo Kết quả Kinh doanh Q3 của Alphabet: Doanh thu Dự kiến Tăng 25%, Giá Mục tiêu Cao nhất từ Wall Street ở Mức $485
TradingKey - Alphabet (GOOGL) sẽ công bố kết quả tài chính quý 3 năm 2026 sau khi thị trường Mỹ đóng cửa vào ngày 28/10. Khi nhu cầu về hạ tầng AI tiếp tục gia tăng, Google Cloud đang trở thành động lực tăng trưởng mới của công ty, nhưng chi phí vốn được thúc đẩy bởi các trung tâm dữ liệu, máy chủ và chip tùy chỉnh cũng đang tăng lên nhanh chóng.
Theo kỳ vọng của thị trường, doanh thu quý 3 của Alphabet dự kiến đạt khoảng 127,9 tỷ USD, tăng gần 25% so với cùng kỳ năm trước; lợi nhuận trên mỗi cổ phiếu dự báo đạt khoảng 2,94 USD, thấp hơn đáng kể so với đà tăng trưởng thể hiện qua mức tăng doanh thu. Đáng chú ý, EPS quý 2 của Alphabet đã được thúc đẩy nhờ các khoản lợi nhuận đầu tư lớn, vì vậy khi so sánh hiệu quả lợi nhuận cốt lõi, không thể chỉ đánh giá sức khỏe hoạt động đơn thuần dựa trên sự thay đổi so với cùng kỳ của EPS được báo cáo.
Diễn biến giá cổ phiếu cũng phản ánh tâm lý thị trường đang thay đổi. Kể từ đầu tháng 10, các cổ phiếu công nghệ liên quan đến AI nhìn chung đều chịu áp lực khi các nhà đầu tư bắt đầu đánh giá lại tính hợp lý đằng sau việc các gã khổng lồ công nghệ liên tục gia tăng chi phí vốn. Mặc dù Alphabet sở hữu các nguồn doanh thu đa dạng như quảng cáo tìm kiếm, dịch vụ đăng ký và điện toán đám mây, dòng tiền và định giá vẫn có thể chịu áp lực nếu các khoản đầu tư vào hạ tầng AI tiếp tục vượt tốc độ tăng trưởng doanh thu.
Google Cloud vẫn là động lực tăng trưởng lớn nhất
Kết quả kinh doanh nổi bật nhất của Alphabet trong quý 2 đến từ Google Cloud, với doanh thu tăng 82% so với cùng kỳ năm ngoái lên 24,8 tỷ USD, vượt xa đáng kể tốc độ tăng trưởng chung của tập đoàn; lợi nhuận hoạt động đạt 8,8 tỷ USD, với biên lợi nhuận hoạt động tăng lên 35,6% từ mức 20,7% của cùng kỳ năm ngoái. Điều này cho thấy sự tăng trưởng của mảng kinh doanh điện toán đám mây không chỉ được thúc đẩy bởi việc mở rộng quy mô doanh thu, mà còn bắt đầu thể hiện khả năng sinh lời mạnh mẽ hơn.
Đáng chú ý hơn, nghĩa vụ thực hiện còn lại của Google Cloud đạt 514 tỷ USD, tăng hơn 50 tỷ USD chỉ trong một quý. Công ty dự kiến khoảng một nửa số tiền này sẽ được chuyển đổi thành doanh thu trong hai năm tới, mang lại khả năng dự báo đơn hàng cao cho mảng kinh doanh điện toán đám mây. Tuy nhiên, khối lượng đơn hàng tồn đọng khổng lồ này chỉ có thể được phản ánh thực sự trên báo cáo tài chính khi công suất trung tâm dữ liệu, nguồn cung chip và việc triển khai dự án được đồng bộ.
JPMorgan dự báo doanh thu quý 3 của Google Cloud có thể tăng gần gấp đôi so với cùng kỳ năm ngoái, đồng thời nâng giá mục tiêu đối với Alphabet từ 420 USD lên 425 USD. Nếu mảng kinh doanh điện toán đám mây tiếp tục duy trì tốc độ tăng trưởng gần 80% trong khi giữ biên lợi nhuận hoạt động ổn định ở mức khoảng 35%, điều đó sẽ cho thấy các khoản đầu tư của Alphabet vào hạ tầng AI đang mang lại hiệu quả doanh thu và lợi nhuận mạnh mẽ.
Quảng cáo tìm kiếm có thể gánh vác chi tiêu AI khổng lồ?
Google Search vẫn là nguồn lợi nhuận và dòng tiền quan trọng nhất của Alphabet. Trong quý 2, doanh thu Google Services tăng 15% lên 94,5 tỷ USD, với doanh thu từ Tìm kiếm và quảng cáo khác tăng 17% và doanh thu quảng cáo trên YouTube tăng 13%.
Khi AI Overviews và Gemini dần được tích hợp vào các sản phẩm tìm kiếm, thị trường lo ngại rằng AI trò chuyện có thể làm giảm lượt nhấp vào các trang web truyền thống, từ đó làm suy yếu giá trị thương mại của quảng cáo tìm kiếm. Alphabet cần chứng minh rằng AI tạo sinh, thay vì gây gián đoạn mảng kinh doanh tìm kiếm, thực chất lại thúc đẩy sự tương tác của người dùng, làm tăng các truy vấn thương mại và tạo ra những cơ hội quảng cáo mới.
Việc so sánh cùng kỳ năm trước trong quý 3 sẽ khó khăn hơn, do mức tăng trưởng doanh thu của Google Search trước đó đã chậm lại từ 19% xuống 17%. Nếu có thể duy trì mức tăng trưởng ở ngưỡng giữa hai chữ số trong quý này, công ty sẽ giúp xoa dịu những lo ngại về việc các chatbot AI làm phân tán lưu lượng truy cập tìm kiếm. Tuy nhiên, nếu đà tăng trưởng tìm kiếm chậm lại đáng kể, ngay cả kết quả hoạt động tích cực từ Google Cloud cũng có thể không bù đắp hoàn toàn áp lực lên mảng kinh doanh quảng cáo cốt lõi.
Các dịch vụ đăng ký trả phí như YouTube Music, YouTube Premium và Google One mang lại cho Alphabet nguồn doanh thu định kỳ bên cạnh mảng quảng cáo. Liệu mảng kinh doanh dịch vụ đăng ký có thể tiếp tục mở rộng hay không cũng sẽ ảnh hưởng đến đánh giá của thị trường về cơ cấu doanh thu và tính ổn định trong tăng trưởng của công ty.
Chi phí vốn và dòng tiền tự do vẫn là rủi ro lớn nhất
Alphabet đã nâng dự báo chi phí vốn năm 2026 từ mức 180 tỷ – 190 tỷ USD lên 195 tỷ – 205 tỷ USD. Chi phí vốn của công ty đạt 80,6 tỷ USD trong nửa đầu năm, tăng hơn gấp đôi so với mức 39,6 tỷ USD cùng kỳ năm ngoái, trong đó chi tiêu riêng trong quý 2 đạt khoảng 44,9 tỷ USD.
Dựa trên điểm trung vị của mức dự báo cả năm, chi phí vốn của Alphabet trong nửa cuối năm có thể tiến gần mốc 119 tỷ USD, tương đương mức trung bình khoảng 60 tỷ USD mỗi quý. Khi các trung tâm dữ liệu dần đi vào hoạt động, các chi phí liên quan đến khấu hao, năng lượng và bảo trì cũng sẽ từng bước ghi nhận vào báo cáo kết quả kinh doanh, có khả năng hạn chế sự mở rộng hơn nữa của biên lợi nhuận hoạt động.
Trong quý 2, dòng tiền tự do của Alphabet ghi nhận mức âm khoảng -5,9 tỷ USD, nguyên nhân chính khiến mối lo ngại của thị trường gia tăng đáng kể. Công ty cũng đã huy động vốn thông qua cổ phiếu phổ thông và cổ phiếu ưu đãi chuyển đổi bắt buộc, đồng thời lên kế hoạch triển khai một chương trình phát hành cổ phiếu theo giá thị trường mới. Đối với Alphabet, doanh nghiệp vốn từ lâu dựa vào việc mua lại cổ phiếu để giảm số lượng cổ phiếu lưu hành, nếu chi phí vốn bắt đầu phụ thuộc vào huy động vốn cổ phần, cả tăng trưởng thu nhập trên mỗi cổ phiếu và khả năng mua lại cổ phiếu đều có thể bị ảnh hưởng.
Trong khi đó, Phố Wall nhìn chung vẫn lạc quan về triển vọng trung và dài hạn của Alphabet. Theo TipRanks, trong số 26 nhà phân tích theo dõi cổ phiếu này trong 3 tháng qua, giá mục tiêu trung bình 12 tháng là 427,25 USD, với mức giá mục tiêu cao nhất là 485 USD và thấp nhất là 380 USD.
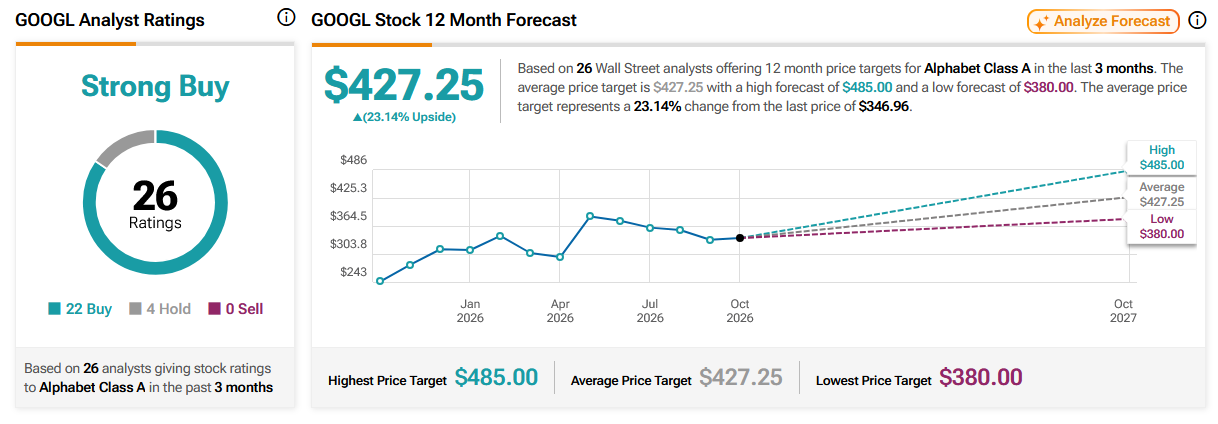
Nguồn: TipRanks
Bài viết đề xuất


