


Nokia giảm hơn 9% trước giờ giao dịch do lo ngại về đầu tư trung tâm dữ liệu AI đè nặng lên cổ phiếu thiết bị mạng quang
TradingKey - Trong phiên giao dịch tiền thị trường tại Mỹ ngày 14 tháng 9, tính đến thời điểm đưa tin, Nokia (NOK) đã giảm hơn 9% xuống 10,05 USD. Cổ phiếu phổ thông của công ty niêm yết tại Helsinki cũng giảm gần 9% trong cùng kỳ, với mức độ điều chỉnh trên cả hai sàn niêm yết là tương đương nhau.
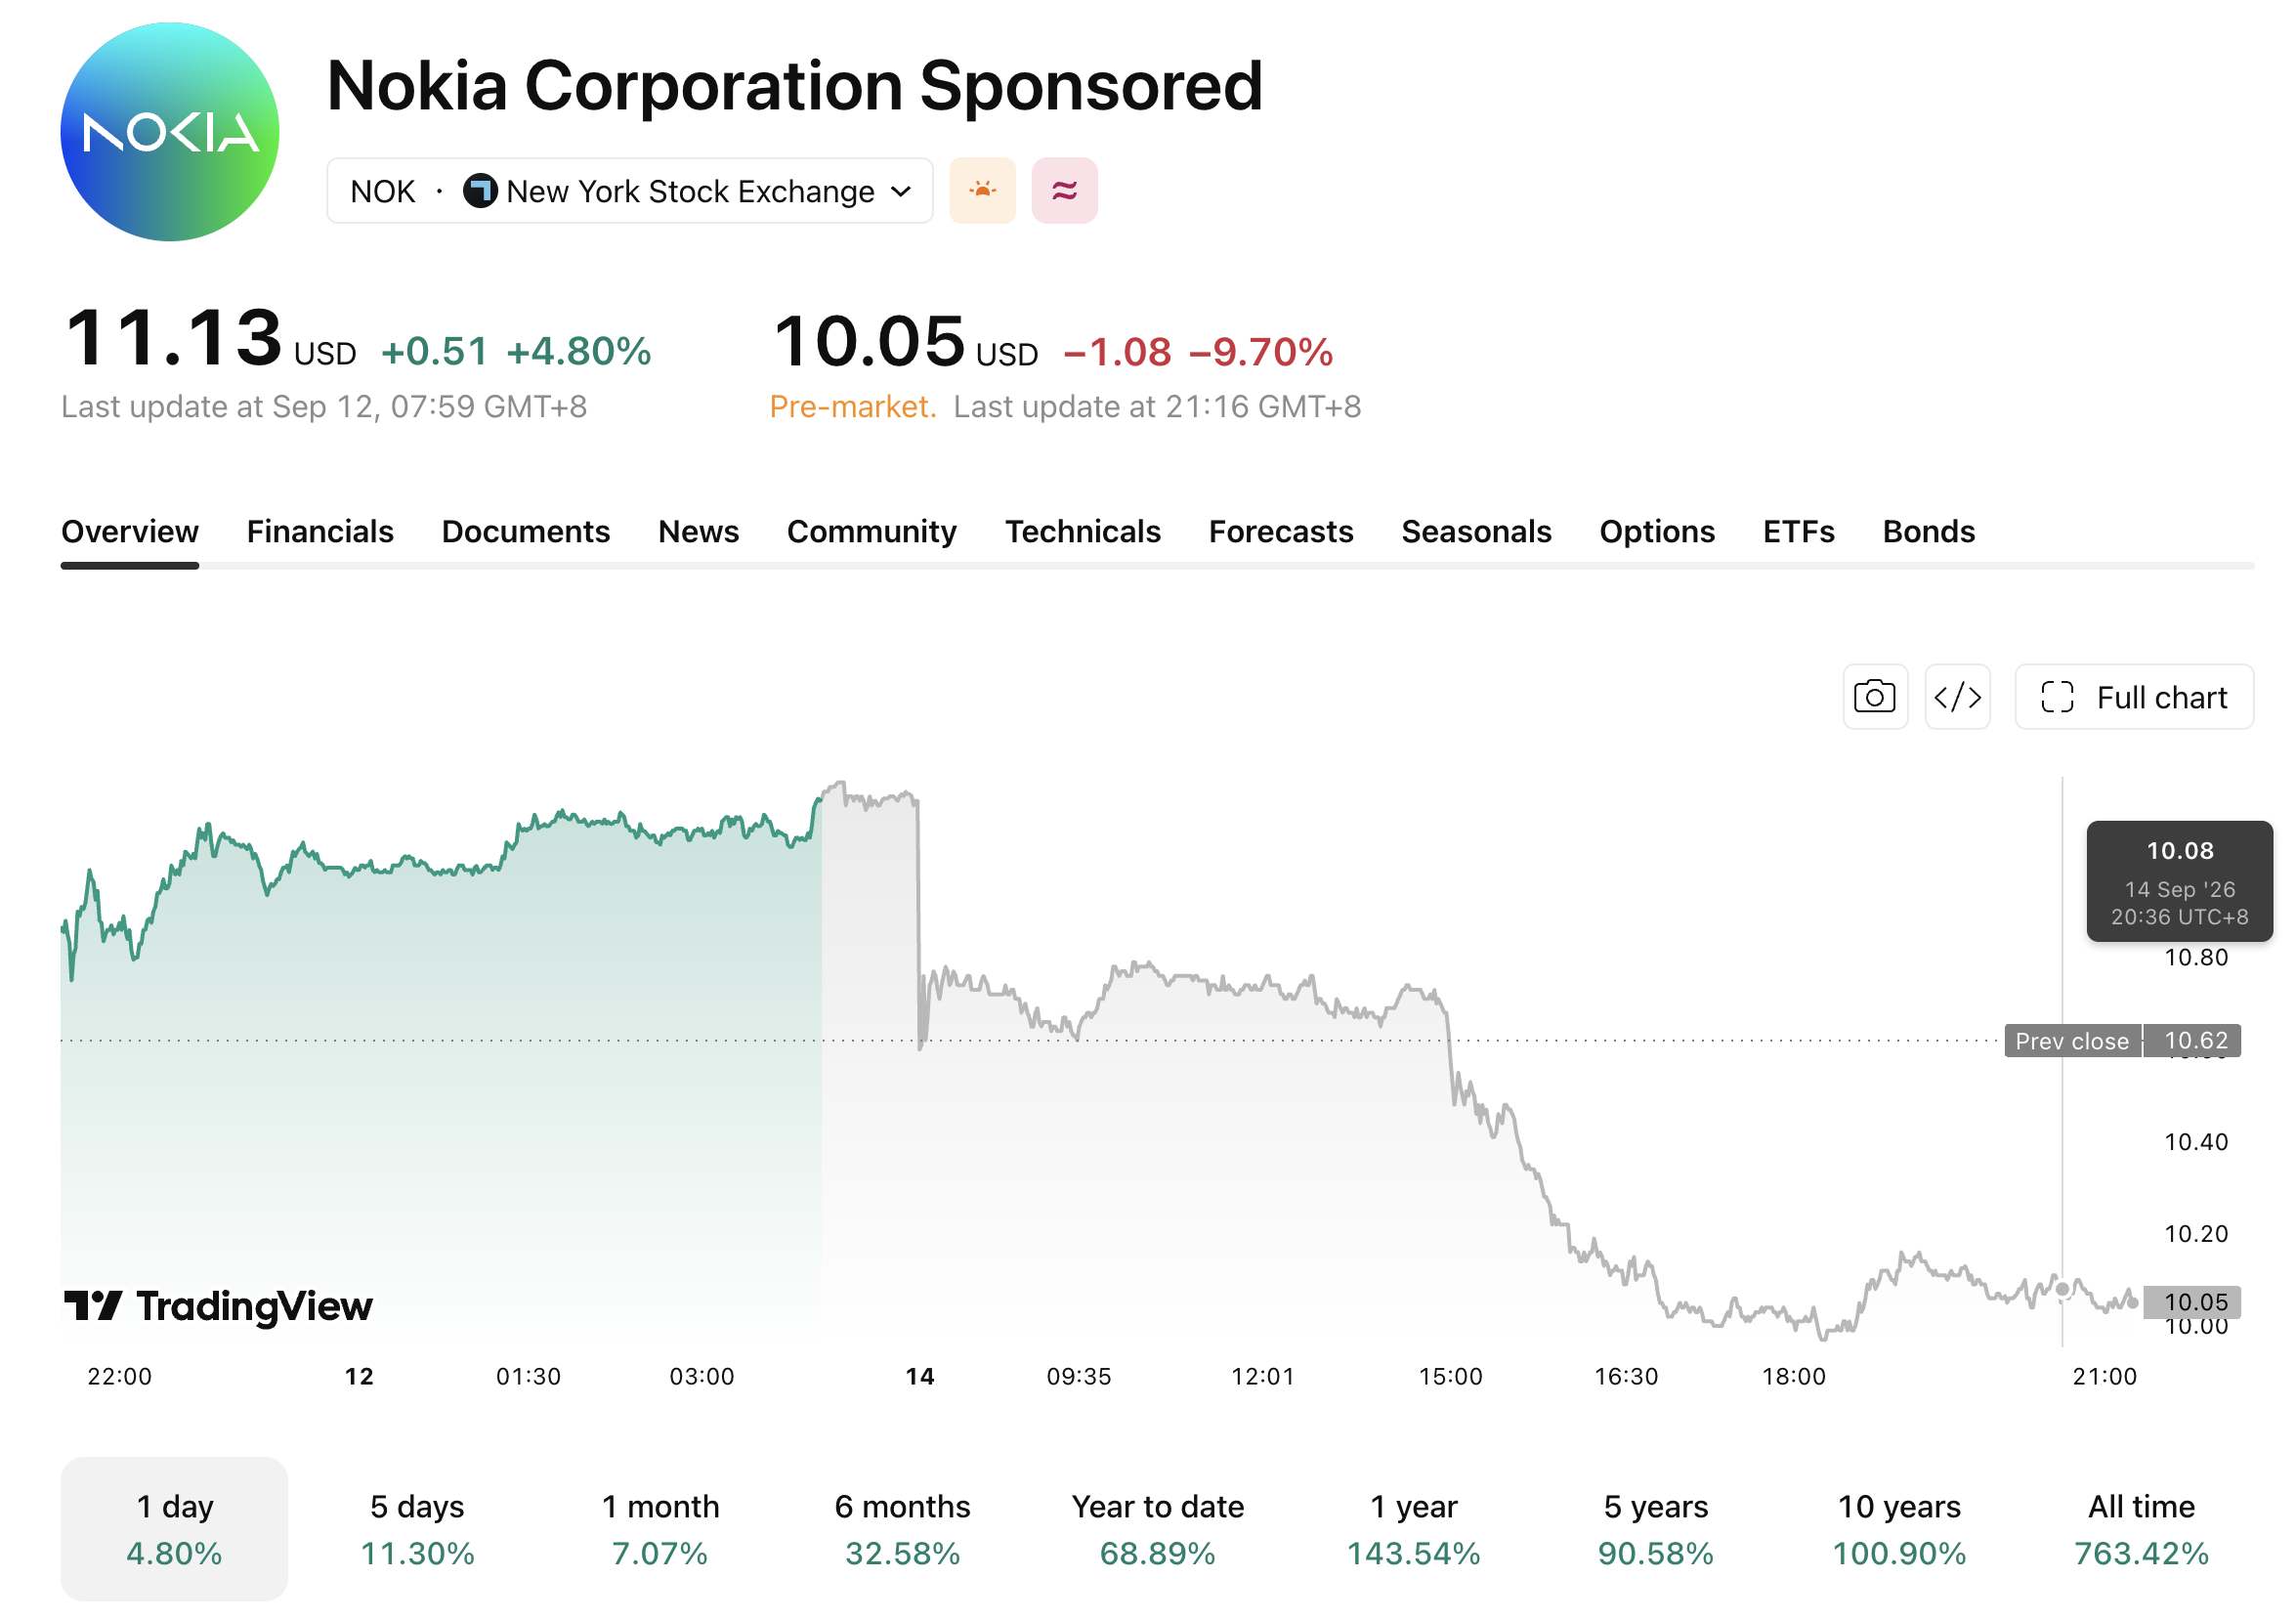
[Nguồn: TradingView]
Trong cùng thời gian này, Marvell Technology (MRVL), Intel (NVDA), Micron (MU), và Corning (GLW), cùng các cổ phiếu khác liên quan đến bán dẫn và hạ tầng AI, đã giảm mạnh, trong khi hợp đồng tương lai chỉ số Nasdaq 100 có thời điểm giảm khoảng 1,5%.
Trước đó, CEO Dario Amodei của Anthropic đã kêu gọi làm chậm tốc độ nâng cao năng lực của các mô hình AI tiên phong để có thêm thời gian cho việc nghiên cứu an toàn và đánh giá từ bên ngoài. CEO Sam Altman của OpenAI và Elon Musk sau đó đã bày tỏ sự ủng hộ.
Các tuyên bố này khiến thị trường phải đánh giá lại tốc độ phát triển mô hình tiên phong, thu hút sự chú ý đến triển vọng nhu cầu xây dựng trung tâm dữ liệu AI cũng như chip, mạng quang và thiết bị chuyển mạch.
Vì sao Nokia bị ảnh hưởng bởi đợt sụt giảm cổ phiếu AI?
Nokia tham gia vào quá trình phát triển hạ tầng AI thông qua các sản phẩm mạng quang, định tuyến IP, chuyển mạch trung tâm dữ liệu và kết nối (interconnect). Trong quý 2 năm 2026, doanh thu từ khách hàng AI và đám mây tăng trưởng mạnh mẽ, trở thành động lực tăng trưởng chính cho mảng kinh doanh Hạ tầng Mạng của công ty.
Trong quý này, doanh thu của Nokia từ khách hàng AI và đám mây đạt 446 triệu euro, tăng 103% so với cùng kỳ năm trước, hoặc tăng 105% tính theo tỷ giá cố định. Lượng đơn đặt hàng nhận được từ khách hàng AI và đám mây đạt 2,8 tỷ euro, trong đó công ty đảm bảo được các đơn hàng dài hạn ở cả mảng kinh doanh Mạng Quang và Mạng IP. Nokia dự kiến khoảng một nửa số đơn đặt hàng này sẽ chuyển hóa thành doanh thu trong 12 tháng tới.
Doanh thu mảng kinh doanh Hạ tầng Mạng của Nokia đạt 2,037 tỷ euro trong quý, tăng 12% so với cùng kỳ năm trước theo cả báo cáo thực tế và tính theo tỷ giá cố định. Trong đó, doanh thu từ Mạng Quang và Mạng IP tăng lần lượt 20% và 16% tính theo tỷ giá cố định.
Công ty dự kiến doanh thu Hạ tầng Mạng năm 2026 sẽ tăng từ 12% đến 14% tính theo tỷ giá cố định và phạm vi cố định, trong đó mảng Mạng Quang và Mạng IP kết hợp sẽ tăng từ 18% đến 20%. Sau các điều chỉnh kỹ thuật do hai mảng kinh doanh được phân loại là hoạt động đã chấm dứt, dự báo lợi nhuận hoạt động so sánh được cho cả năm là 2,1 tỷ đến 2,6 tỷ euro, trong khi các kỳ vọng hoạt động vẫn giữ nguyên.
Trong thời gian tới, các nhà đầu tư sẽ tập trung vào khả năng chuyển đổi doanh thu từ 2,8 tỷ euro đơn hàng của khách hàng AI và đám mây, việc mở rộng công suất mạng quang và kế hoạch đầu tư của các khách hàng AI và đám mây. Tốc độ giao đơn hàng và năng lực cung ứng sẽ là các yếu tố then chốt ảnh hưởng đến tăng trưởng doanh thu của mảng Hạ tầng Mạng.
Bài viết đề xuất


