

Cục Dự trữ Liên bang dự kiến sẽ nâng lãi suất sau năm cuộc họp giữ nguyên
- Cục Dự trữ Liên bang Mỹ được nhiều người dự đoán sẽ tăng lãi suất thêm 25 điểm cơ bản.
- Tóm tắt các dự báo kinh tế (SEP) đã được sửa đổi sẽ cung cấp những manh mối quan trọng về triển vọng chính sách tiền tệ.
- Đồng đô la Mỹ được dự báo sẽ biến động mạnh hơn trong cuộc họp báo của Chủ tịch Fed Warsh.
Cục Dự trữ Liên bang Mỹ (Fed) sẽ công bố quyết định lãi suất vào thứ Tư, sau một cuộc họp then chốt khác có thể cung cấp những thông tin quan trọng về triển vọng chính sách tiền tệ hướng tới cuối năm.
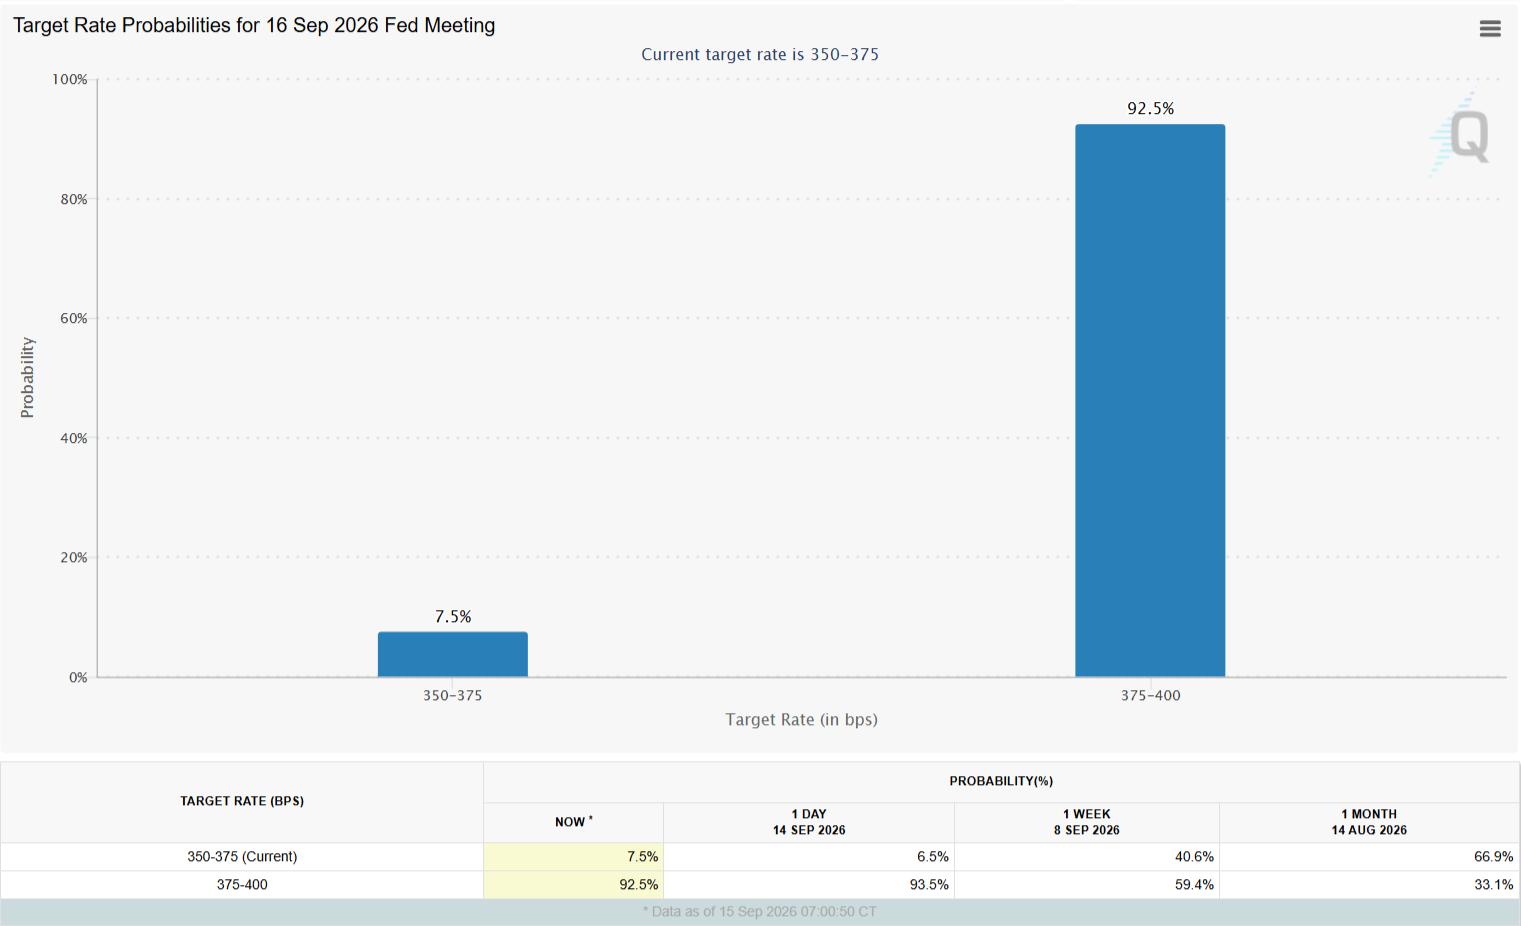
Các thị trường nhìn chung kỳ vọng Ủy ban Thị trường Mở Liên bang (FOMC) sẽ tăng lãi suất chính sách thêm 25 điểm cơ bản (bps) lên phạm vi 3,75%-4% sau khi chọn giữ nguyên trong 5 cuộc họp liên tiếp trước đó.
Quyết định này gần như đã được định giá hoàn toàn, với Công cụ CME FedWatch cho thấy chỉ khoảng 7,5% khả năng Fed tiếp tục giữ nguyên chính sách. Do đó, Tóm tắt các dự báo kinh tế (SEP) đã được sửa đổi và các bình luận của Chủ tịch Fed Kevin Warsh trong cuộc họp báo sau cuộc họp có thể cung cấp những manh mối quan trọng về triển vọng lãi suất và tác động đến định giá của đồng đô la Mỹ (USD).
Đầu tháng này, Thống đốc Fed Christopher Waller cho biết ông sẽ nghiêng về việc ủng hộ giữ nguyên chính sách nếu dữ liệu lạm phát tháng 8 xác nhận rằng áp lực lạm phát đang hạ nhiệt. Cục Thống kê Lao động Mỹ (BLS) hôm thứ Sáu báo cáo rằng lạm phát hàng năm, được đo bằng sự thay đổi của Chỉ số giá tiêu dùng (CPI), đã giữ ổn định ở mức 3,4% trong tháng 8, cho thấy không có tiến triển nào. Theo các chi tiết khác của báo cáo, CPI lõi, không bao gồm giá thực phẩm và năng lượng biến động mạnh, đã tăng 0,3% theo tháng, cao hơn mức kỳ vọng của thị trường là 0,2%. Những số liệu lạm phát này, kết hợp với báo cáo thị trường lao động tháng 8 ấn tượng, ghi nhận mức tăng 162K trong bảng lương phi nông nghiệp, đã tái khẳng định bước thắt chặt chính sách tiền tệ trong tháng 9.
Các nhà phân tích tại MUFG/BTMU lưu ý rằng, sau dữ liệu lạm phát Mỹ mạnh hơn, thị trường hiện kỳ vọng Fed sẽ "bắt đầu chu kỳ thắt chặt ngay trong tuần này," với "22bps tăng lãi suất đã được định giá cho cuộc họp FOMC tuần này so với khoảng 15bps một tuần trước."
Họ bổ sung rằng "mặc dù chưa thể chắc chắn rằng Fed sẽ bắt đầu tăng lãi suất trong tuần này, nhưng việc Fed giữ nguyên lãi suất sau những thông điệp gần đây sẽ là một bất ngờ lớn." Theo quan điểm của họ, "quyết định giữ nguyên lãi suất cũng sẽ đe dọa làm suy yếu uy tín chính sách của Fed trong bối cảnh ngày càng có nhiều lo ngại về rủi ro lạm phát tăng do giá năng lượng đi lên." Họ nhấn mạnh rằng "giá Brent hiện đang giao dịch cao hơn một chút so với 50% so với mức trước xung đột," và cảnh báo rằng "không có nhiều lạc quan rằng nguồn cung năng lượng từ Trung Đông sẽ sớm trở lại bình thường."
Khi nào Fed sẽ công bố quyết định lãi suất và điều đó có thể ảnh hưởng đến EUR/USD như thế nào?
Fed dự kiến sẽ công bố quyết định lãi suất và công bố tuyên bố chính sách tiền tệ, cùng với SEP đã được sửa đổi, vào lúc 18:00 GMT. Sau đó, cuộc họp báo của Chủ tịch Fed Kevin Warsh sẽ bắt đầu lúc 18:30 GMT.
Vào tháng 6, biểu đồ dấu chấm, thành phần của SEP thể hiện dự báo lãi suất của các nhà hoạch định chính sách, nhấn mạnh rằng các dự báo của các nhà hoạch định chính sách hàm ý chỉ có một đợt tăng 25 điểm cơ bản (bps) vào năm 2026, sau đó là một đợt cắt giảm lãi suất 25 điểm cơ bản vào năm 2027 và thêm một đợt cắt giảm 25 điểm cơ bản nữa vào năm 2028.
Tại thời điểm này, quyết định giữ nguyên lãi suất có thể được xem là một bất ngờ ôn hòa đáng kể và ban đầu sẽ đè nặng lên đồng USD và lãi suất trái phiếu chính phủ Mỹ. Ngay cả khi biểu đồ dấu chấm cho thấy một đợt tăng lãi suất vào cuối năm hoặc xu hướng diều hâu trong các dự báo của năm tới, việc giữ nguyên chính sách tại cuộc họp này có thể khiến Fed mất đi uy tín, cho thấy ngân hàng trung ương Mỹ có thể đang chịu áp lực chính trị không thắt chặt chính sách trước cuộc bầu cử giữa nhiệm kỳ. Trong kịch bản này, EUR/USD có thể thu thập đà tăng.
Trong trường hợp Fed tăng lãi suất thêm 25 điểm cơ bản như dự kiến, và biểu đồ dấu chấm nhấn mạnh thêm một đợt tăng nữa trong năm nay và ít nhất một đợt tăng khác vào năm tới, đồng USD có thể mạnh lên trong ngắn hạn và kích hoạt một đợt giảm mạnh của EUR/USD. Kết quả như vậy có thể giúp thuyết phục các nhà đầu tư rằng Fed sẽ không bị ảnh hưởng bởi chính trị và sẽ làm bất cứ điều gì cần thiết để đạt được ổn định giá cả. Theo CME FedWatch Tool, thị trường hiện thấy khoảng 75% xác suất Fed sẽ tăng lãi suất ít nhất hai lần vào cuối năm, cho thấy vẫn còn dư địa tăng cho đồng USD nếu một bước thắt chặt nữa vào tháng 12 được xác nhận.
Các nhà kinh tế tại ING lưu ý rằng bối cảnh dữ liệu đã suy yếu kể từ lần cập nhật dự báo gần nhất của Fed, cho thấy "báo cáo GDP quý 2 yếu hơn dự kiến" và "xu hướng tạo việc làm yếu hơn, bất chấp bất ngờ trong tháng 8," trong khi lạm phát đã cho thấy "một số dấu hiệu đáng khích lệ về việc giảm tốc, ngay cả khi tỷ lệ so với cùng kỳ năm trước vẫn trên 2%." Họ "tiếp tục lập luận rằng tăng trưởng tiền lương yếu, hoàn thuế thuế quan và thị trường nhà ở trì trệ, vốn sẽ làm chậm lạm phát nhà ở, tất cả sẽ góp phần đưa lạm phát hội tụ về mục tiêu 2% vào năm tới," mặc dù họ cảnh báo rằng "rủi ro là giá năng lượng."
Trong bối cảnh này, ING kỳ vọng chỉ có những thay đổi khiêm tốn đối với các dự báo của Fed. "Nhìn chung, chúng tôi kỳ vọng Fed sẽ dự báo lạm phát thấp hơn một chút so với dự báo tháng 6 của họ trong khi các số liệu GDP và lao động hầu như không thay đổi." Về lãi suất, họ cho rằng Fed sẽ duy trì một quỹ đạo ngắn hạn tương đối cao, nói rằng: "Chúng tôi kỳ vọng họ sẽ đưa mức 4% vào dự báo lãi suất Fed funds cuối năm 2026 và cuối năm 2027 trước khi quay về dự báo dài hạn trước đó của họ đối với lãi suất Fed funds là 3,1%."
Elias Haddad của Brown Brothers Harriman cho rằng quyết định FOMC sắp tới sẽ mang tính then chốt đối với đồng USD, với giọng điệu của cuộc họp có khả năng quan trọng không kém bản thân động thái lãi suất. BBH đưa ra một "kịch bản diều hâu rõ ràng: một cuộc bỏ phiếu nhất trí hoặc gần như nhất trí cho việc tăng lãi suất, các biểu đồ dấu chấm phù hợp với thị trường, và/hoặc Warsh phát tín hiệu thắt chặt hơn sẽ hỗ trợ đồng USD."
Ngược lại, ngân hàng này cảnh báo rằng một "kịch bản ôn hòa: một cuộc bỏ phiếu chia rẽ cho việc tăng lãi suất, các biểu đồ dấu chấm thấp hơn mức định giá của thị trường và/hoặc Warsh mô tả đợt tăng lãi suất như một biện pháp bảo hiểm chống lạm phát thay vì là khởi đầu của một chu kỳ thắt chặt kéo dài sẽ làm suy yếu đồng USD." Bất chấp triển vọng thắt chặt thêm đã được định giá vào hợp đồng tương lai, BBH nhấn mạnh rằng "nền kinh tế Mỹ không đòi hỏi một chu kỳ thắt chặt mạnh tay. Sự chậm lại của tăng trưởng tiền lương là yếu tố giảm phát, và chính sách của Fed hiện đã phần nào mang tính hạn chế so với lãi suất trung lập danh nghĩa khoảng 3,00%."
Valeria Bednarik, Chuyên gia phân tích trưởng của FXStreet, đưa ra triển vọng kỹ thuật ngắn hạn cho EUR/USD:
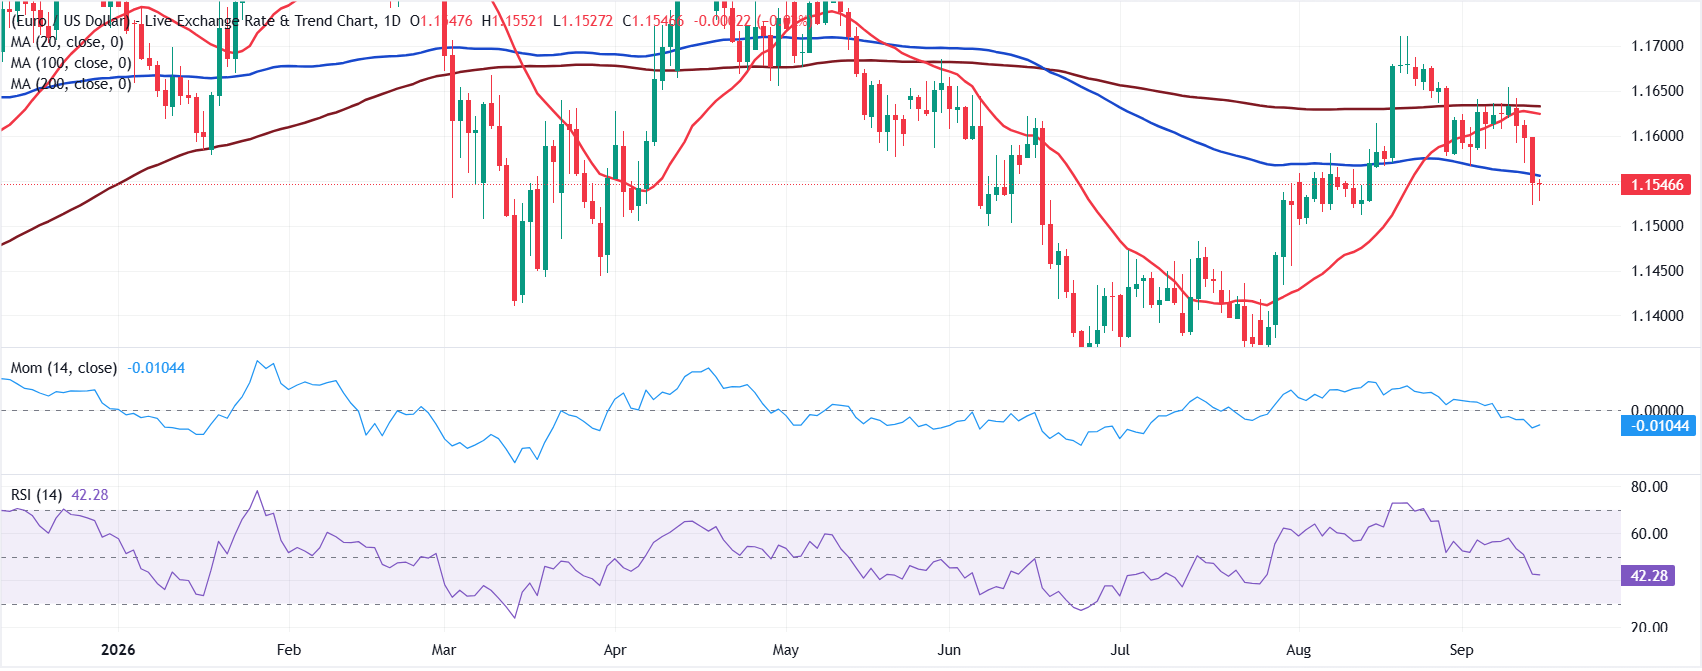
"EUR/USD giao dịch gần mức đáy một tháng mới được thiết lập vào thứ Hai tại 1,1523, khi các nhà đầu tư đã định giá vào một đợt tăng lãi suất. Bức tranh tổng thể là giảm giá, khi cặp tiền này giao dịch dưới tất cả các đường trung bình động trên biểu đồ hàng ngày sau khi nhiều lần thất bại trong việc vượt qua đường SMA 200 ngày kể từ cuối tháng 8. Đường SMA 100 ngày quanh mức 1,1550 cung cấp mức kháng cự ngay trước đường SMA 200 ngày đã đề cập tại 1,1630."
Bednarik bổ sung: "Biểu đồ tương tự cho thấy các chỉ báo kỹ thuật đang tích lũy bên dưới các đường trung tuyến của chúng, phản ánh trạng thái tạm dừng đang diễn ra trước thông báo hơn là báo hiệu sự cạn kiệt của đà giảm. Đợt tăng lãi suất dự kiến sẽ đẩy đồng USD lên cao hơn, mặc dù đà giảm của EUR/USD có thể bị hạn chế, vì những người tham gia thị trường đã định giá trước điều này trước thông báo. Một vùng hỗ trợ tĩnh mạnh nằm tại 1,1470, trước ngưỡng 1,1400. Mặt khác, một quyết định bất ngờ giữ nguyên lãi suất có thể gây áp lực mạnh lên đồng bạc xanh và khiến EUR/USD tăng vọt vượt qua các mức kháng cự nói trên và tiến gần mốc 1,1700."
Câu hỏi thường gặp về Lạm phát
Lạm phát đo lường mức tăng giá của một rổ hàng hóa và dịch vụ tiêu biểu. Lạm phát tiêu đề thường được thể hiện dưới dạng phần trăm thay đổi theo tháng (hàng tháng) và theo năm (hàng năm). Lạm phát cốt lõi không bao gồm các yếu tố dễ biến động hơn như thực phẩm và nhiên liệu có thể dao động do các yếu tố địa chính trị và theo mùa. Lạm phát cốt lõi là con số mà các nhà kinh tế tập trung vào và là mức mà các ngân hàng trung ương nhắm tới, được giao nhiệm vụ giữ lạm phát ở mức có thể kiểm soát được, thường là khoảng 2%.
Chỉ số giá tiêu dùng (CPI) đo lường sự thay đổi giá của một rổ hàng hóa và dịch vụ trong một khoảng thời gian. Chỉ số này thường được thể hiện dưới dạng phần trăm thay đổi theo tháng (hàng tháng) và theo năm (hàng năm). CPI cơ bản là con số mà các ngân hàng trung ương nhắm đến vì nó không bao gồm các đầu vào thực phẩm và nhiên liệu biến động. Khi CPI cơ bản tăng trên 2%, thường dẫn đến lãi suất cao hơn và ngược lại khi giảm xuống dưới 2%. Vì lãi suất cao hơn là tích cực đối với một loại tiền tệ, nên lạm phát cao hơn thường dẫn đến một loại tiền tệ mạnh hơn. Điều ngược lại xảy ra khi lạm phát giảm.
Mặc dù có vẻ trái ngược với thông thường, lạm phát cao ở một quốc gia sẽ đẩy giá trị đồng tiền của quốc gia đó lên và ngược lại đối với lạm phát thấp hơn. Điều này là do ngân hàng trung ương thường sẽ tăng lãi suất để chống lại lạm phát cao hơn, điều này thu hút nhiều dòng vốn toàn cầu hơn từ các nhà đầu tư đang tìm kiếm một nơi sinh lợi để gửi tiền của họ.
Trước đây, Vàng là tài sản mà các nhà đầu tư hướng đến trong thời kỳ lạm phát cao vì nó bảo toàn giá trị của nó, và trong khi các nhà đầu tư thường vẫn mua Vàng vì tính chất trú ẩn an toàn của nó trong thời kỳ thị trường biến động cực độ, thì hầu hết thời gian không phải vậy. Điều này là do khi lạm phát cao, các ngân hàng trung ương sẽ tăng lãi suất để chống lại lạm phát. Lãi suất cao hơn là tiêu cực đối với Vàng vì chúng làm tăng chi phí cơ hội khi nắm giữ Vàng so với tài sản sinh lãi hoặc gửi tiền vào tài khoản tiền gửi bằng tiền mặt. Mặt khác, lạm phát thấp hơn có xu hướng tích cực đối với Vàng vì nó làm giảm lãi suất, khiến kim loại sáng này trở thành một lựa chọn đầu tư khả thi hơn.
Chỉ báo kinh tế
Dự báo Kinh tế của FOMC Hoa Kỳ
Tại bốn trong số tám cuộc họp thường niên được lên lịch, Cục Dự trữ Liên bang (Fed) công bố một báo cáo chi tiết các dự báo về lạm phát, tỷ lệ thất nghiệp và tăng trưởng kinh tế trong hai năm tới và quan trọng hơn, là sự phân tích chi tiết các dự báo lãi suất cá nhân của từng thành viên Ủy ban Thị trường mở Liên bang (FOMC).
Đọc thêmLần phát hành tiếp theo: Th 4 thg 9 16, 2026 18:00
Tần số: Không thường xuyên
Đồng thuận: -
Trước đó: -
Nguồn: Federal Reserve
Bài viết đề xuất


