

Dự báo kết quả kinh doanh của Apple: Liệu iPhone có thể bù đắp áp lực chi phí bộ nhớ? Mức giá mục tiêu cao nhất của Wall Street đạt 400 USD
TradingKey - Apple (AAPL) sẽ công bố kết quả tài chính quý 4 năm tài chính 2026 sau khi thị trường Mỹ đóng cửa vào ngày 2 tháng 11 theo giờ miền Đông, đồng thời tổ chức cuộc họp báo cáo kết quả kinh doanh vào lúc 5:00 chiều. Đây không chỉ là thời điểm quan trọng để thị trường đánh giá nhu cầu iPhone và biên lợi nhuận, mà còn là lần đầu tiên John Ternus chủ trì cuộc họp báo cáo kết quả kinh doanh của Apple sau khi đảm nhận vị trí Giám đốc Điều hành.
Phố Wall dự báo doanh thu quý 4 của Apple sẽ đạt khoảng 113,4 tỷ USD, tăng 10,7% so với cùng kỳ năm ngoái, với lợi nhuận trên mỗi cổ phiếu dự kiến đạt 1,99 USD, tăng 7,6% so với cùng kỳ. Trước đó, công ty đã đưa ra dự báo tăng trưởng doanh thu ở mức 9% đến 11%, tương ứng khoảng 111,7 tỷ USD đến 113,7 tỷ USD.
iPhone vẫn là động lực tăng trưởng cốt lõi khi mảng dịch vụ hỗ trợ lợi nhuận
Mảng kinh doanh iPhone vẫn là chỉ số quan trọng nhất cần theo dõi trong báo cáo kết quả kinh doanh mới nhất của Apple. Kỳ vọng của thị trường dự báo doanh thu iPhone trong quý 4 đạt khoảng 56,5 tỷ USD, tăng khoảng 15% so với cùng kỳ năm ngoái. Mặc dù mức tăng trưởng này vẫn ở mức đáng kể, nhưng nó đánh dấu sự hạ nhiệt so với mức tăng trưởng khoảng 22% của quý trước, cho thấy động lực tăng trưởng mạnh mẽ trước đây nhờ nhu cầu nâng cấp thiết bị có thể đang dần trở lại mức bình thường.
Đáng chú ý, kỳ báo cáo của báo cáo kết quả kinh doanh này chủ yếu kéo dài từ tháng 7 đến tháng 9, trong đó dòng iPhone 18 Pro chỉ đóng góp khoảng 9 ngày dữ liệu doanh số. Do đó, kết quả hoạt động của quý hiện tại chưa phản ánh đầy đủ sự đón nhận của thị trường sau khi các mẫu máy mới ra mắt. Mẫu điện thoại gập đầu tiên của Apple, iPhone Duo, chính thức mở bán vào ngày 23 tháng 10 và cũng sẽ không được tính vào doanh thu của quý này, với kết quả doanh số dự kiến sẽ được thể hiện rõ hơn trong kết quả của mùa mua sắm lễ hội sắp tới.
Bên cạnh iPhone, mảng Dịch vụ vẫn là trụ cột quan trọng duy trì khả năng sinh lời của Apple. Thị trường dự kiến doanh thu mảng Dịch vụ trong quý này sẽ đạt khoảng 31,6 tỷ USD, tương ứng với mức tăng gần 10% so với cùng kỳ năm ngoái, mặc dù tốc độ tăng trưởng có thể giảm xuống mức thấp nhất trong hơn 3 năm qua.
Do mảng Dịch vụ thường có biên lợi nhuận gộp cao hơn, kết quả tăng trưởng của mảng này sẽ ảnh hưởng trực tiếp đến đánh giá của thị trường về chất lượng lợi nhuận tổng thể của Apple. Trong khi đó, kết quả doanh số của các mảng Mac, iPad và Thiết bị đeo sau khi ra mắt sản phẩm mới cũng cần được chú ý, cũng như liệu việc tăng giá sản phẩm có ảnh hưởng đến nhu cầu của người tiêu dùng hay không.
Biên lợi nhuận gộp trở thành trọng tâm kết quả kinh doanh hàng đầu khi giá chip nhớ tăng
So với việc liệu doanh thu có đạt kỳ vọng hay không, rủi ro đáng chú ý hơn trong báo cáo kết quả kinh doanh kỳ này có thể đến từ phía chi phí. Việc tiếp tục xây dựng các trung tâm dữ liệu AI vẫn đang đẩy tăng nhu cầu chip nhớ trên toàn cầu, làm thắt chặt nguồn cung DRAM và NAND, đồng thời đà tăng giá đang lan sang chuỗi cung ứng thiết bị điện tử tiêu dùng. Đối với Apple, ngay cả khi doanh số iPhone duy trì đà tăng trưởng, chi phí chip nhớ và các linh kiện then chốt khác gia tăng vẫn có thể bào mòn biên lợi nhuận của mảng kinh doanh phần cứng.
Trong quý trước, biên lợi nhuận gộp hợp nhất của Apple đạt 50,1%, nhưng khoảng 2 điểm phần trăm trong đó đến từ tiền hoàn thuế quan, khiến tỷ lệ này chỉ còn khoảng 48,1% nếu loại trừ yếu tố trên. Dự báo biên lợi nhuận gộp của công ty trong quý 4 là 47% đến 48%, trong đó vẫn bao gồm khoảng 1 điểm phần trăm lợi ích từ hoàn thuế quan, ngụ ý rằng biên lợi nhuận gộp cốt lõi có thể chỉ ở mức 46% đến 47%.
Apple trước đó cho biết chi phí chip nhớ tăng cao có thể giải thích cho toàn bộ đà giảm—thậm chí còn nhiều hơn thế—từ mức 48,1% đã điều chỉnh của quý trước xuống điểm trung tâm trong khoảng dự báo quý này là khoảng 46,5%. Chi phí linh kiện không phải chip nhớ thấp hơn, đệm hàng tồn kho và cơ cấu sản phẩm thuận lợi hơn chỉ có thể bù đắp một phần áp lực này.
Biến động giá chip nhớ thường không phản ánh ngay và đầy đủ vào báo cáo kết quả hoạt động kinh doanh. Khi hàng tồn kho chi phí thấp dần cạn kiệt và lượng DRAM cũng như NAND mới thu mua với giá cao hơn bắt đầu đi vào giá vốn hàng bán, áp lực lên biên lợi nhuận gộp có thể kéo dài sang quý tài chính tiếp theo. Ngay cả khi Apple chuyển giao chi phí bằng cách tăng giá bán sản phẩm, liệu sản lượng bán ra có bị ảnh hưởng hay không vẫn còn phải chờ xem.
Màn ra mắt của Tân CEO: Chiến lược AI và triển vọng mùa lễ hội quan trọng hơn
Báo cáo kết quả kinh doanh lần này mang ý nghĩa đặc biệt khi đánh dấu lần đầu tiên Ternus chủ trì cuộc họp công bố kết quả kinh doanh của Apple sau khi kế nhiệm Tim Cook ở vị trí CEO. Từng nhiều năm lãnh đạo mảng kỹ thuật phần cứng và phát triển sản phẩm của Apple, những bình luận của Ternus về chu kỳ sản phẩm iPhone, Mac và iPad sẽ nhận được sự chú ý sát sao, cũng như bất kỳ tín hiệu mới nào mà ông có thể đưa ra về chiến lược doanh nghiệp và tốc độ đổi mới sản phẩm.
Trong những tháng gần đây, Apple đã ra mắt các sản phẩm mới bao gồm điện thoại thông minh màn hình gập, thiết bị điều khiển trung tâm nhà thông minh và MacBook màn hình cảm ứng, đẩy nhanh tốc độ cập nhật sản phẩm. Liệu Ternus có thể tiếp tục thúc đẩy đổi mới phần cứng trong khi vẫn duy trì hệ sinh thái sản phẩm nhất quán và khả năng sinh lời của Apple hay không sẽ là cơ sở then chốt để các nhà đầu tư đánh giá phong cách quản trị của ông.
Chiến lược trí tuệ nhân tạo cũng là yếu tố không thể bỏ qua. So với các công ty như Microsoft (MSFT), Google (GOOGL), Amazon (AMZN) và Meta (META), Apple không đầu tư lớn vào việc xây dựng các trung tâm dữ liệu AI, thay vào đó tập trung tích hợp các tính năng AI vào hệ sinh thái thiết bị và phần mềm hiện có, đồng thời bổ sung năng lực thông qua quan hệ hợp tác với các mô hình bên ngoài. Phương thức chi tiêu tương đối kỷ luật này đã mang lại cho Apple một mức độ bảo vệ định giá khi các cổ phiếu công nghệ gần đây chịu áp lực chung từ nhu cầu chi tiêu vốn cho AI.
Tuy nhiên, các nhà đầu tư vẫn cần thấy được AI sẽ tạo ra giá trị hữu hình như thế nào cho Apple. Thị trường nhiều khả năng sẽ tập trung đặt câu hỏi về tiến độ nâng cấp Siri AI, tỷ lệ người dùng chấp nhận và việc liệu Apple có thể tạo ra doanh thu bằng cách phân phối các dịch vụ AI của bên thứ ba thông qua App Store hay không.
Visible Alpha ước tính doanh thu quý tài chính đầu tiên năm 2027 của Apple sẽ đạt khoảng 153 tỷ USD, với lợi nhuận trên mỗi cổ phiếu khoảng 2,93 USD. Quý này sẽ phản ánh đầy đủ hiệu suất bán hàng của iPhone 18 Pro và iPhone Duo, đóng vai trò là cơ sở hiệu quả hơn để đánh giá liệu việc tăng giá có thể bù đắp chi phí gia tăng hay không.
Nếu Apple dự báo tăng trưởng doanh thu chỉ ở mức một chữ số từ thấp đến trung bình trong khi biên lợi nhuận gộp tiếp tục giảm, thị trường có thể điều chỉnh giảm các dự báo lợi nhuận trong tương lai. Trái lại, nếu nhu cầu trong mùa lễ hội vẫn duy trì mạnh mẽ, doanh thu mảng dịch vụ tăng trưởng ổn định và biên lợi nhuận gộp không tiếp tục diễn biến xấu hơn, áp lực chi phí của quý này có thể được coi là hiện tượng tạm thời.
Giá mục tiêu của Apple đạt mức cao lên tới $400
Giá cổ phiếu của Apple đã tăng khoảng 30% trong năm qua và tăng gần 27% kể từ đầu năm đến nay. Khi các công ty Big Tech khác phải chịu sự giám sát chặt chẽ về chi phí vốn dành cho AI, phương thức đầu tư tương đối kiềm chế của Apple đã giúp diễn biến cổ phiếu của hãng kiên cường hơn. Tuy nhiên, đợt tăng giá mạnh mẽ này cũng hàm ý rằng thị trường đã phản ánh trước các kỳ vọng tăng trưởng cao.
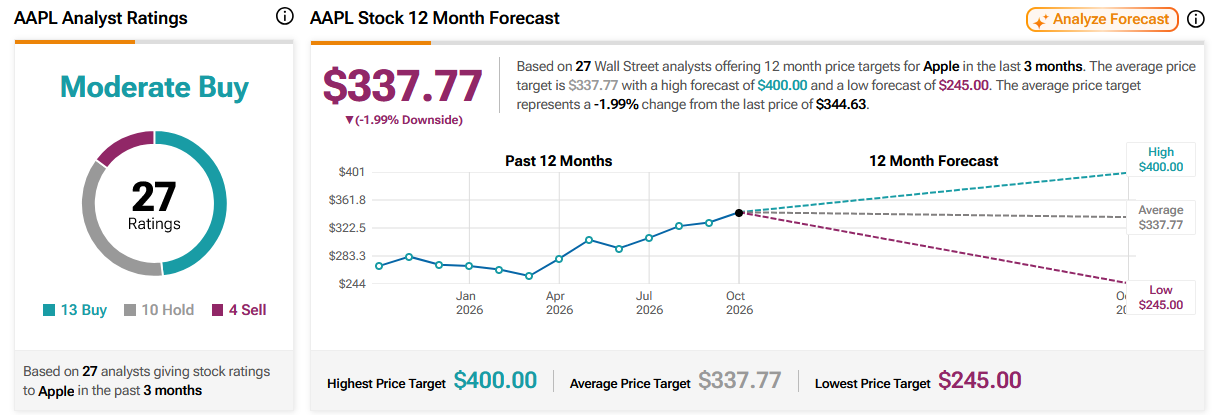
Theo dữ liệu từ TipRanks, trong số 27 nhà phân tích theo dõi Apple trong 3 tháng qua, 13 người xếp loại "Mua", 10 người khuyến nghị "Nắm giữ" và 4 người đưa ra xếp hạng "Bán". Giá mục tiêu trung bình 12 tháng là $337.77, với mức cao nhất là $400 và mức thấp nhất là $245. Dựa trên mức giá $344.63 trước thời điểm công bố kết quả kinh doanh, giá mục tiêu trung bình thực chất tương đương mức giảm khoảng 2%.
Nguồn: TipRanks
Các con số này phản ánh rằng mặc dù Phố Wall vẫn tin tưởng vào năng lực cạnh tranh dài hạn của Apple, quan điểm về định giá hiện tại của công ty đã có sự phân hóa rõ rệt. Quan điểm lạc quan cho rằng xu hướng cao cấp hóa iPhone, doanh thu dịch vụ và chu kỳ sản phẩm mới có thể hỗ trợ mức giá mục tiêu $400, trong khi các quan điểm thận trọng cho rằng mức định giá tiệm cận 40 lần lợi nhuận để lại rất ít dư địa để chấp nhận sự sụt giảm biên lợi nhuận hoặc dự báo mùa lễ hội không đạt kỳ vọng.
Bài viết đề xuất


