


Doanh thu Quý 3 của Eli Lilly tăng mạnh 39% và nâng dự báo cả năm khi nhu cầu thuốc giảm cân thúc đẩy cổ phiếu tăng hơn 5% trước giờ giao dịch
TradingKey - Vào ngày 29 tháng 10, Eli Lilly (LLY) đã báo cáo kết quả kinh doanh quý 3 tốt hơn dự kiến và một lần nữa nâng triển vọng doanh thu cả năm. Nhờ nhu cầu tiếp tục tăng trưởng đối với Mounjaro và Zepbound, doanh thu quý của công ty đạt 24,397 tỷ USD, tăng 39% so với cùng kỳ năm ngoái, cao hơn đáng kể so với dự báo khoảng 22,6 tỷ USD của Wall Street. Sau thông tin này, cổ phiếu của Eli Lilly có thời điểm đã tăng hơn 5% trước giờ giao dịch.
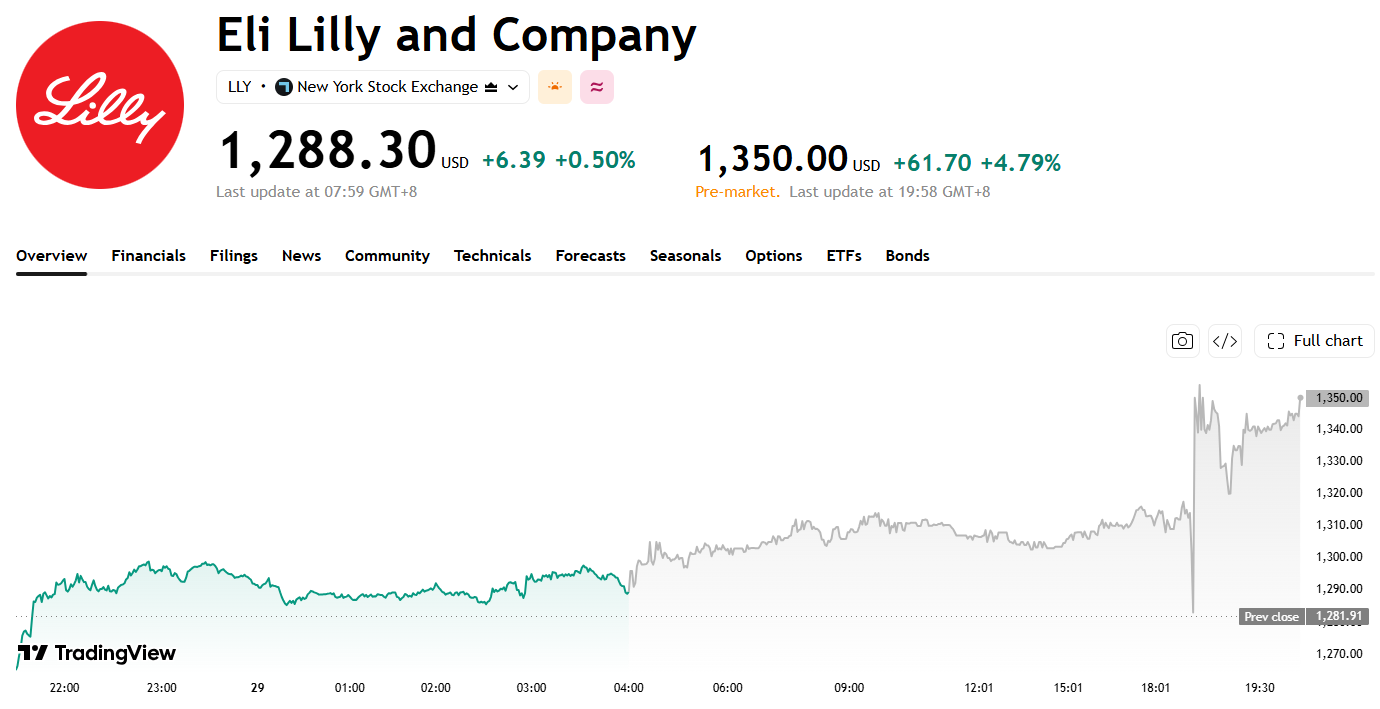
Nguồn: TradingView
Lợi nhuận ròng quý 3 của Eli Lilly đạt 6,451 tỷ USD, tăng 16% so với cùng kỳ năm ngoái; thu nhập điều chỉnh trên mỗi cổ phiếu đạt 7,48 USD, tăng 7% so với cùng kỳ, cũng vượt kỳ vọng của các nhà phân tích. Mặc dù giá thuốc thực tế tại thị trường Mỹ giảm, sự tăng trưởng nhanh chóng về sản lượng đơn thuốc đã bù đắp cho áp lực về giá, cho thấy vị thế dẫn đầu của Eli Lilly trong thị trường thuốc điều trị tiểu đường và giảm cân tiếp tục mở rộng.
Doanh số toàn cầu của sản phẩm chủ lực Mounjaro tăng 65% trong quý này lên 10,72 tỷ USD, với doanh thu ngoài thị trường Mỹ tăng vọt 93%. Doanh số thuốc giảm cân Zepbound tăng 49% so với cùng kỳ năm ngoái lên 5,35 tỷ USD, tổng cộng hai loại thuốc này chiếm khoảng hai phần ba doanh thu quý của Eli Lilly. Tăng trưởng sản lượng mạnh mẽ không chỉ phản ánh nhu cầu đối với các loại thuốc GLP-1 vẫn trong giai đoạn mở rộng, mà còn cho thấy Eli Lilly tiếp tục nắm giữ thế thượng phong trong cuộc cạnh tranh thị phần thuốc giảm cân với Novo Nordisk.
Xét theo thị trường khu vực, doanh thu của Eli Lilly tại thị trường Mỹ tăng 34% so với cùng kỳ năm ngoái lên 15,1 tỷ USD, với sản lượng sản phẩm tăng 41% nhưng giá thực tế giảm 7%; doanh thu nước ngoài tăng 47% lên 9,3 tỷ USD, với sản lượng tăng mạnh 76%, bù đắp một phần cho mức giảm giá 29%. Biến động về giá và sản lượng cho thấy việc giảm giá và mở rộng phạm vi bảo hiểm đang cải thiện khả năng tiếp cận thuốc và thúc đẩy nhiều bệnh nhân bắt đầu điều trị hơn.
Việc mở rộng phạm vi bảo hiểm trong thị trường điều trị béo phì tại Mỹ cũng mang lại những cơ hội tăng trưởng mới cho Eli Lilly. Các chương trình Medicare của Mỹ đã bắt đầu mở rộng bảo hiểm cho một số phương pháp điều trị giảm cân bằng GLP-1 thông qua các thỏa thuận thí điểm tạm thời, dự kiến sẽ giảm rào cản tiếp cận thuốc cho một số bệnh nhân. Khi có thêm nhiều bệnh nhân tiếp cận được các loại thuốc này, Eli Lilly có thể mở rộng hơn nữa quy mô doanh số, mặc dù mức đóng góp cụ thể vẫn phụ thuộc vào phạm vi bảo hiểm, mức độ sử dụng thực tế của bệnh nhân và những thay đổi tiếp theo trong chính sách thanh toán.
Trái ngược với kết quả kinh doanh mạnh mẽ của các sản phẩm dạng tiêm, thuốc giảm cân dạng uống mới ra mắt của Eli Lilly là Foundayo vẫn chưa đạt kỳ vọng của thị trường. Được phê duyệt tại Mỹ vào tháng 4 năm nay, loại thuốc này ghi nhận doanh số quý 3 khoảng 184 triệu USD, thấp hơn ước tính khoảng 229 triệu USD của các nhà phân tích. Khi thị trường thuốc GLP-1 dạng uống dần nóng lên, Eli Lilly cũng phải đối mặt với sự cạnh tranh từ các sản phẩm của Novo Nordisk (NVO). Mặc dù Foundayo vẫn đang trong giai đoạn đầu thương mại hóa, tiến độ doanh số của thuốc sẽ là một chỉ báo quan trọng về việc liệu Eli Lilly có thể mở rộng danh mục sản phẩm và duy trì khả năng cạnh tranh trên thị trường thuốc giảm cân hay không.
Nhờ nhu cầu mạnh mẽ đối với các loại thuốc điều trị tiểu đường và giảm cân dạng tiêm, Eli Lilly đã nâng đáng kể dự báo doanh thu cả năm 2026 từ mức 85 tỷ – 87 tỷ USD trước đó lên 91 tỷ – 92 tỷ USD, nâng mức trung bình của khoảng dự báo thêm khoảng 5,5 tỷ USD, cao hơn nhiều so với kỳ vọng ban đầu của thị trường. Công ty dự kiến thu nhập điều chỉnh trên mỗi cổ phiếu cả năm đạt 35 đến 36 USD, giảm nhẹ so với khoảng 35,50 đến 36,50 USD trước đó, chủ yếu do chi phí gia tăng liên quan đến các thương vụ thâu tóm, đầu tư R&D và mở rộng danh mục thuốc đang phát triển.
Bài viết đề xuất


