


Xem trước Báo cáo Kết quả Kinh doanh Kioxia: Thị trường Kỳ vọng Doanh thu Tăng 447% so với Cùng kỳ, Giá Mục tiêu Cao nhất của Wall Street Khoảng $422
TradingKey - Kioxia Holdings sẽ công bố kết quả tài chính quý 2 năm tài chính 2026 vào lúc 18:45 giờ Tokyo ngày 30 tháng 10. Tính đến chốt phiên giao dịch ngày 29 tháng 10, cổ phiếu Kioxia được niêm yết ở mức 14.505 Yên (khoảng 91,8 USD), tăng 1,15%.
Thị trường đang tập trung vào việc liệu đà tăng giá của bộ nhớ flash NAND có tiếp tục thúc đẩy doanh thu và lợi nhuận hoạt động hay không, và liệu cú huých từ nhu cầu trung tâm dữ liệu AI đối với mảng kinh doanh SSD doanh nghiệp có thể duy trì được hay không.
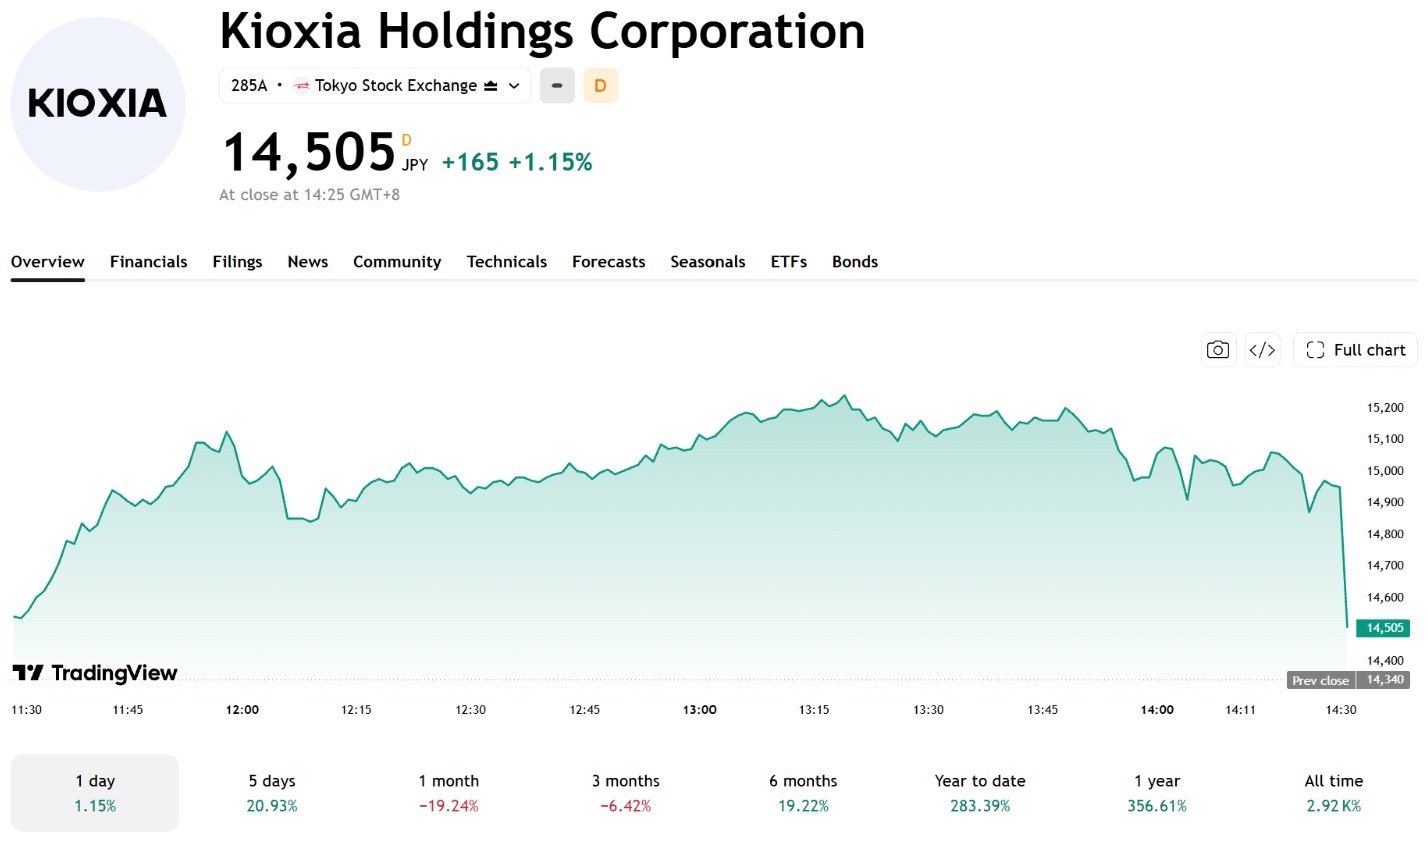
[Nguồn: TradingView]
Kỳ vọng thị trường: Doanh thu có thể đạt 2,45 nghìn tỷ Yên
Theo dữ liệu từ Investing.com, các nhà phân tích dự báo doanh thu quý 2 của Kioxia sẽ đạt khoảng 2,45 nghìn tỷ Yên (khoảng 15,5 tỷ USD), cao hơn mức dự báo trước đó của công ty là 2,39 nghìn tỷ Yên.
Trước đó, công ty ước tính lợi nhuận hoạt động quý 2 theo chuẩn mực IFRS đạt 1,89 nghìn tỷ Yên và lợi nhuận hoạt động phi GAAP đạt 1,90 nghìn tỷ Yên. Ban lãnh đạo dự kiến giá bán trung bình tăng của các sản phẩm bộ nhớ sẽ đóng góp khoảng 70% vào doanh thu tăng thêm, phần còn lại chủ yếu nhờ tăng trưởng lượng xuất hàng tính theo bit ở mức một chữ số thấp.
Trọng tâm chính của báo cáo kết quả kinh doanh lần này là liệu doanh thu và lợi nhuận thực tế có đạt hoặc vượt dự báo của công ty hay không, cùng với triển vọng của ban lãnh đạo về giá bộ nhớ và nhu cầu trong giai đoạn tiếp theo.
Nhìn lại quý trước: Giá chip nhớ tăng thúc đẩy tăng trưởng lợi nhuận
Doanh thu của Kioxia trong quý 1 năm tài chính 2026 đạt 1,767 nghìn tỷ yên, với lợi nhuận hoạt động ở mức 1,270 nghìn tỷ yên. Nhu cầu từ các trung tâm dữ liệu liên quan đến AI tạo sinh đã đẩy giá bán trung bình của các sản phẩm bộ nhớ lên cao, thúc đẩy sự tăng trưởng của cả doanh thu và lợi nhuận.
Trong quý, chi phí thù lao bằng cổ phiếu là 19,4 tỷ yên cùng khoản dự phòng chi phí kiện tụng 36,6 tỷ yên đã gây áp lực lên lợi nhuận hoạt động. Nếu loại trừ các khoản này, lợi nhuận hoạt động phi GAAP của công ty đạt 1,326 nghìn tỷ yên.
Kioxia chủ yếu hoạt động trong lĩnh vực bộ nhớ NAND flash và ổ cứng thể rắn (SSD), khác với Micron (MU), Samsung và SK Hynix (SKHY), những công ty còn kinh doanh cả mảng DRAM và HBM.
Trong quý 1, doanh thu từ mảng SSD và lưu trữ của công ty đạt khoảng 1,175 nghìn tỷ yên, chiếm khoảng 66,5% tổng doanh thu. Các điểm trọng tâm cần chú ý trong báo cáo kết quả kinh doanh này là sự thay đổi doanh thu từ mảng kinh doanh này và giá bán trung bình của các sản phẩm bộ nhớ.
Điểm nổi bật chính: Nhu cầu SSD doanh nghiệp và kế hoạch mở rộng
Việc xây dựng các trung tâm dữ liệu AI đang thúc đẩy đà tăng trưởng nhu cầu lưu trữ dung lượng cao, và các dòng ổ cứng SSD dành cho doanh nghiệp dự kiến sẽ được hưởng lợi. Tuy nhiên, thị trường NAND mang tính chu kỳ; nếu nhu cầu của khách hàng chậm lại, nguồn cung tăng lên hoặc giá bán trung bình của sản phẩm giảm, đà tăng trưởng lợi nhuận của Kioxia có thể chịu áp lực.
Về mặt công suất, Kioxia và SanDisk đã thông báo vào tháng 8 về kế hoạch hợp tác đầu tư hơn 31 tỷ USD tại Nhật Bản cho đến năm 2032 nhằm nâng cấp thiết bị, cơ sở hạ tầng và công nghệ tại các cơ sở sản xuất của họ ở Yokkaichi và Kitakami. Kế hoạch này phụ thuộc vào việc nhận được sự hỗ trợ từ chính phủ và không phải là khoản đầu tư do một mình Kioxia gánh chịu.
Kioxia cũng có kế hoạch xây dựng Nhà máy 3 tại Kitakami, với mục tiêu bắt đầu đi vào hoạt động trong năm tài chính 2029. Công suất bổ sung sẽ giúp nâng cao khả năng cung ứng NAND trong tương lai, nhưng hiệu quả đầu tư vẫn sẽ phụ thuộc vào nhu cầu thị trường, giá sản phẩm và tỷ lệ sử dụng công suất.
Wall Street dự báo mức giá mục tiêu lên tới 66.700 Yên
According to data from StockAnalysis, 16 analysts have an average price target of approximately 36,233 yen for Kioxia, implying a 149.8% upside from current prices, with a peak target price of 66,700 yen (about $422).
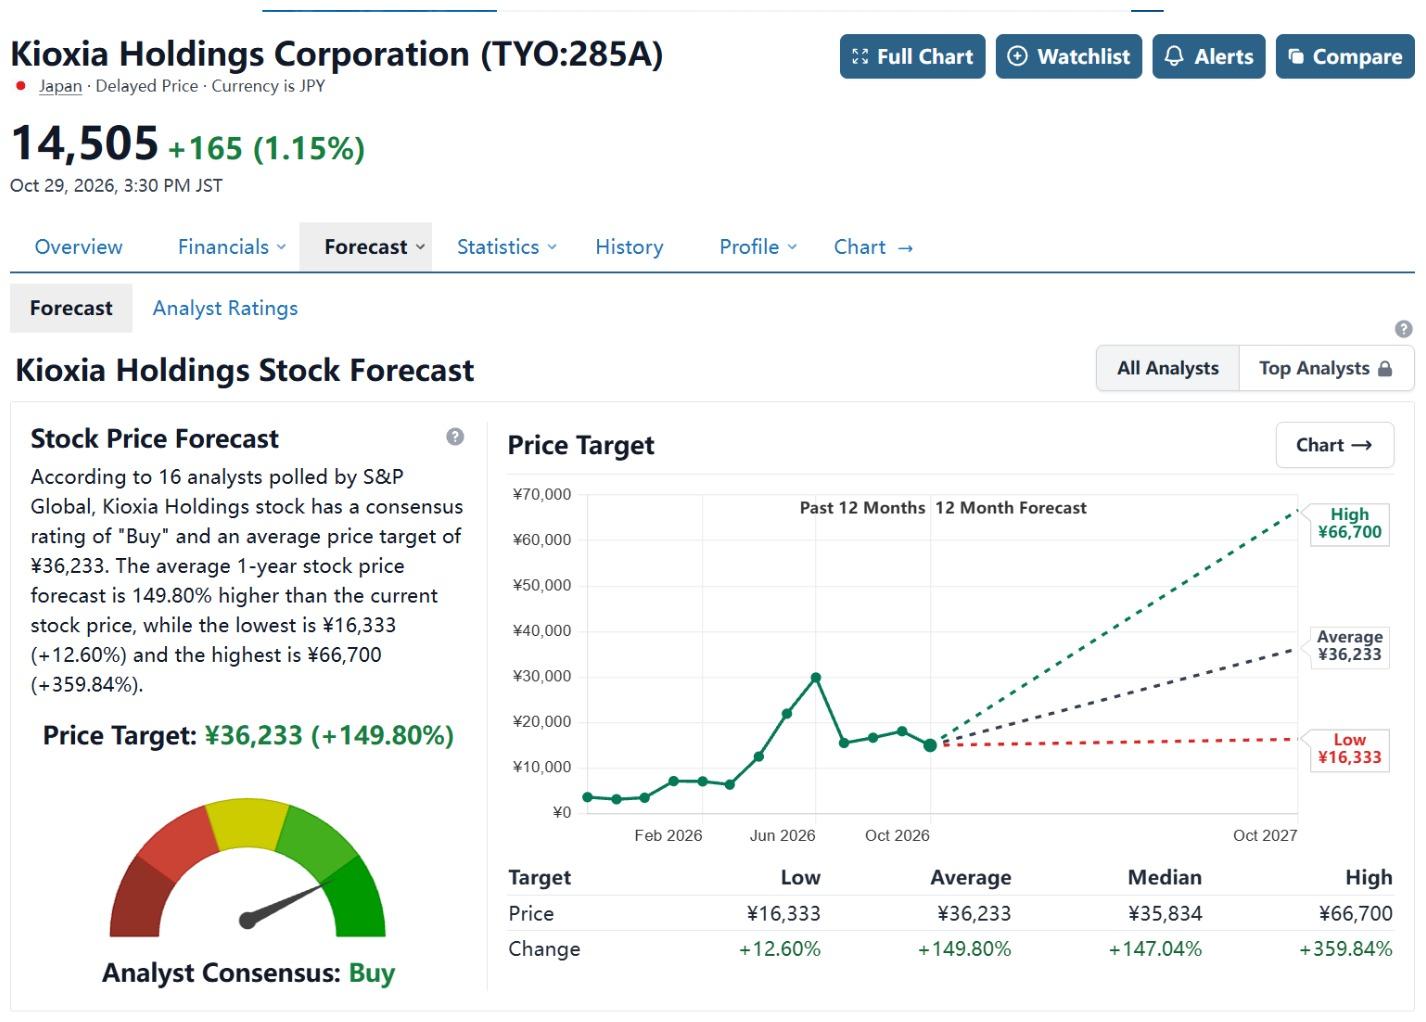
[Source: StockAnalysis]
Goldman Sachs maintained a Buy rating with a target price of 39,000 yen, while UBS lowered its target price from 42,000 yen to 33,000 yen while maintaining its Buy rating.
Analysts hold divergent views on Kioxia's valuation, with NAND price trends, enterprise SSD demand, and returns on capacity expansion serving as key factors influencing earnings expectations.
This earnings release requires close attention to revenue, operating profit, and operating cash flow. If performance beats company guidance and management takes a positive stance on memory prices and enterprise SSD demand, earnings expectations could be supported; if prices fall back, customer demand slows, or capacity expansion spending increases, the company's profit margins and cash flow could come under pressure.
Bài viết đề xuất


