

Dự báo kết quả kinh doanh của Boeing: Dòng tiền dự kiến chuyển sang dương, Wall Street kỳ vọng lên tới 305 USD
TradingKey - Tập đoàn hàng không vũ trụ toàn cầu Boeing (BA) dự kiến sẽ công bố kết quả tài chính quý 3 năm tài chính 2026 trước giờ mở cửa thị trường Mỹ vào thứ Ba, ngày 27 tháng 10 năm 2026. Sau nhiều quý đối mặt với tình trạng nghẽn cổ chai chuỗi cung ứng, sự giám sát chặt chẽ từ cơ quan quản lý và các hạn chế về công suất, tâm điểm chú ý của thị trường đối với báo cáo kết quả kinh doanh quý này đã chuyển dịch hoàn toàn từ việc hạn chế thua lỗ trước đây sang điểm đảo chiều để dòng tiền tự do (FCF) chuyển sang mức dương.
Thị trường tập trung vào dòng tiền tự do
So với cùng kỳ năm ngoái, kỳ vọng của thị trường đối với báo cáo kết quả kinh doanh quý 3 của Boeing đã cải thiện, với doanh thu dự kiến tăng từ +3% đến +7% so với cùng kỳ, khoản lỗ thu hẹp đáng kể và điểm sáng lớn nhất là dòng tiền từ hoạt động kinh doanh cải thiện rõ rệt. Các dự báo tài chính cụ thể và đồng thuận của thị trường như sau:
Các chỉ số quan trọng | Ước tính của thị trường (Quý 3/2026) | Cùng kỳ năm trước (Quý 3/2025) |
Doanh thu | 23,95 tỷ USD – 24,95 tỷ USD | 23,27 tỷ USD |
Thu nhập trên mỗi cổ phiếu (EPS) | -0,20 USD đến -0,26 USD | -7,47 USD |
Dòng tiền tự do | Chuyển sang dương nhẹ: khoảng 1,0 tỷ USD – 2,0 tỷ USD | Dòng tiền ra bị âm |
Thị trường kỳ vọng sự phục hồi trong cơ cấu khả năng sinh lời của Boeing, chủ yếu nhờ sự lạc quan về sự khởi sắc trong lượng bàn giao từ bộ phận Máy bay Thương mại (BCA) và sự sụt giảm các khoản chi phí ghi giảm giá trị tài sản lớn tại bộ phận Quốc phòng, Vũ trụ & An ninh (BDS), điều dự kiến sẽ giúp thu hẹp đáng kể khoản lỗ quý 3 so với năm ngoái. Ngoài ra, khi lượng bàn giao đạt đỉnh vào nửa cuối năm và vốn lưu động được giải phóng, thị trường dự báo dòng tiền tự do quý 3 sẽ đảo chiều đạt mức dương.
Mức giá mục tiêu lạc quan nhất của Phố Wall ở mức 305 USD
Dựa trên giá cổ phiếu hiện tại của Boeing ở mức khoảng 188 USD, mức giá mục tiêu trung bình theo đồng thuận của Phố Wall dao động từ 252 USD đến 267 USD, tương ứng với tiềm năng tăng giá khoảng từ +34% đến +42%; mức giá mục tiêu cao nhất hiện đạt 305 USD, đại diện cho mức tăng tiềm năng hơn +62%.
Ngân hàng đầu tư | Xếp hạng mới nhất | Giá mục tiêu mới nhất | Lý do cốt lõi |
Barclays | Mua | 305 USD | Lạc quan về những đột phá theo giai đoạn trong quá trình cấp chứng nhận cho dòng 737-10, cùng với nhu cầu mạnh mẽ từ các hãng hàng không toàn cầu trong việc thay thế đội bay thúc đẩy quá trình tăng tốc sản xuất tối đa công suất. |
Bernstein | Mua | 298 USD | Tin tưởng rằng lợi thế cạnh tranh của vị thế độc quyền đôi là cực kỳ vững chắc, trong đó việc đẩy sản lượng dòng 737 hàng tháng lên 47 chiếc đóng vai trò là động lực cốt lõi cho sự phục hồi định giá. |
Goldman Sachs | Mua | 253 USD | Đã tinh chỉnh nhịp độ phục hồi của chuỗi cung ứng, nhưng nhấn mạnh rằng lượng đơn hàng tồn đọng khổng lồ mang lại khả năng dự phóng doanh thu cực kỳ cao. |
Morgan Stanley | Duy trì | 225 USD | Vẫn thận trọng đối với các điểm nghẽn của chuỗi cung ứng như tiến độ giao động cơ CFM và ghế ngồi, nhưng giá mục tiêu vẫn cao hơn giá hiện tại. |
Mặc dù các mức giá mục tiêu nhìn chung đều cao hơn giá cổ phiếu hiện tại, các tổ chức như Morgan Stanley và TD Cowen vẫn cảnh báo rằng sự chậm trễ trong việc giao hàng từ các nhà cung cấp động cơ, quá trình sản xuất thân máy bay của Spirit AeroSystems và ghế nội thất vẫn có thể ảnh hưởng nhẹ đến tiến độ giao hàng cuối cùng đối với dòng 787 và 737. Ngoài ra, dù dòng tiền đã có sự cải thiện, gánh nặng nợ ròng của công ty vẫn ở mức cao và chi phí lãi vay trong môi trường lãi suất cao đang làm giảm hiệu quả chuyển đổi thành lợi nhuận ròng.
Phân tích kỹ thuật cổ phiếu Boeing: Thách thức mốc 200 USD
Ở kịch bản tăng giá, nếu dòng tiền tự do quý 3 của Boeing chuyển sang dương đúng như kỳ vọng và ban lãnh đạo xác nhận sản lượng 737 hàng tháng đạt 47 máy bay trong khi lịch trình cấp chứng nhận cho dòng 737-10/777X giữ nguyên, cổ phiếu này dự kiến sẽ bứt phá qua vùng kháng cự $198–$202 với khối lượng giao dịch lớn, kích hoạt đợt tăng giá để lấp khoảng trống giá không hưởng quyền và phục hồi định giá hướng tới mốc $215+.
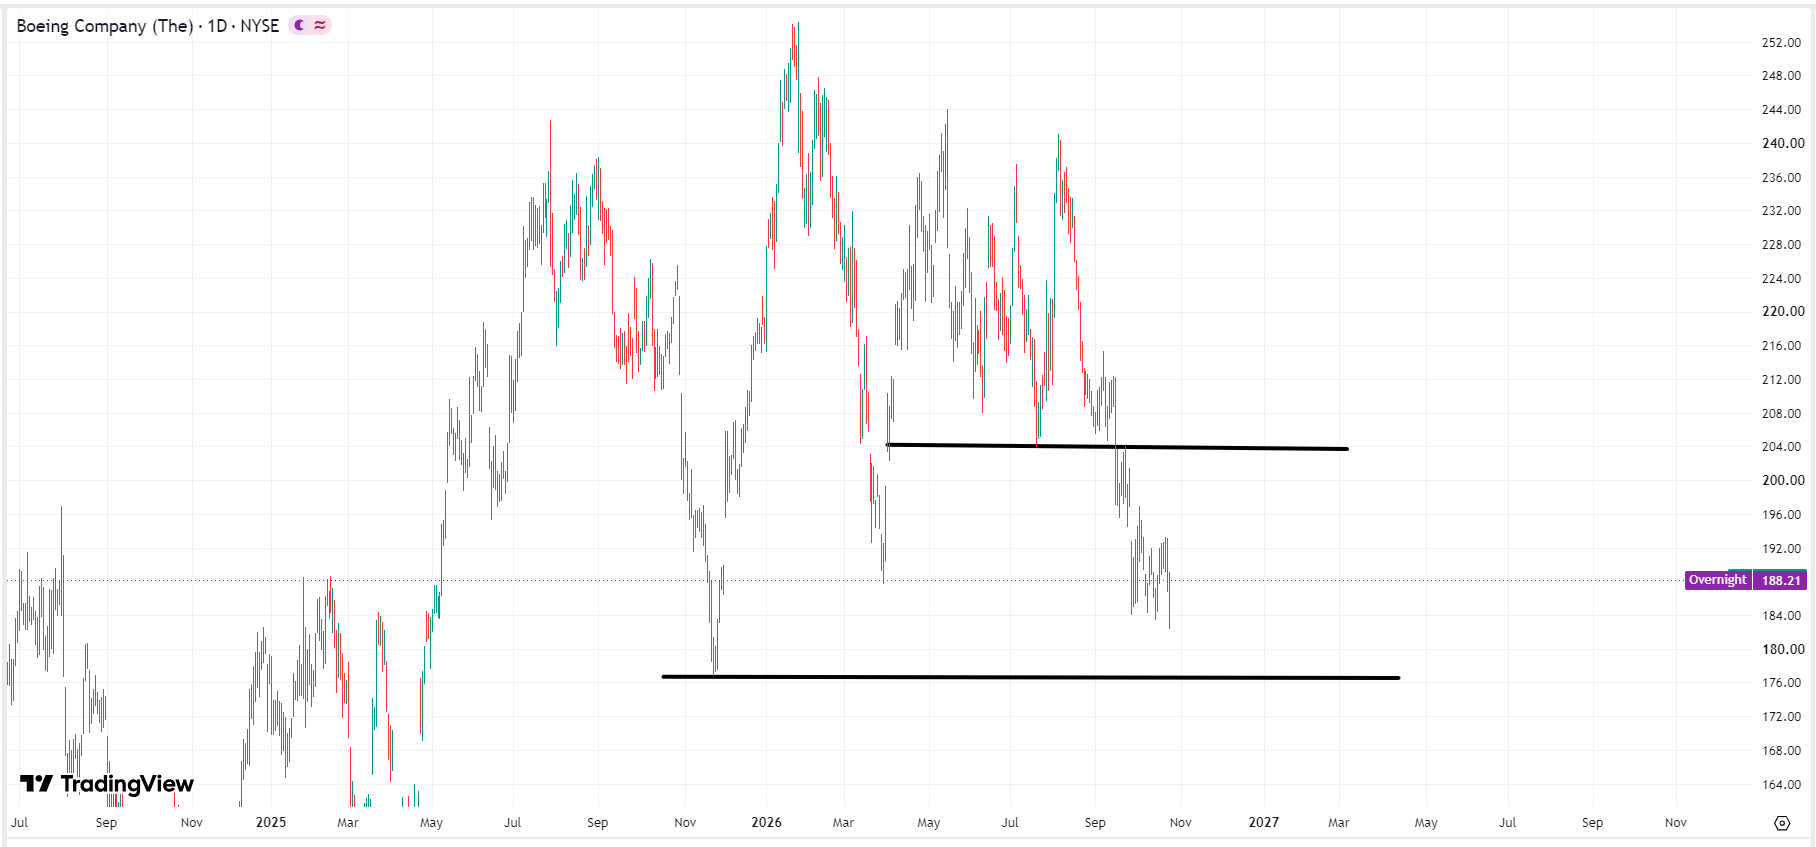 Biểu đồ giá cổ phiếu Boeing, Nguồn: TradingView
Tuy nhiên, nếu thời gian giao hàng trong chuỗi cung ứng đối với động cơ CFM và ghế Rolls-Royce một lần nữa làm hạ dự báo bàn giao, cổ phiếu nhiều khả năng sẽ tìm kiếm vùng hỗ trợ ở mức $172–$176, vốn là đáy của nhịp điều chỉnh hồi tháng 11 năm ngoái. Nếu tuyến phòng thủ này không được giữ vững, không thể loại trừ khả năng cổ phiếu sẽ trải qua quá trình tạo đáy lần hai hướng về mức $160.
Bài viết đề xuất


