
Solidigm, công ty con của SK Hynix, tăng tốc hướng tới IPO tại Mỹ: Vì sao cổ đông lo ngại về niêm yết kép?
TradingKey - Solidigm, công ty con chuyên về lưu trữ doanh nghiệp của SK Hynix (SKHY), đang chuẩn bị cho đợt IPO tại Mỹ, nhưng kế hoạch niêm yết này đã làm dấy lên lo ngại cho các cổ đông của công ty mẹ về nguy cơ pha loãng cổ phần và chiết khấu định giá.
Các cơ quan quản lý tài chính Hàn Quốc cho biết vào ngày 19 tháng 10 rằng việc niêm yết của Solidigm vướng phải các hạn chế về niêm yết kép, và làm thế nào để bảo vệ quyền lợi của các cổ đông hiện hữu của SK Hynix đã trở thành vấn đề tranh cãi trọng tâm trong đợt IPO này.
Theo Reuters vào ngày 25 tháng 9, Solidigm đang cân nhắc IPO tại Mỹ sớm nhất là vào năm 2027, với kỳ vọng từ thị trường rằng định giá của công ty có thể đạt tới 150 tỷ USD và số tiền huy động vốn có thể lên tới 15 tỷ USD. Tuy nhiên, SK Hynix cho biết kế hoạch liên quan vẫn chưa được quyết định chính thức.
Solidigm là gì? Tại sao công ty đang cân nhắc IPO tại Mỹ?
SK Hynix đã thông báo vào năm 2020 rằng họ sẽ mua lại mảng kinh doanh bộ nhớ NAND flash và ổ cứng thể rắn (SSD) của Intel (INTC), thành lập Solidigm vào năm 2021 để tiếp quản mảng kinh doanh liên quan. Solidigm chủ yếu cung cấp SSD doanh nghiệp cho máy chủ, điện toán đám mây và trung tâm dữ liệu.
Theo tờ Herald Business của Hàn Quốc, doanh thu của Solidigm trong nửa đầu năm 2026 đạt khoảng 12,25 nghìn tỷ won (khoảng 9,19 tỷ USD), với lợi nhuận ròng khoảng 5,84 nghìn tỷ won, cho thấy khả năng sinh lời cải thiện đáng kể so với cùng kỳ năm ngoái.
Reuters trước đó đưa tin rằng công ty đang cân nhắc xây dựng một nhà máy sản xuất bộ nhớ NAND flash tại Mỹ, trong đó khu vực phía bắc tiểu bang New York là một trong những địa điểm tiềm năng.
Một đợt IPO tại Mỹ dự kiến sẽ cung cấp cho Solidigm một kênh huy động vốn độc lập để tài trợ cho việc mở rộng công suất và R&D công nghệ. Tuy nhiên, thời điểm niêm yết, quy mô đợt phát hành và việc sử dụng số tiền thu được vẫn chưa được quyết định chính thức.
Việc đợt IPO có thể nâng cao giá trị doanh nghiệp hay không vẫn phụ thuộc vào hiệu quả đầu tư sau đợt huy động vốn và tác động của kế hoạch niêm yết đối với cổ phần của các cổ đông hiện hữu tại SK Hynix.
Vì sao niêm yết kép làm dấy lên lo ngại của cổ đông
Chuỗi sở hữu cổ phần của Solidigm bao gồm SK Inc., SK Square, SK Hynix, công ty holding trung gian tại Mỹ AI Company và Solidigm.
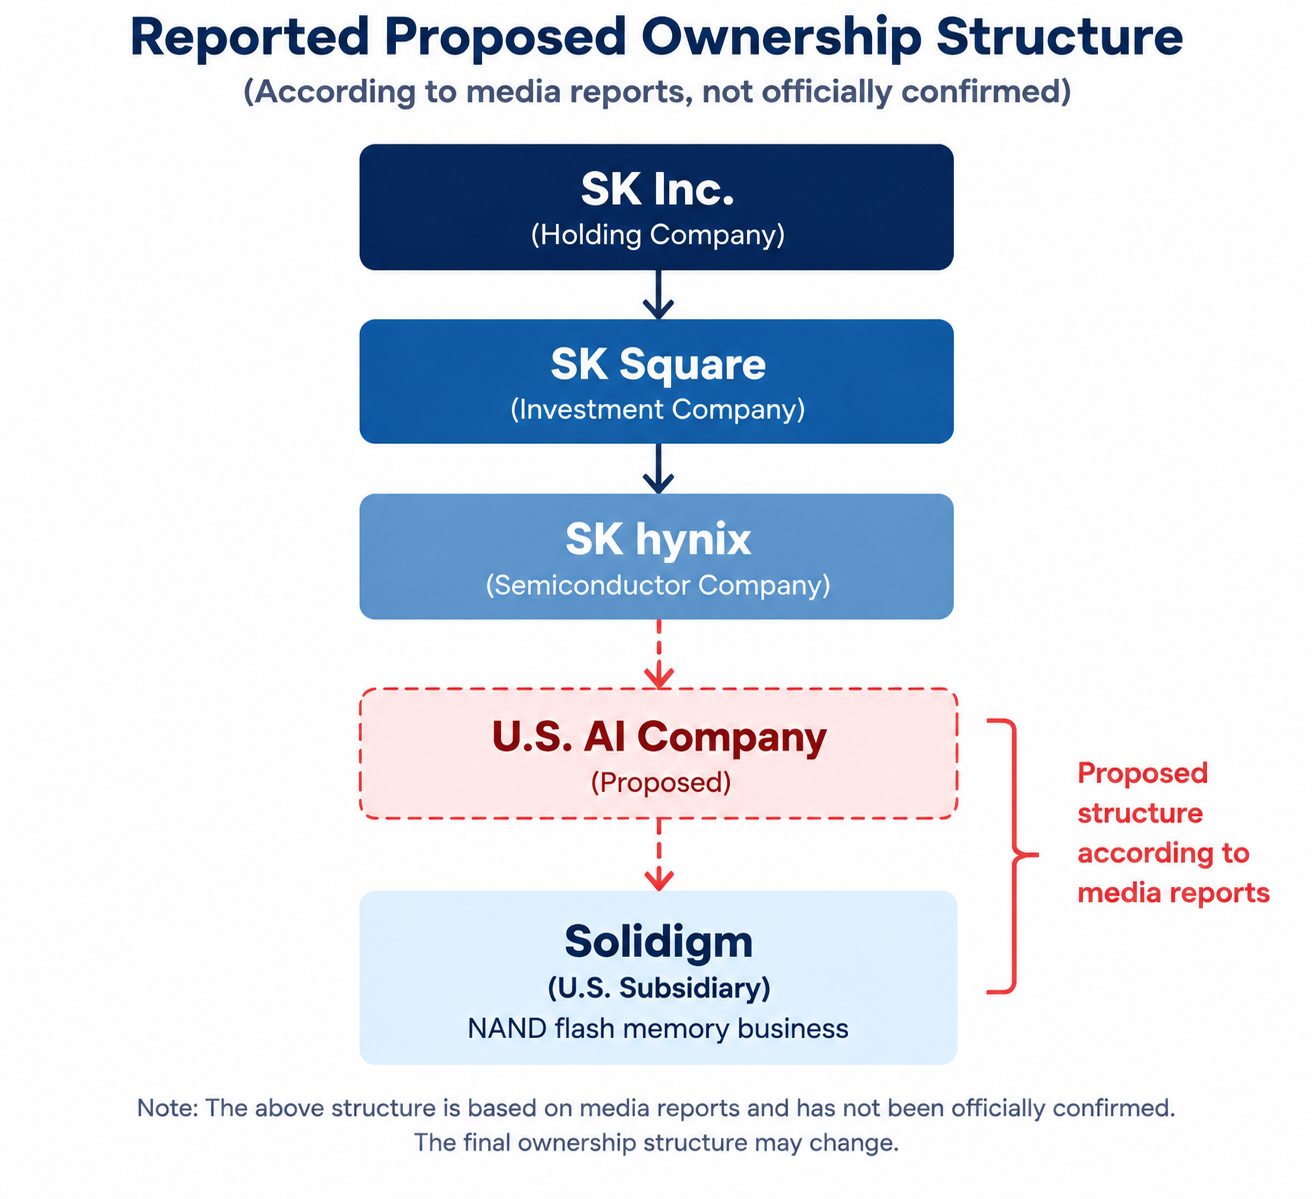
Trong số đó, SK Inc., SK Square và SK Hynix đều là các công ty niêm yết. Nếu Solidigm hoàn tất IPO tại Mỹ, số lượng công ty niêm yết trong tập đoàn sẽ tiếp tục tăng lên, gia tăng lo ngại của thị trường về quyền lợi cổ đông và định giá công ty mẹ.
Tranh cãi chủ yếu tập trung vào hai khía cạnh.
Thứ nhất, nếu Solidigm thu hút các nhà đầu tư bên ngoài bằng cách phát hành cổ phiếu mới, lợi ích kinh tế gián tiếp của SK Hynix có thể bị pha loãng. Lợi nhuận hiện tại của Solidigm thuộc về SK Hynix; sau khi niêm yết, các cổ đông bên ngoài sẽ cùng chia sẻ lợi nhuận theo tỷ lệ sở hữu của họ. Tuy nhiên, tác động thực tế sẽ phụ thuộc vào cơ cấu và tỷ lệ chào bán.
Thứ hai, việc Solidigm niêm yết độc lập có thể ảnh hưởng đến định giá của SK Hynix. Thị trường lo ngại rằng một phần giá trị kinh doanh của Solidigm có thể bị tách khỏi định giá của công ty mẹ sau khi niêm yết độc lập, trong khi cấu trúc sở hữu đa tầng cũng có thể làm tăng áp lực chiết khấu định giá đối với công ty mẹ. Tuy nhiên, điều này không nhất thiết có nghĩa là giá trị cổ phần của SK Hynix sẽ giảm.
Lee Chan-jin, Thống đốc Cơ quan Giám sát Tài chính Hàn Quốc (FSS), phát biểu tại phiên điều trần của Quốc hội vào ngày 19 tháng 10 rằng cả FSS và Ủy ban Dịch vụ Tài chính (FSC) đều cho rằng việc Solidigm niêm yết tại Mỹ có liên quan đến các hạn chế về niêm yết kép.
Tuy nhiên, việc một đợt niêm yết ở nước ngoài có cần tuân thủ các thủ tục cụ thể như đăng ký chứng khoán trong nước tại Hàn Quốc hay không vẫn cần được làm rõ thêm.
Liệu đợt IPO của Solidigm có kéo giảm giá cổ phiếu SKHY?
Vào ngày 19/10 theo giờ miền Đông Mỹ, cổ phiếu niêm yết tại Mỹ của SK Hynix chốt phiên tăng 4,67% lên 142,87 USD. Trong khi đó, trong phiên giao dịch qua đêm tại Hàn Quốc, giá cổ phiếu này có thời điểm giảm hơn 7%. Tính đến thời điểm đưa tin, cổ phiếu SK Hynix tại Hàn Quốc đã giảm 3,84% xuống còn 1,228 triệu won.
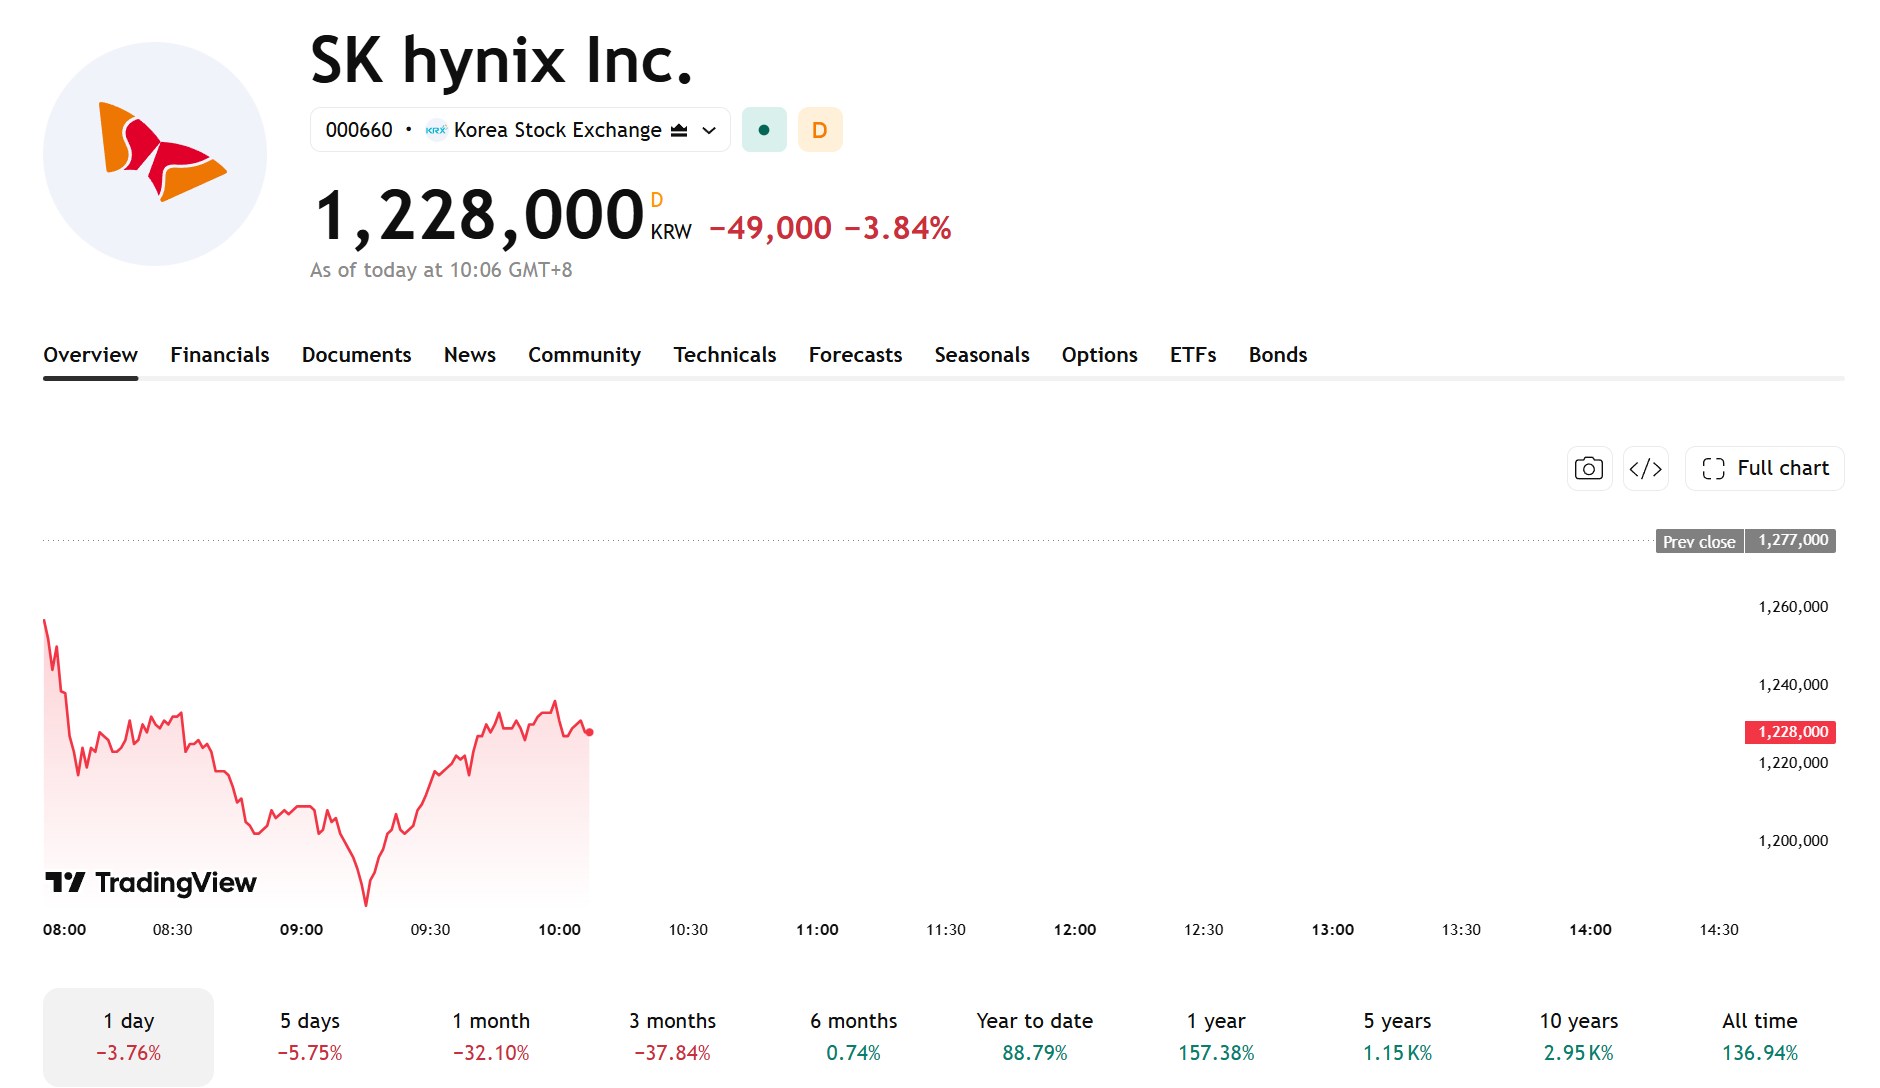
[Nguồn: TradingView]
Thương vụ IPO tiềm năng tại Mỹ của Solidigm có thể tài trợ cho việc mở rộng hoạt động kinh doanh, nhưng cũng làm dấy lên lo ngại trên thị trường về việc pha loãng vốn cổ phần của cổ đông SK Hynix và mức chiết khấu định giá đối với công ty mẹ.
Nếu Solidigm huy động được vốn thông qua IPO, điều này có thể cung cấp nguồn hỗ trợ tài chính cho quy hoạch sản xuất bộ nhớ flash NAND tại Mỹ và hoạt động R&D công nghệ của công ty. Tuy nhiên, việc xây dựng các nhà máy mới đòi hỏi khoản đầu tư vốn rất lớn, và liệu công suất bổ sung có thể chuyển hóa thành lợi nhuận hay không vẫn phụ thuộc vào nhu cầu thị trường, tiến độ xây dựng và chi phí sản xuất.
Những thay đổi trong cơ cấu vốn cổ phần đặt ra một rủi ro khác. Nếu Solidigm thu hút các nhà đầu tư bên ngoài bằng cách phát hành cổ phiếu mới, lợi ích kinh tế của SK Hynix có thể bị pha loãng. Nếu mức tăng trưởng lợi nhuận tạo ra từ việc huy động vốn không đủ để bù đắp sự thay đổi này, lợi nhuận tiềm năng dành cho các cổ đông của công ty mẹ có thể bị ảnh hưởng.
Ngoài ra, nếu thị trường hạ mức định giá đối với cổ phần sở hữu của SK Hynix tại Solidigm, điều này cũng có thể gia tăng áp lực lên giá cổ phiếu của công ty.
Trong thời gian tới, các nhà đầu tư nên tập trung vào bốn yếu tố trọng yếu: định giá cuối cùng, cấu trúc chào bán và tỷ lệ chào bán của Solidigm; tỷ lệ sở hữu cổ phần và lợi ích kinh tế của SK Hynix sau niêm yết; việc sử dụng số tiền thu được từ IPO, tiến độ xây dựng nhà máy tại Mỹ và đóng góp lợi nhuận từ công suất mới; cũng như phản hồi chính thức từ các cơ quan quản lý Hàn Quốc và các biện pháp bảo vệ cổ đông.
Tác động từ đợt IPO của Solidigm đối với giá cổ phiếu của SK Hynix suy cho cùng phụ thuộc vào lợi ích kinh tế mà công ty mẹ nắm giữ sau khi niêm yết, và liệu nguồn vốn huy động được có thể mang lại đủ lợi nhuận bổ sung hay không.
Bài viết đề xuất


