
Chứng khoán Nhật Bản, Hàn Quốc suy yếu trong đầu phiên giao dịch; Kospi giảm hơn 1%, Nikkei 225 giảm hơn 1,7%, SoftBank giảm hơn 4%
TradingKey - Vào ngày 19/10, các thị trường chứng khoán Nhật Bản và Hàn Quốc tiếp tục chịu áp lực trong phiên giao dịch đầu ngày. Thị trường Hàn Quốc đã phục hồi phần nào sau khi mở cửa giảm điểm, trong khi đà giảm của chứng khoán Nhật Bản tiếp tục nới rộng. Chỉ số Korea Composite Stock Price Index (KOSPI) mở cửa giảm 3,17% xuống 5.488,41 điểm trước khi thu hẹp đà giảm xuống 1,16% ở mức 5.602,12 điểm; chỉ số Nikkei 225 của Nhật Bản mở cửa giảm 0,77% xuống 64.819,56 điểm và sau đó giảm 1,73% xuống 64.194,90 điểm.
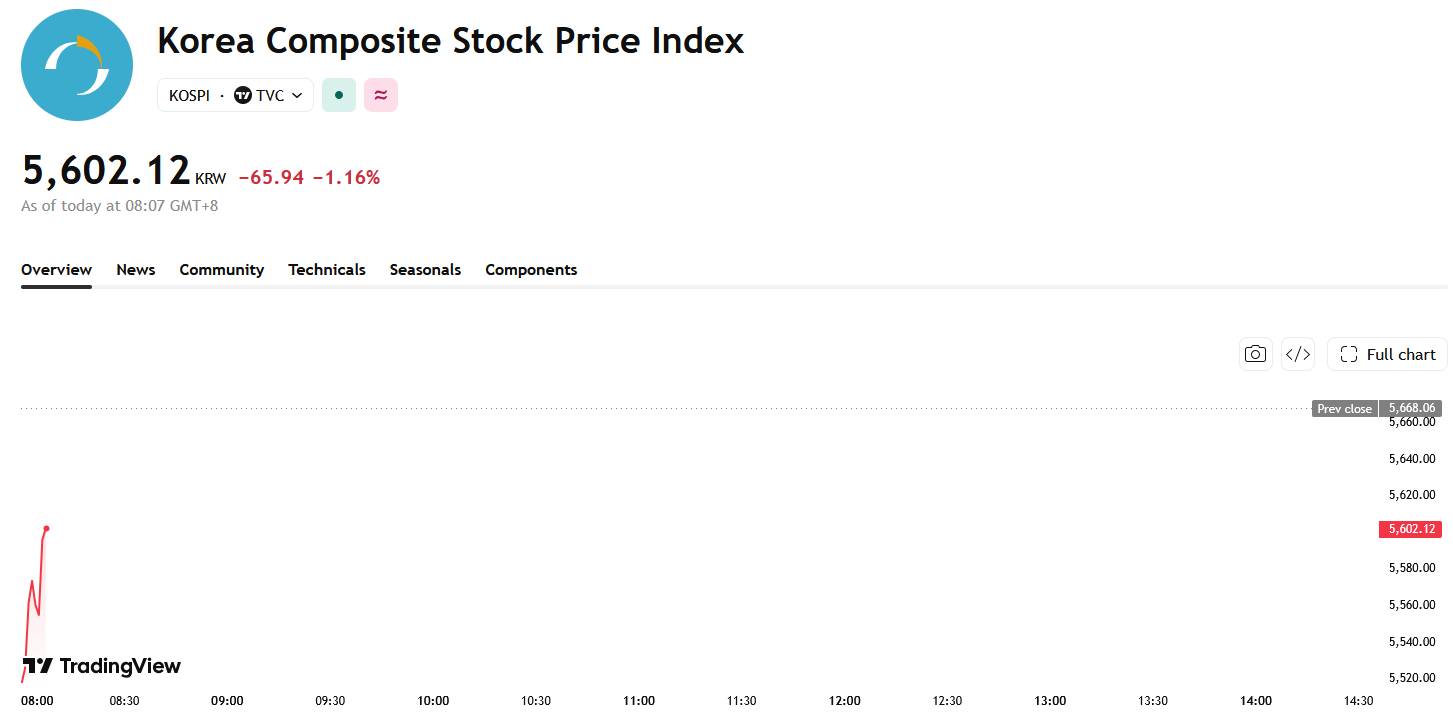
Nguồn: TradingView
Các cổ phiếu bán dẫn hàng đầu của Hàn Quốc tiếp tục đà giảm trong phiên giao dịch đầu ngày, với Samsung Electronics giảm 0,93% xuống 213.500 won (khoảng 160 USD) và SK Hynix giảm 1,18% xuống 1,257 triệu won. Tại thị trường Nhật Bản, Kioxia giảm 2,58% xuống 13.030 yên (khoảng 83 USD), và SoftBank Group giảm 4,43% xuống 4.725 yên.
Chứng khoán Mỹ trải qua đợt bán tháo cổ phiếu công nghệ trong phiên giao dịch trước đó khi lo ngại về triển vọng của sóng đầu tư AI tiếp tục gia tăng. Chỉ số Dow Jones Industrial Average giảm 0,34% xuống 52.002,41 điểm; chỉ số S&P 500 giảm 1,09% xuống 7.659,44 điểm; và chỉ số Nasdaq Composite giảm 2,15% xuống 26.140,03 điểm. Cả S&P 500 và Nasdaq đều ghi nhận mức giảm theo tuần lớn nhất trong gần 4 tháng, dù chỉ số Dow Jones có tuần tăng điểm thứ hai liên tiếp.
Sự suy yếu của ngành bán dẫn diễn ra đặc biệt rõ nét, với chỉ số Philadelphia Semiconductor Index giảm phiên thứ tám liên tiếp, đánh dấu chuỗi giảm dài nhất kể từ khủng hoảng tài chính toàn cầu năm 2008. Các cổ phiếu trong toàn bộ chuỗi cung ứng AI đối mặt với đợt bán tháo trên diện rộng, trong đó nhà cung cấp dịch vụ đám mây AI CoreWeave (CRWV) đóng cửa giảm hơn 10%, công ty truyền thông quang học Coherent (COHR) giảm hơn 7%, SanDisk (SNDK) giảm gần 7%, và Oracle (ORCL) giảm gần 5%. Lo ngại của thị trường về chi phí đầu tư vốn khổng lồ cho hạ tầng AI, chi phí tài trợ nợ và lợi nhuận đầu tư trong tương lai tiếp tục gây áp lực lên các cổ phiếu liên quan.
Bài viết đề xuất


