
Chỉ số đô la Mỹ giảm khi Chủ tịch Fed Warsh sẽ không phán đoán trước tháng 10
- DXY giảm xuống mức thấp nhất kể từ ngày 1 tháng 10 và đã quay trở lại dưới mức trước CPI.
- Các cược vào một đợt tăng lãi suất trong tháng 10 giảm xuống khoảng 16% từ gần 28% vào thứ Năm.
- Không có quan chức Fed nào phát biểu từ thứ Bảy cho đến quyết định vào ngày 28 tháng 10.
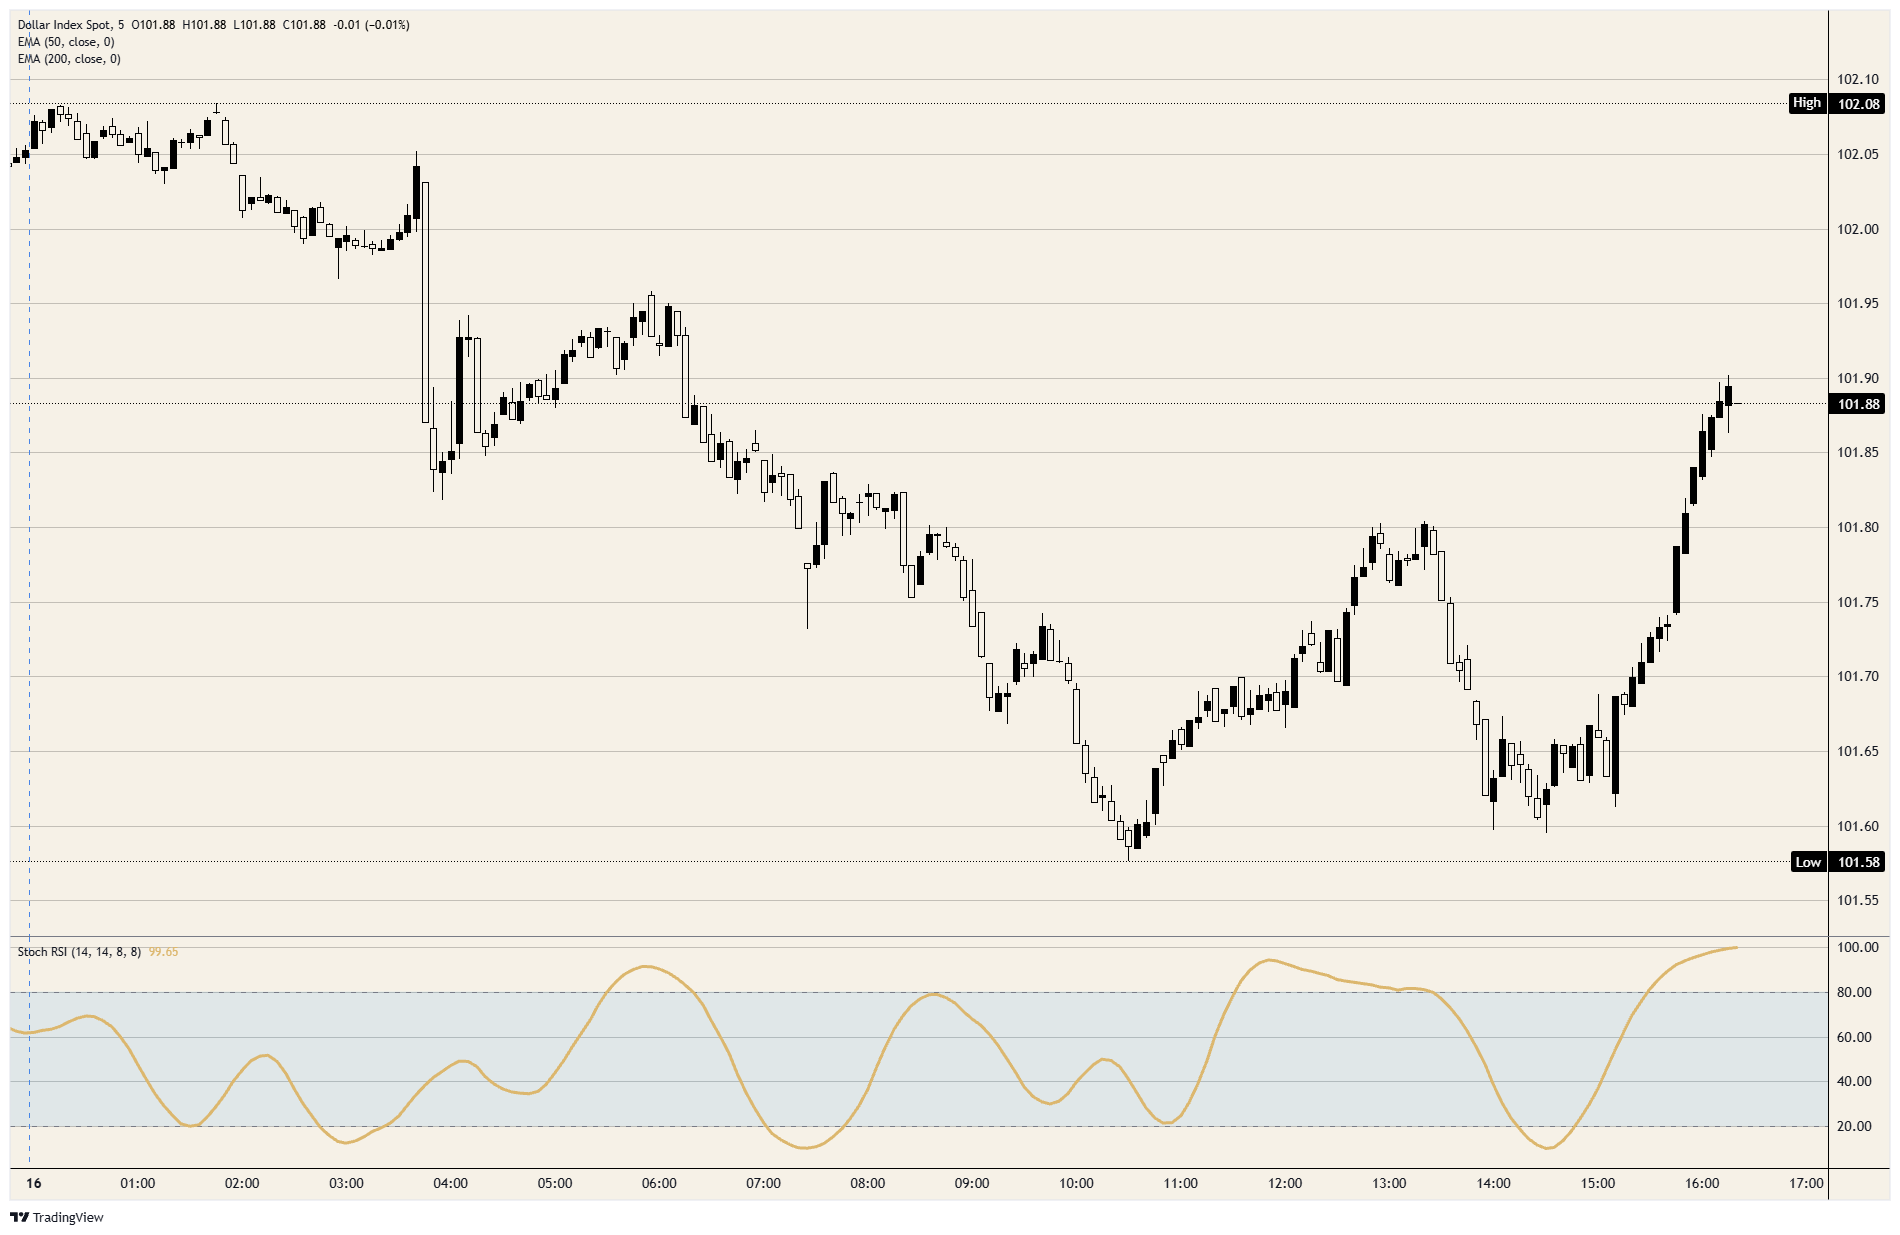
Phát biểu cuối cùng của Chủ tịch Fed Warsh trước giai đoạn im lặng là ông không định kiến trước các cuộc họp, và Chỉ số Đô la giảm theo đó, dù đà giảm đã chững lại gần 101,60 hai lần. Chỉ số này đã giảm từ ngay trên 102,00 xuống khoảng 101,85 trong một nến năm phút khi ông phát biểu, rồi trượt xuống mức thấp nhất kể từ ngày 1 tháng 10. Mức tăng 0,7% của sản xuất công nghiệp tháng 9, so với dự báo 0,4%, không hỗ trợ được chỉ số này, và sau lần chững lại thứ hai khi chứng khoán Mỹ mở cửa giảm, nó đã quay trở lại mức mà nến đầu tiên để lại.
Tại Bangkok, Chủ tịch Fed Warsh cho biết ông sẽ đánh giá tháng 10 và tháng 12 khi đến thời điểm đó, và rằng Fed đang rời xa việc hé lộ trước các quyết định. Các cược vào một đợt tăng lãi suất ngày 27-28 tháng 10 giảm từ gần 28% xuống khoảng 16% khi ông phát biểu, và Chỉ số Đô la cũng giảm theo. Đó là mức định giá của tháng 10 trước khi có Chỉ số giá tiêu dùng (CPI) hôm thứ Tư, vốn đã được mọi người ngoại trừ Fed định kiến trước.
Ông cũng hoan nghênh việc phần lớn thế giới đồng loạt tăng lãi suất, không có bên hưởng lợi miễn phí, điều mà đối với Chỉ số Đô la là phía bên kia cũng đang tăng lãi suất. Ngân hàng Trung ương Châu Âu (ECB), ở mức 2,5% kể từ ngày 10 tháng 9, đang được định giá sẽ giữ nguyên vào ngày 29 tháng 10 và tăng lãi suất vào tháng 12 giống như Fed. Chỉ số này tăng khi lãi suất Mỹ tăng nhanh hơn ECB, và khoảng cách giữa 3,75%-4,00% và 2,5% vẫn đang được giữ nguyên.
Trên lịch
Các quan chức Fed sẽ im lặng từ thứ Bảy cho đến cuộc họp ngày 27-28 tháng 10, điều này để dữ liệu quyết định xác suất của tháng 10, với một đợt tăng lãi suất vào tháng 12 vẫn được định giá gần 90%. Báo cáo cuối cùng của Mỹ trong ngày thứ Sáu là báo cáo ngân sách hàng tháng lúc 18:00 GMT.
Số đơn xin trợ cấp thất nghiệp sẽ được công bố lúc 12:30 GMT vào thứ Năm, ngày 22 tháng 10, dự báo 200K sau mức 199K. Các khảo sát Chỉ số nhà quản trị mua hàng (PMI) tháng 10 sẽ tiếp theo lúc 13:45 GMT vào thứ Sáu, ngày 23 tháng 10, sau đó là niềm tin người tiêu dùng Michigan lúc 14:00 GMT, với kỳ vọng lạm phát một năm gần nhất ở mức 4,7%. Con số kỳ vọng là phần lạm phát của quyết định tháng 12.
Trên biểu đồ
Mức thấp của thứ Sáu nằm dưới ngưỡng sàn 101,75 của biên độ mà chỉ số này giữ từ ngày 5 tháng 10 cho đến cú tăng vọt hôm thứ Tư, và nó đã phục hồi trở lại ngay bên trong. Chỉ số này đang trên đà ghi nhận mức giảm hàng tuần đầu tiên kể từ đầu tháng 9, với đường trung bình động hàm mũ (EMA) 50 ngày gần 100,90, thấp hơn khoảng một điểm. Đợt bật lên từ mức thấp thứ hai đã đẩy động lượng trong ngày vào vùng quá mua.
Biểu đồ 5 phút của DXY
Câu hỏi thường gặp về Đô la Mỹ
Đô la Mỹ (USD) là tiền tệ chính thức của Hợp chủng quốc Hoa Kỳ và là tiền tệ 'trên thực tế' của một số lượng đáng kể các quốc gia khác nơi nó được lưu hành cùng với tiền giấy địa phương. Đây là loại tiền tệ được giao dịch nhiều nhất trên thế giới, chiếm hơn 88% tổng doanh thu ngoại hối toàn cầu, tương đương trung bình 6,6 nghìn tỷ đô la giao dịch mỗi ngày, theo dữ liệu từ năm 2022. Sau Thế chiến thứ hai, USD đã thay thế Bảng Anh trở thành đồng tiền dự trữ của thế giới. Trong phần lớn lịch sử của mình, Đô la Mỹ được hỗ trợ bởi Vàng, cho đến khi Thỏa thuận Bretton Woods năm 1971 khi Bản vị Vàng không còn nữa.
Yếu tố quan trọng nhất tác động đến giá trị của đồng đô la Mỹ là chính sách tiền tệ, được định hình bởi Cục Dự trữ Liên bang (Fed). Fed có hai nhiệm vụ: đạt được sự ổn định giá cả (kiểm soát lạm phát) và thúc đẩy việc làm đầy đủ. Công cụ chính của Fed để đạt được hai mục tiêu này là điều chỉnh lãi suất. Khi giá cả tăng quá nhanh và lạm phát cao hơn mục tiêu 2% của Fed, Fed sẽ tăng lãi suất, điều này giúp giá trị của đồng đô la Mỹ tăng. Khi lạm phát giảm xuống dưới 2% hoặc Tỷ lệ thất nghiệp quá cao, Fed có thể hạ lãi suất, điều này gây áp lực lên đồng bạc xanh.
Trong những tình huống cực đoan, Cục Dự trữ Liên bang cũng có thể in thêm Đô la và ban hành nới lỏng định lượng (QE). QE là quá trình mà Fed tăng đáng kể dòng tín dụng trong một hệ thống tài chính bế tắc. Đây là một biện pháp chính sách không chuẩn được sử dụng khi tín dụng đã cạn kiệt vì các ngân hàng sẽ không cho nhau vay (vì sợ bên đối tác vỡ nợ). Đây là biện pháp cuối cùng khi việc chỉ đơn giản là hạ lãi suất không có khả năng đạt được kết quả cần thiết. Đây là vũ khí được Fed lựa chọn để chống lại cuộc khủng hoảng tín dụng xảy ra trong cuộc Đại khủng hoảng tài chính năm 2008. Nó liên quan đến việc Fed in thêm Đô la và sử dụng chúng để mua trái phiếu chính phủ Hoa Kỳ chủ yếu từ các tổ chức tài chính. QE thường dẫn đến đồng Đô la Mỹ yếu hơn.
Thắt chặt định lượng (QT) là quá trình ngược lại trong đó Cục Dự trữ Liên bang ngừng mua trái phiếu từ các tổ chức tài chính và không tái đầu tư vốn từ các trái phiếu mà họ nắm giữ đến hạn vào các giao dịch mua mới. Thông thường, điều này có lợi cho đồng đô la Mỹ.
Bài viết đề xuất


