
Đồng Bảng Anh lại giảm khi kỳ vọng Fed tăng lãi suất vào tháng 10 gia tăng
- GBP/USD lại giảm xuống dưới 1,3400 khi đặt cược vào việc Fed tăng lãi suất vào tháng 10 gia tăng.
- Dự báo vay mượn của Anh trong tháng 8 ở mức 15,7 tỷ bảng Anh, sau 1,8 tỷ bảng Anh trong tháng 7.
- Ba trong số sáu thành viên Ngân hàng trung ương Anh đã bỏ phiếu giữ nguyên sẽ phát biểu vào thứ Năm.
GBP/USD đã chững lại tại 1,3400 trong cả ba phiên gần nhất, và lại giao dịch ngay dưới mức đó vào thứ Hai. Đồng đô la tăng so với hầu hết các loại tiền tệ chính, vì vậy đây là biến động của đồng đô la hơn là của đồng bảng Anh. Các nhà giao dịch đặt xác suất Fed tăng lãi suất lần thứ hai vào ngày 28 tháng 10 ở mức 53%, theo CME FedWatch, tăng từ khoảng 40% ngay sau quyết định ngày 16 tháng 9. Lịch kinh tế của Anh trước thứ Sáu có một số liệu vay mượn, hai cuộc khảo sát và ba bài phát biểu, và không điều nào trong số đó thay đổi lãi suất của Vương quốc Anh.
Khả năng Fed tăng lãi suất lần thứ hai hiện đã cao hơn không, tám ngày trước cuộc họp tiếp theo của Ngân hàng trung ương Anh
Chủ tịch Fed Chicago Goolsbee nói tại London vào thứ Hai rằng nếu lạm phát của Mỹ xuất phát từ nhu cầu quá nóng cũng như từ dầu mỏ và thuế quan, thì các đợt tăng lãi suất của Fed nên lớn hơn và đến sớm hơn. Những phát biểu như vậy làm tăng xác suất tăng lãi suất vào tháng 10, và xác suất cao hơn đồng nghĩa với đồng đô la mạnh hơn so với đồng bảng Anh kể từ ngày 16 tháng 9. Chủ tịch Fed Warsh nói vào ngày 16 tháng 9 rằng Fed không cần làm tổn hại thị trường lao động để hạ lạm phát, và những nhận xét của Chủ tịch Goolsbee cho thấy việc làm điều đó nhanh chóng đồng nghĩa với việc đẩy việc làm xuống dưới mục tiêu của Fed.
Lãi suất cơ bản của Anh, là cách Ngân hàng trung ương Anh (BoE) gọi lãi suất chủ chốt của mình, đã ở mức 3,75% kể từ tháng 12 năm 2025, và BoE sẽ không họp lại cho đến ngày 5 tháng 11. Một đợt tăng lãi suất của Fed vào ngày 28 tháng 10 sẽ nâng mức sinh lời của một khoản tiền gửi bằng đô la hơn một tuần trước khi BoE có thể làm điều tương tự đối với một khoản tiền gửi bằng bảng Anh. Chính thời điểm đó là lý do khiến xác suất tác động đến cặp tiền này.
Dự báo vay mượn tháng 8 lớn hơn biên độ còn lại của Bộ trưởng Tài chính
Vay mượn của khu vực công Anh trong tháng 8 sẽ được công bố lúc 06:00 GMT vào thứ Ba, dự báo ở mức 15,7 tỷ bảng Anh. Mức tăng từ 1,8 tỷ bảng Anh trong tháng 7 xảy ra hàng năm, vì tháng 7 là thời điểm những người tự kinh doanh nộp khoản thuế tạm ứng thứ hai. KPMG ước tính vào thứ Hai rằng biên độ của Bộ trưởng Tài chính Healey so với các quy tắc vay mượn của chính phủ đã thu hẹp xuống còn khoảng 12 tỷ bảng Anh từ 23,6 tỷ bảng Anh trong dự báo mùa xuân, trong đó khoảng 9 tỷ bảng Anh bị mất do chi phí lãi suất cao hơn. Các nhà đầu tư lo ngại về ngân sách của Anh sẽ nắm giữ ít bảng Anh hơn.
Văn phòng Trách nhiệm Ngân sách (OBR) tính toán hóa đơn lãi suất của chính phủ cho Ngân sách ngày 28 tháng 10 từ lợi suất trái phiếu chính phủ Anh, được tính trung bình trong mười ngày giao dịch, và cơ quan này chưa cho biết là mười ngày nào. Lợi suất trái phiếu chính phủ kỳ hạn 10 năm đã chạm mức cao nhất kể từ năm 2008 vào ngày 1 tháng 9, và mỗi ngày lợi suất cao nằm trong khoảng thời gian đó sẽ đồng nghĩa với việc tăng thuế hoặc cắt giảm chi tiêu lớn hơn. Cả hai đều làm chậm nền kinh tế và khiến việc BoE tăng lãi suất vào tháng 11 khó được biện minh hơn, và chính đợt tăng đó mới là điều sẽ nâng đồng bảng Anh.
Một đợt tăng vào tháng 11 cần hai trong số sáu người đổi ý, và ba người trong số họ sẽ phát biểu vào thứ Năm
Các số liệu sơ bộ của khảo sát Chỉ số người quản lý mua hàng (PMI) của Anh sẽ được công bố lúc 08:30 GMT vào thứ Tư, và bất kỳ mức nào trên 50 đều có nghĩa là hoạt động kinh doanh đang tăng trưởng. PMI ngành sản xuất được dự báo ở mức 51,4 sau 51,7 và dịch vụ ở mức 52 sau 52,5. Nhà kinh tế trưởng của BoE Pill và các thành viên bên ngoài Greene và Mann, ba người đã bỏ phiếu cho một đợt tăng lãi suất, lập luận rằng tăng trưởng mạnh hơn có nghĩa là công suất dư thừa đã ngừng gia tăng. Các cuộc khảo sát yếu sẽ có lợi cho sáu người đã bỏ phiếu giữ nguyên và khiến khả năng tăng lãi suất vào tháng 11 thấp hơn, điều này bất lợi cho đồng bảng Anh.
Phó Thống đốc BoE Breeden và thành viên bên ngoài Dhingra phát biểu lúc 09:30 GMT vào thứ Năm và Phó Thống đốc Lombardelli lúc 14:00 GMT. Cả ba đều giữ nguyên quan điểm vào ngày 17 tháng 9, vì vậy bất kỳ dấu hiệu nào cho thấy họ thay đổi lập trường sẽ hỗ trợ đồng Bảng. Trong biên bản, thành viên bên ngoài Dhingra vẫn cho rằng việc chờ đợi là có giá trị, và Phó Thống đốc Breeden nói rằng việc tăng lãi suất sẽ trở nên phù hợp hơn nếu xuất hiện các đợt tăng lan tỏa trong tiền lương và giá cả. Phó Thống đốc Lombardelli nói rằng lập luận cho một đợt tăng lãi suất sẽ mạnh lên khi cuộc chiến ở Trung Đông kéo dài mà không có một giải pháp lâu dài, đây là một lá phiếu được viết bằng bút chì.
Các khảo sát PMI của Mỹ tiếp theo lúc 13:45 GMT vào thứ Tư, với lĩnh vực dịch vụ dự báo ở mức 56 sau 56,5. Đơn đặt hàng hàng hóa lâu bền sẽ được công bố lúc 12:30 GMT vào thứ Sáu, dự báo ở mức -0,3% sau 1,1%. Khảo sát của Đại học Michigan lúc 14:00 GMT vào thứ Sáu dự báo cho thấy kỳ vọng lạm phát một năm giữ nguyên ở mức 4,6%. Các số liệu mạnh từ bất kỳ dữ liệu nào trong số này sẽ làm tăng khả năng tăng lãi suất vào tháng 10, đồng nghĩa với GBP/USD thấp hơn.
Các nhà đầu cơ nắm giữ nhiều hơn 58,7K hợp đồng đặt cược chống lại đồng Bảng so với đặt cược theo chiều tăng trong lần thống kê hàng tuần gần nhất của Ủy ban Giao dịch Hàng hóa Tương lai (CFTC), và lần thống kê tiếp theo sẽ được công bố lúc 19:30 GMT vào thứ Sáu. Bất kỳ điều gì vào thứ Năm khiến tháng 11 có vẻ là kịch bản khả dĩ sẽ buộc một số nhà đầu cơ này cắt giảm các vị thế đặt cược của họ, và việc cắt giảm nghĩa là mua đồng Bảng.
Các mức và thiên hướng
Kháng cự: Đồng Bảng đã không thể giữ trên 1,3400 trong ba phiên liên tiếp, với đường trung bình 200 ngày chỉ ở ngay phía trên mức này. Xa hơn nữa, 1,3500 là nơi đợt giảm ngày 16 tháng 9 bắt đầu.
Hỗ trợ: Mức thấp nhất trong phiên ngay trên 1,3350 là mốc đầu tiên, sau đó là mức thấp của tháng 9 ngay bên dưới, được thiết lập vào ngày 17 tháng 9 và được kiểm tra lại vào ngày 18 tháng 9. Bên dưới đó, đồng Bảng chưa giao dịch dưới 1,3300 kể từ cuối tháng 7.
Thiên hướng: Giảm giá khi đồng Bảng vẫn dưới 1,3450, với 1,3300 là mục tiêu đầu tiên và 1,3200 là mục tiêu thứ hai. Chỉ báo sức mạnh tương đối ngẫu nhiên (Stoch RSI) trên biểu đồ ngày, một thước đo động lượng, đang gần 15 và đã đi ngang gần đáy của phạm vi trong hơn một tuần, vì vậy đà giảm đã chậm lại mà chưa đảo chiều. Một phiên đóng cửa ngày trên 1,3450 sẽ đưa đồng Bảng trở lại trên đường trung bình 200 ngày và chấm dứt kịch bản giảm giá.
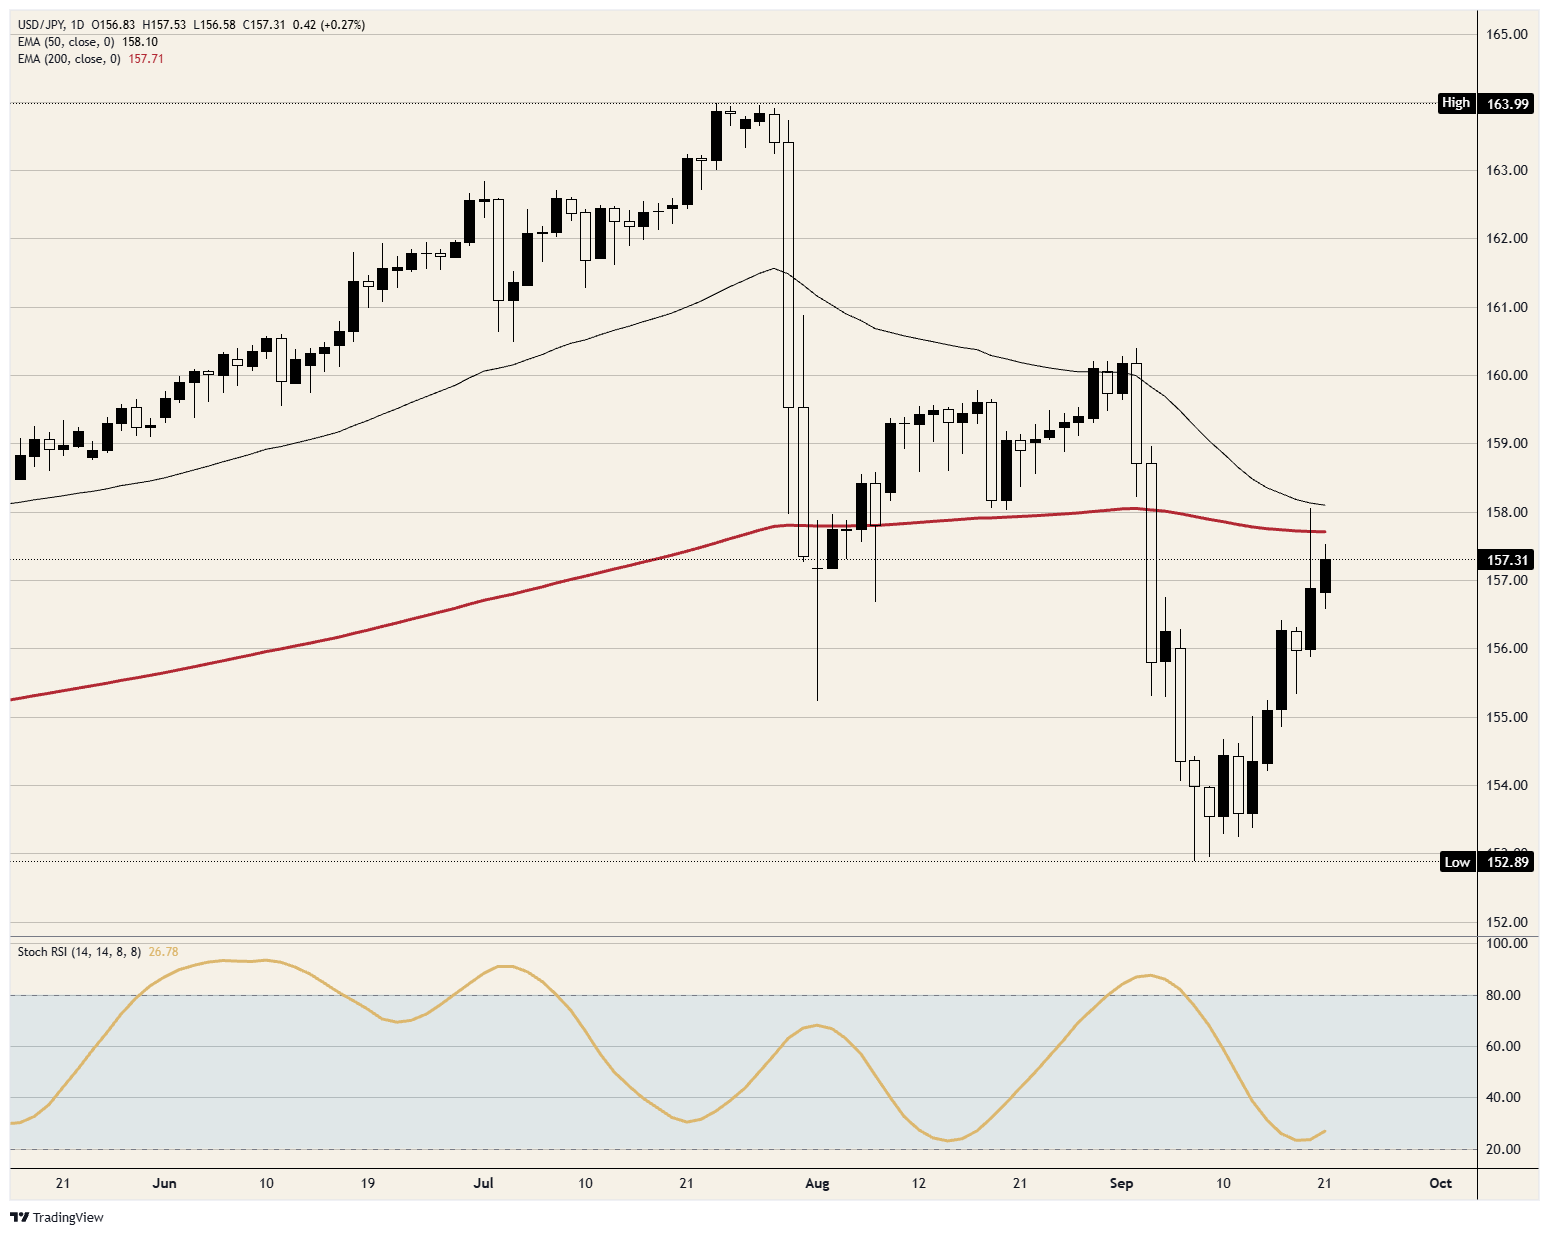
Biểu đồ hàng ngày của USD/JPY
Câu hỏi thường gặp về Yên Nhật
Đồng Yên Nhật (JPY) là một trong những loại tiền tệ được giao dịch nhiều nhất trên thế giới. Giá trị của đồng tiền này được xác định rộng rãi bởi hiệu suất của nền kinh tế Nhật Bản, nhưng cụ thể hơn là bởi chính sách của Ngân hàng trung ương Nhật Bản, chênh lệch giữa lợi suất trái phiếu Nhật Bản và Hoa Kỳ hoặc tâm lý rủi ro giữa các nhà giao dịch, cùng với các yếu tố khác.
Một trong những nhiệm vụ của Ngân hàng trung ương Nhật Bản là kiểm soát tiền tệ, vì vậy các động thái của ngân hàng này là chìa khóa cho đồng Yên. BoJ đôi khi đã can thiệp trực tiếp vào thị trường tiền tệ, nói chung là để hạ giá trị của đồng Yên, mặc dù họ thường cố gắng không làm như vậy do lo ngại về chính trị của các đối tác thương mại chính của mình. Chính sách tiền tệ cực kỳ lỏng lẻo của BoJ từ năm 2013 đến năm 2024 đã khiến đồng Yên mất giá so với các đồng tiền chính khác do sự khác biệt chính sách ngày càng tăng giữa Ngân hàng trung ương Nhật Bản và các ngân hàng trung ương chính khác. Gần đây hơn, việc dần dần nới lỏng chính sách cực kỳ lỏng lẻo này đã hỗ trợ một phần cho đồng Yên.
Trong thập kỷ qua, lập trường của BoJ về việc bám sát chính sách tiền tệ siêu nới lỏng đã dẫn đến sự phân kỳ chính sách ngày càng mở rộng với các ngân hàng trung ương khác, đặc biệt là với Cục Dự trữ Liên bang Hoa Kỳ. Điều này hỗ trợ cho sự gia tăng chênh lệch giữa trái phiếu kỳ hạn 10 năm của Hoa Kỳ và Nhật Bản, vốn có lợi cho Đô la Mỹ so với Yên Nhật. Quyết định của BoJ vào năm 2024 về việc dần từ bỏ chính sách siêu nới lỏng, cùng với việc cắt giảm lãi suất ở các ngân hàng trung ương lớn khác, đang thu hẹp sự chênh lệch này.
Yên Nhật thường được coi là khoản đầu tư an toàn. Điều này có nghĩa là trong thời kỳ thị trường căng thẳng, các nhà đầu tư có nhiều khả năng sẽ đầu tư tiền của họ vào đồng tiền Nhật Bản do độ tin cậy và ổn định của nó. Thời kỳ hỗn loạn có khả năng làm tăng giá trị của đồng Yên so với các loại tiền tệ khác được coi là rủi ro hơn để đầu tư.
Bài viết đề xuất


