

Đô la Mỹ giảm so với đồng yên Nhật trước khi Ngân hàng trung ương Nhật Bản tăng lãi suất
- USD/JPY giảm xuống 156,00 với việc Ngân hàng trung ương Nhật Bản tăng lãi suất đã được định giá 100%.
- Thước đo lạm phát mục tiêu của Nhật Bản đang ở dưới 2% trước quyết định.
- Tokyo đóng cửa từ thứ Hai đến thứ Tư cho Silver Week đầu tiên kể từ năm 2015.
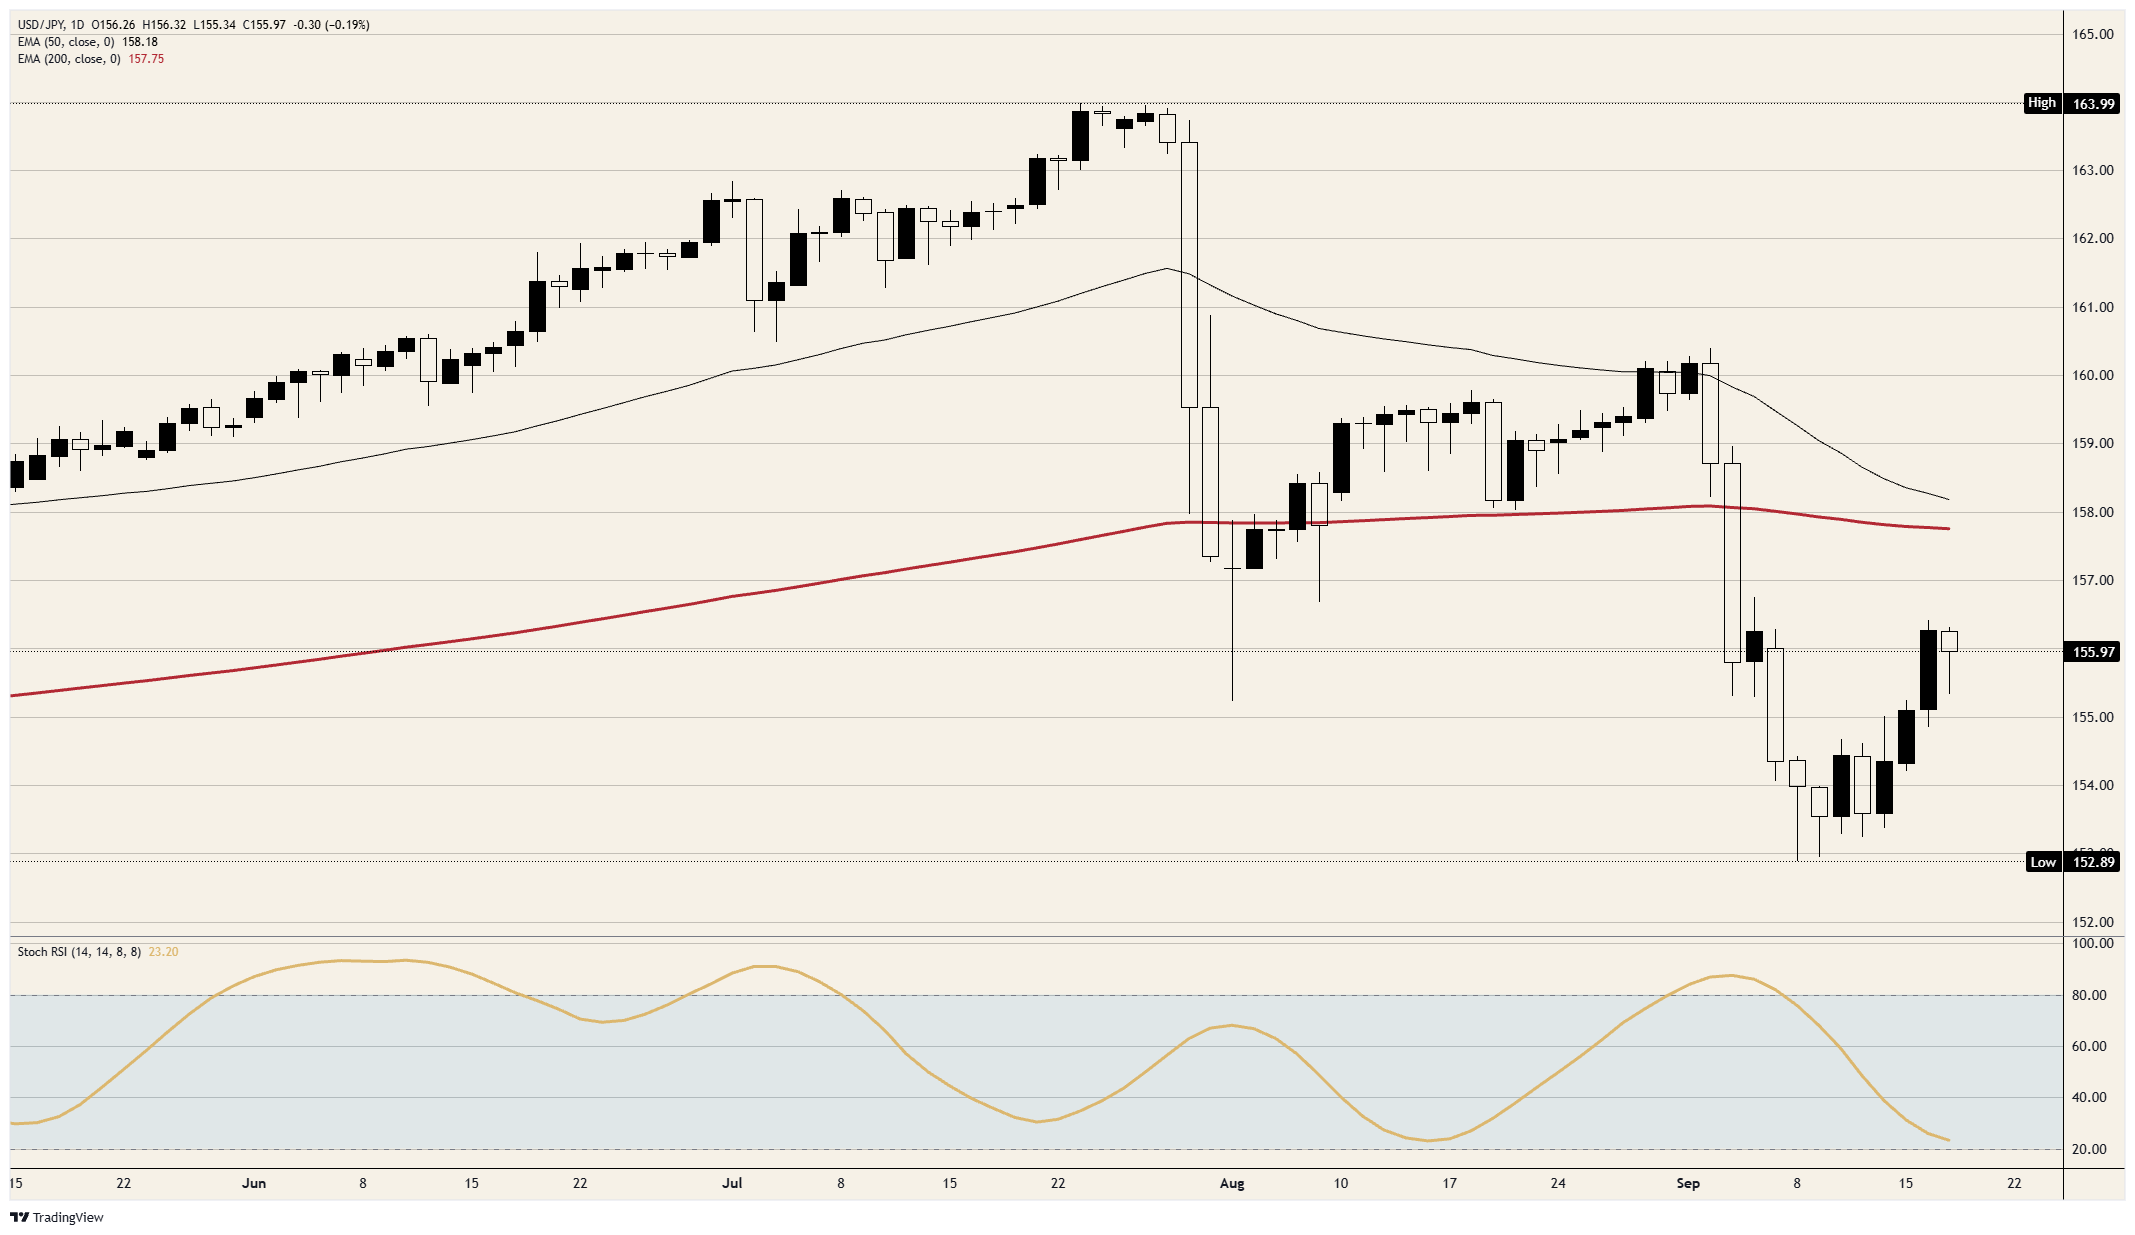
USD/JPY giao dịch gần mức 156,00 sau khi chạm mức cao trong phiên tại 156,32 và mức thấp tại 155,34, qua đó cao hơn 3 Yên so với mức thấp ngày 8 tháng 9 và thấp hơn 4 Yên so với mức cao ngày 2 tháng 9. Ngân hàng trung ương Nhật Bản sẽ công bố vào 02:45 GMT thứ Sáu và một đợt tăng 0,25 điểm phần trăm lên 1,25% đã được định giá 100%. Thước đo lạm phát mà Ngân hàng thực sự nhắm tới đang thấp hơn mục tiêu.
Việc tăng lãi suất không liên quan đến giá của bất kỳ thứ gì
Chỉ số giá tiêu dùng của Nhật Bản, không bao gồm thực phẩm tươi sống, là chuỗi số liệu mà Ngân hàng nhắm tới mức 2%, được dự báo ở mức 1,8% khi số liệu tháng 8 được công bố lúc 23:30 GMT, không đổi so với tháng 7. Triển vọng riêng của Ngân hàng cho thấy lạm phát cơ bản sẽ tăng rõ rệt lên trên 2% vào cuối năm tài khóa này nhờ tác động lan tỏa của tiền lương, giá dầu và đồng tiền yếu. Đợt tăng lãi suất đang đến trước cả lạm phát mà nó nhắm tới.
Mức định giá này cao hơn một chút so với một đợt tăng 0,25 điểm phần trăm, ở mức 0,268 điểm phần trăm cho một động thái vốn thường là 0,25, vì vậy một phần nhỏ thị trường đang định vị cho một điều gì đó lớn hơn. Xuất khẩu của Nhật Bản đã tăng mạnh hơn dự kiến trong tháng 8 nhờ nhu cầu đối với chip dùng trong trí tuệ nhân tạo, vốn là lĩnh vực của nền kinh tế mà một đồng tiền mạnh hơn tác động đầu tiên.
Điều mà nó đang đến sau là sự can thiệp. Trong giai đoạn từ ngày 30 tháng 7 đến ngày 26 tháng 8, Bộ Tài chính đã chi kỷ lục 15,4 nghìn tỷ Yên để mua đồng tiền của chính mình, với sự tham gia của Mỹ. Điều đó đã kéo đồng Yên trở lại từ 164 xuống vùng giữa 150 và không đi xa hơn. Dự trữ là hữu hạn và mỗi lần can thiệp đều phải lặp lại ngay khi áp lực bán quay trở lại, đó là vị thế mà Tokyo đã ở trong kể từ cuối tháng 7. Lãi suất chính sách là công cụ khác có sẵn, và không giống như tài khoản dự trữ, nó không thể bị cạn kiệt.
Một năm thắt chặt ở cả hai đầu hầu như không làm thay đổi khoảng cách
Điểm giữa của biên độ của Cục Dự trữ Liên bang là 3,875% sau thứ Tư và lãi suất của Ngân hàng trung ương Nhật Bản là 1%, chênh lệch 2,875%. Trong mười hai tháng tới, thị trường định giá Ngân hàng trung ương Nhật Bản tăng 1,03 điểm và Cục Dự trữ Liên bang tăng 0,72. Trừ đi, và một năm thắt chặt ở cả hai đầu chỉ thu hẹp khoảng cách đó khoảng một phần ba điểm phần trăm.
Đó là phép tính đằng sau một cặp tiền đã phục hồi 3 Yên từ mức thấp tháng 9 thay vì xuyên thủng nó. Đó cũng là lý do Bộ Tài chính vẫn phải tiếp tục mua Yên: mức 2,03% trong một năm, theo định giá của thị trường cho Nhật Bản, vẫn còn rất xa mức 4,60% mà thị trường định giá cho Mỹ. Thứ Sáu khép lại một phần tư khoảng cách đó và để lại phần còn lại.
Thị trường cũng không kỳ vọng đợt tiếp theo sẽ đến sớm. Cuộc họp ngày 29 tháng 10 có xác suất 25% cho một đợt tăng tiếp theo và ngày 17 tháng 12 có xác suất 65%, vì vậy lộ trình quan trọng sẽ bắt đầu sau các kỳ nghỉ lễ chứ không phải ngay trong đó. Đó là rất nhiều thời gian chờ đợi đối với một đồng tiền mà hai đợt phục hồi gần nhất đến từ mua vào chứ không phải từ chính sách.
Thứ Sáu, và rồi không còn ai ở Tokyo
Tuyên bố sẽ được công bố lúc 03:00 GMT và Thống đốc Ueda sẽ trả lời các câu hỏi lúc 06:30 GMT. Khi quyết định đã được phản ánh hoàn toàn vào giá, định hướng chính sách là toàn bộ sự kiện, và mức định giá tương tự cho thấy lãi suất ở mức 1,49% vào tháng 12 và 2,03% vào thời điểm này năm sau. Washington bổ sung bài phát biểu lúc 07:30 GMT của Thống đốc Fed Bowman và số liệu sản lượng công nghiệp tháng 8 sau đó 5 giờ. Không điều nào trong số này sẽ tác động đến cặp tiền tệ này trừ khi Tokyo đã tác động trước, và toàn bộ phiên Mỹ ngày thứ Sáu chỉ là chú thích cho một đêm giao dịch ở Nhật Bản.
Sau đó Nhật Bản đóng cửa. Thứ Hai, thứ Ba và thứ Tư đều là ngày nghỉ ở Tokyo, Tuần lễ Bạc 5 ngày đầu tiên kể từ năm 2015, và thị trường sẽ không mở cửa trở lại cho đến thứ Năm. Thanh khoản mỏng ở đồng Yên là nơi Bộ Tài chính từng thực hiện hiệu quả nhất trước đây, và quyết định được đưa ra vào ngày làm việc cuối cùng ở Tokyo trước khi khoảng thời gian đó mở ra. Lịch kinh tế Mỹ lấp đầy khoảng trống với các khảo sát sơ bộ về mua hàng lúc 13:45 GMT vào thứ Tư, số đơn xin trợ cấp thất nghiệp vào thứ Năm, và đơn đặt hàng hàng hoá lâu bền cùng khảo sát tâm lý Michigan vào thứ Sáu.
Các mức và xu hướng
Kháng cự: 156,50 đã chặn đà bật lên, với mức 156,42 của thứ Tư là mức tốt nhất kể từ đợt giảm. Đường trung bình 200 ngày gần 157,75 là mức tiếp theo, và cả hai đều chưa được chạm tới kể từ ngày 3 tháng 9.
Hỗ trợ: Mức thấp của phiên tại 155,34 là mức đầu tiên, sau đó là 155,00, mức đã giữ được đáy 155,02 của thứ Tư. Bên dưới đó là 154,00 và sau đó là mức thấp ngày 8 tháng 9 tại 152,89.
Xu hướng: Giảm khi 156,50 còn chặn đà tăng. Mục tiêu là 155,00 và sau đó là 154,00. Chỉ báo Stochastic Relative Strength Index (Stoch RSI) hàng ngày, một thước đo động lượng, đang gần mức 23 và lại quay đầu giảm sau một nhịp bật lên, phù hợp với một cặp tiền tệ vẫn đang đi xuống. Một mức đóng cửa hàng ngày trên 157,00 sẽ chấm dứt kịch bản này.
Biểu đồ hàng ngày của USD/JPY
Câu hỏi thường gặp về Yên Nhật
Đồng Yên Nhật (JPY) là một trong những loại tiền tệ được giao dịch nhiều nhất trên thế giới. Giá trị của đồng tiền này được xác định rộng rãi bởi hiệu suất của nền kinh tế Nhật Bản, nhưng cụ thể hơn là bởi chính sách của Ngân hàng trung ương Nhật Bản, chênh lệch giữa lợi suất trái phiếu Nhật Bản và Hoa Kỳ hoặc tâm lý rủi ro giữa các nhà giao dịch, cùng với các yếu tố khác.
Một trong những nhiệm vụ của Ngân hàng trung ương Nhật Bản là kiểm soát tiền tệ, vì vậy các động thái của ngân hàng này là chìa khóa cho đồng Yên. BoJ đôi khi đã can thiệp trực tiếp vào thị trường tiền tệ, nói chung là để hạ giá trị của đồng Yên, mặc dù họ thường cố gắng không làm như vậy do lo ngại về chính trị của các đối tác thương mại chính của mình. Chính sách tiền tệ cực kỳ lỏng lẻo của BoJ từ năm 2013 đến năm 2024 đã khiến đồng Yên mất giá so với các đồng tiền chính khác do sự khác biệt chính sách ngày càng tăng giữa Ngân hàng trung ương Nhật Bản và các ngân hàng trung ương chính khác. Gần đây hơn, việc dần dần nới lỏng chính sách cực kỳ lỏng lẻo này đã hỗ trợ một phần cho đồng Yên.
Trong thập kỷ qua, lập trường của BoJ về việc bám sát chính sách tiền tệ siêu nới lỏng đã dẫn đến sự phân kỳ chính sách ngày càng mở rộng với các ngân hàng trung ương khác, đặc biệt là với Cục Dự trữ Liên bang Hoa Kỳ. Điều này hỗ trợ cho sự gia tăng chênh lệch giữa trái phiếu kỳ hạn 10 năm của Hoa Kỳ và Nhật Bản, vốn có lợi cho Đô la Mỹ so với Yên Nhật. Quyết định của BoJ vào năm 2024 về việc dần từ bỏ chính sách siêu nới lỏng, cùng với việc cắt giảm lãi suất ở các ngân hàng trung ương lớn khác, đang thu hẹp sự chênh lệch này.
Yên Nhật thường được coi là khoản đầu tư an toàn. Điều này có nghĩa là trong thời kỳ thị trường căng thẳng, các nhà đầu tư có nhiều khả năng sẽ đầu tư tiền của họ vào đồng tiền Nhật Bản do độ tin cậy và ổn định của nó. Thời kỳ hỗn loạn có khả năng làm tăng giá trị của đồng Yên so với các loại tiền tệ khác được coi là rủi ro hơn để đầu tư.
Bài viết đề xuất


