
Cổ phiếu Apple lập đỉnh kỷ lục mới: Logic thặng dư trú ẩn an toàn AI đằng sau P/E 37 lần
TradingKey - Ngày 12/11 theo giờ miền Đông, cổ phiếu Apple (AAPL) đã tăng lên mức 359,3 USD, tiếp tục lập đỉnh kỷ lục mới. Trong bối cảnh làn sóng bán tháo diễn ra ở các cổ phiếu khái niệm AI, mức chi tiêu vốn thấp hơn, dòng tiền ổn định và hoạt động liên tục mua lại cổ phiếu đã biến Apple thành lựa chọn cho dòng vốn tìm kiếm sự phân bổ mang tính phòng thủ trong nhóm công nghệ. Bernstein nhận định thị trường đang định giá Apple như một công ty hàng tiêu dùng chất lượng cao.
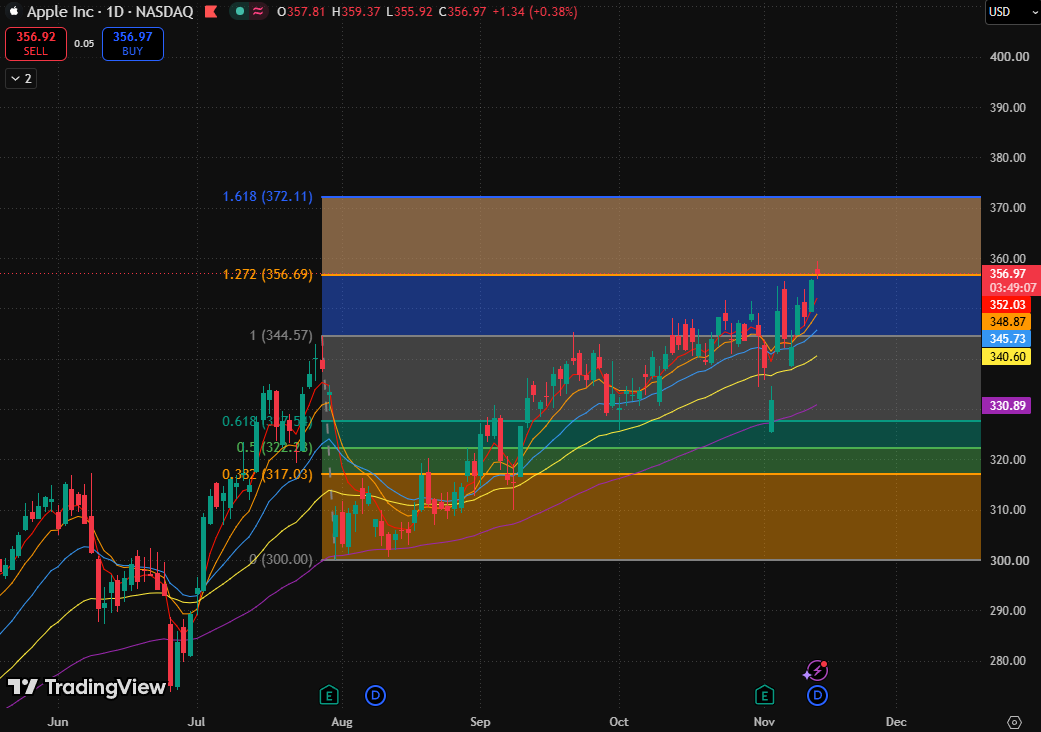
Biểu đồ giá cổ phiếu Apple, Nguồn: TradingView
Lợi thế dòng tiền của Apple trở thành tâm điểm trong bối cảnh gánh nặng Capex cho AI nhẹ hơn
Bernstein lưu ý rằng chi phí vốn của Apple chiếm khoảng 2% doanh thu. Bằng cách hợp tác với Google (GOOGL) và vận hành một số mô hình AI trực tiếp trên thiết bị, công ty đã giảm bớt sự phụ thuộc vào các máy chủ AI đắt đỏ.
Điều này giúp Apple ít chịu áp lực thắt chặt dòng tiền từ việc xây dựng các trung tâm dữ liệu quy mô lớn. Khi các nhà đầu tư bắt đầu lo ngại về lợi nhuận từ các khoản đầu tư AI, chi phí huy động vốn và tính bền vững của hoạt động mua sắm thiết bị, sức hút của Apple lại đến từ một logic khác: tham gia vào các ứng dụng AI trong khi vẫn giữ lại nhiều vốn hơn để chi trả cho cổ đông.
Trong năm tài chính 2026, Apple đã chi trả khoảng 102 tỷ USD cho các cổ đông thông qua việc mua lại cổ phiếu và trả cổ tức. Bernstein dự kiến công ty sẽ vẫn có khả năng mua lại lượng cổ phiếu tương đương lần lượt khoảng 3,0% và 3,3% vốn hóa thị trường trong năm tài chính 2027 và 2028. Việc duy trì mua lại cổ phiếu giúp làm giảm số lượng cổ phiếu lưu hành, hỗ trợ thu nhập trên mỗi cổ phần, đồng thời củng cố niềm tin của nhà đầu tư vào sự ổn định của lợi nhuận.
P/E của Apple chạm mức kỷ lục 37 lần: Vì sao thị trường sẵn sàng trả mức giá cao hơn?
Cổ phiếu Apple hiện đang được giao dịch ở mức khoảng 37 lần lợi nhuận trên mỗi cổ phiếu (EPS) dự phóng cho năm dương lịch 2027, với hệ số P/E dự phóng tương đối đạt mức gấp đôi so với chỉ số S&P 500, đưa cả hai chỉ số này lên mức cao kỷ lục trong lịch sử.
Mức định giá cao này không xuất phát từ mức tăng trưởng dẫn đầu ngành. Bernstein lưu ý rằng dù tăng trưởng của Apple không quá nổi bật trong số các công ty công nghệ vốn hóa siêu lớn, nhưng dòng doanh thu của hãng lại có tính dễ dự đoán hơn: khoảng 1,4 tỷ người dùng iPhone đang hoạt động tạo ra nhu cầu nâng cấp liên tục, đồng thời mảng dịch vụ đóng góp khoảng 40% lợi nhuận gộp, qua đó củng cố thêm tính bền vững của lợi nhuận.
Lòng trung thành của khách hàng và năng lực định giá cũng củng cố cho quan điểm này. Dẫn các kết quả khảo sát, Bernstein lưu ý rằng tỷ lệ duy trì thương hiệu của iPhone đạt khoảng 90%, với mức độ nhạy cảm về giá thấp hơn so với các dòng điện thoại thông minh phổ thông khác. Điều này đồng nghĩa với việc công ty có vị thế tốt hơn để bảo vệ tệp khách hàng và biên lợi nhuận sản phẩm.
Do đó, tổ chức này cho rằng Apple nên được so sánh với các công ty tiêu dùng chất lượng cao như Costco (COST) và Walmart (WMT). Khi hai doanh nghiệp này lần lượt giao dịch ở hệ số P/E dự phóng khoảng 46 lần và 39 lần, mức định giá 37 lần của Apple không hề quá nổi bật trong nhóm này.
Việc cổ phiếu đạt mức đỉnh mới phản ánh sự sẵn sàng của thị trường trong việc chấp nhận mức định giá cao hơn cho dòng tiền và khả năng dự báo lợi nhuận. Tuy nhiên, mức định giá cao kỷ lục cũng đồng nghĩa với việc Apple phải tiếp tục đáp ứng kỳ vọng về nhu cầu nâng cấp, tăng trưởng mảng dịch vụ và các đợt mua lại cổ phiếu trong thời gian tới để tốc độ tăng trưởng EPS bắt kịp đà tăng của giá cổ phiếu, thay vì phụ thuộc vào dòng vốn trú ẩn an toàn để liên tục đẩy các bội số định giá lên cao.
Bài viết đề xuất


