

Qualcomm giảm gần 12% trước giờ mở cửa: Doanh thu chip điện thoại giảm 26%, lợi nhuận chịu áp lực khi thỏa thuận 5G với SpaceX không thể nâng đỡ cổ phiếu
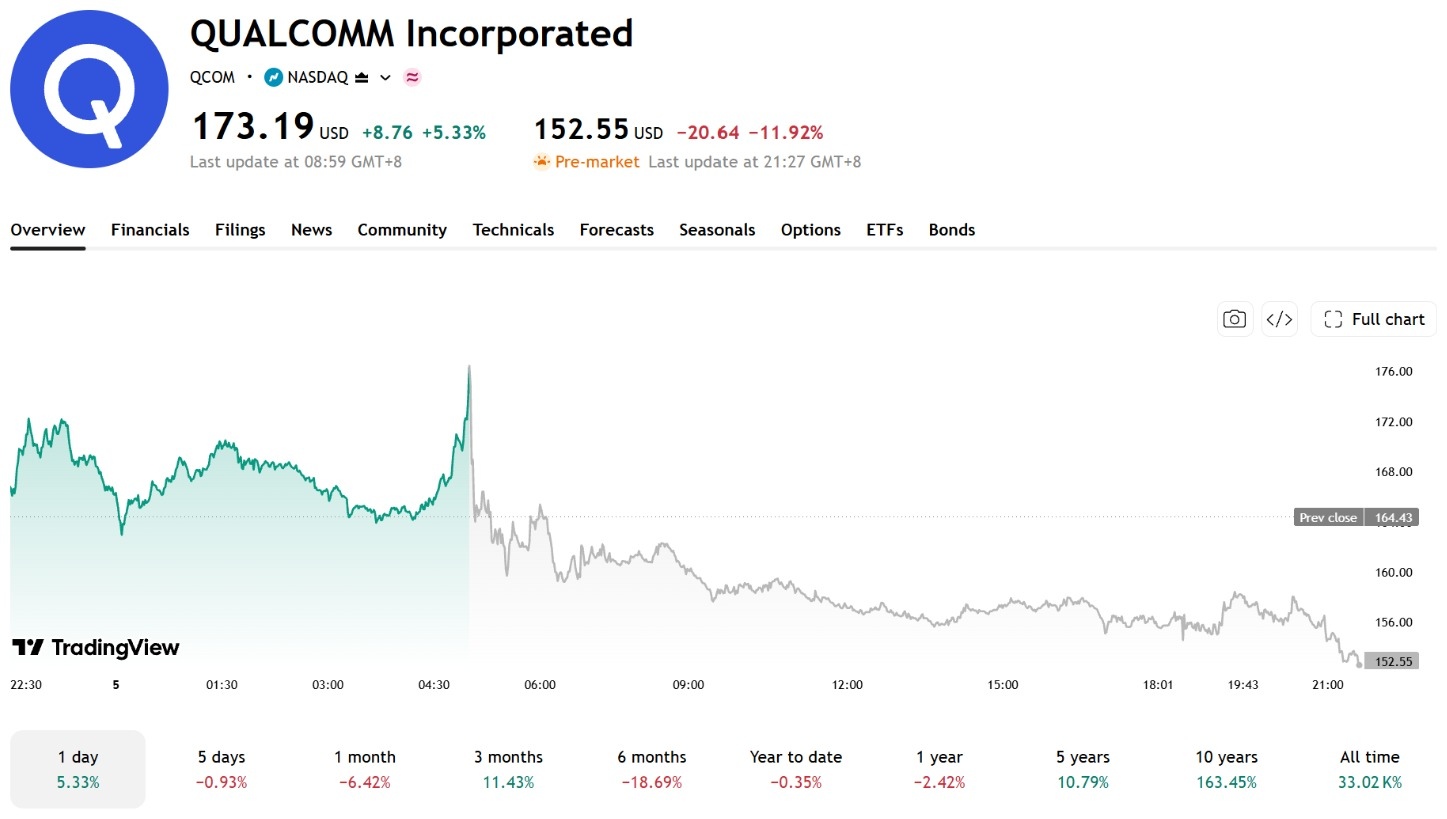
TradingKey - Ngày 5 tháng 11 theo giờ miền Đông, Qualcomm (QCOM) đã giảm gần 12% trong phiên giao dịch tiền thị trường. Tính đến thời điểm đưa tin, cổ phiếu này giảm 11,92% xuống mức 152,55 USD.
[Nguồn: TradingView]
Báo cáo kết quả kinh doanh mới nhất của công ty cho thấy doanh thu từ chip điện thoại trong quý 4 đã giảm 26% so với cùng kỳ năm trước, do mảng kinh doanh điện thoại thông minh tiếp tục chịu áp lực. Trong khi đó, chi phí sản xuất chất bán dẫn và chip nhớ gia tăng đã khiến triển vọng lợi nhuận quý tới trở thành tâm điểm chú ý.
Mặc dù Qualcomm đã công bố quan hệ đối tác nhiều năm về cơ sở hạ tầng 5G với SpaceX (SPCX), dự án này phải đến năm 2027 mới bắt đầu triển khai và khó có khả năng đóng góp doanh thu đáng kể trong ngắn hạn.
Doanh thu chip smartphone giảm 26%, kéo giảm kết quả kinh doanh chung
Sau khi thị trường đóng cửa vào ngày 4 tháng 11, Qualcomm đã công bố kết quả tài chính quý 4 năm tài chính 2026. Doanh thu theo chuẩn GAAP đạt 10,322 tỷ USD, giảm 8% so với cùng kỳ năm trước; doanh thu non-GAAP đạt 10,442 tỷ USD, giảm 7% so với cùng kỳ năm trước, và lợi nhuận điều chỉnh trên mỗi cổ phiếu đạt 2,17 USD, giảm 28% so với cùng kỳ năm trước, vượt nhẹ mức kỳ vọng 2,16 USD của thị trường.
Theo từng phân khúc kinh doanh, doanh thu chip điện thoại của QCT giảm 26% so với cùng kỳ năm trước xuống còn 5,137 tỷ USD, trong khi tổng doanh thu QCT giảm 8% so với cùng kỳ năm trước xuống 9,015 tỷ USD. Trong khi đó, doanh thu từ mảng ô tô đạt 1,99 tỷ USD, tăng 89% so với cùng kỳ năm trước, thiết lập mức kỷ lục theo quý.
Sự sụt giảm doanh thu chip điện thoại chủ yếu bắt nguồn từ nguồn cung bộ nhớ toàn cầu bị thắt chặt và giá cả tăng cao. Ban lãnh đạo Qualcomm cho biết một số nhà sản xuất điện thoại do đó đã điều chỉnh kế hoạch sản xuất và cắt giảm hàng tồn kho, làm ảnh hưởng đến lượng chip điện thoại xuất xưởng.
Trong khi đó, việc Apple (AAPL) dần chuyển sang sử dụng chip modem tự phát triển cũng sẽ gây áp lực lên mảng kinh doanh điện thoại trong tương lai của Qualcomm.
Chi phí lưu trữ gia tăng gây áp lực lên lợi nhuận quý tới
Qualcomm cho biết ngành bán dẫn đang đối mặt với áp lực chi phí gia tăng ở các khâu chế tạo wafer, lắp ráp, kiểm thử, đóng gói tiên tiến và bộ nhớ. Công ty đã tăng giá sản phẩm để ứng phó với chi phí tăng cao, nhưng dự kiến hiệu quả của các biện pháp này sẽ chưa được phản ánh đầy đủ vào biên lợi nhuận gộp của mảng QCT cho đến nửa cuối năm tài chính 2027.
Trong quý 1 năm tài chính 2027, Qualcomm dự kiến doanh thu đạt từ 10,4 tỷ USD đến 11,2 tỷ USD và lợi nhuận trên mỗi cổ phiếu non-GAAP đạt từ 2,15 USD đến 2,35 USD.
Do áp lực chi phí gia tăng vẫn chưa hoàn toàn hạ nhiệt và việc tăng giá sản phẩm cần có thời gian để phát huy hiệu quả, thị trường vẫn lo ngại về khả năng sinh lời trong ngắn hạn của công ty.
SpaceX hoàn tất thỏa thuận hợp tác 5G với đóng góp hạn chế vào doanh thu ngắn hạn
Ngày 4 tháng 11, Qualcomm đã công bố quan hệ hợp tác kéo dài nhiều năm với SpaceX nhằm cung cấp các nền tảng Dragonwing QRU100 và QDU100 cùng phần mềm Layer 1 cho mạng 5G mặt đất mà Starlink Mobile đang xây dựng tại Mỹ.
SpaceX dự kiến bắt đầu triển khai mạng lưới vào năm 2027, phủ sóng hàng chục nghìn trạm trong những năm tới. Qualcomm gọi đây là đơn đặt hàng 5G lớn nhất của công ty cho đến nay, dù cả hai bên đều không tiết lộ giá trị hợp đồng.
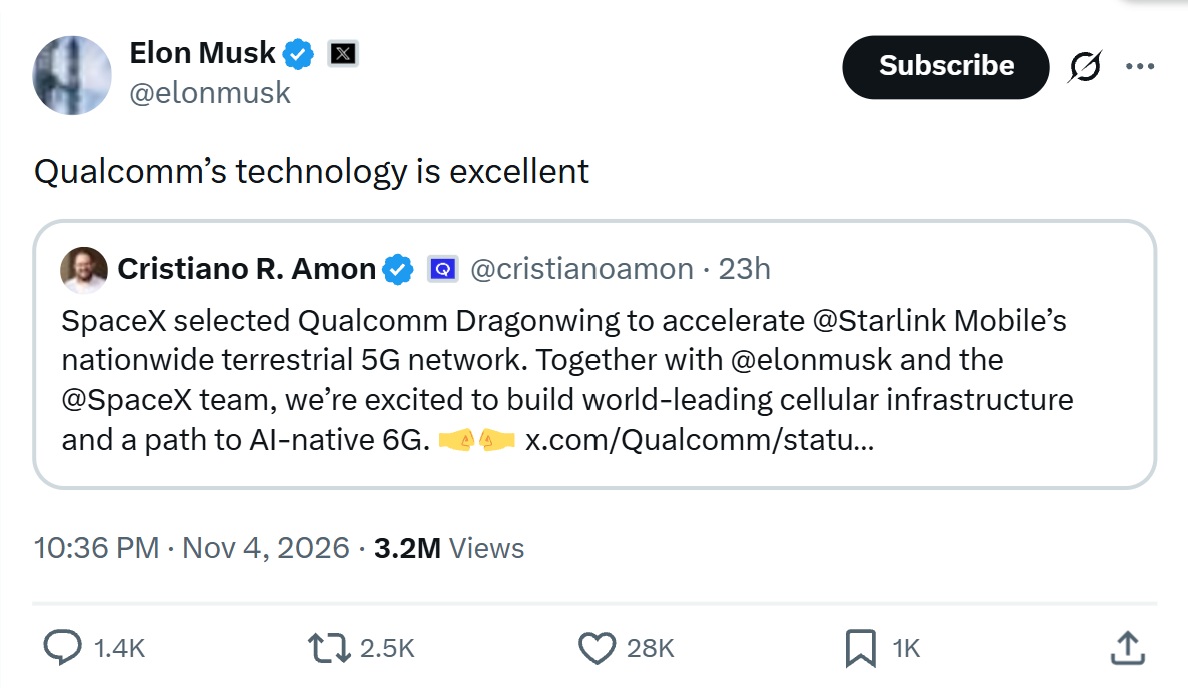
Elon Musk cũng công khai bày tỏ sự ủng hộ đối với công nghệ của Qualcomm. Ngày 4 tháng 11, phản hồi trên X trước thông báo hợp tác của CEO Qualcomm Cristiano Amon, ông tuyên bố: "Công nghệ của Qualcomm rất xuất sắc."
Ông Amon sau đó đã bày tỏ lời cảm ơn và cho biết rất mong đợi được cùng nhau thúc đẩy công nghệ tương lai.
[Nguồn: X]
Tuy nhiên, đơn hàng này khó có thể tạo ra doanh thu đáng kể trong ngắn hạn. Trong cuộc họp công bố kết quả kinh doanh, ông Amon cho biết doanh thu liên quan dự kiến sẽ bắt đầu xuất hiện vào cuối năm tài chính 2027 và được ghi nhận nhiều hơn trong năm tài chính 2028. Thỏa thuận hợp tác này cũng mang lại cho Qualcomm cơ hội tham gia phát triển cơ sở hạ tầng 6G thuần AI trong tương lai.
Bên cạnh đó, Qualcomm đang đẩy nhanh tiến độ mở rộng sang mảng trung tâm dữ liệu AI. Công ty đã hợp tác với Amazon AWS về các thế hệ chip tùy chỉnh và công nghệ truyền thông quang học, đồng thời tái khẳng định mục tiêu đạt 5 tỷ USD doanh thu từ trung tâm dữ liệu trong năm tài chính 2027 và 15 tỷ USD trong năm tài chính 2029.
Trong khi đó, công ty dự kiến doanh thu ngoài mảng thiết bị cầm tay sẽ tăng trưởng hơn 60% so với cùng kỳ năm trước trong năm tài chính 2027.
Trong ngắn hạn, mảng chip cho thiết bị cầm tay suy giảm và chi phí gia tăng vẫn là những áp lực chính mà Qualcomm phải đối mặt. Việc các mảng ô tô, trung tâm dữ liệu AI và hạ tầng truyền thông có thể tăng trưởng theo đúng kế hoạch hay không sẽ ảnh hưởng đến tiến độ giảm bớt sự phụ thuộc vào thị trường điện thoại thông minh của công ty.
Bài viết đề xuất


