
Cổ phiếu chip nhớ tiếp tục sụt giảm khi Micron giảm hơn 3%, nhưng Goldman cho rằng thị trường đang đánh giá quá cao tác động công nghệ của CXMT
TradingKey - Ngày 16/10: Cổ phiếu chip nhớ tiếp tục sụt giảm vào thứ Sáu, trong đó SK Hynix (SKHY) giảm hơn 5%, SanDisk (SNDK) giảm hơn 4%, và Micron (MU) giảm hơn 3%, kéo mức giảm cả tuần của các cổ phiếu này lần lượt lên 18%, 15% và 13%. Thị trường lo ngại rằng tiến triển ở kiến trúc 4F2 do ChangXin Memory Technologies (CXMT) công bố có thể làm dịu tình trạng thiếu hụt chip nhớ, từ đó gây áp lực lên giá bán và lợi nhuận của các nhà sản xuất.
Đằng sau đợt sụt giảm này là hai vấn đề ở các khung thời gian khác nhau: liệu nguồn cung trước mắt có tiếp tục căng thẳng hay không, và việc mở rộng công suất trong tương lai của ChangXin sẽ mang lại tác động lớn đến mức nào.
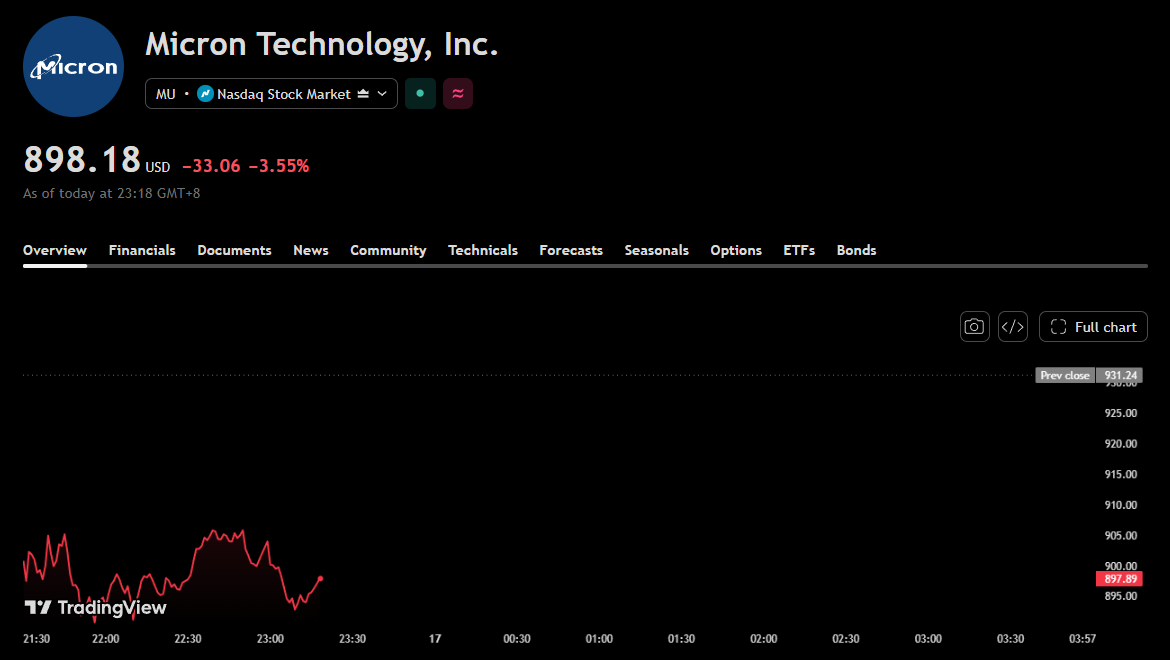
Biểu đồ cổ phiếu Micron, Nguồn: TradingView
Nguồn cung hiện tại vẫn thắt chặt khi nhu cầu trung tâm dữ liệu đẩy tăng kỳ vọng tăng giá
Chuyên gia phân tích John Vinh của KeyBanc Capital Markets ghi nhận sau khi nghiên cứu thực địa tại châu Á rằng các nhà cung cấp đang chuyển dịch thêm công suất bộ nhớ sang các trung tâm dữ liệu. Ông dự báo điều này sẽ làm giảm nguồn cung bộ nhớ cho PC và điện thoại thông minh từ 20% đến 30% vào năm 2027.
Dựa trên nhu cầu AI và sự thay đổi trong phân bổ công suất, ông Vinh dự báo giá DRAM sẽ tăng 15% đến 20% so với quý trước trong quý 4 năm 2026, với giá NAND tăng khoảng 20%; trong quý 1 năm 2027, giá HBM có thể tăng vọt từ 80% đến 100% so với quý trước. Dù các dự báo này vẫn chưa diễn ra trên thực tế, chúng giải thích tại sao thị trường vẫn tập trung vào đà tăng tiếp theo của giá chip nhớ: các trung tâm dữ liệu đang hấp thụ nhiều công suất hơn, làm thắt chặt nguồn cung khả dụng cho các thị trường khác.
Các khách hàng cũng đang chốt trước nguồn cung. HP và Dell đã gia hạn các thỏa thuận cung ứng đến năm 2031, và Google đang đàm phán các thỏa thuận kéo dài đến hết năm 2035. Sự gia tăng các thỏa thuận dài hạn giúp các nhà cung cấp có tầm nhìn rõ ràng hơn về nhu cầu trong tương lai.
Việc mở rộng của ChangXin là một rủi ro; Nỗ lực bắt kịp HBM vẫn đối mặt với các rào cản kỹ thuật
Tốc độ tăng trưởng công suất của CXMT là điều không thể bỏ qua. Goldman Sachs dự báo công suất wafer DRAM hàng tháng của công ty này sẽ tăng từ 290.000 wafer vào cuối năm 2026 lên 513.000 wafer vào cuối năm 2028, tương đương mức tăng khoảng 77%. Goldman Sachs cho rằng những lo ngại của thị trường về nguồn cung bổ sung này là có cơ sở.
Tuy nhiên, Goldman Sachs cũng cho rằng thị trường đã đánh giá quá cao tác động công nghệ từ tiến bộ trong kiến trúc 4F². CXMT vẫn tụt hậu so với các đối thủ Hàn Quốc ở mảng DRAM tiến trình tiên tiến và HBM; cạnh tranh HBM không chỉ phụ thuộc vào công nghệ DRAM mà còn dựa vào năng lực đóng gói và sản xuất base die tiên tiến. Các quy định kiểm soát xuất khẩu hạn chế các nhà sản xuất chip nội địa Trung Quốc mua máy quang khắc EUV càng khiến nỗ lực đuổi kịp trở nên khó khăn hơn.
Việc mở rộng công suất cũng không đồng nghĩa với việc đáp ứng đầy đủ thị trường nội địa. Goldman Sachs ước tính đến năm 2028, CXMT vẫn chỉ đáp ứng khoảng 50% nhu cầu DRAM và 40% nhu cầu HBM nội địa của Trung Quốc. Do đó, Goldman Sachs cho rằng hệ số giá trên giá trị sổ sách (P/B) dưới 1x của Samsung Electronics và SK Hynix đã phản ánh kỳ vọng quá bi quan về một chu kỳ suy thoái vào năm 2028, khiến tỷ số rủi ro/lợi nhuận của các doanh nghiệp này trở nên hấp dẫn.
Micron, SanDisk và SK Hynix hưởng lợi ở các phân khúc khác nhau
Dù cả ba công ty đều đối mặt với cùng một chu kỳ chip nhớ, nhưng các lĩnh vực hưởng lợi của họ lại khác nhau.
Micron có vị thế thuận lợi khi gắn liền với các động lực cầu chính đối với DRAM và HBM. Vinh tin rằng kết quả khảo sát là tích cực nhất đối với Micron, khi số lượng thỏa thuận với khách hàng chiến lược của công ty đã tăng từ 16 trong quý 2 lên 26 trong quý 3.
SanDisk gắn liền trực tiếp hơn với thị trường NAND. Bên cạnh kỳ vọng giá NAND tăng, công ty đã ký kết các thỏa thuận dài hạn với 8 khách hàng, bao gồm một số tập đoàn công nghệ lớn.
Trọng tâm của SK Hynix là nhu cầu HBM và các rủi ro cạnh tranh dài hạn đến từ CXMT. Công ty đã hoàn tất các thỏa thuận dài hạn với các khách hàng lớn. Đối với SK Hynix, vấn đề trước mắt cần theo dõi là liệu mức tăng giá HBM theo dự báo có trở thành hiện thực hay không; biến số dài hạn hơn là việc mở rộng công suất của CXMT sẽ nhanh chóng chuyển hóa thành nguồn cung thực tế như thế nào.
Do đó, tiến trình của CXMT rất đáng theo dõi, nhưng các dự báo mở rộng công suất cho năm 2028 không nên được đánh đồng trực tiếp với sự đảo chiều ngay lập tức trong quan hệ cung cầu.
Bài viết đề xuất


