
Dự báo giá cổ phiếu SanDisk: Kiến trúc DRAM mới của ChangXin Memory ảnh hưởng gián tiếp đến NAND, bộ nhớ Flash băng thông cao HBF là chìa khóa xoay chuyển tình thế
TradingKey - Ngành bộ nhớ gần đây sụt giảm trước thông tin CXMT của Trung Quốc đang thúc đẩy kiến trúc DRAM thế hệ mới. Tuy nhiên, CXMT đang đẩy mạnh các sản phẩm DRAM như DDR5 dành cho máy chủ, trong khi SanDisk (SNDK) có hoạt động kinh doanh chính tập trung vào bộ nhớ flash NAND, SSD doanh nghiệp và các giải pháp lưu trữ trung tâm dữ liệu, không có sự thay thế sản phẩm trực tiếp giữa hai bên.
Nỗi lo ngại của thị trường về "cạnh tranh gia tăng trong mảng chip bộ nhớ" có thể đang lan truyền quá mức rủi ro từ DRAM sang mảng kinh doanh NAND của SanDisk. Hiện tại, giá cổ phiếu SanDisk đang dao động quanh mức 1.450 USD, chạm mức thấp mới kể từ cuối tháng 8.
Vì sao cổ phiếu SanDisk sụt giảm?
Kiến trúc 4F² của CXMT chủ yếu tác động đến thị trường DRAM, khiến các đối thủ cạnh tranh trực tiếp của công ty gần hơn với Samsung Electronics, SK Hynix và Micron Technology, thay vì SanDisk. DRAM chủ yếu được sử dụng trong bộ nhớ hệ thống và bộ nhớ băng thông cao, trong khi NAND phổ biến hơn trong SSD, bộ nhớ di động, bộ nhớ PC và lưu trữ dung lượng lớn cho trung tâm dữ liệu.
Tuy nhiên, trên thị trường vốn, DRAM, HBM, NAND và SSD thường được xếp chung vào cùng một "ngành bộ nhớ". Khi các nhà đầu tư lo ngại về việc các công ty Trung Quốc mở rộng công suất bộ nhớ, họ thường bán tháo toàn bộ chuỗi cung ứng bộ nhớ trước tiên, thay vì đánh giá riêng cơ cấu sản phẩm của từng công ty. Điều quan trọng hơn là các nhà sản xuất Trung Quốc cạnh tranh trực tiếp với mảng kinh doanh NAND của SanDisk là các nhà sản xuất NAND như YMTC, chứ không phải CXMT, đơn vị chủ yếu tập trung vào DRAM.
Do đó, đà sụt giảm gần đây của SanDisk có vẻ giống như việc thị trường đang áp đặt một cách sai lầm "rủi ro DRAM của CXMT" sang "NAND và lưu trữ AI".
Trọng tâm thực sự của SanDisk dịch chuyển sang Flash băng thông cao (HBF)
SanDisk dự báo tại sự kiện Ngày hội Nhà đầu tư (Investor Day) rằng, với sự gia tăng đột biến của khối lượng công việc suy luận trí tuệ nhân tạo (AI) và nhu cầu Key-Value Cache (KV Cache), tổng thị trường có thể tiếp cận (TAM) cho bộ nhớ NAND Flash dành cho trung tâm dữ liệu doanh nghiệp dự kiến sẽ đạt 1,2 zettabyte (ZB) vào năm 2030.
Trong khi đó, SanDisk cũng tiết lộ rằng công ty đã ký kết các hợp đồng dài hạn mới với 8 khách hàng, dự kiến sẽ đáp ứng khoảng 50% nhu cầu dung lượng bộ nhớ flash cho năm tài chính 2027 và khoảng hai phần ba nhu cầu dung lượng cho năm tài chính 2028. Ý nghĩa của các thỏa thuận dài hạn nằm ở khả năng giảm thiểu tác động từ sự biến động giá bộ nhớ flash lên doanh thu và dòng tiền, đảm bảo kết quả tài chính của SanDisk không còn phụ thuộc hoàn toàn vào giá trên thị trường giao ngay.
Đây cũng là điều tạo nên sự khác biệt giữa SanDisk và các cổ phiếu bộ nhớ có tính chu kỳ truyền thống. Trong quá khứ, thị trường chủ yếu định giá SanDisk dựa trên giá NAND, mức tồn kho và tỷ lệ sử dụng công suất; tuy nhiên, nếu High Bandwidth Flash (HBF) thâm nhập vào các máy chủ suy luận AI, logic kinh doanh của SanDisk có thể chuyển từ "bán nhiều bộ nhớ flash hơn" sang "cung cấp một tầng bộ nhớ mới cho các hệ thống AI".
Trong một báo cáo nghiên cứu công bố vào ngày 12, Goldman Sachs đã chỉ ra rằng khi nhu cầu suy luận AI tăng trưởng nhanh chóng, việc thiếu hụt dung lượng bộ nhớ đang trở thành điểm nghẽn chính hạn chế hiệu suất tính toán. So với giai đoạn huấn luyện, quá trình suy luận AI yêu cầu duy trì lâu dài các trọng số mô hình, thông tin ngữ cảnh và KV cache, đồng nghĩa với việc các hệ thống không chỉ đối mặt với nguy cơ thiếu băng thông mà còn thiếu cả dung lượng khả dụng.
Trong bối cảnh đó, High Bandwidth Flash (HBF) được xem là giải pháp tiềm năng cho "bức tường bộ nhớ". HBF hướng đến việc kết hợp ưu thế về dung lượng lớn và chi phí thấp của bộ nhớ NAND flash với tốc độ truy xuất dữ liệu nhanh hơn, từ đó giảm sự phụ thuộc của quá trình suy luận AI vào dung lượng HBM và DRAM đắt đỏ. Goldman Sachs ước tính nếu HBF được áp dụng trong 15% đến 50% chip AI, quy mô thị trường có thể tiếp cận của công nghệ này có thể đạt 40 tỷ USD đến 150 tỷ USD. Do đó, Goldman Sachs đánh giá cao vị thế dẫn đầu công nghệ của SanDisk và SK Hynix trong lĩnh vực HBF, đồng thời duy trì xếp loại khuyến nghị "Mua" đối với cả hai công ty.
Yếu tố thực sự quyết định đợt tăng giá cổ phiếu tiếp theo của SanDisk không phải là việc CXMT có thể mở rộng công suất trong mảng DRAM hay không, mà là liệu SanDisk có thể đưa HBF từ một khái niệm kỹ thuật thành các sản phẩm thực tế trong các máy chủ suy luận AI hay không.
Nếu HBF bắt đầu được áp dụng rộng rãi bởi các nhà cung cấp dịch vụ đám mây quy mô lớn (cloud hyperscalers) trong khi các thỏa thuận dài hạn tiếp tục nâng cao tính rõ ràng của doanh thu, giá cổ phiếu của SanDisk có thể trải qua một đợt tái định giá; tuy nhiên, nếu quá trình thương mại hóa HBF diễn ra chậm hơn dự kiến, thị trường vẫn có thể coi đây là một cổ phiếu chu kỳ NAND có độ biến động cao.
Phân tích kỹ thuật SanDisk
Nhìn vào biểu đồ giá cổ phiếu SanDisk, giá hiện tại đã giảm xuống dưới mức thoái lùi Fibonacci 0,5 (1.453,84) và tạm thời duy trì trên mức thấp nhất trong ngày là 1.403 USD. Động thái hiện tại cho thấy một nhịp phục hồi kỹ thuật yếu sau đợt giảm mở khoảng trống giá (gap-down); nhịp điều chỉnh trước đó vẫn đang tiếp diễn và mô hình đảo chiều tạo đáy vẫn chưa hình thành.
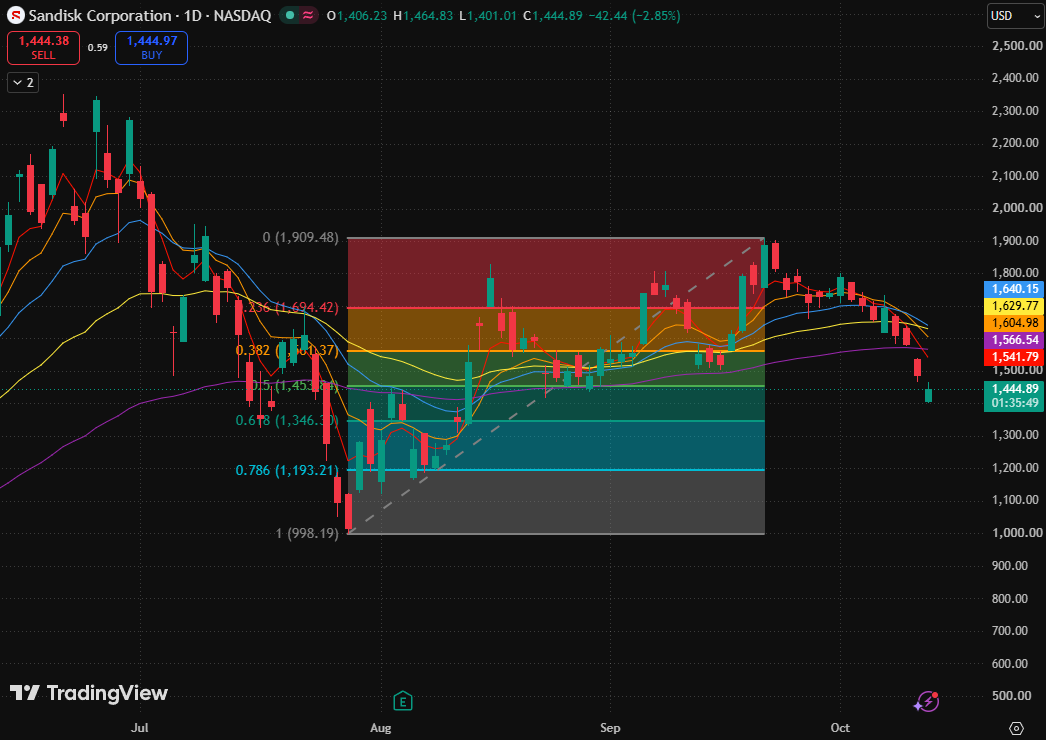
Biểu đồ ngày của SanDisk, Nguồn: TradingView
Sau khi tăng mạnh vào tháng 9, các đỉnh phục hồi của cổ phiếu này đã thấp dần theo thời gian. Gần đây, giá cổ phiếu đã lần lượt rơi xuống dưới các đường trung bình động và vùng tích lũy trước đó quanh mốc 1.500 USD, phát đi tín hiệu suy yếu rõ rệt trong cấu trúc phục hồi kể từ cuối tháng 7.
Về các đường trung bình động, các đường trung bình động 5 ngày, 10 ngày và 20 ngày lần lượt ở mức 1.541,79 USD, 1.629,77 USD và 1.640,15 USD, tạo thành sự sắp xếp giảm giá trong ngắn hạn; các đường trung bình động 80 ngày và 160 ngày lần lượt ở mức 1.604,98 USD và 1.566,54 USD, vẫn duy trì xu hướng tăng giá trong dài hạn hơn. Do đó, mặc dù động lực ngắn hạn đã suy yếu và cấu trúc dài hạn hơn đã bị tổn hại, nhưng vẫn chưa thể xếp hình thái này vào dạng sắp xếp giảm giá toàn diện trên tất cả các đường trung bình động. Với việc giá đang giao dịch dưới tất cả các đường trung bình động, bất kỳ nhịp phục hồi kỹ thuật nào cũng tiếp tục đối mặt với áp lực kháng cự phía trên.
Về vùng hỗ trợ bên dưới, khoảng giá từ 1.400 USD đến 1.406 USD là nơi tập trung mức thấp nhất trong ngày và giá mở cửa, kết hợp với ngưỡng tâm lý 1.400 USD, đánh dấu điểm xuất hiện lực mua ban đầu sau đợt giảm mở khoảng trống giá. Hiện tại, mới chỉ có bằng chứng về lực mua hỗ trợ trong ngày và sức mạnh của lực hỗ trợ này vẫn cần được xác nhận bởi các cây nến tiếp theo. Nếu cổ phiếu giảm xuống dưới vùng này, giá có thể tìm kiếm sự hỗ trợ tại mức thoái lùi Fibonacci 0,618 (1.346,30 USD).
Về dư địa phục hồi tiềm năng, chỉ khi giá cổ phiếu lấy lại mốc 1.453,84 USD và giữ vững mốc này trong nhịp điều chỉnh kiểm tra lại thì mới đủ điều kiện cho một đợt phục hồi mới; nếu giá phá thủng mốc 1.401,01 USD và không thể phục hồi, nhịp phục hồi kỹ thuật sẽ thất bại và đợt điều chỉnh sẽ tiếp tục.
Bài viết đề xuất


