
Dự báo cổ phiếu Broadcom: Giảm hơn 30% kể từ tháng 6, liệu cổ phiếu có thể phục hồi từ đây?
TradingKey - Broadcom (AVGO) đã chạm mức thấp nhất trong phiên gần đây là $335.80 vào ngày 16 tháng 9, giảm 32% so với mức đỉnh mọi thời đại $494.20 và gần như xóa sạch đà tăng từ đầu năm đến nay.
Tuy nhiên, chỉ vài tháng trước, Broadcom từng được thị trường tung hô là người chiến thắng chắc chắn nhất trong mảng năng lực tính toán AI, nhưng giờ đây đã trở thành một "bài học cảnh báo về những kỳ vọng không đạt được".
Tất cả đều bắt nguồn từ báo cáo tài chính quý 2 năm tài chính 2026 được công bố vào ngày 3 tháng 6. Doanh thu bán dẫn AI đạt 10,8 tỷ USD, tăng 143% so với cùng kỳ năm trước, trong khi dự báo quý 3 dự kiến mức tăng trưởng so với cùng kỳ năm trước đạt trên 200%. Tuy nhiên, ban lãnh đạo chỉ lặp lại mục tiêu "vượt 100 tỷ USD doanh thu chip AI vào năm tài chính 2027" là "không đổi" và từ chối nâng mục tiêu này. Kỳ vọng của thị trường, vốn được phản ánh ở hệ số P/E khoảng 90 lần, đã mất đi động lực để tiếp tục mở rộng, khiến giá cổ phiếu liên tục giảm kể từ đó.
Khi giá cổ phiếu giảm, mức định giá của công ty cũng trải qua một đợt điều chỉnh. Liệu đây có thể là thời điểm đánh dấu bước ngoặt cho cổ phiếu này?
Kết quả kinh doanh Q2 FY26: Doanh thu AI tăng 143%, vì sao đây trở thành bước ngoặt
Nếu chỉ đánh giá dựa trên hiệu quả tài chính, đây là một kết quả kinh doanh hoàn hảo. Doanh thu đang tăng vọt, dự báo triển vọng kinh doanh được nâng lên, trong khi dòng tiền và biên lợi nhuận cũng ấn tượng không kém. Từ bất kỳ góc độ truyền thống nào, đây là một báo cáo kết quả kinh doanh cực kỳ vững chắc.
Trong kỳ, doanh thu bán dẫn AI đạt 10,8 tỷ USD, tăng 143% so với cùng kỳ năm ngoái và vượt đáng kể kỳ vọng của thị trường. Hai động lực tăng trưởng gồm: các bộ tăng tốc AI tùy chỉnh và thiết bị mạng AI, với nhu cầu đối với cả hai đều tiếp tục tăng. Tuyên bố của CEO Hock Tan cũng gần như hoàn hảo: "Đà tăng trưởng này đang tiếp tục, và chúng tôi dự kiến doanh thu bán dẫn AI trong quý 3 sẽ tăng hơn 200% so với cùng kỳ năm ngoái lên 16 tỷ USD."
Bước ngoặt xuất hiện từ một con số khác. Vào tháng 3 năm 2026, Hock Tan đã đưa ra mục tiêu dài hạn là "doanh thu chip AI năm tài chính 2027 vượt 100 tỷ USD", con số này ngay lập tức trở thành câu chuyện cốt lõi thúc đẩy giá cổ phiếu tăng cao. Đến tháng 6, động thái được thị trường kỳ vọng nhất chỉ có một: tận dụng kết quả kinh doanh bùng nổ đó để nâng mục tiêu và mở rộng câu chuyện xa hơn nữa.
Thay vào đó, Hock Tan chọn cách lặp lại rằng mục tiêu vẫn "không thay đổi". Ông nói thêm rằng khả năng quan sát nhu cầu đã "kéo dài sang năm 2028", công ty sẽ xuất hàng hơn 10 gigawatt (GW) chip AI vào năm 2027, năng lực tính toán cung cấp trong năm 2028 sẽ "cao hơn đáng kể" và việc vượt kỳ vọng 100 tỷ USD sẽ "rất dễ dàng".
Cùng một con số nhưng lại được diễn giải thành các tín hiệu hoàn toàn trái ngược nhau chỉ trong vòng ba tháng. Khi mục tiêu 100 tỷ USD lần đầu tiên được đưa ra vào tháng 3, thị trường đã bỏ phiếu bằng tiền thật, đẩy giá cổ phiếu tăng thẳng lên mức cao kỷ lục mọi thời đại; khi mục tiêu tương tự xuất hiện lại vào tháng 6, thị trường đã đảo chiều. Mục tiêu không thay đổi; điều thay đổi là thị trường đã "định giá tăng" con số này quá nhiều lần—họ không còn chờ đợi việc hoàn thành mục tiêu nữa, mà chờ đợi một mức đặt cược cao hơn.
Nhận định của giới phân tích: Tốc độ không chậm lại, chỉ là không được tăng lên
Đánh giá của hai chuyên gia quan sát dày dạn kinh nghiệm gần như đã tóm gọn toàn bộ cuộc tranh luận này.
Ben Bajarin, CEO của công ty tư vấn công nghệ Creative Strategies, đã nhận định rất chính xác: "Tốc độ dự báo trước đó không hề chậm lại; họ chỉ không nâng nó lên." Trong khi đó, nhà phân tích Stacy Rasgon của Bernstein chỉ ra trực tiếp rằng yếu tố kéo giá cổ phiếu đi xuống chính là triển vọng mảng AI trong quý tài chính thứ ba.
Kết hợp hai đánh giá này lại sẽ thấy rõ vấn đề: công ty hoàn toàn đáp ứng đúng tốc độ đã dự báo trước đó, điều duy nhất còn thiếu chỉ là một sự "điều chỉnh tăng". Khi một cổ phiếu đã được định giá cho một tương lai hoàn hảo, việc "giữ nguyên không đổi" bản thân nó đã là một tín hiệu tiêu cực.
Do đó, bản chất của đợt bán tháo này có thể được tóm gọn trong một câu: không phải kết quả kinh doanh của công ty sa sút, mà là kỳ vọng của thị trường đã quá cao. Dù kết quả vẫn đang tăng trưởng ở mức 143%, kỳ vọng đã chạy xa trước các mục tiêu. Ban lãnh đạo Broadcom chọn không chạy theo những kỳ vọng đó, để định giá tự tìm lại điểm cân bằng. Một phần lớn trong mức giảm 30% hiện tại phản ánh việc công ty chủ động hạ nhiệt kỳ vọng của thị trường nhằm ngăn bong bóng tiếp tục tích tụ.
Tái định giá: Hệ số P/E của Broadcom từ 90x xuống 45x
Tác động trực tiếp nhất của việc hạ nhiệt kỳ vọng là đối với các bội số định giá. Trong hơn ba tháng kể từ khi báo cáo kết quả kinh doanh được công bố, chỉ số P/E trượt của Broadcom đã thu hẹp từ khoảng 90 lần vào đầu tháng 6 xuống còn khoảng 45 lần vào giữa tháng 9, làm xẹp đáng kể bong bóng định giá. Mức 45 lần có ý nghĩa gì? Vào đầu tháng 6, chỉ số P/E trung bình của các công ty cùng ngành bán dẫn là khoảng 69 lần, khi Broadcom dẫn đầu xa ở mức 90 lần; ngày nay, mức 45 lần của Broadcom thấp hơn 30% so với mức trung bình của các công ty cùng ngành tại thời điểm đó.
Đợt điều chỉnh giảm này có thể được chia thành hai phần. Thứ nhất là kỳ vọng hạ nhiệt: việc từ chối nâng mục tiêu 100 tỷ USD đã xóa bỏ phần định giá thặng dư dựa trên câu chuyện kỳ vọng. Thứ hai là định giá trở lại mức trung bình (mean-reversion): vì việc ghi nhận kết quả tài chính cần có thời gian, thị trường đã chọn cách để các bội số định giá giảm trước.
Đáng chú ý, các yếu tố nền tảng không hề suy yếu trong giai đoạn này. Quý 2 vượt kỳ vọng, dự báo quý 3 chỉ ra mức tăng trưởng gấp đôi, và mục tiêu 100 tỷ USD đã chuyển từ một "câu chuyện hoành tráng" thành một "cam kết cơ sở". Hầu như toàn bộ đợt sụt giảm đều đến từ sự thu hẹp của các bội số định giá, thay vì các điều chỉnh giảm đối với kỳ vọng lợi nhuận.
Logic dài hạn: Điểm bước ngoặt khi chip tùy chỉnh vượt qua GPU
Sau mức giảm 32%, câu hỏi thực sự được đặt ra là: Liệu luận điểm đầu tư dài hạn vào Broadcom có thay đổi?
Báo cáo cập nhật ngành bán dẫn mùa thu năm 2026 của JPMorgan phác thảo một xu hướng cấu trúc rõ ràng: thị trường bộ tăng tốc AI đang chuyển dịch từ "sự thống trị của GPU" sang sự mở rộng song song của GPU và các chip tùy chỉnh (ASIC/XPU).
Trong phân khúc đang gia tăng tỷ lệ thâm nhập nhanh chóng này, Broadcom nắm giữ vị thế gần như độc quyền. Trong thị trường chip AI ASIC tùy chỉnh, dự kiến đạt từ 60 tỷ USD đến 70 tỷ USD vào năm 2026, Broadcom và Marvell cùng nhau chiếm khoảng 90%, trong đó riêng Broadcom nắm giữ từ 80% đến 85%. Mức độ tập trung cao như vậy là điều hiếm thấy trên toàn bộ ngành bán dẫn.
Hãy xem xét điểm thường bị thị trường nghi vấn nhất: chất lượng đơn hàng. Do thông tin chuỗi cung ứng kém minh bạch đối với các dự án như TPU của Google, thị trường theo thói quen thường nghi ngờ chất lượng doanh thu AI của Broadcom. Đáp lại điều này, JPMorgan đã tuyên bố thẳng thắn trong báo cáo: tính minh bạch thấp không có nghĩa là nhu cầu yếu.
Bằng chứng chính là một hợp đồng. Thỏa thuận cung cấp TPU thời hạn 5 năm mà Broadcom ký kết với Google kéo dài từ năm 2026 đến năm 2031, bao gồm các tiến trình 3nm, 2nm và đóng gói tiên tiến, đồng thời bao gồm thỏa thuận doanh thu TPU tăng trưởng theo từng năm. Giá trị của thỏa thuận này không nằm ở bản thân các con số, mà ở việc biến "kịch bản" thành "hợp đồng": lần đầu tiên, doanh thu AI trong 5 năm tới có độ minh bạch rõ ràng trên giấy trắng mực đen.
Đây cũng là logic nền tảng để mua cổ phiếu Broadcom: bất kể nhà cung cấp dịch vụ đám mây nào giành chiến thắng trong cuộc đua mô hình, các đơn đặt hàng chip tùy chỉnh đều không thể bỏ qua Broadcom. Với vai trò là nhà cung cấp "cuốc và xẻng" cho mảng chip tùy chỉnh, công ty đứng ở vị thế tăng trưởng chắc chắn nhất trong quá trình mở rộng hạ tầng AI.
Phân tích kỹ thuật Broadcom
Giá cổ phiếu Broadcom đã phục hồi từ gần mức đáy $335,83, lấy lại các đường trung bình động 5 ngày và 10 ngày, nhưng vẫn nằm dưới các đường trung bình động 20 ngày, 80 ngày và 160 ngày, đồng thời chưa lấy lại mức thoái lùi Fibonacci 0,236 ($373,36). Biến động hiện tại đại diện cho một đợt phục hồi kỹ thuật từ vùng giá thấp hơn là sự đảo chiều xu hướng trung hạn.
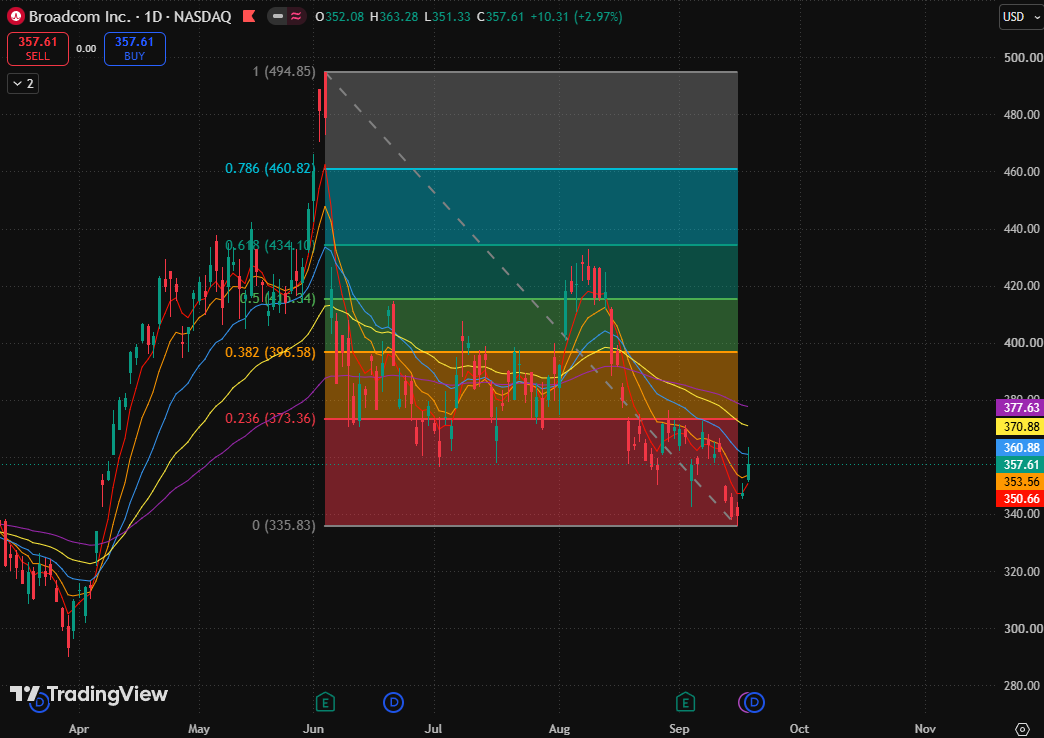
Giá cổ phiếu hiện đang kiểm tra mức kháng cự ngắn hạn gần đường trung bình động 20 ngày ($360,88). Mặc dù các nhịp phục hồi liên tiếp đã cải thiện động lực ngắn hạn, các đường trung bình động phía trên vẫn tiếp tục tạo áp lực và giá vẫn còn một khoảng cách so với mức thoái lùi Fibonacci 0,236 ($373,36), cho thấy đợt phục hồi vẫn chưa hoàn tất việc phục hồi cấu trúc.
Xét về tiềm năng tăng giá, ngưỡng hỗ trợ chính nằm ở vùng hỗ trợ ngắn hạn được tạo bởi đường trung bình động 5 ngày ($350,66) và đường trung bình động 10 ngày ($353,56). Nếu giá duy trì trên vùng này, cấu trúc phục hồi có thể tiếp tục, với tiềm năng hướng tới đường trung bình động 20 ngày ($360,88) và tiến về mức thoái lùi Fibonacci 0,236 ($373,36).
Nếu giá cổ phiếu giảm trở lại xuống dưới đường trung bình động 10 ngày ($353,56), điều đó cho thấy động lực phục hồi đang suy yếu và giá cổ phiếu có thể giảm về mức thấp nhất trong giai đoạn này là $335,83 và tìm kiếm mức đáy mới thấp hơn ở giai đoạn tiếp theo.
Bài viết đề xuất


