


Đồng Rupee Ấn Độ chịu áp lực trước thềm chính sách tiền tệ của Fed
- Đồng Rupee Ấn Độ giao dịch thấp hơn so với đồng đô la Mỹ trước thềm thông báo chính sách của Fed.
- Fed được cho là sẽ giữ nguyên lãi suất.
- Giá dầu cao hơn đã làm suy yếu đồng Rupee Ấn Độ.
Đồng Rupee Ấn Độ (INR) trả lại mức tăng đầu phiên và chuyển sang giảm nhẹ so với đồng đô la Mỹ (USD) vào thứ Tư. Cặp USD/INR nhích lên gần 95,16 khi đồng tiền Ấn Độ hoạt động kém hơn do nhiều yếu tố bất lợi, như sự phục hồi của giá dầu và tâm lý thận trọng trước thông báo chính sách tiền tệ của Cục Dự trữ Liên bang (Fed).
Trong phiên giao dịch mở cửa, hợp đồng Dầu thô MCX đáo hạn ngày 19 tháng 11 tăng 1,82% lên gần 9.671Rs., sát hơn với mức cao gần đây là 9.828Rs.
Giá dầu cao hơn không có lợi cho các đồng tiền của những nền kinh tế, như Ấn Độ, vốn phụ thuộc nhiều vào nhập khẩu dầu để đáp ứng nhu cầu năng lượng.
Giá dầu tăng khi Houthi tấn công nhà máy lọc dầu lớn nhất của Saudi
Vào thứ Ba, một phát ngôn viên quân sự của lực lượng Houthi ở Yemen, nhóm được Iran hậu thuẫn, cho biết họ đã phóng một tên lửa đạn đạo nhằm vào nhà máy lọc dầu Ras Tanura ở miền đông Saudi Arabia, nhà máy lọc dầu lớn nhất của vương quốc này, Reuters đưa tin.
Sự việc này đã làm gia tăng lo ngại về nguy cơ rủi ro nguồn cung năng lượng tiếp tục leo thang, thúc đẩy giá dầu tăng lên.
Giá dầu cao hơn cũng đã hỗ trợ lợi suất trái phiếu chính phủ Mỹ (US). Trường hợp này làm giảm sức hấp dẫn của các đồng tiền rủi ro hơn, như đồng Rupee Ấn Độ. Tại thời điểm viết bài, lãi suất trái phiếu Mỹ kỳ hạn 10 năm tăng 0,46% lên gần 5,02%.
Chờ đợi quyết định chính sách của Fed
Vào cuối ngày, thông báo chính sách tiền tệ của Fed sẽ là yếu tố kích hoạt chính đối với thị trường toàn cầu. Theo công cụ CME FedWatch, Fed được kỳ vọng sẽ giữ nguyên lãi suất trong khoảng 3,75%-4,00%.
Tại cuộc họp chính sách tháng 9, Fed đã tăng lãi suất thêm một phần tư điểm phần trăm và phát tín hiệu ít nhất một lần tăng nữa trong năm nay thông qua biểu đồ chấm.
Các thị trường tài chính đã tin tưởng sau thông báo chính sách tháng 9 rằng Fed sẽ tăng lãi suất một lần nữa vào tháng 10; tuy nhiên, họ đã giảm bớt các cược diều hâu khi một số nhà hoạch định chính sách cho thấy không có sự cấp bách đối với một đợt tăng lãi suất khác.
Waller báo hiệu thêm các đợt tăng lãi suất nhưng với tốc độ chậm hơn, khiến phe đầu cơ giá lên của đồng đô la phải cảnh giác
Ông Waller của Fed đã đưa ra một thông điệp rõ ràng mang tính diều hâu, với điểm FXS Speechtracker 8/10, mạnh hơn so với mức trung bình lịch sử 7,2/10, nhấn mạnh xu hướng tiếp tục thắt chặt. Việc khẳng định rằng "cần thêm các đợt tăng lãi suất" trong khi cho phép rằng chúng "không cần phải diễn ra ở các cuộc họp liên tiếp" cho thấy mức lãi suất cuối cùng sẽ cao hơn nhưng lộ trình linh hoạt hơn, một sự kết hợp hỗ trợ đồng đô la thông qua kỳ vọng về chính sách hạn chế kéo dài thay vì nhịp tăng lãi suất mạnh trong ngắn hạn. Việc nhấn mạnh các động lực lạm phát dai dẳng như đầu tư liên quan đến AI, các cú sốc năng lượng đang tiếp diễn và thị trường lao động vẫn "vững chắc và ổn định" càng củng cố rủi ro rằng kỳ vọng lạm phát có thể mất neo sau gần 5½ năm lạm phát vượt mục tiêu, giữ cho xu hướng chính sách rõ ràng nghiêng về phía diều hâu.
Chỉ số Tâm lý Fed FXS tăng 0,42 điểm lên 138,34, xác nhận rằng bài phát biểu đã đẩy giọng điệu chính sách sâu hơn vào vùng diều hâu, cao hơn nhiều so với mốc trung tính 100. Mức chỉ số cao này, phù hợp với điểm FXS Speechtracker cao hơn mức cơ sở, sẽ hỗ trợ đồng đô la khi thị trường định giá một giai đoạn lãi suất hạn chế kéo dài hơn, ngay cả khi từng cuộc họp riêng lẻ không phải lúc nào cũng mang lại các đợt tăng liên tiếp.
Phân tích kỹ thuật USD/INR
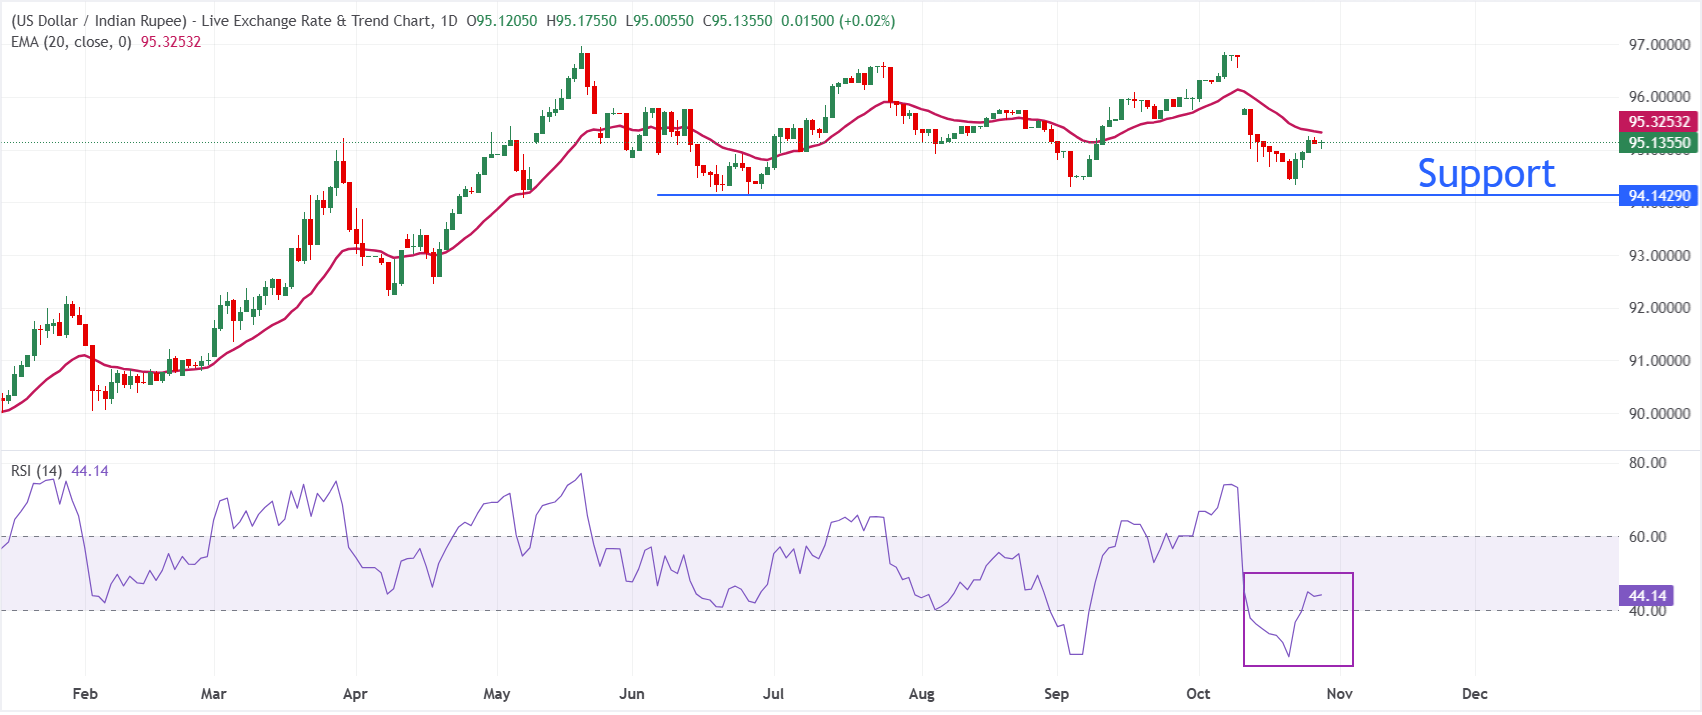
Trên biểu đồ ngày, USD/INR giao dịch ở mức 95,1355, giữ giọng điệu giảm giá trong ngắn hạn khi giá giao ngay vẫn nằm dưới đường trung bình động hàm mũ (EMA) 20 kỳ tại 95,3253. Việc cặp tiền này không thể giành lại đường EMA ngắn hạn này cho thấy các nhịp tăng đang bị bán ra, trong khi Chỉ báo sức mạnh tương đối (RSI) quanh mức 44 vẫn ở vùng trung tính đến yếu, ám chỉ thiếu động lực tăng thay vì tình trạng quá bán rõ rệt.
Ở chiều tăng, kháng cự ban đầu nằm tại đường EMA 20 ngày ở 95,3253, và cần một sự phá vỡ bền vững lên trên rào cản này để giảm bớt áp lực giảm ngay lập tức và mở đường cho một nhịp phục hồi đáng kể hơn. Trong bối cảnh không có các mức hỗ trợ gần được xác định rõ từ các chỉ báo hiện có, trọng tâm vẫn là diễn biến giá so với mốc xoay EMA này, với việc tiếp tục giao dịch bên dưới nó nhiều khả năng sẽ duy trì xu hướng giảm giá trong ngắn hạn.
(Phân tích kỹ thuật của bài viết này được viết với sự hỗ trợ của một công cụ AI. Tìm hiểu thêm.)
Câu hỏi thường gặp về Rupee Ấn Độ
Rupee Ấn Độ (INR) là một trong những loại tiền tệ nhạy cảm nhất với các yếu tố bên ngoài. Giá dầu thô (quốc gia này phụ thuộc rất nhiều vào dầu nhập khẩu), giá trị của đồng đô la Mỹ – hầu hết giao dịch được thực hiện bằng USD – và mức độ đầu tư nước ngoài, tất cả đều có ảnh hưởng. Sự can thiệp trực tiếp của Ngân hàng Dự trữ Ấn Độ (RBI) vào thị trường ngoại hối để giữ tỷ giá hối đoái ổn định, cũng như mức lãi suất do RBI đặt ra, là những yếu tố ảnh hưởng lớn hơn nữa đến Rupee.
Ngân hàng Dự trữ Ấn Độ (RBI) tích cực can thiệp vào thị trường ngoại hối để duy trì tỷ giá hối đoái ổn định, giúp tạo điều kiện thuận lợi cho thương mại. Ngoài ra, RBI cố gắng duy trì tỷ lệ lạm phát ở mức mục tiêu 4% bằng cách điều chỉnh lãi suất. Lãi suất cao hơn thường làm đồng Rupee mạnh lên. Điều này là do vai trò của 'carry trade' trong đó các nhà đầu tư vay ở các quốc gia có lãi suất thấp hơn để đặt tiền của họ vào các quốc gia cung cấp lãi suất tương đối cao hơn và hưởng lợi từ sự chênh lệch.
Các yếu tố kinh tế vĩ mô ảnh hưởng đến giá trị của Rupee bao gồm lạm phát, lãi suất, tốc độ tăng trưởng kinh tế (GDP), cán cân thương mại và dòng vốn đầu tư nước ngoài. Tốc độ tăng trưởng cao hơn có thể dẫn đến nhiều khoản đầu tư nước ngoài hơn, đẩy nhu cầu về Rupee lên cao. Cán cân thương mại ít tiêu cực hơn cuối cùng sẽ dẫn đến đồng Rupee mạnh hơn. Lãi suất cao hơn, đặc biệt là lãi suất thực (lãi suất trừ lạm phát) cũng có lợi cho Rupee. Môi trường rủi ro có thể dẫn đến dòng vốn đầu tư trực tiếp và gián tiếp nước ngoài (FDI và FII) lớn hơn, điều này cũng có lợi cho Rupee.
Lạm phát cao hơn, đặc biệt là nếu nó cao hơn so với các đồng tiền ngang hàng của Ấn Độ, thường là tiêu cực đối với đồng tiền này vì nó phản ánh sự mất giá thông qua tình trạng cung vượt cầu. Lạm phát cũng làm tăng chi phí xuất khẩu, dẫn đến việc bán nhiều Rupee hơn để mua hàng nhập khẩu nước ngoài, điều này là tiêu cực đối với Rupee. Đồng thời, lạm phát cao hơn thường dẫn đến Ngân hàng Dự trữ Ấn Độ (RBI) tăng lãi suất và điều này có thể là tích cực đối với Rupee, do nhu cầu tăng từ các nhà đầu tư quốc tế. Hiệu ứng ngược lại là đúng đối với lạm phát thấp hơn.
Bài viết đề xuất


