
Chênh lệch trái phiếu của Pháp gần mức kỷ lục khủng hoảng năm 2011: Vì sao 1,1000 đang hiện hữu với đồng euro
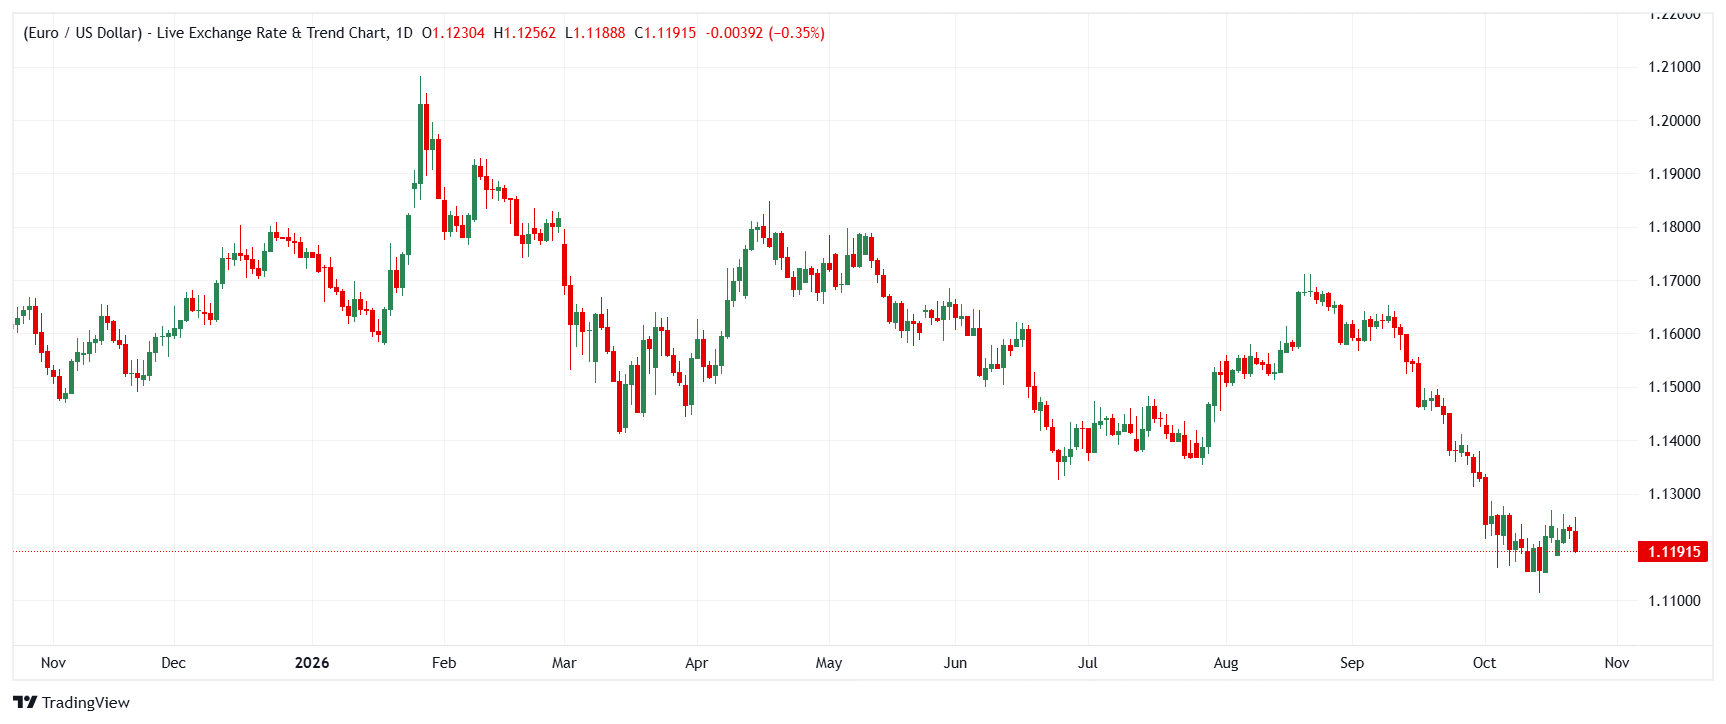
Đồng Euro (EUR) đang đi trên dây giữa rủi ro tài khóa của Pháp và một Cục Dự trữ Liên bang (Fed) vững vàng. Brown Brothers Harriman (BBH) cảnh báo rằng chênh lệch lợi suất Pháp-Đức nới rộng — hiện đã ở mức 175 điểm cơ bản, gần mức kỷ lục được thiết lập trong cuộc khủng hoảng năm 2011 — có thể kéo EUR/USD xuống 1,1000, lấy cuộc khủng hoảng ngân sách của Italy năm 2018 làm khuôn mẫu. Trong khi đó, ING nhận thấy EUR/USD vẫn trụ vững một cách đáng ngạc nhiên bất chấp giá năng lượng cao hơn và cuộc khủng hoảng ngân sách của Pháp chưa được giải quyết, cho rằng sức bền này đến từ việc dần tháo gỡ các vị thế tập trung lớn trong cổ phiếu công nghệ Mỹ và đồng Đô la Mỹ (USD). Commerzbank bổ sung một chiều hướng dài hạn hơn: nỗ lực của Kinh tế trưởng ECB Philip Lane nhằm thúc đẩy vai trò toàn cầu lớn hơn cho đồng Euro, điều mà Thu Lan Nguyen hoan nghênh như một yếu tố tăng cường truyền dẫn — nhưng khẳng định đó không phải là sự bảo đảm cho ổn định giá cả.
Brown Brothers Harriman: Chênh lệch của Pháp đang tiến gần vùng khủng hoảng
Elias Haddad tại BBH nhấn mạnh tình hình tài chính công xấu đi của Pháp là rủi ro chính đối với đồng Euro. Phần bù lợi suất trái phiếu kỳ hạn 10 năm của Pháp so với Đức hiện ở mức 175 điểm cơ bản, tiến gần mức đỉnh kỷ lục năm 2011 khoảng 190 điểm cơ bản, và Haddad cảnh báo rằng, theo khuôn mẫu của Italy năm 2018, chênh lệch này có thể nới rộng lên khoảng 250 điểm cơ bản và kéo EUR/USD xuống 1,1000. Tuy nhiên, sắc thái ở đây rất quan trọng: mức nới rộng của Pháp cho đến nay mới chỉ hơn một nửa mức đỉnh của Italy năm 2018, nỗi lo về việc rời khỏi Euro hiện nay đã giảm bớt (chỉ số Sentix về tan rã Euro đứng ở mức 2,4% trong tháng 9 so với khoảng 13% trong cuộc khủng hoảng của Italy), và Công cụ Bảo vệ Truyền dẫn của ECB — với khả năng mua trái phiếu chính phủ có điều kiện kiểm tra tài khóa — làm giảm rủi ro lan tỏa. Cuộc bầu cử tổng thống Pháp năm 2027 có thể mang lại bước ngoặt, nhưng chỉ nếu nó đem lại việc cắt giảm thâm hụt đáng tin cậy.
"Phần bù lợi suất trái phiếu kỳ hạn 10 năm của Pháp so với Đức đã tăng hơn 100 điểm cơ bản kể từ cuối tháng 2 lên 175 điểm cơ bản, tiến gần mức đỉnh kỷ lục năm 2011 khoảng 190 điểm cơ bản. Chênh lệch này có thể nới rộng lên khoảng 250 điểm cơ bản nếu cuộc khủng hoảng ngân sách của Italy năm 2018 là một chỉ báo và kéo EUR/USD xuống 1,1000."
Commerzbank: Vai trò toàn cầu lớn hơn của đồng euro không phải là liều thuốc chữa bách bệnh cho ổn định giá cả
Trước các cuộc họp ECB và Fed vào tuần tới, Commerzbank của Thu Lan Nguyen bàn về lập luận của Kinh tế trưởng ECB Philip Lane rằng việc sử dụng rộng rãi hơn đồng tiền chung trên phạm vi quốc tế có thể giúp ECB hoàn thành nhiệm vụ ổn định giá cả — chính sách tiền tệ sẽ ngày càng tác động đến nhu cầu ở nước ngoài, khuếch đại ảnh hưởng của nó, trong khi việc sử dụng đồng Euro nhiều hơn như một đồng tiền thanh toán có thể làm giảm mức độ truyền dẫn của tỷ giá hối đoái và khiến Khu vực đồng euro ít dễ tổn thương hơn trước các cú sốc bên ngoài. Sự thận trọng của Nguyen là điểm mấu chốt: lạm phát được định hình bởi nhiều yếu tố khác, bao gồm cấu trúc của nền kinh tế, chính sách tài khóa và các cú sốc bên ngoài, vì vậy chỉ riêng một cơ chế truyền dẫn hiệu quả hơn cũng không thể bảo đảm uy tín.
"Vai trò mạnh hơn của đồng euro trong hệ thống tài chính toàn cầu có thể cải thiện khả năng truyền dẫn của chính sách tiền tệ, nhưng chắc chắn không phải là liều thuốc chữa bách bệnh cho ổn định giá cả hay uy tín của chính sách tiền tệ."
ING: Vị thế nặng về công nghệ và đồng Đô la Mỹ mới là động lực thực sự của EUR/USD
Chris Turner tại ING cho rằng động lực thị trường lớn nhất hiện nay không phải là chính trị Pháp mà là vị thế tập trung mạnh trong cổ phiếu công nghệ Mỹ và đồng đô la Mỹ, vốn đang được giảm bớt một cách nhẹ nhàng — điều này giải thích vì sao EUR/USD đang giao dịch khá tốt bất chấp giá năng lượng cao hơn và cuộc khủng hoảng ngân sách Pháp chưa được giải quyết. Quan điểm của công ty: kỳ vọng về việc Fed tiếp tục thắt chặt đã giữ vững như bàn thạch ở quanh mức +75 bps trong những tuần gần đây và có thể vẫn như vậy trong những tháng tới, giữ cho đồng đô la Mỹ mạnh và hạn chế đà tăng của đồng euro. Một cú chao đảo của thị trường công nghệ khiến việc định giá lại theo hướng ôn hòa ở phần đầu ngắn hạn có thể kích hoạt một đợt điều chỉnh rộng hơn của đồng đô la Mỹ — việc phá vỡ 1,1270/75 có thể mở ra 1,1340/50, mặc dù Turner nhấn mạnh "chúng tôi sẽ không đuổi theo đợt tăng này." Dự báo EUR/USD một tháng của ING hiện ở mức 1,13.
"Hãy kỳ vọng các nhà giao dịch FX sẽ theo dõi rất sát phần đầu ngắn hạn của đường cong lợi suất Mỹ lúc này. Kỳ vọng về việc Fed tiếp tục thắt chặt đã giữ vững như bàn thạch ở quanh mức +75bp trong những tuần gần đây. Chúng tôi cho rằng điều đó có thể vẫn là trường hợp trong những tháng tới và đồng đô la có thể tiếp tục mạnh."
Các ngân hàng nhìn nhận bước đi tiếp theo của đồng euro như thế nào
Cả ba ngân hàng đều đồng ý rằng số phận ngắn hạn của đồng euro đang được quyết định bên ngoài thị trường tiền tệ, nhưng họ đánh giá các động lực khác nhau. BBH nhìn thấy rủi ro giảm giá rõ ràng nhất: nếu chênh lệch lợi suất của Pháp nới rộng về mức tương tự Ý năm 2018 (250 bps), đà giảm của EUR/USD về 1,1000 sẽ tăng tốc, với cuộc bầu cử Pháp năm 2027 là giải pháp trung hạn đáng tin cậy duy nhất. ING chia sẻ quan điểm bị hạn chế đà tăng nhưng từ góc độ vị thế — với kỳ vọng Fed tiếp tục thắt chặt giữ vững quanh mức +75bps, EUR/USD có rất ít dư địa tăng giá (dự báo một tháng ở mức 1,13), trong khi một đợt điều chỉnh của đồng đô la Mỹ do công nghệ dẫn dắt là rủi ro đuôi có thể mở ra 1,1340/50. Commerzbank là ngoại lệ mang tính cấu trúc: vai trò lớn hơn của đồng euro trên toàn cầu có thể củng cố cơ chế truyền dẫn — một yếu tố tích cực khiêm tốn trong dài hạn —, nhưng Nguyen từ chối coi đó là sự bảo đảm cho sự ổn định giá cả hay uy tín lãi suất.
Kết luận
Hướng đi ngắn hạn của đồng euro phụ thuộc vào cuộc đua giữa việc chênh lệch lợi suất của Pháp nới rộng và khả năng định giá lại của Mỹ. Nếu phần bù của Pháp mở rộng vượt 175 bps tiến tới khuôn mẫu ~250bps của Ý năm 2018, mục tiêu 1,1000 của BBH sẽ trở thành kịch bản rủi ro cho EUR/USD. Kịch bản cơ sở của ING giữ đồng euro bị kìm trong vùng 1,13 miễn là việc Fed tiếp tục thắt chặt vẫn được định giá chắc chắn, với bất kỳ đợt điều chỉnh nào của đồng đô la Mỹ do công nghệ dẫn dắt sẽ mở ra 1,1340/50 — nhưng không phải là một thiết lập đáng để đuổi theo. Hãy theo dõi chênh lệch Pháp-Đức, các cuộc họp ECB và Fed vào tuần tới, và chỉ số Sentix Euro breakup để xác nhận hướng đi nào; và như Commerzbank nhắc nhở, hãy nhớ rằng ngay cả một đồng euro có tầm quan trọng toàn cầu hơn cũng không thể thay thế cho các yếu tố cấu trúc và tài khóa vốn cuối cùng quyết định cuộc chiến chống lạm phát của ECB.
(Bài viết này được tạo ra với sự hỗ trợ của một công cụ Trí tuệ Nhân tạo và đã được biên tập viên rà soát. Tìm hiểu thêm.)
Bài viết đề xuất


