

Đồng Rupee Ấn Độ bám sát mức lỗ gần đây trước thềm chính sách của Fed
- Đồng Rupee Ấn Độ giao dịch yếu so với đồng đô la Mỹ do lợi suất trái phiếu Kho bạc Mỹ cao hơn.
- Nhà đầu tư kỳ vọng Fed sẽ tiếp tục chu kỳ tăng lãi suất ngay cả sau khi nâng lãi suất vào cuối ngày.
- Lạm phát gia tăng của Ấn Độ thúc đẩy kỳ vọng RBI tăng lãi suất.
Đồng Rupee Ấn Độ (INR) tiếp tục giữ mức lỗ kéo dài hơn một tuần so với đồng đô la Mỹ (USD) trong phiên mở cửa vào thứ Tư. Cặp USD/INR giao dịch vững gần mức đỉnh bảy tuần quanh 96,00, khi đồng tiền Ấn Độ vẫn chịu áp lực do lợi suất trái phiếu Kho bạc Hoa Kỳ (Mỹ) cao hơn trước quyết định chính sách tiền tệ của Cục Dự trữ Liên bang (Fed) vào lúc 18:00 GMT.
Tại thời điểm viết bài, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm giảm 0,35% xuống gần 4,98%, nhưng vẫn gần mức đỉnh 19 năm là 5,04% được ghi nhận vào thứ Ba.
Đồng Rupee Ấn Độ chật vật lấy lại đà tăng bất chấp việc Ngân hàng Dự trữ Ấn Độ (RBI) can thiệp thông qua thị trường giao ngay và thị trường Hợp đồng kỳ hạn không giao nhận (NDF). Theo một báo cáo của Reuters, ngân hàng trung ương Ấn Độ có thể đang bán đô la Mỹ để hỗ trợ đồng tiền này.
Điều gì đã đẩy trái phiếu Kho bạc Mỹ lên cao hơn
Chi phí vay của chính phủ Mỹ đã tăng tốc đáng kể khi thị trường định giá mức thắt chặt mạnh hơn của Fed trên cơ sở lạm phát cao hơn.
Theo các chiến lược gia tại Deutsche Bank, nhà đầu tư đang định giá khả năng ngày càng tăng của một chu kỳ tăng lãi suất toàn diện trong những tháng tới," khi thị trường đánh giá lại lộ trình chính sách. Nhìn xa hơn trên đường cong, Deutsche Bank nhấn mạnh rằng "90bps tăng lãi suất hiện đã được định giá vào cuộc họp tháng 6/2027, cho thấy kỳ vọng về việc Fed thắt chặt thêm đã trở nên vững chắc hơn."
Điều gì có thể kỳ vọng từ Fed tại cuộc họp chính sách
Fed gần như chắc chắn sẽ tăng lãi suất thêm 25 điểm cơ bản (bps) lên 3,75%-4,00% tại cuộc họp chính sách sau năm lần giữ nguyên liên tiếp. Công cụ CME FedWatch cho thấy xác suất Fed tăng lãi suất tại cuộc họp chính sách vào cuối ngày là 92,5%.
Chủ tịch Fed Kevin Warsh sẽ có thể đưa ra một quyết định diều hâu mà không chịu bất kỳ áp lực chính trị nào, khi những phát biểu gần đây của Tổng thống Mỹ Donald Trump cho thấy ông đã chấp nhận mức lãi suất cao hơn.
Trong cuộc trao đổi với các phóng viên tại giải golf Irish Open vào cuối tuần qua, Tổng thống Mỹ Trump cho biết ông không biết liệu các nhà hoạch định chính sách của Fed có tăng lãi suất tại cuộc họp trong tuần này hay không. Tuy nhiên, ông nhấn mạnh rằng Mỹ "nên trả mức lãi suất thấp nhất thế giới" bất kể dữ liệu của Fed cho thấy điều gì về lạm phát và nền kinh tế, Business Standard đưa tin.
Các nhà đầu tư sẽ theo dõi sát sao tuyên bố chính sách tiền tệ và cuộc họp báo của Chủ tịch Kevin Warsh để có thêm tín hiệu mới về lạm phát và triển vọng kinh tế. Warsh được kỳ vọng sẽ tiếp tục với "chính sách không định hướng trước".
RBI được cho là đang tiến gần đến chu kỳ tăng lãi suất nhỏ khi áp lực lạm phát lan rộng
Theo Societe Generale, đợt "tăng tốc gần đây của lạm phát dịch vụ đặc biệt quan trọng từ góc độ chính sách tiền tệ," nhấn mạnh rằng áp lực giá đang trở nên ăn sâu hơn ngoài các thành phần thực phẩm biến động. Ngân hàng này lưu ý rằng "khi lạm phát toàn phần cao hơn mục tiêu trung vị trong tháng thứ ba liên tiếp và lạm phát cơ bản bắt đầu tăng lên, dư địa để bỏ qua các áp lực giá do thực phẩm dẫn dắt đang thu hẹp." Trong bối cảnh này, Societe Generale nhắc lại rằng "chúng tôi tiếp tục tin rằng RBI sẽ khởi động một chu kỳ tăng lãi suất nhỏ, công bố mức tăng 25 điểm cơ bản tại cuộc họp tháng 10, sau đó là hai đợt tăng tương tự tại các cuộc họp tháng 12 và tháng 2." Ngân hàng này bổ sung rằng, "mặc dù đây không phải là kịch bản cơ sở của chúng tôi, chúng tôi cũng không loại trừ một đợt tăng 50 điểm cơ bản," nhấn mạnh rủi ro về một phản ứng chính sách mạnh tay hơn nếu động lực lạm phát xấu đi thêm.
Phân tích kỹ thuật USD/INR
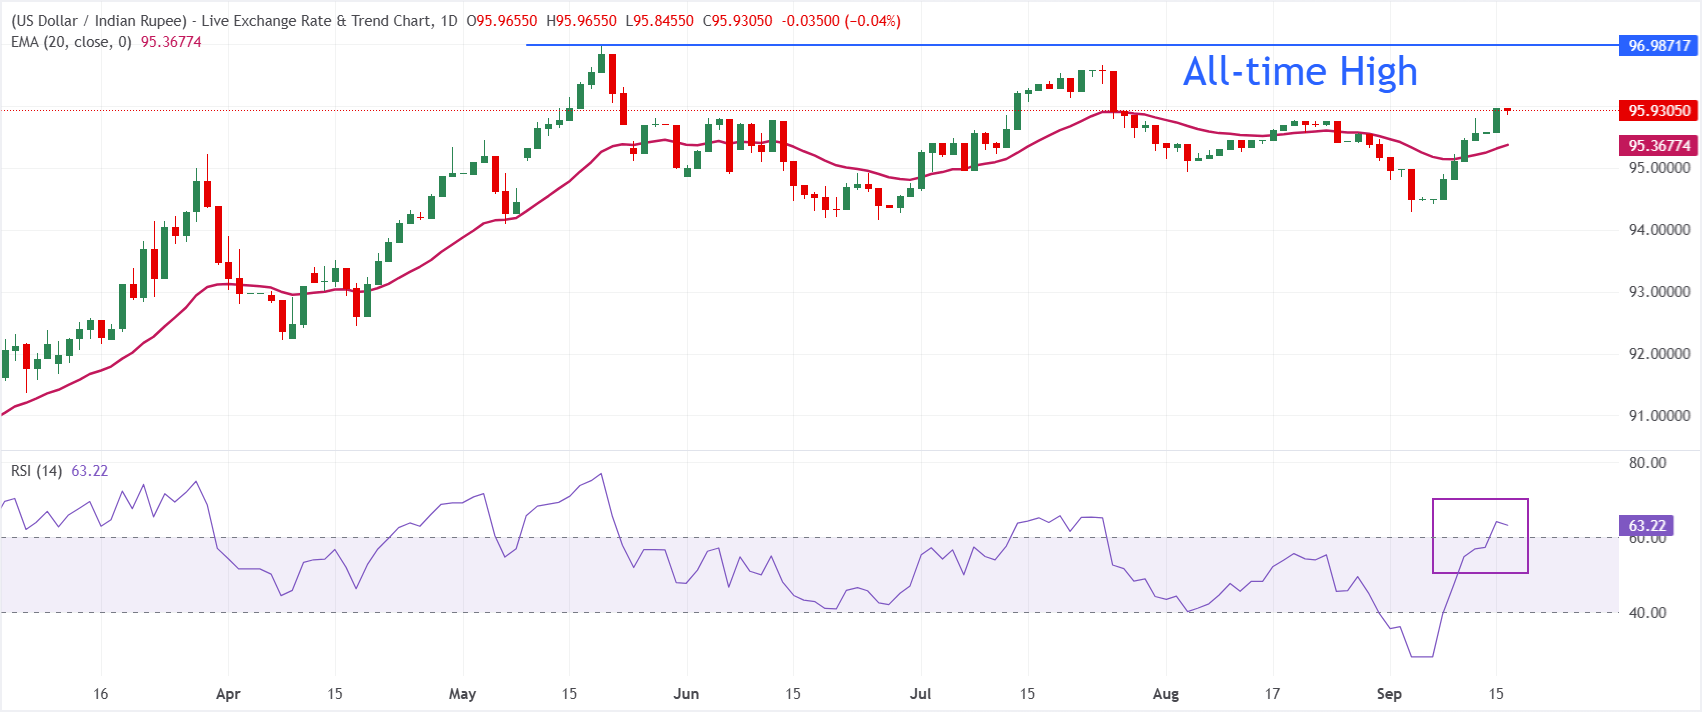
Trên biểu đồ hàng ngày, USD/INR giao dịch tại 95,93. Cặp tiền tệ này giữ thiên hướng tăng giá trong ngắn hạn khi mở rộng đà phục hồi lên trên đường trung bình động hàm mũ (EMA) 20 ngày tại 95,37, cho thấy bên mua đang giành lại quyền kiểm soát sau đợt thoái lui gần đây.
Chỉ báo sức mạnh tương đối (RSI) tại 63,2 nằm trong vùng tăng giá nhưng chưa chạm điều kiện quá mua, cho thấy đà tăng vẫn tích cực mà chưa báo hiệu sự cạn kiệt.
Ở chiều giảm, mức hỗ trợ ban đầu được nhìn thấy tại EMA 20 ngày gần 95,37, nơi lực mua khi giá giảm có thể xuất hiện trở lại nếu cặp tiền tệ này điều chỉnh thấp hơn. Ở chiều tăng, cặp tiền tệ này hướng tới việc kiểm tra lại mức đỉnh mọi thời đại gần 97,00
(Phân tích kỹ thuật của bài viết này được thực hiện với sự hỗ trợ của một công cụ AI. Tìm hiểu thêm.)
Câu hỏi thường gặp về Rupee Ấn Độ
Rupee Ấn Độ (INR) là một trong những loại tiền tệ nhạy cảm nhất với các yếu tố bên ngoài. Giá dầu thô (quốc gia này phụ thuộc rất nhiều vào dầu nhập khẩu), giá trị của đồng đô la Mỹ – hầu hết giao dịch được thực hiện bằng USD – và mức độ đầu tư nước ngoài, tất cả đều có ảnh hưởng. Sự can thiệp trực tiếp của Ngân hàng Dự trữ Ấn Độ (RBI) vào thị trường ngoại hối để giữ tỷ giá hối đoái ổn định, cũng như mức lãi suất do RBI đặt ra, là những yếu tố ảnh hưởng lớn hơn nữa đến Rupee.
Ngân hàng Dự trữ Ấn Độ (RBI) tích cực can thiệp vào thị trường ngoại hối để duy trì tỷ giá hối đoái ổn định, giúp tạo điều kiện thuận lợi cho thương mại. Ngoài ra, RBI cố gắng duy trì tỷ lệ lạm phát ở mức mục tiêu 4% bằng cách điều chỉnh lãi suất. Lãi suất cao hơn thường làm đồng Rupee mạnh lên. Điều này là do vai trò của 'carry trade' trong đó các nhà đầu tư vay ở các quốc gia có lãi suất thấp hơn để đặt tiền của họ vào các quốc gia cung cấp lãi suất tương đối cao hơn và hưởng lợi từ sự chênh lệch.
Các yếu tố kinh tế vĩ mô ảnh hưởng đến giá trị của Rupee bao gồm lạm phát, lãi suất, tốc độ tăng trưởng kinh tế (GDP), cán cân thương mại và dòng vốn đầu tư nước ngoài. Tốc độ tăng trưởng cao hơn có thể dẫn đến nhiều khoản đầu tư nước ngoài hơn, đẩy nhu cầu về Rupee lên cao. Cán cân thương mại ít tiêu cực hơn cuối cùng sẽ dẫn đến đồng Rupee mạnh hơn. Lãi suất cao hơn, đặc biệt là lãi suất thực (lãi suất trừ lạm phát) cũng có lợi cho Rupee. Môi trường rủi ro có thể dẫn đến dòng vốn đầu tư trực tiếp và gián tiếp nước ngoài (FDI và FII) lớn hơn, điều này cũng có lợi cho Rupee.
Lạm phát cao hơn, đặc biệt là nếu nó cao hơn so với các đồng tiền ngang hàng của Ấn Độ, thường là tiêu cực đối với đồng tiền này vì nó phản ánh sự mất giá thông qua tình trạng cung vượt cầu. Lạm phát cũng làm tăng chi phí xuất khẩu, dẫn đến việc bán nhiều Rupee hơn để mua hàng nhập khẩu nước ngoài, điều này là tiêu cực đối với Rupee. Đồng thời, lạm phát cao hơn thường dẫn đến Ngân hàng Dự trữ Ấn Độ (RBI) tăng lãi suất và điều này có thể là tích cực đối với Rupee, do nhu cầu tăng từ các nhà đầu tư quốc tế. Hiệu ứng ngược lại là đúng đối với lạm phát thấp hơn.
Bài viết đề xuất


