

Xem trước kết quả kinh doanh Q1 của Super Micro Computer: Triển vọng doanh thu cao hơn gần 27% so với điểm giữa dự báo ban đầu, giá mục tiêu cao nhất của Wall Street đạt 57 USD
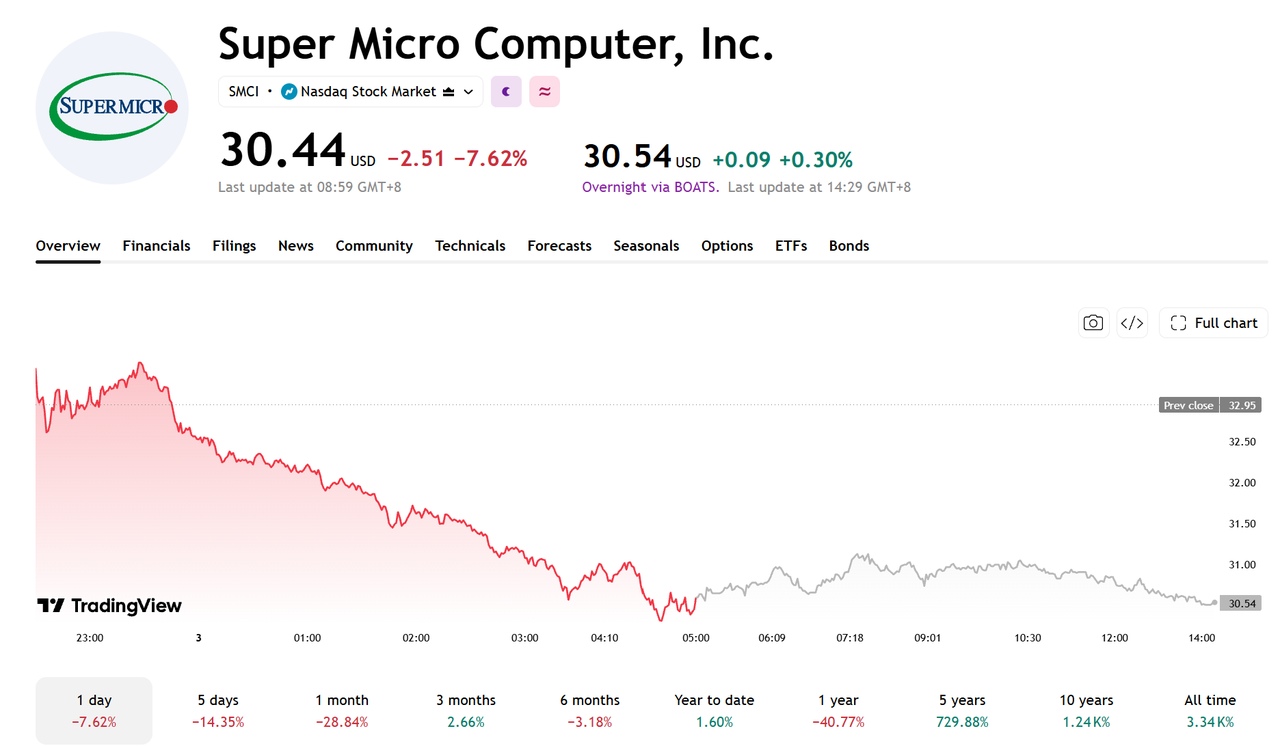
TradingKey - Super Micro Computer (SMCI) sẽ công bố kết quả kinh doanh quý 1 năm tài chính 2027 sau khi thị trường đóng cửa vào ngày 3 tháng 11 theo giờ Miền Đông và tổ chức cuộc họp trao đổi vào lúc 17:00 cùng ngày. Tính đến thời điểm đưa tin, cổ phiếu Super Micro Computer đã tăng 0,3% trong phiên giao dịch qua đêm, đạt 30,54 USD.
[Nguồn: TradingView]
Trước đó, công ty đã nâng dự báo doanh thu và biên lợi nhuận gộp, và thị trường sẽ tập trung vào việc liệu kết quả thực tế có đạt kỳ vọng hay không, cũng như hiệu quả lợi nhuận và dòng tiền của công ty.
Vào ngày 20 tháng 10, Super Micro Computer dự báo doanh thu quý 1 năm tài chính sẽ đạt từ 18,5 tỷ USD đến 19,5 tỷ USD, cao hơn mức dự báo trước đó là 14,5 tỷ USD đến 15,5 tỷ USD. Căn cứ theo điểm giữa của khoảng dự báo, dự báo doanh thu đã được nâng thêm 26,7%, chủ yếu nhờ sự tăng trưởng nhu cầu đối với các nền tảng AI.
Công ty cũng nâng ước tính biên lợi nhuận gộp từ 10,4%–10,8% lên 12,0%–12,5%, chủ yếu do ảnh hưởng từ sự thay đổi trong cơ cấu khách hàng và sản phẩm.
Đánh giá quý trước: Biên lợi nhuận gộp dự kiến giảm so với quý trước trong quý này
Trong quý 4 năm tài chính 2026, Super Micro Computer ghi nhận doanh thu khoảng 11,1 tỷ USD, với biên lợi nhuận gộp GAAP là 17,5%. Trong khi đó, công ty dự kiến biên lợi nhuận gộp trong quý tài chính hiện tại sẽ đạt 12,0%–12,5%, giảm từ 5 đến 5,5 điểm phần trăm so với quý trước.
Điều này cho thấy dù đã nâng dự báo biên lợi nhuận gộp cho quý tài chính hiện tại, công ty dự kiến vẫn khó duy trì mức biên lợi nhuận cao của quý trước. Giới đầu tư cần theo dõi tác động từ sự thay đổi trong cơ cấu khách hàng và sản phẩm đối với biên lợi nhuận, cũng như liệu biên lợi nhuận gộp có thể duy trì trong khoảng dự báo mới được cập nhật hay không.
Các chỉ số trọng yếu: Biên lợi nhuận gộp, Dòng tiền và Các đợt giao hàng tiếp theo
Báo cáo kết quả kinh doanh này cần theo dõi sát sao doanh thu thực tế và hiệu suất biên lợi nhuận gộp, cũng như liệu việc mở rộng biên lợi nhuận gộp có thể thúc đẩy tăng trưởng lợi nhuận hoạt động và lợi nhuận trên mỗi cổ phiếu hay không.
Về mặt dòng tiền, trọng tâm chính sẽ là hàng tồn kho, các khoản phải thu và dòng tiền từ hoạt động kinh doanh. Trong quý tài chính trước, hàng tồn kho của công ty đã đạt 12,9 tỷ USD và chu kỳ chuyển đổi tiền mặt kéo dài lên 149 ngày, khiến vòng quay hàng tồn kho và việc thu hồi nợ từ khách hàng trở thành những yếu tố đáng chú ý.
Bên cạnh đó, triển vọng của ban lãnh đạo về nhu cầu trong quý tiếp theo, đơn hàng tồn đọng và tiến độ giao hàng cũng sẽ ảnh hưởng đến kỳ vọng của thị trường. Công ty trước đó đã nâng dự báo doanh thu nhờ nhu cầu gia tăng đối với các nền tảng AI; việc liệu các đơn hàng tiếp theo có thể được giao đúng kế hoạch hay không sẽ là cơ sở quan trọng để đánh giá tính bền vững của đà tăng trưởng doanh thu.
Mức giá mục tiêu cao nhất của Wall Street dự báo 57 USD
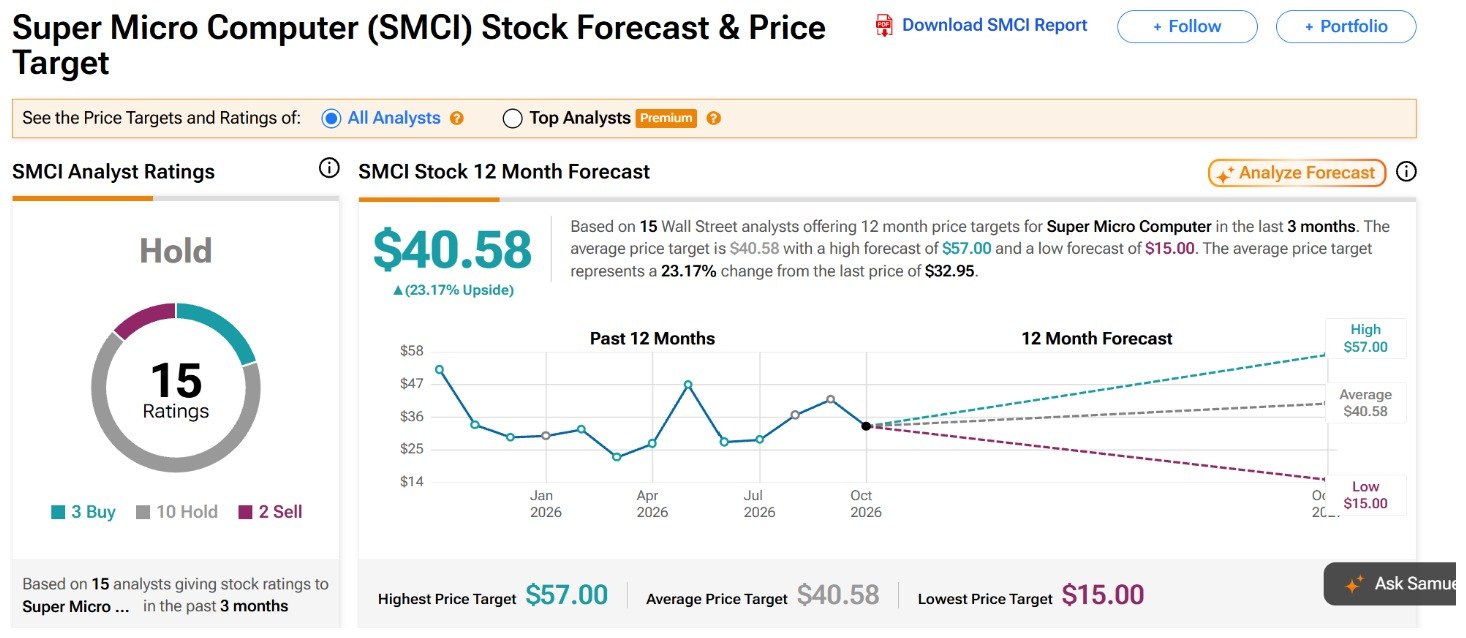
Tính đến ngày 3 tháng 11, theo dữ liệu từ TipRanks, giá mục tiêu trung bình của các nhà phân tích dành cho SMCI là khoảng 40,58 USD, tương ứng với tiềm năng tăng giá 23,17% so với mức ước tính hiện tại, với mức giá mục tiêu cao nhất là 57 USD.
[Nguồn: TipRanks]
Trong số 15 nhà phân tích, có 3 người đưa ra khuyến nghị "Mua", 10 người đưa ra khuyến nghị "Nắm giữ" và 2 người đưa ra khuyến nghị "Bán".
Cụ thể, vào ngày 21 tháng 10, Rosenblatt đã nâng giá mục tiêu từ 51 USD lên 57 USD đồng thời duy trì khuyến nghị "Mua", chủ yếu do lạc quan về đà tăng trưởng đơn hàng máy chủ AI và những cải thiện trong quản trị doanh nghiệp.
Needham giữ nguyên giá mục tiêu 46 USD và khuyến nghị "Mua", trong khi Bernstein duy trì giá mục tiêu 42 USD cùng khuyến nghị "Nắm giữ". Mặc dù BofA Securities đã tăng giá mục tiêu từ 33 USD lên 38 USD, họ vẫn duy trì khuyến nghị "Bán". Sự bất đồng giữa các nhà phân tích tập trung chủ yếu vào việc liệu đà tăng trưởng máy chủ AI có bền vững hay không và liệu khả năng sinh lời cũng như quản trị của công ty có thể cải thiện hay không.
Yếu tố then chốt trong báo cáo kết quả kinh doanh sắp tới của SMCI nằm ở việc liệu tăng trưởng doanh thu có thể chuyển hóa thành lợi nhuận và dòng tiền cải thiện hay không. Nếu biên lợi nhuận gộp hoặc dự báo triển vọng không đạt kỳ vọng, giá cổ phiếu có thể chịu áp lực ngay cả khi doanh thu tăng trưởng đáng kể.
Bài viết đề xuất


