


Intel lao dốc hơn 27% trước giờ mở cửa, cổ phiếu hướng tới mức giảm trong ngày lớn nhất trong 52 năm khi đà suy thoái thị trường PC đập tan kỳ vọng phục hồi
TradingKey - Cổ phiếu Intel (INTC) đang đối mặt với một đợt bán tháo mới.
Sau báo cáo kết quả kinh doanh quý 3, giá cổ phiếu của Intel đã giảm hơn 23% trong phiên giao dịch ngoài giờ, với mức giảm mở rộng lên hơn 27% trong phiên giao dịch tiền thị trường vào thứ Sáu. Nếu đà giảm này kéo dài cho đến khi đóng cửa phiên giao dịch chính thức, Intel sẽ ghi nhận mức giảm trong một ngày lớn nhất kể từ năm 1974—khoảng thời gian gần 52 năm—và có thể chứng kiến hơn 100 tỷ USD vốn hóa thị trường bị thổi bay.
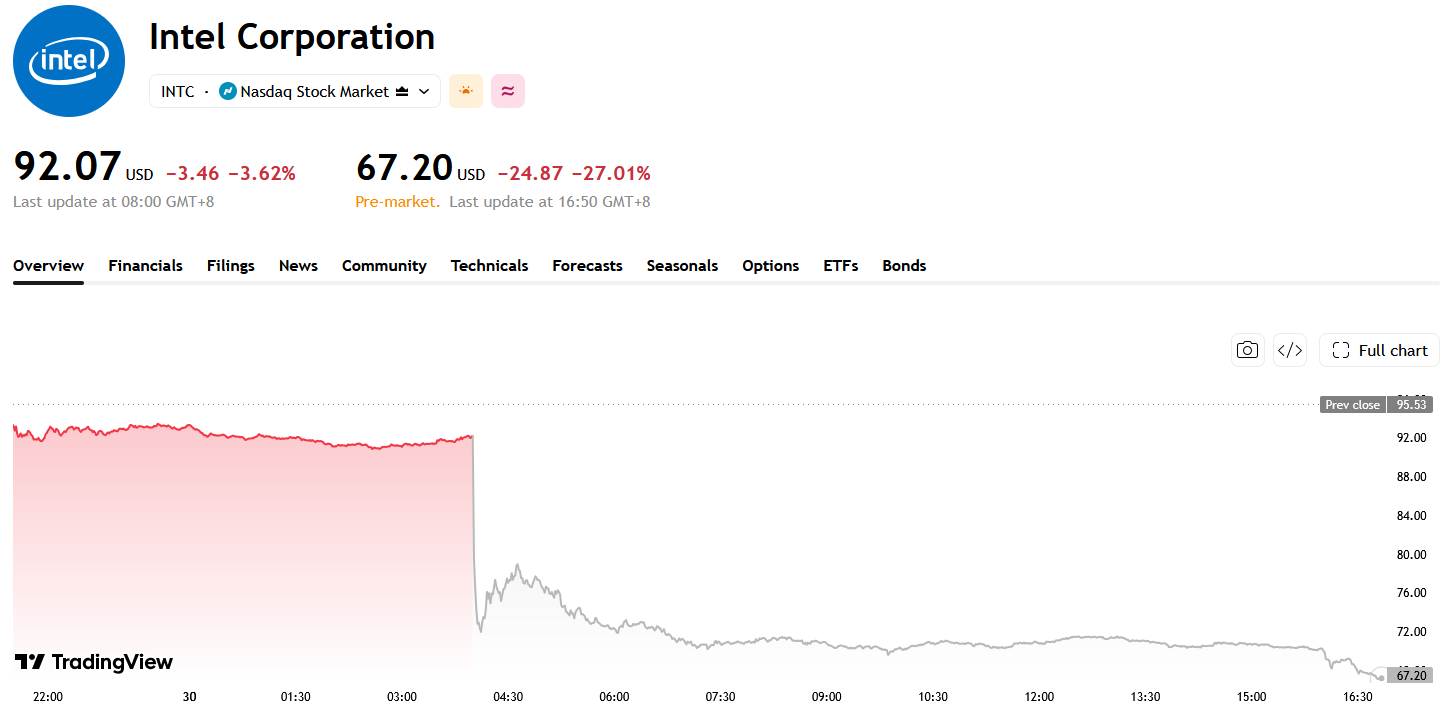
Nguồn: TradingView
Intel công bố doanh thu quý 3 đạt 16,5 tỷ USD, tăng 21% so với cùng kỳ năm trước, về cơ bản phù hợp với kỳ vọng của thị trường; lợi nhuận điều chỉnh trên mỗi cổ phiếu (EPS) đạt 0,52 USD, cũng vượt dự báo của các nhà phân tích.
Tuy nhiên, sự tăng trưởng này không đủ bù đắp áp lực từ triển vọng quý 4. Intel dự kiến doanh thu quý 4 sẽ dao động trong khoảng từ 15,0 tỷ USD đến 16,0 tỷ USD, thấp hơn nhiều so với ước tính trung bình của Wall Street là khoảng 17,07 tỷ USD. EPS điều chỉnh dự kiến đạt 0,25 USD, cũng thấp hơn mức đồng thuận của thị trường là 0,43 USD. Dựa trên mức trung bình của khoảng dự báo doanh thu, doanh thu của Intel trong quý tiếp theo có thể giảm khoảng 6% so với quý 3, phát đi tín hiệu cho thấy đà hoạt động trong ngắn hạn đang suy yếu.
Áp lực chủ yếu đến từ mảng kinh doanh PC truyền thống. Doanh thu quý 3 từ mảng Nhóm Máy tính Khách hàng (Client Computing Group) và AI Vật lý (Physical AI) đã giảm xuống 8,1 tỷ USD, giảm 5% so với cùng kỳ năm ngoái và giảm 9% so với quý trước. Tình trạng thiếu hụt và giá chip nhớ tăng cao đã đẩy chi phí sản xuất hệ thống lên, trong khi ngân sách CNTT của các doanh nghiệp tiếp tục bị thắt chặt, khiến các nhà sản xuất PC đẩy nhanh việc giải phóng hàng tồn kho và cắt giảm mua bộ vi xử lý. Ban lãnh đạo dự kiến doanh thu mảng kinh doanh khách hàng sẽ giảm hơn 20% so với quý trước trong quý 4, với sự suy yếu của thị trường PC có thể kéo dài ít nhất đến hết nửa đầu năm 2027.
Trong khi đó, Intel đã không thể tận dụng tối đa nhu cầu ngày càng tăng đối với bộ vi xử lý máy chủ. Một vụ nổ tại nhà máy sản xuất Kiryat Gat của công ty ở Israel vào đầu tháng này đã làm gián đoạn sản xuất trong khoảng hai tuần, dự kiến sẽ làm giảm khoảng 300 triệu USD doanh thu quý 4 và kéo biên lợi nhuận gộp giảm khoảng hai điểm phần trăm. Công ty ước tính tổn thất doanh thu do sự cố này gây ra trong hai quý liên tiếp có thể lên tới khoảng 600 triệu USD, khiến công suất nguồn cung chip máy chủ Xeon càng thêm hạn chế.
Điều này khiến Intel rơi vào thế bị ép từ cả hai phía: nhu cầu bộ vi xử lý PC đang suy yếu, trong khi CPU máy chủ—dù vượt quá nguồn cung—lại không thể nhanh chóng chuyển hóa thành doanh thu do việc dừng hoạt động nhà máy, sự thiếu hụt chất nền đóng gói tiên tiến và các điểm nghẽn trong sản xuất. Do đó, sự tăng trưởng nhanh chóng của mảng kinh doanh trung tâm dữ liệu không đủ để bù đắp hoàn toàn những khó khăn từ sự sụt giảm của mảng khách hàng và các hạn chế trong sản xuất.
Mảng sản xuất đúc chip Intel Foundry cũng vẫn đang trong giai đoạn đầu tư cao. Mặc dù doanh thu tăng trưởng đáng kể, mảng này vẫn ghi nhận khoản lỗ hoạt động khoảng 1,85 tỷ USD trong quý 3. Ban lãnh đạo dự kiến năm 2027 tiếp tục là năm đầu tư trọng điểm, đồng nghĩa với việc công ty có thể tiếp tục đối mặt với áp lực dòng tiền tự do âm.
Trước đó, cổ phiếu của Intel từng tăng mạnh nhờ kỳ vọng vào nhu cầu máy chủ AI, khả năng huy động vốn từ bên ngoài và những cải thiện trong chiến lược sản xuất, tăng hơn gấp đôi kể từ đầu năm đến nay. Điều này phản ánh kỳ vọng cao của thị trường vào triển vọng phục hồi của công ty. Giờ đây, với việc dự báo quý 4 bộc lộ mối đe dọa ba chiều từ nhu cầu PC, chuỗi cung ứng và áp lực dòng tiền, các nhà đầu tư đang đánh giá lại liệu đợt tăng giá cổ phiếu trước đó có đi trước những cải thiện về yếu tố cơ bản hay không.
Trong khi đó, một số công ty chứng khoán tại Wall Street đã nhanh chóng hạ giá mục tiêu của Intel. JPMorgan (JPM) đã giảm giá mục tiêu từ 85 USD xuống 80 USD; Piper Sandler (PIPR) giảm giá mục tiêu từ 110 USD xuống 90 USD; và Jefferies (JEF) hạ mạnh giá mục tiêu từ 120 USD xuống 85 USD. Làn sóng hạ xếp hạng này phản ánh sự đánh giá lại của các nhà phân tích về việc sự sụt giảm của thị trường PC, gián đoạn sản xuất và các khoản đầu tư sản xuất lớn sẽ gây áp lực như thế nào lên triển vọng lợi nhuận của Intel, tiếp tục tạo thêm áp lực ngắn hạn lên cổ phiếu này.
Bài viết đề xuất


