


Cổ phiếu ServiceNow giảm hơn 18% khi dự báo tăng trưởng quý 4 chậm lại dấy lên lo ngại trên thị trường
TradingKey - Vào ngày 28/10 theo giờ ET, ServiceNow (NOW) đã công bố kết quả tài chính quý 3, sau đó giá cổ phiếu của công ty đã lao dốc gần 18% trong phiên giao dịch ngoài giờ. Tính đến thời điểm đưa tin, ServiceNow đã giảm 18,79% trong phiên giao dịch qua đêm xuống còn 121,92 USD.
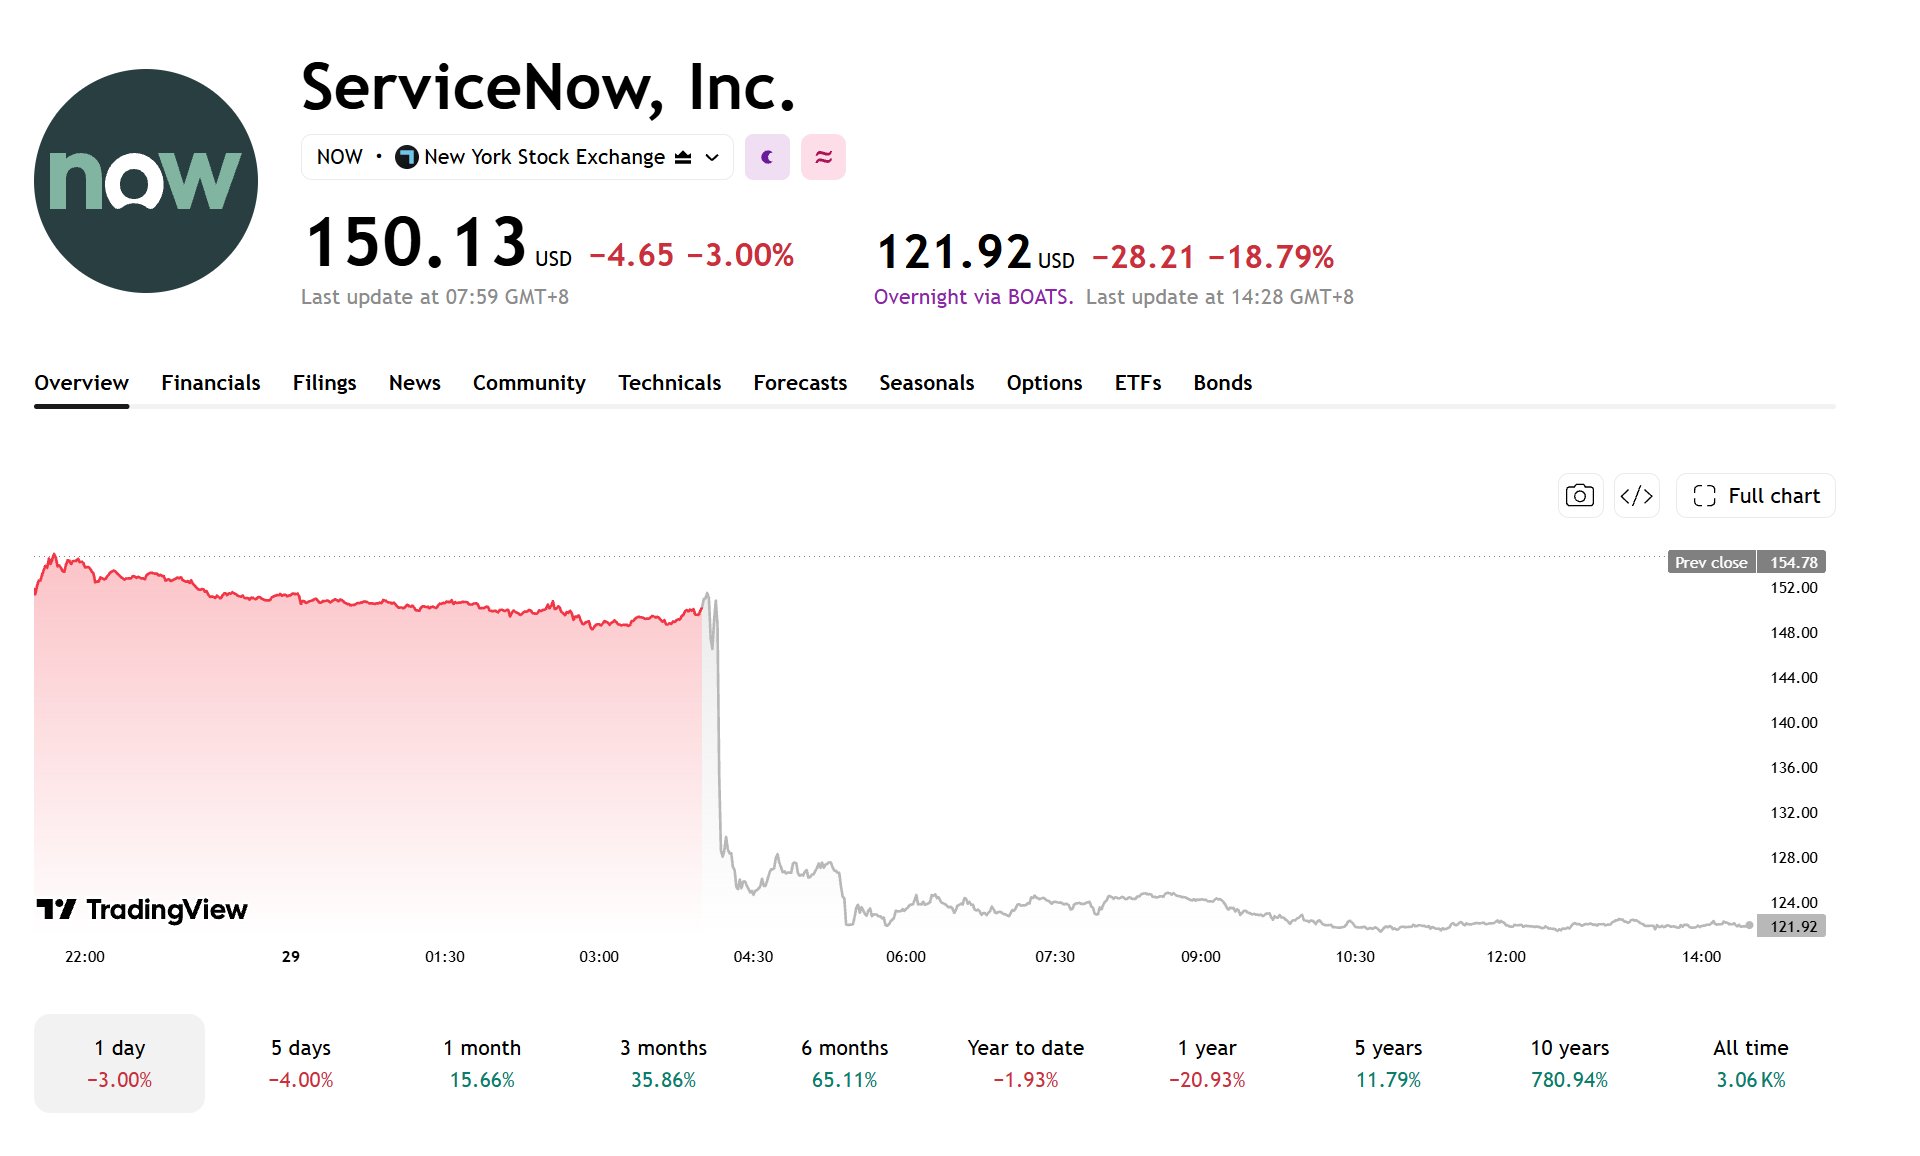
[Nguồn: TradingView]
Mặc dù công ty đã nâng dự báo doanh thu thuê bao cả năm và tăng mục tiêu giá trị hợp đồng hàng năm đối với sản phẩm AI vào năm 2026 lên 17 tỷ USD, dự báo tăng trưởng nghĩa vụ thực hiện còn lại hiện tại (cRPO) trong quý 4 giảm tốc, kết hợp với lợi nhuận điều chỉnh trên mỗi cổ phiếu không đạt kỳ vọng của thị trường, đã khiến thị trường đánh giá lại triển vọng tăng trưởng của công ty.
Kết quả kinh doanh quý 3 của ServiceNow: Doanh thu tăng trưởng, EPS không đạt dự báo
Doanh thu quý 3 của ServiceNow tăng 20,5% so với cùng kỳ năm ngoái lên 4,106 tỷ USD, trong đó doanh thu thuê bao tăng 21% so với cùng kỳ năm ngoái lên 3,988 tỷ USD. Tính đến ngày 30 tháng 9, nghĩa vụ thực hiện còn lại (RPO) của công ty đạt 29,7 tỷ USD, tăng 22% so với cùng kỳ năm ngoái; doanh thu hợp đồng dự kiến được ghi nhận trong 12 tháng tới (cRPO) đạt 13,65 tỷ USD, tăng 20,5% so với cùng kỳ năm ngoái.
Thu nhập điều chỉnh trên mỗi cổ phiếu (EPS) phi GAAP trong quý 3 đạt 1,00 USD, thấp hơn mức 1,02 USD mà các chuyên gia phân tích kỳ vọng. Thu nhập tiền lãi của công ty giảm so với cùng kỳ năm ngoái, trong khi chi phí lãi vay tăng do chi phí tài trợ liên quan đến thương vụ thâu tóm Armis tăng lên, gây áp lực lên lợi nhuận.
Nhìn chung, công ty vẫn duy trì đà tăng trưởng doanh thu và doanh thu thuê bao, nhưng thu nhập điều chỉnh trên mỗi cổ phiếu lại thấp hơn một chút so với kỳ vọng của thị trường.
Vì sao dự báo tăng trưởng đơn hàng Q4 chậm lại khiến thị trường lo ngại?
ServiceNow dự kiến cRPO quý 4 sẽ tăng 18,5% so với cùng kỳ năm trước theo tỷ giá cố định, giảm so với mức 21% trong quý 3. Chỉ số này phản ánh doanh thu theo hợp đồng dự kiến sẽ được ghi nhận trong 12 tháng tới, và đà tăng trưởng chậm lại của chỉ số này cho thấy tăng trưởng doanh thu thuê bao trong tương lai có thể chịu áp lực, dấy lên lo ngại trên thị trường về triển vọng tăng trưởng của công ty.
Về mảng AI, ServiceNow đã nâng mục tiêu giá trị hợp đồng hàng năm (ACV) năm 2026 cho các sản phẩm AI lên 1,7 tỷ USD, tăng 70% so với mức 1 tỷ USD được đặt ra vào đầu năm, đánh dấu lần điều chỉnh tăng mục tiêu thứ hai trong năm nay và cho thấy quá trình thương mại hóa các sản phẩm AI đang tiến triển tốt hơn so với dự kiến trước đó.
Tuy nhiên, các nhà đầu tư vẫn cần theo dõi liệu các hợp đồng mới có thể chuyển đổi ổn định thành doanh thu thuê bao hay không và liệu đà tăng trưởng của mảng kinh doanh AI có thể tiếp tục thúc đẩy khả năng sinh lời hay không.
Đánh giá triển vọng giá cổ phiếu ServiceNow như thế nào?
ServiceNow dự kiến doanh thu mảng thuê bao quý 4 sẽ đạt từ 4,245 tỷ USD đến 4,255 tỷ USD, tăng 22,5% đến 23% so với cùng kỳ năm ngoái, đồng thời nâng dự báo doanh thu mảng thuê bao cả năm 2026 lên 15,78 tỷ USD đến 15,79 tỷ USD.
Mặc dù dự báo tăng trưởng doanh thu mảng thuê bao quý 4 cao hơn mức 21% của quý 3, công ty dự kiến tăng trưởng doanh thu hợp đồng trong 12 tháng tới sẽ chậm lại còn 18,5%, giảm so với mức 21% trong quý 3, dấy lên lo ngại trên thị trường về đà tăng trưởng trong tương lai.
Trong thời gian tới, các yếu tố then chốt cần theo dõi bao gồm kết quả doanh thu mảng thuê bao quý 4 và tiến độ của mảng kinh doanh AI. Nếu tăng trưởng doanh thu hợp đồng tiếp tục chậm lại và mảng kinh doanh AI không thể tiếp tục thúc đẩy tăng trưởng doanh thu và lợi nhuận, giá cổ phiếu của ServiceNow có thể tiếp tục chịu áp lực; ngược lại, nếu doanh thu mảng thuê bao duy trì mức tăng trưởng ổn định, các lo ngại của thị trường về triển vọng tăng trưởng của công ty dự kiến sẽ dịu bớt.
Bài viết đề xuất


