

Dự báo kết quả kinh doanh của Microsoft: Tăng trưởng Azure liệu có đạt 47%? Giá mục tiêu cao nhất của Phố Wall là $725
TradingKey - Microsoft (MSFT) sẽ công bố kết quả tài chính quý 1 năm tài chính 2027 sau khi thị trường Mỹ đóng cửa vào ngày 28/10 theo giờ ET. Trong bối cảnh nhu cầu điện toán đám mây tiếp tục duy trì ở mức mạnh mẽ và các doanh nghiệp đẩy nhanh việc triển khai các ứng dụng trí tuệ nhân tạo, thị trường đang chờ đợi Microsoft công bố báo cáo tăng trưởng quý mới.
Dữ liệu từ FactSet cho thấy Phố Wall hiện kỳ vọng lợi nhuận trên mỗi cổ phiếu đã điều chỉnh trong quý 1 của Microsoft sẽ đạt khoảng 4,71 USD và doanh thu đạt khoảng 90,62 tỷ USD, lần lượt tăng khoảng 14% và 16,7% so với cùng kỳ năm ngoái. Microsoft trước đó đã đưa ra dự báo doanh thu quý trong khoảng từ 89,85 tỷ USD đến 90,95 tỷ USD. Kỳ vọng chung của thị trường hiện đã tiệm cận mức cao của khoảng dự báo, có nghĩa là kết quả thực tế và triển vọng tương lai đều có thể ảnh hưởng đến đánh giá của nhà đầu tư về triển vọng tăng trưởng của công ty.
Ở cấp độ hoạt động, tốc độ tăng trưởng của dịch vụ đám mây Azure, tiến độ thương mại hóa Microsoft 365 và Copilot, cũng như chi tiêu vốn và dòng tiền tự do sẽ là ba lĩnh vực trọng tâm chính trong báo cáo kết quả kinh doanh lần này.
Liệu tăng trưởng Azure có vượt dự báo để trở thành điểm sáng chính trong kết quả kinh doanh
Trước đó, Microsoft dự báo doanh thu quý 1 của Azure sẽ tăng từ 44% đến 45% tính theo tỷ giá cố định, tăng từ mức 43% của quý trước. Morgan Stanley thậm chí còn lạc quan hơn khi dự báo mức tăng trưởng thực tế có thể đạt khoảng 47%, trong khi Oppenheimer ước tính con số này ở mức khoảng 46%.
Động lực đằng sau đà tăng trưởng của Azure đến từ cả dịch vụ điện toán đám mây truyền thống và khối lượng công việc liên quan đến AI. Các doanh nghiệp tiếp tục chuyển dịch ứng dụng và dữ liệu lên đám mây, trong khi nhu cầu về suy luận mô hình AI, ứng dụng đại lý AI và hạ tầng liên quan cũng đang gia tăng.
Morgan Stanley (MS) tin rằng lợi thế cạnh tranh của Microsoft trên thị trường dịch vụ đám mây doanh nghiệp vẫn rất nổi bật. Khảo sát CIO của hãng cho thấy Microsoft đang dẫn trước Amazon về mức tăng trưởng thị phần trong ngân sách CNTT của doanh nghiệp. Khi các công ty gia tăng chi tiêu cho đám mây công cộng và các giải pháp liên quan đến AI, Azure vẫn giữ vị thế thuận lợi để hưởng lợi.
Tuy nhiên, nhu cầu mạnh mẽ không nhất thiết đồng nghĩa với việc doanh thu sẽ tăng tốc với tốc độ tương ứng. Microsoft từng nhiều lần tuyên bố rằng những hạn chế về công suất trung tâm dữ liệu đang cản trở khả năng đáp ứng nhu cầu khách hàng của Azure. Do đó, các nhà đầu tư không chỉ tập trung vào việc liệu tăng trưởng theo quý có đạt kỳ vọng hay không, mà còn chú ý đến thời điểm năng lực tính toán mới đi vào hoạt động và liệu Microsoft có thể duy trì đà tăng trưởng trong các quý tới hay không.
Morgan Stanley ước tính Microsoft sẽ bổ sung thêm khoảng 3,25 gigawatt công suất trung tâm dữ liệu mới trong năm tài chính 2026 và dự kiến sẽ tiếp tục tăng lên khoảng 4,25 gigawatt trong năm tài chính 2027. Khi công suất mới dần đi vào vận hành, Microsoft được kỳ vọng sẽ đáp ứng thêm nhiều nhu cầu từng bị giới hạn bởi rào cản công suất trước đây. Tuy nhiên, việc công suất mới có thể kịp thời chuyển hóa thành doanh thu hay không vẫn phụ thuộc vào tiến độ triển khai cơ sở hạ tầng, mức độ tiếp nhận của khách hàng và hiệu quả vận hành.
Ngoài ra, Microsoft dự báo doanh thu quý 1 của mảng Đám mây Thông minh (Intelligent Cloud) sẽ đạt từ 40,95 tỷ USD đến 41,25 tỷ USD, tương đương mức tăng trưởng so với cùng kỳ năm ngoái khoảng 33% đến 34%. Nếu đà tăng trưởng của Azure tiếp tục tăng tốc, mảng kinh doanh đám mây được kỳ vọng sẽ tiếp tục là động lực tăng trưởng cốt lõi cho toàn bộ Microsoft.
Thương mại hóa Copilot và lợi nhuận đầu tư AI quyết định chất lượng tăng trưởng
Ngoài Azure, tiến trình thương mại hóa Microsoft 365 và Copilot sẽ quyết định liệu Microsoft có thể tạo ra thêm nhiều doanh thu AI có biên lợi nhuận cao bên ngoài mảng hạ tầng hay không.
Tính đến cuối năm tài chính trước, số tài khoản trả phí của Microsoft 365 Copilot đã vượt 30 triệu, trong đó có khoảng 10 triệu tài khoản được thêm mới trong quý 4. Trong quý 1, trọng tâm chính sẽ là liệu các khách hàng doanh nghiệp có tiếp tục mở rộng triển khai thay vì chỉ dừng lại ở giai đoạn thử nghiệm quy mô nhỏ hay không.
Microsoft đã tích hợp các agent Chat, Cowork, Code và Autopilot vào một trải nghiệm Copilot thống nhất và đang nỗ lực mở rộng từ mô hình đăng ký theo từng tài khoản đơn thuần sang các mô hình định giá dựa trên lưu lượng cuộc gọi và khối lượng công việc của người dùng. Về lâu dài, điều này được kỳ vọng sẽ thúc đẩy đóng góp doanh thu trên mỗi khách hàng; tuy nhiên trong ngắn hạn, sự tăng trưởng của Copilot vẫn chủ yếu phụ thuộc vào gia tăng số tài khoản trả phí và việc khách hàng nâng cấp từ gói Microsoft 365 E3 lên các gói có giá cao hơn như E5 hoặc E7.
Công ty dự kiến doanh thu Microsoft 365 Commercial Cloud sẽ tăng khoảng 17% theo tỷ giá cố định trong quý 1. Nếu tỷ lệ áp dụng Copilot tăng và các bộ giải pháp quản lý dữ liệu và bảo mật cao cấp duy trì đà tăng trưởng, Microsoft có thể duy trì biên lợi nhuận cao trong mảng kinh doanh phần mềm bất chấp chi phí suy luận AI gia tăng.
Mặt còn lại của việc đầu tư vào AI là chi phí hạ tầng gia tăng đều đặn.
Microsoft trước đó đã dự báo chi tiêu vốn trong quý 1 của năm tài chính 2027 sẽ vượt 50 tỷ USD, cao hơn đáng kể so với mức khoảng 41 tỷ USD ghi nhận trong quý trước. Công ty nhằm mục đích đáp ứng nhu cầu đám mây và AI bằng cách liên tục xây dựng các trung tâm dữ liệu và mở rộng công suất tính toán, nhưng các nhà đầu tư cũng sẽ cân nhắc liệu khoản chi tiêu bổ sung này có thể mang lại mức tăng trưởng doanh thu và lợi nhuận tương ứng hay không.
Morgan Stanley ước tính biên lợi nhuận gộp tổng thể của Microsoft trong năm tài chính 2027 có thể giảm khoảng 2 điểm phần trăm so với cùng kỳ năm trước xuống 65,8%, trong khi biên lợi nhuận hoạt động dự kiến sẽ duy trì ở mức khoảng 46,6%. Tổ chức này tin rằng việc mở rộng hạ tầng AI sẽ gây áp lực lên biên lợi nhuận gộp, nhưng việc kiểm soát chi phí và cải thiện hiệu quả hoạt động có thể bù đắp một phần tác động này. Microsoft trước đây đã lưu ý rằng công ty đã rút ngắn thời gian cần thiết để thiết bị trung tâm dữ liệu chuyển từ giai đoạn triển khai sang tạo ra doanh thu, giúp cải thiện hiệu suất sử dụng của công suất tính toán mới được bổ sung.
Mức giá mục tiêu cao nhất của Phố Wall là 725 USD
Trước khi công bố kết quả kinh doanh, một số tổ chức đã cập nhật triển vọng đối với Microsoft. Morgan Stanley duy trì giá mục tiêu ở mức 600 USD, cho rằng sự tăng trưởng của Azure, việc thương mại hóa Copilot và cải thiện hiệu quả hạ tầng sẽ hỗ trợ khả năng sinh lời dài hạn của Microsoft. Oppenheimer đã nâng giá mục tiêu từ 570 USD lên 625 USD đồng thời duy trì xếp hạng tích cực, và Truist cũng nâng giá mục tiêu từ 575 USD lên 600 USD.
Theo TipRanks, giá mục tiêu trung bình từ 36 nhà phân tích theo dõi Microsoft trong 3 tháng qua là khoảng 607,87 USD, với mức giá mục tiêu cao nhất là 725 USD và thấp nhất là 440 USD, tương ứng với xếp hạng chung là "Mua mạnh".
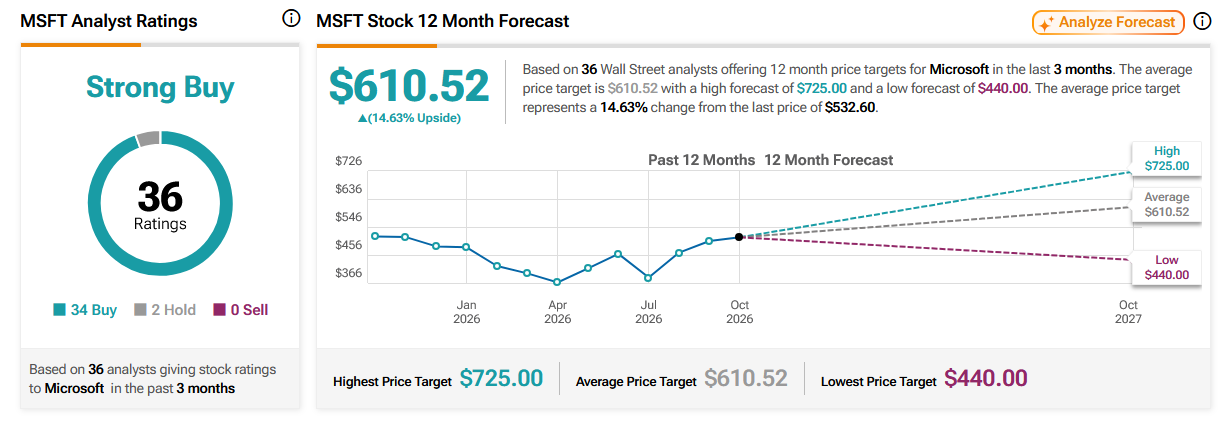
Nguồn: TradingView
Từ góc độ định giá, Microsoft vẫn phải cân bằng giữa kỳ vọng tăng trưởng và chi phí đầu tư. Nếu tốc độ tăng trưởng của Azure đạt hoặc vượt kỳ vọng của Phố Wall, việc áp dụng Copilot trả phí tiếp tục mở rộng, và chi tiêu vốn dần chuyển hóa thành doanh thu, thị trường có thể có niềm tin lớn hơn để chấp nhận mức định giá cao hơn cho mảng kinh doanh AI của Microsoft. Ngược lại, nếu tăng trưởng mảng đám mây không đạt kỳ vọng, hoặc các khoản đầu tư lớn không mang lại sự cải thiện tương ứng về dòng tiền, giá cổ phiếu có thể chịu áp lực.
Bài viết đề xuất


