
Dự báo giá cổ phiếu Nokia: Barclays cho biết sự suy yếu của thị trường thiết bị viễn thông truyền thống có thể kéo giá cổ phiếu xuống, 8,37 USD là ranh giới tăng - giảm
TradingKey - Nokia (NOK) đã giảm xuống mức thấp nhất là 7,78 USD sau khi công bố kết quả kinh doanh quý 3 vào ngày 22/10, thiết lập mức thấp mới kể từ đầu tháng 4 năm nay.
Dữ liệu tài chính cho thấy mặc dù mảng kinh doanh truyền thông quang của Nokia đang nhận được sự hỗ trợ khi lượng đơn hàng tồn đọng về AI và Đám mây dần chuyển hóa thành doanh thu, Barclays tin rằng triển vọng tăng trưởng năm 2027 của phân khúc này vẫn chưa vượt kỳ vọng. Sự suy yếu của thị trường thiết bị viễn thông truyền thống vẫn có thể kéo tụt hiệu suất tổng thể, khiến Barclays duy trì xếp hạng "Underweight".
Các đơn hàng AI và Đám mây trong quý 3 của Nokia đã giảm mạnh so với quý trước, nhưng phù hợp với kỳ vọng của Barclays. Thay vì biến động đơn hàng trong một quý riêng lẻ, ngân hàng này tập trung nhiều hơn vào thời gian các đơn hàng hiện có có thể duy trì tăng trưởng và tốc độ chuyển đổi chúng thành doanh thu. Barclays dự kiến các đơn hàng AI và Đám mây quý 4 sẽ đạt 2 tỷ Euro, với lượng đơn hàng tồn đọng dồi dào mang lại tầm nhìn rõ ràng cho sự tăng trưởng kinh doanh trong năm 2027 và xa hơn.
Nokia cho biết hãng đã đảm bảo được các đơn đặt hàng của khách hàng trên nhiều sản phẩm và bộ phận, đồng thời đang tăng cường đầu tư để nắm bắt thêm các cơ hội tăng trưởng trong năm 2027. Điều này cho thấy nhu cầu hạ tầng AI và đám mây đã tạo nền tảng cho việc mở rộng kinh doanh, với trọng tâm hiện chuyển sang năng lực bàn giao: liệu các đơn hàng có chuyển hóa thành doanh thu đúng tiến độ hay không và các khoản đầu tư bổ sung sẽ tạo ra bao nhiêu mức tăng trưởng lợi nhuận.
Barclays dự báo truyền thông quang và mạng IP sẽ là những động lực tăng trưởng chính, trong khi tăng trưởng ở mảng mạng cố định và hạ tầng di động vẫn yếu hơn. Ngân hàng này vẫn lo ngại về sự sụt giảm chi tiêu cho Mạng truy nhập vô tuyến (RAN) tại Ấn Độ, việc thiếu dấu hiệu phục hồi trong chi phí vốn viễn thông (capex) toàn cầu trong 3 năm tới và tác động cạnh tranh dài hạn của Open RAN. Đặc biệt, việc AT&T (T) triển khai mạng Open RAN quy mô lớn được xem là một ví dụ về áp lực mang tính cấu trúc mà các nhà cung cấp thiết bị truyền thống phải đối mặt.
Đối với Nokia, chìa khóa để mở ra tiềm năng tăng định giá hơn nữa nằm ở việc liệu mảng kinh doanh AI và Đám mây có thể mang lại doanh thu và lợi nhuận tăng thêm vượt kỳ vọng hiện tại để bù đắp cho áp lực ở thị trường viễn thông truyền thống hay không.
Dưới góc nhìn kỹ thuật, Nokia hiện đang trong một nhịp phục hồi yếu sau khi đâm thủng mức đáy trước đó, chứ không phải đã tìm thấy đáy, chưa nói đến việc đảo chiều xu hướng. Mức tăng trong ngày không làm thay đổi thực tế là giá vẫn nằm ngoài vùng tích lũy trước đó. Việc có thể lấy lại mức 8,37 USD hay không là điều cốt yếu để xác định bản chất của nhịp phục hồi này.
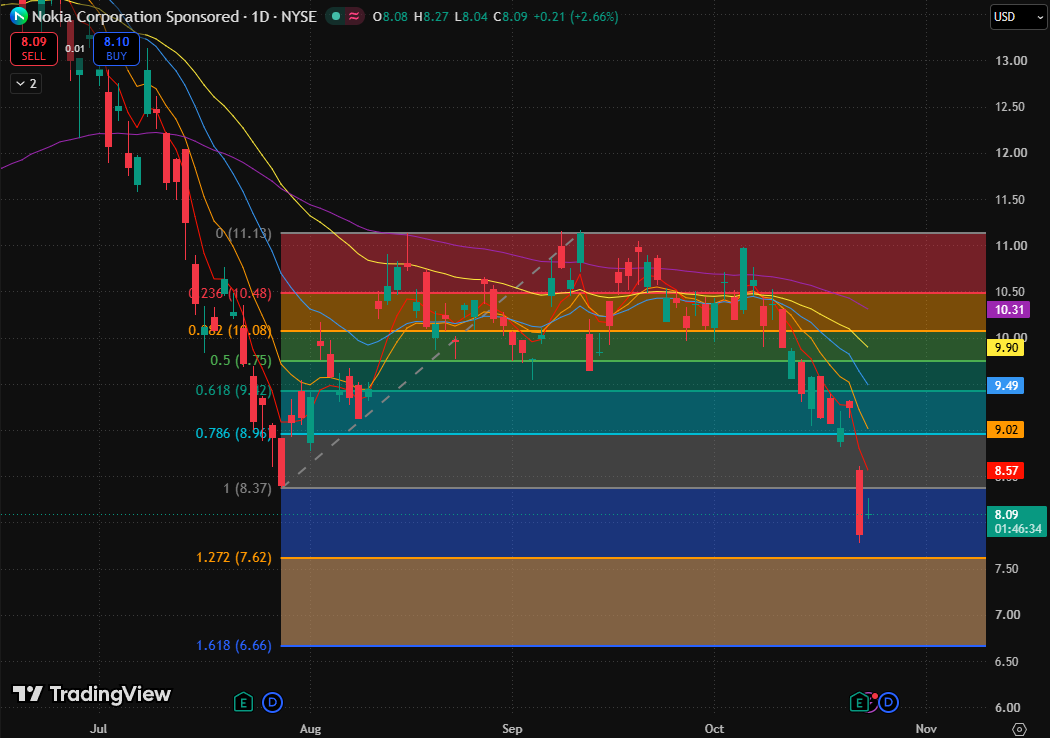
Biểu đồ hàng ngày của Nokia, Nguồn: TradingView
Các đường trung bình động được sắp xếp theo thứ tự từ thấp đến cao và nhìn chung có xu hướng đi xuống, tạo thành một mô hình giảm giá hoàn chỉnh. Các đường trung bình động ngắn hạn đang đè xuống nhanh chóng; sự phục hồi giá không chỉ đòi hỏi việc lấy lại mức đáy trước đó mà còn phải vượt qua áp lực liên tục từ các đường trung bình động.
Về tiềm năng tăng giá trong nhịp phục hồi, cổ phiếu trước tiên đối mặt với vùng kháng cự từ 8,37 USD đến 8,57 USD, tương ứng với mức đáy cũ đã bị phá vỡ và đường trung bình động hàm mũ 5 ngày. Xa hơn nữa là vùng kháng cự hội tụ từ 8,96 USD đến 9,02 USD từ các mức Fibonacci và các đường trung bình động.
Rủi ro chính là nhịp phục hồi hiện tại không thể tạo ra một đáy sau cao hơn và sau đó giảm xuống dưới mức đáy của cây nến giảm giá lớn gần đây, khiến giá tiếp tục giảm sâu hơn.
Bài viết đề xuất


