
Xem trước kết quả kinh doanh Quý 3 của SpaceX: Doanh thu AI có thể vượt 6,4 tỷ USD? Giá mục tiêu cao nhất của Wall Street đạt 450 USD
TradingKey - SpaceX (SPCX) sẽ công bố kết quả tài chính quý 3/2026 sau khi thị trường Mỹ đóng cửa vào ngày 20/10 theo giờ miền Đông (ET), đồng thời tổ chức cuộc họp trao đổi về kết quả kinh doanh vào lúc 16h30 (giờ ET) cùng ngày. Đây sẽ là báo cáo tài chính quý đầy đủ thứ hai của công ty kể từ khi niêm yết, cũng như là bài kiểm tra toàn diện đầu tiên của thị trường về việc liệu mảng kinh doanh năng lực tính toán AI của công ty có thể chuyển hóa kỳ vọng từ các hợp đồng thành doanh thu thực tế hay không.
Thị trường hiện dự báo doanh thu quý 3 của SpaceX sẽ đạt khoảng 12,89 tỷ USD đến 13,0 tỷ USD, tương ứng mức tăng trưởng khoảng 65% so với 7,8 tỷ USD trong quý 2. Lợi nhuận điều chỉnh trên mỗi cổ phiếu (EPS điều chỉnh) dự kiến dao động trong khoảng từ 0,14 USD đến 0,17 USD, trong khi EBITDA điều chỉnh dự báo đạt khoảng 6,6 tỷ USD. Nếu đạt được các kỳ vọng này, công ty sẽ ghi nhận quý đầu tiên có EPS điều chỉnh ở mức dương kể từ khi niêm yết.
Doanh thu điện toán AI sẽ quyết định chất lượng tăng trưởng của quý này
Thị trường kỳ vọng doanh thu mảng kinh doanh AI trong quý 3 của SpaceX sẽ đạt khoảng 6,4 tỷ USD, tăng khoảng 150% so với mức 2,56 tỷ USD trong quý 2, lần đầu tiên vượt qua Starlink để trở thành nguồn doanh thu lớn nhất của công ty.
Mức tăng trưởng này chủ yếu được thúc đẩy bởi các hợp đồng dịch vụ lưu trữ năng lực tính toán với Anthropic, Google và các khách hàng khác dần bước vào giai đoạn thực thi. SpaceX đã mở rộng từ một doanh nghiệp hàng không vũ trụ tập trung vào phóng tên lửa và internet vệ tinh thành một công ty hạ tầng AI cung cấp các cụm GPU cùng dịch vụ trung tâm dữ liệu cho các nhà phát triển mô hình lớn.
Trong quý 2, SpaceX đã đạt 7,8 tỷ USD doanh thu, tăng 92% so với cùng kỳ năm ngoái, với doanh thu từ mảng AI đóng góp khoảng 2,6 tỷ USD, mặc dù bộ phận này vẫn ghi nhận khoản lỗ khoảng 1,5 tỷ USD. Điều thực sự cần theo dõi trong quý 3 không phải là liệu doanh thu AI có thể duy trì đà tăng trưởng nhanh chóng hay không, mà là liệu sự mở rộng doanh thu có thể đồng thời cải thiện biên lợi nhuận hoạt động hay không.
Ban lãnh đạo trước đó đã tuyên bố rằng công suất tính toán sẽ vượt quá 2 gigawatt vào cuối năm và đạt 5 đến 10 gigawatt vào cuối năm 2027. Tuy nhiên, công suất lắp đặt không đồng nghĩa với năng lực tính toán thương mại tạo ra doanh thu, và các nhà đầu tư cũng cần tập trung vào tỷ lệ sử dụng thiết bị, doanh thu trên mỗi watt, chính sách giá cho khách hàng và các điều khoản hợp đồng.
Áp lực tín dụng đối với các công ty đám mây mới nổi như CoreWeave đã khiến thị trường nhận ra rằng nhu cầu tính toán AI mạnh mẽ không tự động đảm bảo khả năng sinh lời cho nhà vận hành. SpaceX sở hữu Starlink, dịch vụ phóng và nguồn dự trữ tiền mặt tương đối dồi dào, mang lại khả năng chịu đựng rủi ro cao hơn hầu hết các nhà cung cấp dịch vụ đám mây thế hệ mới (neocloud), nhưng công ty vẫn cần chứng minh rằng dòng tiền từ các hợp đồng tính toán đủ để chi trả cho các khoản đầu tư vào chip, trung tâm dữ liệu và năng lượng.
Chi tiêu vốn và dòng tiền tự do quan trọng hơn EPS
Chi phí vốn có thể là chỉ báo có tác động lớn nhất đến giá cổ phiếu của SPCX trong báo cáo kết quả kinh doanh lần này. Chi phí vốn trong quý 2 của SpaceX đã đạt 18,37 tỷ USD, phần lớn trong số đó được sử dụng cho việc xây dựng hạ tầng AI; quy mô đầu tư khổng lồ này từng làm lu mờ tác động tích cực từ việc doanh thu vượt kỳ vọng.
Dự báo chung của Bloomberg cho thấy chi phí vốn trong quý 3 có thể tăng tiếp lên 19,61 tỷ USD, với dòng tiền tự do dự kiến ở mức âm 11,6 tỷ USD. Ngay cả khi doanh thu và lợi nhuận trên mỗi cổ phiếu đạt kỳ vọng, thị trường vẫn có thể lo ngại về tốc độ tiêu tiền và nhu cầu huy động vốn nếu ban lãnh đạo tiếp tục điều chỉnh tăng kế hoạch đầu tư trong tương lai.
Đáng chú ý, khoản vay bắc cầu trị giá 20 tỷ USD mà SpaceX thu được trước đó đã được hoàn trả toàn bộ thông qua các đợt phát hành trái phiếu dài hạn sau đó. Do đó, trọng tâm của thị trường không nên tiếp tục dừng lại ở áp lực đáo hạn vào năm 2027, mà cần dịch chuyển sang quy mô nợ tổng thể, chi phí huy động vốn mới và nhu cầu vốn tích lũy trong vài năm tới.
Hiện tại, khẩu vị rủi ro trên thị trường tín dụng hạ tầng AI đang suy giảm, khi các nhà đầu tư không còn chỉ tập trung vào tổng giá trị hợp đồng mà dành sự chú ý lớn hơn cho tín dụng khách hàng, tiến độ xây dựng dự án và dòng tiền tự do. Nếu SpaceX tiếp tục tăng mạnh chi phí vốn mà không đồng thời đưa ra lộ trình cải thiện khả năng sinh lời, giá cổ phiếu của hãng có thể lặp lại đà giảm sau báo cáo kết quả kinh doanh như từng thấy trong quý 2.
Mức giá mục tiêu cao nhất của Phố Wall là $450
Bên cạnh điện toán AI, Starlink vẫn là động lực mang lại lợi nhuận ổn định nhất của SpaceX. Thị trường kỳ vọng doanh thu kết nối trong quý 3 sẽ đạt khoảng 4,8 tỷ USD đến 4,9 tỷ USD, với số lượng thuê bao người tiêu dùng có thể tăng lên 14,3 triệu. Các nhà đầu tư sẽ tập trung vào sự tăng trưởng thuê bao, doanh thu bình quân trên mỗi người dùng (ARPU) và tỷ trọng khách hàng doanh nghiệp cũng như chính phủ.
Starlink Mobile mang lại tiềm năng tăng trưởng dài hạn mới. SpaceX gần đây đã sở hữu băng tần thấp 800 MHz, với kế hoạch tích hợp các dịch vụ vệ tinh kết nối trực tiếp với điện thoại vào các mạng mặt đất. Nếu mảng kinh doanh này được triển khai thành công, SpaceX có thể mở rộng quy mô vượt khỏi một nhà khai thác băng thông rộng vệ tinh để trở thành nhà cung cấp dịch vụ viễn thông di động tích hợp.
Starship cũng đóng vai trò quan trọng đối với định giá dài hạn. Chuyến bay thử nghiệm thứ 14 của tên lửa này đã lần đầu tiên hoàn thành việc đi vào quỹ đạo và phóng 26 vệ tinh Starlink V3, chứng minh rằng Starship đang chuyển mình từ một dự án thử nghiệm sang vận chuyển tải trọng thực tế. Trọng tâm của giai đoạn tiếp theo sẽ là tái sử dụng nhanh chóng, thu hồi tầng trên và hạ thấp hơn nữa chi phí phóng trên mỗi vệ tinh. Mặc dù tiến độ liên quan có thể đóng góp hạn chế vào doanh thu trong ngắn hạn, nhưng nó có thể quyết định tính kinh tế dài hạn đối với sự mở rộng của Starlink và mảng kinh doanh điện toán quỹ đạo.
Trong khi đó, tin đồn về thương vụ sáp nhập giữa Tesla và SpaceX cũng có thể được đề cập trong cuộc họp báo cáo kết quả kinh doanh, nhưng cho đến khi cả hai bên công bố một thỏa thuận chính thức, những thảo luận như vậy vẫn chỉ là biến số định giá thay vì một yếu tố chắc chắn. Trong quý hiện tại, doanh thu từ AI, chi phí vốn và dòng tiền tự do vẫn là những động lực trực tiếp hơn đối với giá cổ phiếu.
Theo TipRanks, 35 nhà phân tích Phố Wall đưa ra mục tiêu giá trong 12 tháng cho SpaceX trong 3 tháng qua có mức giá mục tiêu trung bình là 216 USD, với mức ước tính cao nhất là 450 USD và thấp nhất là 75 USD. Dựa trên giá đóng cửa gần đây nhất là 146,03 USD, mức giá mục tiêu trung bình tương ứng với tiềm năng tăng giá khoảng 48%.
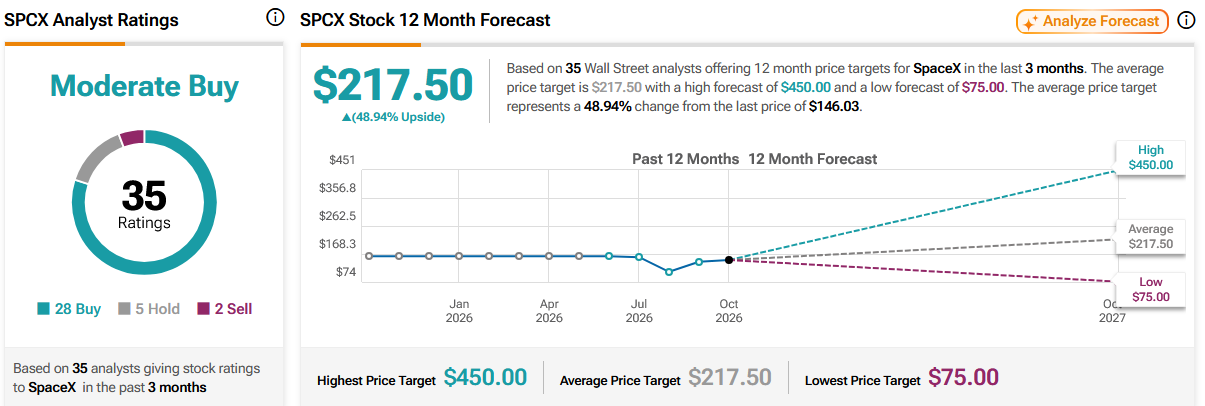
Nguồn: TipRanks
Bài viết đề xuất


