
Dự báo giá cổ phiếu SK Hynix: Liệu tăng trưởng HBM có bù đắp được áp lực chi phí khi giá linh kiện của ASML tăng 10%?
TradingKey - Theo trang tin bán dẫn Hàn Quốc The Elec trích dẫn các nguồn tin trong ngành, ASML sẽ áp dụng mức tăng giá đồng loạt 10% đối với các phụ tùng thay thế cho thiết bị quang khắc EUV và DUV cung cấp cho thị trường Hàn Quốc, với mức giá mới áp dụng cho các phụ tùng được giao bắt đầu từ tháng 1/2027. Bộ phận thu mua tại Samsung Electronics và SK Hynix đã chấp nhận việc tăng giá này, mặc dù báo cáo không tiết lộ giá trị thu mua hay các điều khoản hợp đồng cụ thể.
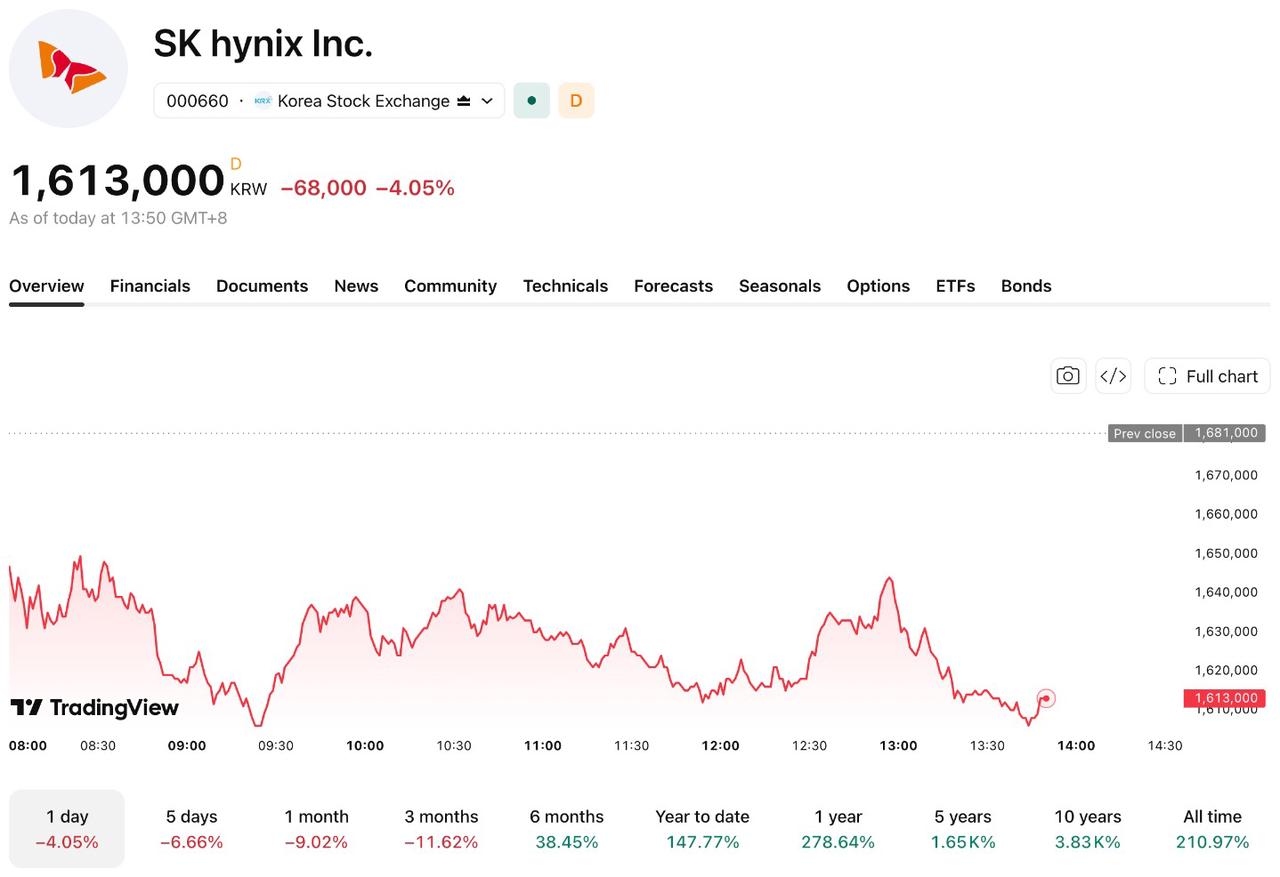
Trong phiên giao dịch châu Á ngày 12/10, tính đến thời điểm đưa tin, cổ phiếu SK Hynix được giao dịch ở mức 1,613 triệu Won (khoảng 1.210 USD), giảm 4,05%.
[Nguồn: TradingView]
Việc tăng giá linh kiện của ASML có thể làm tăng chi phí bảo trì
Theo một báo cáo từ The Elec, việc tăng giá bao gồm các linh kiện thay thế cho hệ thống quang khắc EUV và DUV cung cấp cho thị trường Hàn Quốc, bao gồm cả vật tư tiêu hao được mua thường xuyên và các linh kiện chính được thay thế do lỗi hoặc suy giảm hiệu năng. Giá mới sẽ áp dụng cho các linh kiện được giao bắt đầu từ tháng 1 năm 2027.
SK Hynix đang mở rộng công suất sản xuất DRAM và HBM tiên tiến. Khi việc triển khai và sử dụng thiết bị tăng lên, nhu cầu về phụ tùng thay thế liên quan có thể tăng. Tác động của đợt tăng giá đến chi phí bảo trì phụ thuộc vào số lượng thiết bị, khối lượng thu mua linh kiện và các thỏa thuận trong hợp đồng dịch vụ.
Chi phí khấu hao, nguyên vật liệu, nhân công và năng lượng cũng ảnh hưởng đến chi phí sản xuất chip. Do hiện tại thiếu dữ liệu về lượng thu mua liên quan và tỷ trọng chi phí, nên chưa thể định lượng tác động của đợt tăng giá này đối với lợi nhuận của SK Hynix.
Lượng giao hàng HBM4 và giá chip nhớ sẽ tác động đến kết quả kinh doanh các kỳ tiếp theo
SK Hynix đã báo cáo doanh thu quý 2 đạt 79,32 nghìn tỷ won, tăng 257% so với cùng kỳ năm ngoái, và lợi nhuận hoạt động đạt 60,54 nghìn tỷ won, tăng 557% so với cùng kỳ năm ngoái, đưa biên lợi nhuận hoạt động lên khoảng 76%. Công ty cho biết giá DRAM và NAND tăng, cùng với việc mở rộng doanh số bán HBM, DRAM máy chủ và SSD doanh nghiệp, đã cùng nhau thúc đẩy tăng trưởng lợi nhuận.
Công ty đã tiết lộ vào tháng 7 rằng HBM4 đã bắt đầu sản xuất quy mô lớn và giao hàng trong quý 2, với kế hoạch mở rộng sản xuất trong nửa cuối năm; trước đó công ty đã giao các mẫu HBM4E cho các khách hàng lớn. Trong thời gian tới, trọng tâm chính sẽ là sản lượng đầu ra, tỷ lệ thành phẩm và lịch trình giao hàng của HBM4, cũng như tiến độ thẩm định của khách hàng đối với HBM4E.
Nếu sản lượng giao hàng HBM tăng, tỷ lệ thành phẩm cải thiện và giá bán duy trì ổn định, điều này sẽ giúp giảm nhẹ áp lực chi phí gia tăng. Tuy nhiên, nếu đà tăng giá bộ nhớ chậm lại hoặc việc mở rộng công suất và giao hàng không đạt kỳ vọng, các chi phí khấu hao và bảo trì mới có thể đè nặng lên biên lợi nhuận, trong khi chi phí vốn sẽ gia tăng áp lực lên dòng tiền. Tác động cụ thể từ việc ASML tăng giá linh kiện vẫn cần được đánh giá dựa trên quy mô mua sắm và các điều khoản hợp đồng.
Phân tích kỹ thuật SK Hynix: Hướng tới mốc 1,55 - 1,60 triệu Won sau khi thủng ngưỡng 1,69 triệu Won
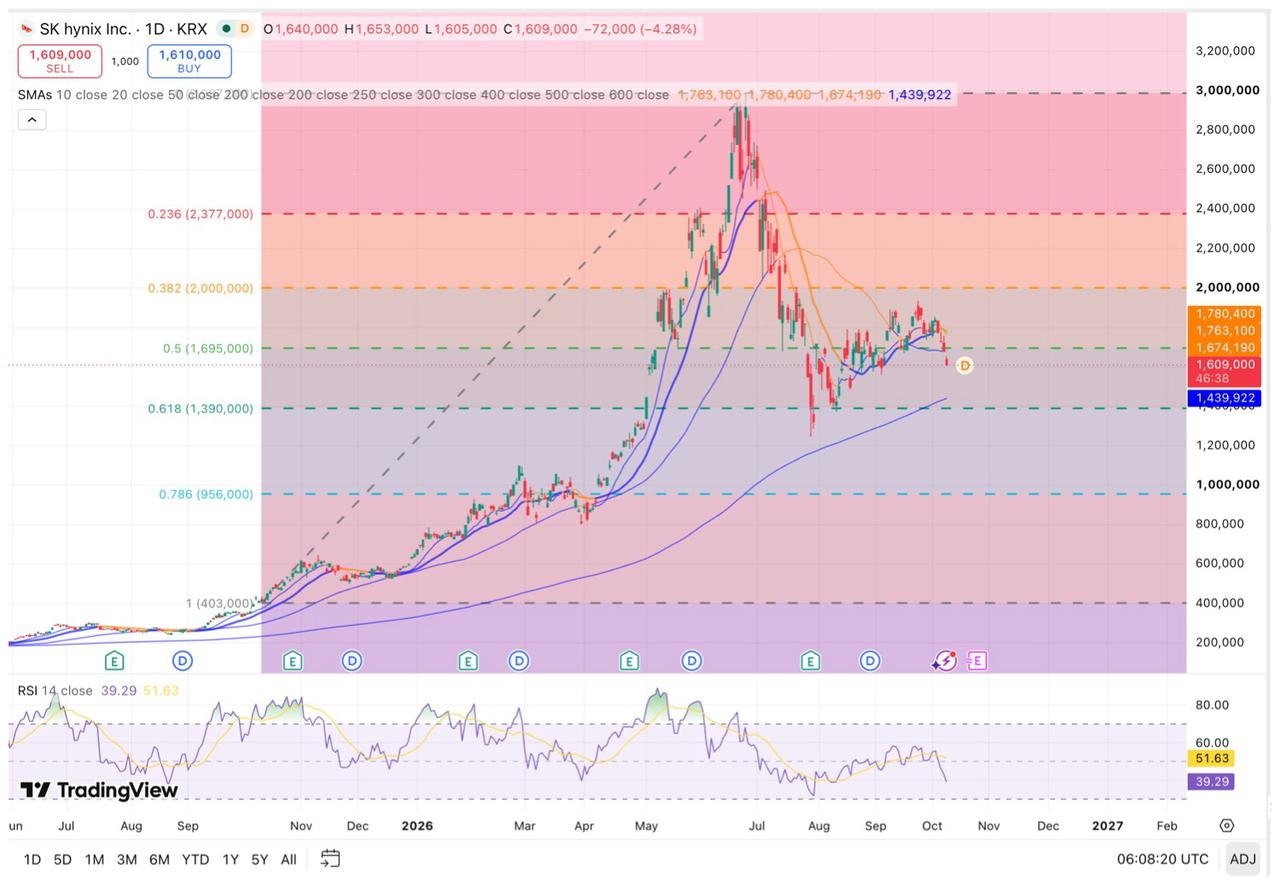
Dựa trên mức giá đã điều chỉnh sau hợp nhất cổ phiếu, lấy mức thấp nhất trong phiên là 403.000 KRW vào ngày 13 tháng 10 năm 2025 và mức cao nhất trong phiên là 2,987 triệu KRW vào ngày 24 tháng 6 năm 2026 làm các mốc tham chiếu, các mức thoái lui Fibonacci 0,236, 0,382, 0,500 và 0,618 lần lượt là khoảng 2,377 triệu KRW, 2,000 triệu KRW, 1,695 triệu KRW và 1,390 triệu KRW.
 [Nguồn: TradingView]
Vào ngày 12 tháng 10, cổ phiếu SK Hynix có thời điểm giảm tới khoảng 4% trong phiên, xuống gần mốc 1,61 triệu KRW và phá vỡ xuống dưới mức thoái lui 0,500 là 1,695 triệu KRW. Tại thời điểm đóng cửa ngày 8 tháng 10, chỉ số RSI 14 ngày ở mức khoảng 43,7; khi giá cổ phiếu tiếp tục giảm, động lực ngắn hạn suy yếu thêm.
Ở chiều hướng xuống, vùng 1,55 triệu–1,60 triệu KRW trở thành vùng hỗ trợ tiếp theo. Nếu giá đóng cửa theo ngày tiếp tục giảm xuống dưới 1,55 triệu KRW, giá cổ phiếu có thể kiểm tra lại mức thoái lui 0,618 ở vùng 1,39 triệu–1,40 triệu KRW.
Ở chiều hướng lên, vùng 1,69 triệu–1,70 triệu KRW đã trở thành vùng kháng cự chính. Nếu giá cổ phiếu lấy lại sự ổn định trên vùng này, các mốc quan trọng cần theo dõi lần lượt là 1,75 triệu–1,80 triệu KRW và 1,855 triệu KRW; sau khi bứt phá, mức kháng cự lớn tiếp theo là khoảng 2,00 triệu KRW.
Xu hướng ngắn hạn phụ thuộc vào việc liệu giá cổ phiếu có thể lấy lại mốc 1,695 triệu KRW hay không. Nếu tiếp tục giao dịch dưới mức này, áp lực điều chỉnh vẫn còn; chỉ sau khi củng cố lại đà tăng vững chắc thì dư địa mới mở ra để tiếp tục đà phục hồi hướng tới mốc 1,80 triệu–1,855 triệu KRW.
Bài viết đề xuất


