

So sánh PLTR, CRM, NOW, SNOW: Palantir dẫn đầu về tăng trưởng, AI ARR của Salesforce rõ ràng hơn
TradingKey - Trong tháng 8/2026, ngành phần mềm Mỹ đã tăng trưởng vượt trội đáng kể so với thị trường chung. Quỹ ETF iShares Expanded Tech-Software Sector (IGV) tăng hơn 16%, đánh dấu hiệu suất theo tháng tốt thứ hai kể từ năm 2002, trong khi chỉ số S&P 500 tăng khoảng 2,6% trong cùng kỳ.
Ngành phần mềm là gì?
Ngành phần mềm Mỹ bao gồm các lĩnh vực như điện toán đám mây, quản trị doanh nghiệp, an ninh mạng và phân tích dữ liệu. Hầu hết các công ty đều tạo ra doanh thu thường xuyên thông qua hình thức đăng ký thuê bao hoặc các hợp đồng dài hạn, biến ngành này trở thành cổng kết nối quan trọng cho việc triển khai AI trong doanh nghiệp.
Đầu năm, thị trường lo ngại rằng AI tạo sinh sẽ thay thế các tính năng phần mềm truyền thống và làm gián đoạn mô hình định giá theo số lượng người dùng của các công ty SaaS. Khi nhiều công ty công bố các hợp đồng AI, doanh thu và dữ liệu sử dụng, tâm điểm của thị trường đã chuyển sang việc liệu AI có thể thúc đẩy tăng trưởng đơn hàng, mở rộng quy mô mua hàng của khách hàng và tạo ra doanh thu bền vững hay không.
Dưới đây là một số cổ phiếu nhóm ngành phần mềm đáng chú ý trên thị trường Mỹ:
Tiêu chí so sánh | PLTR | CRM | NOW | SNOW |
Định hướng AI chính | Phân tích dữ liệu & Ra quyết định | Tác tử Bán hàng, Dịch vụ khách hàng & Marketing | Tự động hóa quy trình làm việc doanh nghiệp | Nền tảng dữ liệu & Phát triển AI |
Sản phẩm cốt lõi | AIP | Agentforce, Data 360 | Now Assist, Tác tử AI | Cortex AI, CoCo, CoWork |
Doanh thu quý mới nhất | 1,935 tỷ USD | 11,345 tỷ USD | 3,987 tỷ USD | 1,547 tỷ USD |
Tốc độ tăng trưởng doanh thu | 93% | 11% | 24% | 35% |
Chỉ số AI được công bố | Doanh thu AIP không được công bố riêng | ARR của Agentforce vượt 1,5 tỷ USD | ACV mảng kinh doanh AI vượt 1 tỷ USD | Doanh thu AI không được công bố riêng |
Điểm quan sát chính | Tăng trưởng khách hàng thương mại, đóng góp từ AIP | Chuyển đổi ARR, tốc độ tăng trưởng của mảng kinh doanh truyền thống | Chuyển đổi hợp đồng AI | Doanh thu sản phẩm, lượng sử dụng của khách hàng |
Rủi ro chính | Định giá cao, thời điểm ký kết hợp đồng chính phủ | Phương pháp báo cáo, tác động của M&A | Chuyển đổi hợp đồng, định giá | Biến động mức độ sử dụng, lỗ theo GAAP |
Palantir: Tăng trưởng doanh thu dẫn dắt, đóng góp từ AIP vẫn chưa được công bố riêng
Doanh thu quý 2 của Palantir đạt 1,935 tỷ USD, tăng 93% so với cùng kỳ năm ngoái. Trong đó, doanh thu thương mại tại Mỹ tăng 149% lên 764 triệu USD, còn doanh thu từ Chính phủ Mỹ tăng 90% lên 809 triệu USD. Công ty đã nâng dự báo doanh thu năm 2026 lên mức từ 8,150 tỷ USD đến 8,158 tỷ USD.
Palantir cho biết sự tăng trưởng của mảng kinh doanh thương mại tại Mỹ là nhờ việc mở rộng áp dụng AIP. Nền tảng này giúp các doanh nghiệp kết nối các mô hình lớn với dữ liệu nội bộ, hệ thống phân quyền và các quy trình kinh doanh, và công ty vẫn chưa công bố doanh thu riêng lẻ của AIP.
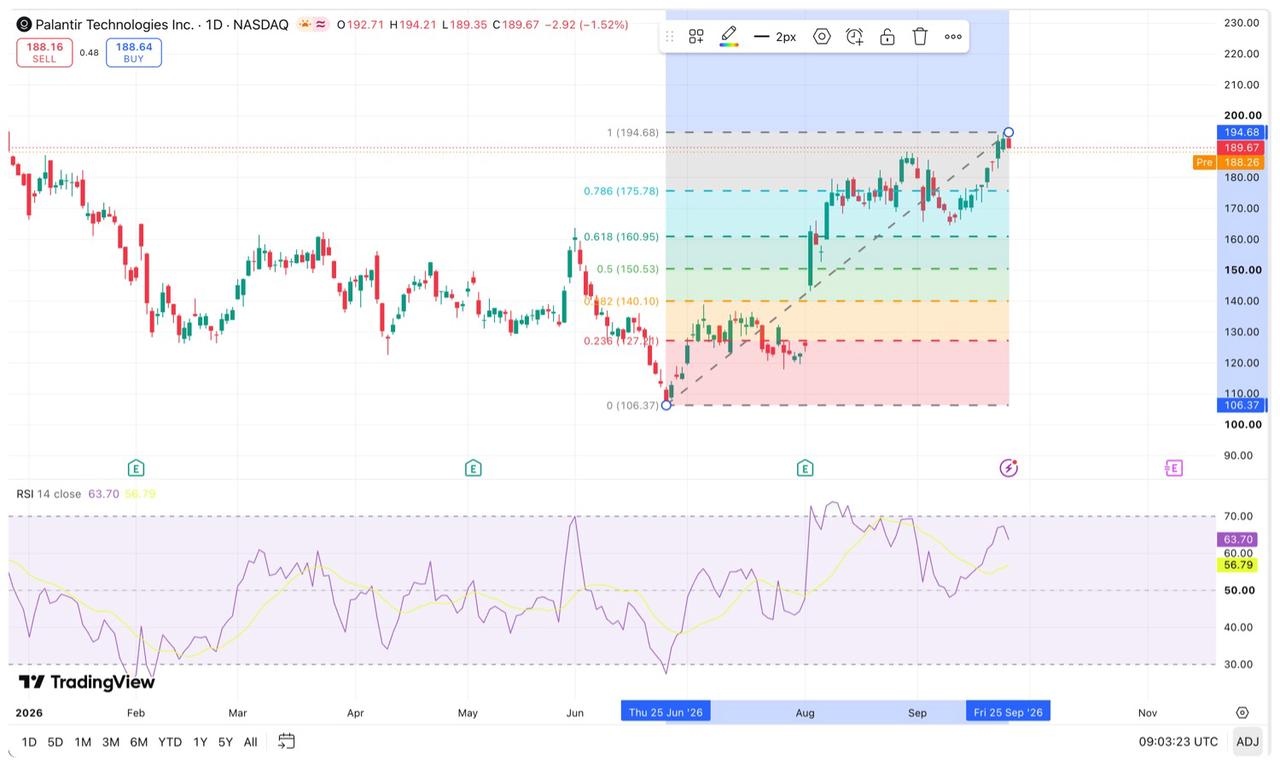
Về mặt kỹ thuật, tính từ mức thấp 106,37 USD vào ngày 25/6 đến mức cao 194,68 USD vào ngày 24/9, các mức Fibonacci quan trọng như sau:
[Nguồn: TradingView]
Tính đến ngày 25/9, PLTR đóng cửa ở mức 189,67 USD, tiếp tục duy trì ở vùng trên của xu hướng tăng trung hạn này. Theo chiều hướng tăng, mức đầu tiên cần theo dõi là 194,68 USD; nếu phá vỡ mức này với khối lượng giao dịch lớn và giữ vững, cổ phiếu có thể kiểm tra lại mức đỉnh mọi thời đại là 207,52 USD, với mục tiêu tiếp theo tại mức mở rộng 1,272 là 218,70 USD.
Theo chiều hướng giảm, vùng 183–188 USD đại diện cho ngưỡng hỗ trợ cấu trúc giá gần đây thay vì mức Fibonacci tiêu chuẩn. Nếu vùng này không giữ được, mức hỗ trợ quan trọng tiếp theo là mức thoái lùi 0,236 tại 173,84 USD; phía dưới mức đó, 160,95 USD và 150,53 USD là các mức tiếp theo cần theo dõi. Việc duy trì trên 194,68 USD sẽ giữ vững cấu trúc tăng giá, trong khi việc đứt gãy xuống dưới 173,84 USD sẽ phát tín hiệu suy yếu đáng kể của đà tăng trung hạn.
Salesforce: ARR của Agentforce vượt mốc 1,5 tỷ USD
Salesforce đã báo cáo doanh thu quý 2 năm tài chính 2027 đạt 11,345 tỷ USD, tăng 11% so với cùng kỳ năm ngoái, trong đó Informatica đóng góp 456 triệu USD; doanh thu từ dịch vụ đăng ký và hỗ trợ tăng 12% lên 10,820 tỷ USD.
Doanh thu định kỳ hàng năm (ARR) của Agentforce đã vượt 1,5 tỷ USD, và tổng ARR kết hợp với Data 360 tiệm cận mức 3,9 tỷ USD. Bắt đầu từ quý này, ARR của Agentforce bao gồm thêm các sản phẩm AI khác, Slackbot và Headless 360, do đó tốc độ tăng trưởng so với cùng kỳ năm ngoái không hoàn toàn có thể so sánh trên cùng một cơ sở với dữ liệu trước đây.
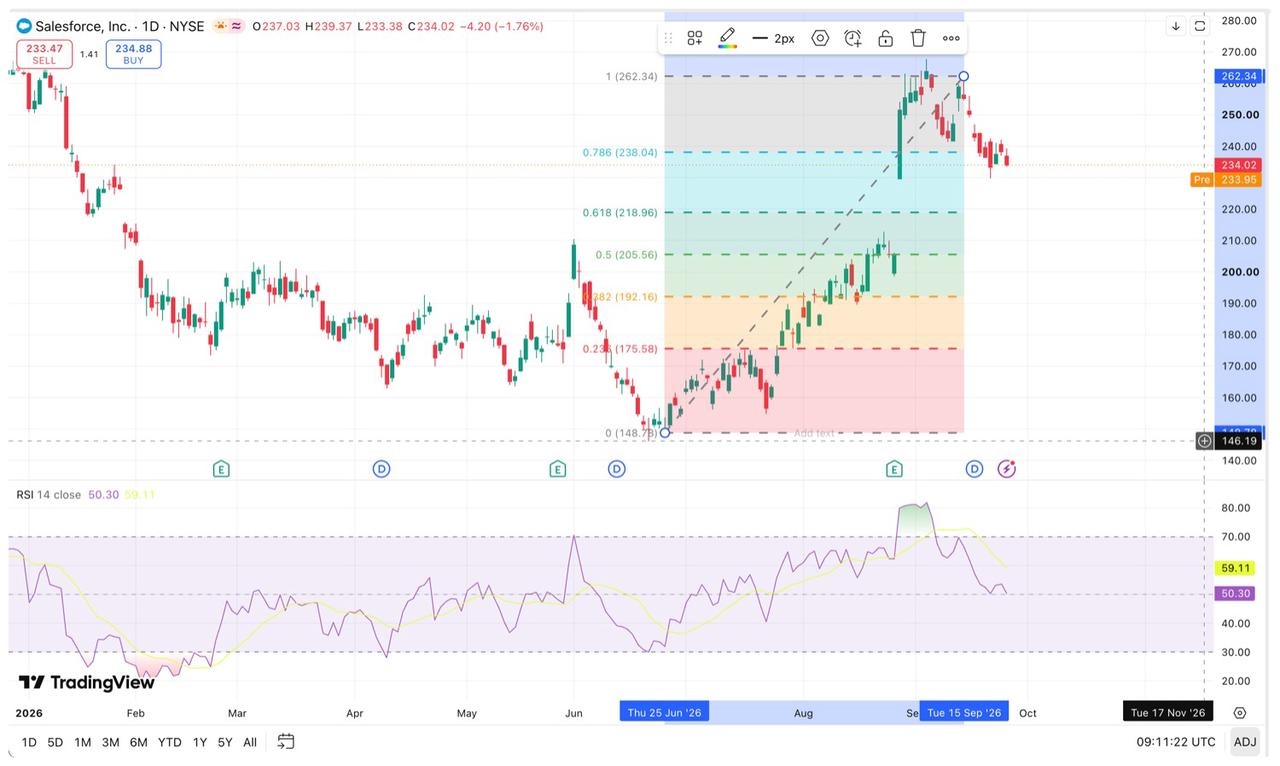
Tính đến ngày 25 tháng 9, cổ phiếu CRM đóng cửa ở mức 234,02 USD, nằm dưới các đường trung bình động 5 ngày, 10 ngày, 20 ngày và 50 ngày, với chỉ số RSI 14 ngày ở mức khoảng 37, cho thấy động lực ngắn hạn đang yếu.
Dựa trên đà biến động từ mức thấp 148,78 USD vào ngày 25 tháng 6 đến mức cao 262,34 USD vào ngày 15 tháng 9, mức 238,04 USD đại diện cho mức thoái lui Fibonacci 0,236. Nếu cổ phiếu tái lập và duy trì trên mức này, sự chú ý có thể chuyển hướng sang vùng 242–244 USD, và một đà bứt phá xa hơn có thể kiểm tra lại mức 262,34 USD.
Ở chiều giảm, vùng 230–232 USD là ngưỡng hỗ trợ chính. Nếu bị phá vỡ, cổ phiếu có thể lần lượt kiểm tra lại mức 226 USD và 218,95 USD, trong đó mức 218,96 USD tương ứng với mức thoái lui 0,382.
[Nguồn: TradingView]
ServiceNow: ACV mảng kinh doanh AI vượt mốc 1 tỷ USD
Doanh thu dịch vụ đăng ký quý 2 của ServiceNow đạt 3,877 tỷ USD, tăng 24,5% so với cùng kỳ năm ngoái, trong khi tổng doanh thu tăng 24% lên 3,987 tỷ USD. Giá trị hợp đồng hàng năm (ACV) của mảng kinh doanh AI đã vượt 1 tỷ USD, tạo nền tảng hợp đồng vững chắc cho đà tăng trưởng doanh thu trong tương lai.
Trong quý, công ty đã ký 123 thỏa thuận với giá trị ACV ròng mới vượt 1 triệu USD, tăng gần 40% so với cùng kỳ năm ngoái; việc triển khai đại lý AI của ServiceNow đã tăng gấp 9 lần trong vòng 9 tháng. Trong thời gian tới, trọng tâm sẽ là tốc độ chuyển đổi hợp đồng AI và các đơn hàng mua thêm từ khách hàng hiện tại.
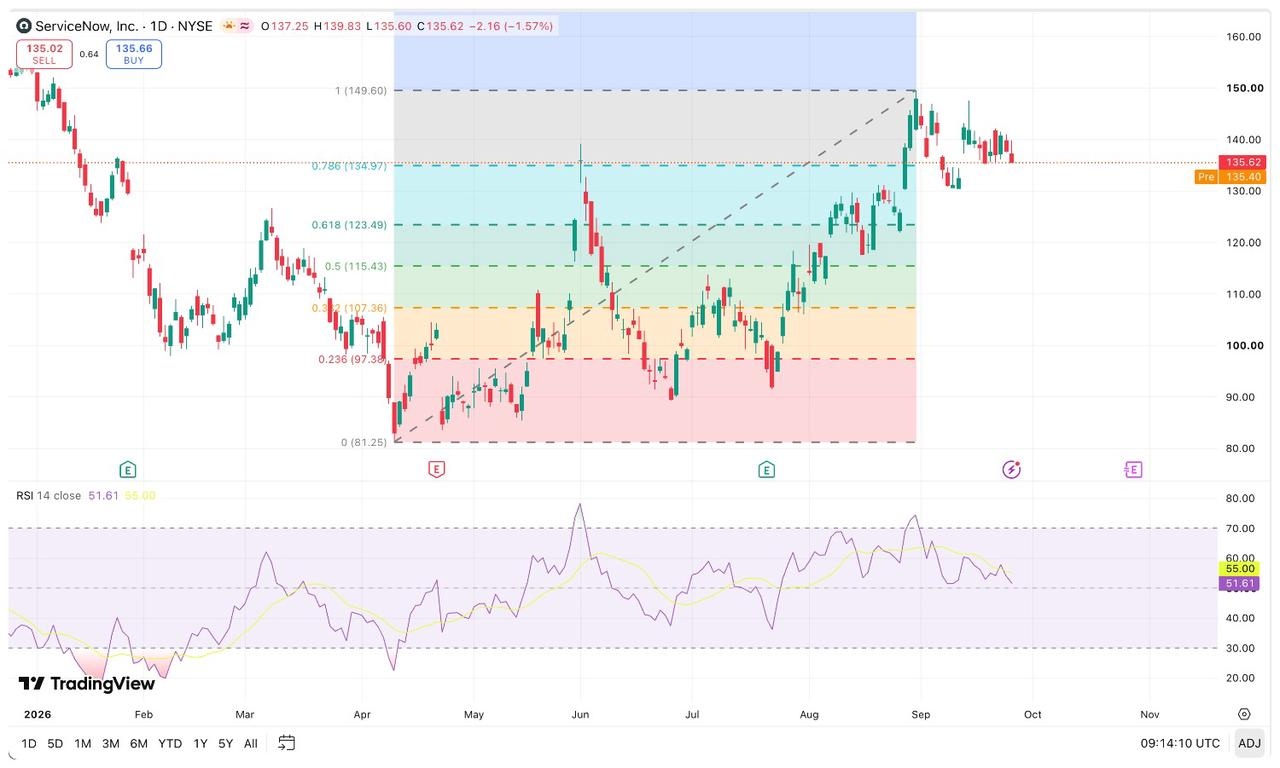
Tính đến ngày 25 tháng 9, cổ phiếu NOW đóng cửa ở mức 135,62 USD, thấp hơn một số đường trung bình động ngắn hạn; chỉ số RSI 14 ngày ở mức khoảng 51,61, đưa động lực giá vào vùng trung tính.
Tính từ mức thấp trong tháng 4 là 81,24 USD đến mức cao ngày 31 tháng 8 là 149,60 USD, mức 134,97 USD đại diện cho mức thoái lùi Fibonacci 0,236. Nếu cổ phiếu giữ vững vị trí này, sự chú ý có thể chuyển sang vùng 138–143 USD; một đợt bứt phá xa hơn có thể kiểm tra lại mức 149,60 USD.
Ở chiều hướng xuống, vùng 130–133 USD đóng vai trò là vùng hỗ trợ chính. Nếu bị phá vỡ, mốc hỗ trợ quan trọng tiếp theo nằm ở 123,49 USD, tương ứng với mức thoái lùi 0,382. Việc duy trì vững chắc trên 143 USD sẽ giúp cải thiện triển vọng ngắn hạn, trong khi mức giảm xuống dưới 130 USD có thể gia tăng áp lực điều chỉnh.
[Nguồn: TradingView]
Snowflake: Các ứng dụng AI thúc đẩy tăng trưởng sử dụng dữ liệu
Doanh thu sản phẩm trong quý 2 năm tài chính 2027 của Snowflake đạt 1,492 tỷ USD, tăng 37% so với cùng kỳ năm ngoái, trong khi tổng doanh thu tăng 35% lên 1,547 tỷ USD. Nghĩa vụ thực hiện còn lại tăng 30% lên 9 tỷ USD, với tỷ lệ duy trì doanh thu thuần đạt 126%.
Trong 4 tuần cuối của quý, CoCo đạt trung bình hơn 9.100 tài khoản hoạt động hàng tuần, tăng hơn 2.000 tài khoản trong quý, trong khi CoWork đạt trung bình 5.800 tài khoản hoạt động hàng tuần. Những con số này phản ánh phạm vi áp dụng sản phẩm và không đại diện cho số lượng khách hàng trả phí hay doanh thu AI độc lập. Việc áp dụng AI làm tăng nhu cầu tính toán, lưu trữ và truyền tải dữ liệu, giúp thúc đẩy tăng trưởng doanh thu sản phẩm dựa trên mức độ sử dụng.
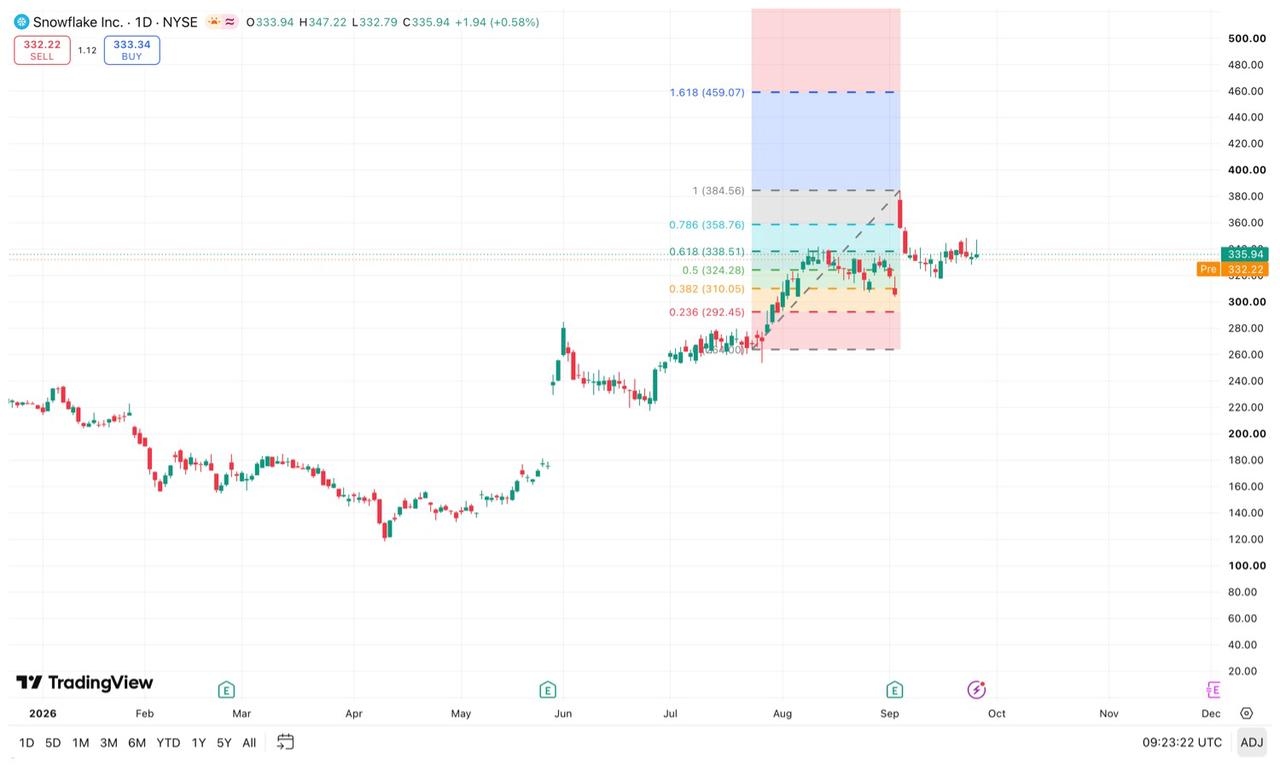
Tính đến ngày 25 tháng 9, cổ phiếu SNOW đóng cửa ở mức 335,94 USD, với chỉ số RSI 14 ngày ở mức khoảng 55, đưa động lực ngắn hạn vào vùng trung tính.
Dựa trên đà di chuyển từ mức thấp 264 USD ngày 24 tháng 7 lên mức cao 384,56 USD ngày 3 tháng 9, mức 338,51 USD đại diện cho mức thoái lùi Fibonacci 0,382. Nếu cổ phiếu lấy lại và giữ vững trên mức này, các mục tiêu tăng giá cần theo dõi bao gồm 345-347 USD và 356-359 USD, trong đó mức 356,11 USD tương ứng với mức thoái lùi 0,236; một đợt bứt phá tăng tiếp theo có thể dẫn đến việc kiểm tra lại mức 384,56 USD.
Ở chiều hướng giảm, vùng 324-330 USD là vùng hỗ trợ chính, với mức 324,28 USD tương ứng với mức thoái lùi 0,500. Nếu bị phá vỡ, mức hỗ trợ quan trọng tiếp theo nằm ở 310,05 USD, đại diện cho mức thoái lùi 0,618.
[Nguồn: TradingView]
PLTR, CRM, NOW, SNOW: Làm thế nào để lựa chọn giữa bốn cổ phiếu phần mềm AI?
PLTR có tốc độ tăng trưởng doanh thu cao nhất, trong đó mảng kinh doanh thương mại tại Mỹ đạt kết quả vượt trội, mặc dù công ty vẫn chưa công bố riêng doanh thu từ AIP. Mức định giá cao hơn cũng đồng nghĩa với việc thị trường kỳ vọng nhiều hơn về tăng trưởng và khả năng sinh lời trong các giai đoạn tiếp theo.
CRM có quy mô doanh thu lớn nhất, với ARR từ Agentforce cung cấp một thước đo tương đối rõ ràng cho việc thương mại hóa AI. Kết quả hoạt động trong tương lai của công ty phụ thuộc vào việc chuyển đổi ARR thành doanh thu ghi nhận, tốc độ tăng trưởng của mảng kinh doanh truyền thống và quá trình tích hợp Informatica.
ACV mảng kinh doanh AI của NOW đã vượt 1 tỷ USD, khi các quy trình công việc trong dịch vụ CNTT, dịch vụ khách hàng và an ninh mạng cung cấp các kịch bản ứng dụng doanh nghiệp cho các AI Agent. Việc liệu các hợp đồng AI có thể chuyển đổi thành doanh thu thuê bao đúng hạn hay không là chỉ số then chốt cần theo dõi trong giai đoạn tiếp theo.
Doanh thu sản phẩm của SNOW đang tăng trưởng nhanh chóng, trong đó việc mở rộng các ứng dụng AI dự kiến sẽ thúc đẩy việc sử dụng năng lực tính toán, lưu trữ và truyền tải dữ liệu. Mô hình tính phí dựa trên mức độ tiêu dùng cũng khiến doanh thu hàng quý dễ bị ảnh hưởng hơn bởi tiến độ sử dụng của khách hàng.
Các nhà đầu tư ưu tiên tăng trưởng có thể tập trung vào PLTR; những người coi trọng quy mô kinh doanh và khả năng nhìn thấy trước doanh thu AI có thể xem xét CRM; những ai lạc quan về quy trình công việc doanh nghiệp có thể đánh giá NOW; và những người ưu ái nhu cầu dữ liệu AI có thể cân nhắc SNOW. Lựa chọn cuối cùng vẫn nên kết hợp các yếu tố định giá, khả năng sinh lời và dòng tiền.
Bài viết đề xuất


