

Dự báo cổ phiếu Tesla: Cổ phiếu có thể đối mặt với đợt giảm mới khi ước tính lượng giao hàng Quý 3 bị cắt giảm, Trump có kế hoạch nới lỏng các tiêu chuẩn tiết kiệm nhiên liệu
TradingKey - Vào ngày 28/9 theo giờ ET, cổ phiếu Tesla (TSLA) đã giảm 3%, khi công ty dự kiến sẽ công bố số liệu bàn giao xe quý 3/2026 vào ngày 2/10.
Các ngân hàng đầu tư JPMorgan và Goldman Sachs đã hạ dự báo bàn giao xe, cả hai đều viện dẫn kết quả kinh doanh yếu hơn dự kiến tại thị trường Mỹ và Trung Quốc. Ngoài ra, kế hoạch nới lỏng các tiêu chuẩn hiệu suất nhiên liệu của chính quyền Trump đã thêm một biến số chính sách vào mảng kinh doanh ô tô của công ty.
Trong đó, JPMorgan đã cắt giảm dự báo bàn giao xe quý 3 từ 516.000 xuống 482.000 xe, giảm khoảng 6,5%, đồng thời hạ giá mục tiêu từ 445 USD xuống 415 USD nhưng vẫn duy trì xếp hạng "Trung lập". Goldman Sachs đã giảm dự báo bàn giao xe từ 490.000 xuống 435.000 xe, trong khi Barclays dự báo đạt 475.000 xe.
Theo báo cáo, số lượng đăng ký xe mới của công ty trong tháng 8 đã giảm gần 13% tại Trung Quốc và khoảng 4% tại Mỹ.
Mặt khác, các thay đổi chính sách có thể ảnh hưởng đến cục diện cạnh tranh trong dài hạn. Ông Trump tuyên bố đã phê duyệt các tiêu chuẩn tiết kiệm nhiên liệu mới, và chính quyền dự kiến sẽ ban hành các quy định chính thức vào thứ Hai. Nếu đúng như các đề xuất trước đó, yêu cầu đối với các dòng xe đời 2031 sẽ giảm từ khoảng 50 dặm/gallon xuống còn 34,5 mpg.
Mối liên hệ giữa chính sách này và Tesla chủ yếu nằm ở điều kiện cạnh tranh dành cho các dòng xe chạy bằng xăng truyền thống. Các tiêu chuẩn nhiên liệu nghiêm ngặt đặt ra áp lực lớn hơn đối với các hãng xe trong việc cải thiện hiệu suất nhiên liệu và điều chỉnh danh mục sản phẩm; việc nới lỏng các yêu cầu này có thể làm giảm áp lực đó, giúp các hãng xe truyền thống tiếp tục bán xe chạy xăng dễ dàng hơn và làm suy yếu động lực chính sách hướng tới xe điện.
Hơn nữa, nếu áp lực tuân thủ giảm bớt dẫn đến chi phí hoặc giá bán của xe chạy xăng thấp hơn, sức hấp dẫn tương đối của xe điện có thể bị ảnh hưởng. Nếu Tesla cần đưa ra mức chiết khấu lớn hơn để đảm bảo đơn hàng, sự cạnh tranh về sản lượng có thể gây áp lực lên biên lợi nhuận. Mặc dù các tiêu chuẩn áp dụng cho các dòng xe trong tương lai, thị trường có thể điều chỉnh kỳ vọng về doanh số và khả năng sinh lời trong tương lai của Tesla từ trước, từ đó gây áp lực lên định giá hiện tại của hãng.
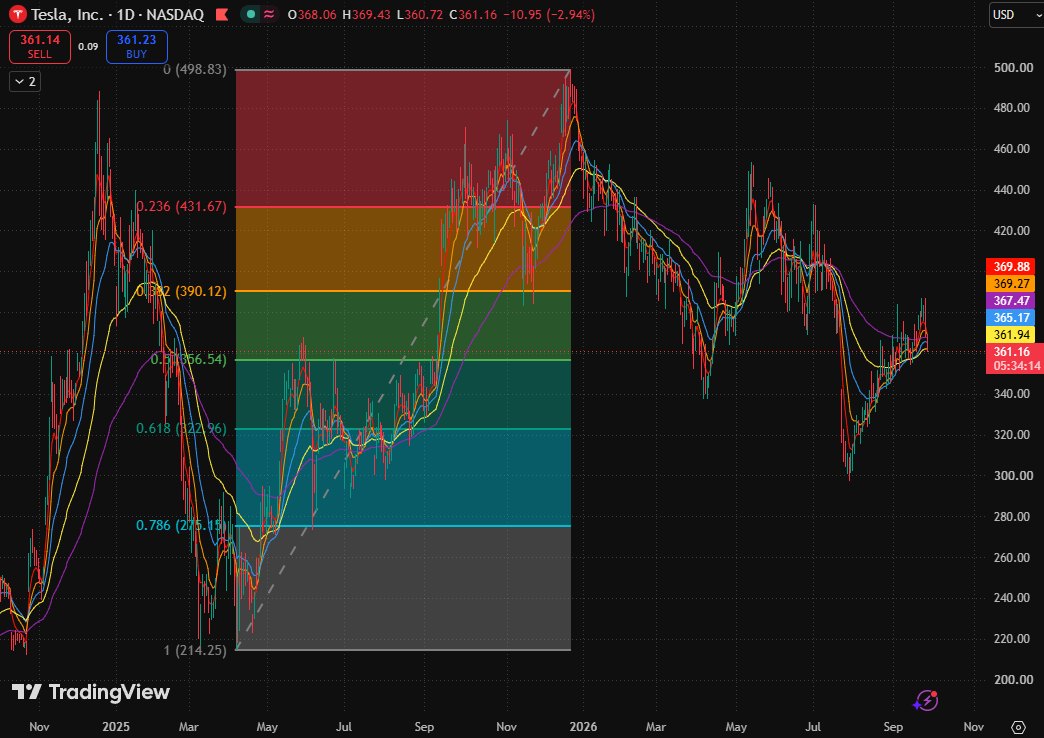
Biểu đồ hàng ngày của Tesla, Nguồn: TradingView
Sau khi phục hồi từ khoảng 300 USD lên vùng 370 USD, giá cổ phiếu Tesla đã thoái lùi. Hiện tại, giá vẫn duy trì trên mức hồi phục Fibonacci 0,5 (356,54 USD), nhưng đã giảm trở lại xuống dưới tất cả các đường trung bình động được chỉ báo.
Mô hình hiện tại thể hiện một đợt bật tăng vùng giá thấp bị chặn lại sau đà giảm mạnh chứ không phải là sự đảo chiều xu hướng trung hạn, trong đó mức 356,54 USD đóng vai trò là điểm xoay cốt lõi đang được kiểm tra. Tuy nhiên, vì giá hiện tại đã phá vỡ xuống dưới tất cả các đường trung bình động, động lực bật tăng trong ngắn hạn đã yếu đi rõ rệt.
Áp lực bán phía trên đã giành lại ưu thế. Việc phá vỡ dứt khoát xuống dưới 356,54 USD sẽ biến đợt bật tăng ở vùng giá thấp hiện tại thành một vòng thoái lùi mới, với mục tiêu đầu tiên hướng tới mức hồi phục Fibonacci 0,618 (322,96 USD). Nếu mức này không thể giữ vững, cần thận trọng trước khả năng giá di chuyển về mức hồi phục Fibonacci 0,786 (275,13 USD).
Ở chiều tăng giá, rủi ro chính là giá cổ phiếu lại gặp kháng cự khi phục hồi vào vùng hội tụ của các đường trung bình động từ 361,94 USD đến 369,88 USD. Nếu không lấy lại được vùng này, bất kỳ đợt tăng giá ngắn hạn nào cũng chỉ giống như một đợt bật tăng yếu ớt thay vì một tín hiệu đảo chiều xu hướng. Chỉ khi lấy lại đường trung bình động 80 ngày (361,94 USD) và phục hồi lên trên đường trung bình động 20 ngày (365,17 USD), đợt phục hồi mới có cơ hội kiểm tra lại mức 390,12 USD.
Bài viết đề xuất


