
Dự báo giá cổ phiếu WDC: Nhu cầu lưu trữ AI thúc đẩy giá HDD, liệu Western Digital có thể trở lại mốc 500 USD?
TradingKey - Vào ngày 22 tháng 9 theo giờ miền Đông Hoa Kỳ, cổ phiếu Western Digital (WDC) đã tăng 3,67% lên mức đóng cửa 464,60 USD, sau khi đạt mức đỉnh trong ngày là 474,39 USD. Cổ phiếu này đã tăng phiên thứ 5 liên tiếp, phục hồi khoảng 12,8% so với mức giá đóng cửa 411,96 USD ngày 15 tháng 9; so với mức đỉnh trong ngày 799,87 USD được thiết lập vào ngày 18 tháng 6, cổ phiếu này vẫn giảm khoảng 41,9%.
Western Digital đã hoàn tất việc tách riêng mảng kinh doanh bộ nhớ flash vào ngày 24 tháng 2 năm 2025 và mảng kinh doanh liên quan hiện được vận hành độc lập bởi SanDisk (SNDK). Sau khi tách riêng, Western Digital tập trung vào ổ đĩa cứng, trong đó các ổ HDD Nearline dung lượng cao dành cho các nhà cung cấp dịch vụ đám mây và trung tâm dữ liệu lớn trở thành động lực tăng trưởng chính. Các trung tâm dữ liệu AI tiếp tục thúc đẩy nhu cầu lưu trữ dữ liệu, khiến các khách hàng đám mây mở rộng việc thu mua HDD.
Trung tâm dữ liệu AI thúc đẩy nhu cầu HDD khi khả năng sinh lời của Western Digital tiếp tục cải thiện
Western Digital công bố doanh thu quý 4 năm tài chính 2026 đạt 3,747 tỷ USD, tăng 44% so với cùng kỳ năm trước; biên lợi nhuận gộp Non-GAAP tăng từ 41,3% ở cùng kỳ năm trước lên 54,4%, trong khi thu nhập điều chỉnh trên mỗi cổ phiếu tăng 109% lên 3,56 USD. Dòng tiền từ hoạt động kinh doanh và dòng tiền tự do lần lượt đạt 1,389 tỷ USD và 1,281 tỷ USD.
Tăng trưởng lợi nhuận chủ yếu do tổng dung lượng ổ cứng HDD xuất xưởng tăng lên, tỷ trọng các sản phẩm dung lượng cao gia tăng, việc tăng giá bán cùng với hiệu quả sản xuất được cải thiện. Trong quý, giá bán trung bình trên mỗi TB đạt mức tăng trưởng hai chữ số ở mức cao so với cùng kỳ năm trước, trong khi chi phí trên mỗi TB giảm khoảng 8%.
Đối với quý 1 năm tài chính 2027, công ty dự kiến doanh thu sẽ nằm trong khoảng từ 4,0 tỷ USD đến 4,2 tỷ USD, biên lợi nhuận gộp Non-GAAP từ 55% đến 56%, và thu nhập điều chỉnh trên mỗi cổ phiếu dao động từ 3,85 USD đến 4,15 USD. Mức trung vị của cả ba chỉ tiêu dự báo này đều vượt mức thực tế của quý 4, phản ánh nhu cầu lưu trữ đám mây, cơ cấu sản phẩm và giá bán tiếp tục hỗ trợ cho kết quả kinh doanh.
Phần lớn sản lượng của mảng điện toán đám mây đã được đảm bảo bằng các thỏa thuận dài hạn, trong đó có một thỏa thuận khách hàng kéo dài đến hết năm 2029, và công ty đang đàm phán các thỏa thuận mới cho giai đoạn từ năm 2029 đến năm 2031. Những thỏa thuận này giúp nâng cao tầm nhìn về sản lượng, mặc dù mức giá thực tế vẫn phụ thuộc vào thời điểm gia hạn thỏa thuận và ra mắt sản phẩm mới.
Về mặt sản phẩm, các ổ cứng ePMR với dung lượng lên đến 40TB đã bắt đầu được giao hàng, đồng thời quá trình sản xuất quy mô lớn đang tiến triển với hai khách hàng; các sản phẩm này dự kiến sẽ chiếm khoảng 50% dung lượng dòng Nearline xuất xưởng vào quý 3 năm tài chính 2027.
Western Digital có kế hoạch bắt đầu giao các ổ cứng HAMR 44TB trong nửa đầu năm 2027. Sản phẩm vẫn cần hoàn tất quá trình kiểm định từ phía khách hàng và tăng cường sản xuất quy mô lớn theo đúng tiến độ, và tốc độ tiến triển này sẽ ảnh hưởng đến khả năng cạnh tranh của công ty với Seagate trong phân khúc ổ cứng dung lượng siêu cao.
Liệu đà tăng của cổ phiếu WDC có thể tiếp diễn?
Động lực tăng trưởng trung hạn của WDC đến từ sự mở rộng của điện toán đám mây và trung tâm dữ liệu AI, nguồn cung HDD Nearline thắt chặt cùng giá trên mỗi TB tăng lên. Mặc dù ổ cứng HDD không tham gia vào quá trình tính toán AI, chúng vẫn là phương tiện lưu trữ chi phí thấp chủ yếu cho dữ liệu huấn luyện, hồ dữ liệu, nhật ký hệ thống và dữ liệu sao lưu.
Ban lãnh đạo cho biết giá trên mỗi TB trong quý gần nhất đã tăng từ 18% đến 19% so với cùng kỳ năm trước, với phần lớn sản lượng của năm 2027 đã được đảm bảo bằng các thỏa thuận dài hạn và một số đơn đặt hàng kéo dài sang năm 2028 và 2029.
Rủi ro nằm ở kỳ vọng cao của thị trường. Vào tháng 8, WDC đã báo cáo kết quả kinh doanh và dự báo triển vọng đều vượt kỳ vọng, nhưng giá cổ phiếu vẫn giảm mạnh, cho thấy tăng trưởng ổn định có thể không đủ để đẩy định giá lên cao hơn.
Trong thời gian tới, các yếu tố trọng tâm cần theo dõi bao gồm giá trên mỗi TB, sản lượng giao hàng 40TB ePMR và quá trình kiểm định HAMR. Nguồn cung 40TB ePMR đang được gia tăng, trong khi các sản phẩm HAMR thế hệ đầu tiên đang được kiểm định bởi bốn khách hàng đám mây lớn, với kế hoạch giao hàng vào nửa đầu năm 2027.
Nếu giá bán và lượng hàng giao tiếp tục tăng, lợi nhuận của WDC vẫn còn dư địa để tăng lên; tuy nhiên, nếu nhu cầu chậm lại hoặc việc sản xuất hàng loạt HAMR bị trì hoãn, giá cổ phiếu có thể chịu áp lực.
Phân tích kỹ thuật WDC: $488 trở thành mức kháng cự quan trọng cho nhịp phục hồi
[Nguồn: TradingView]
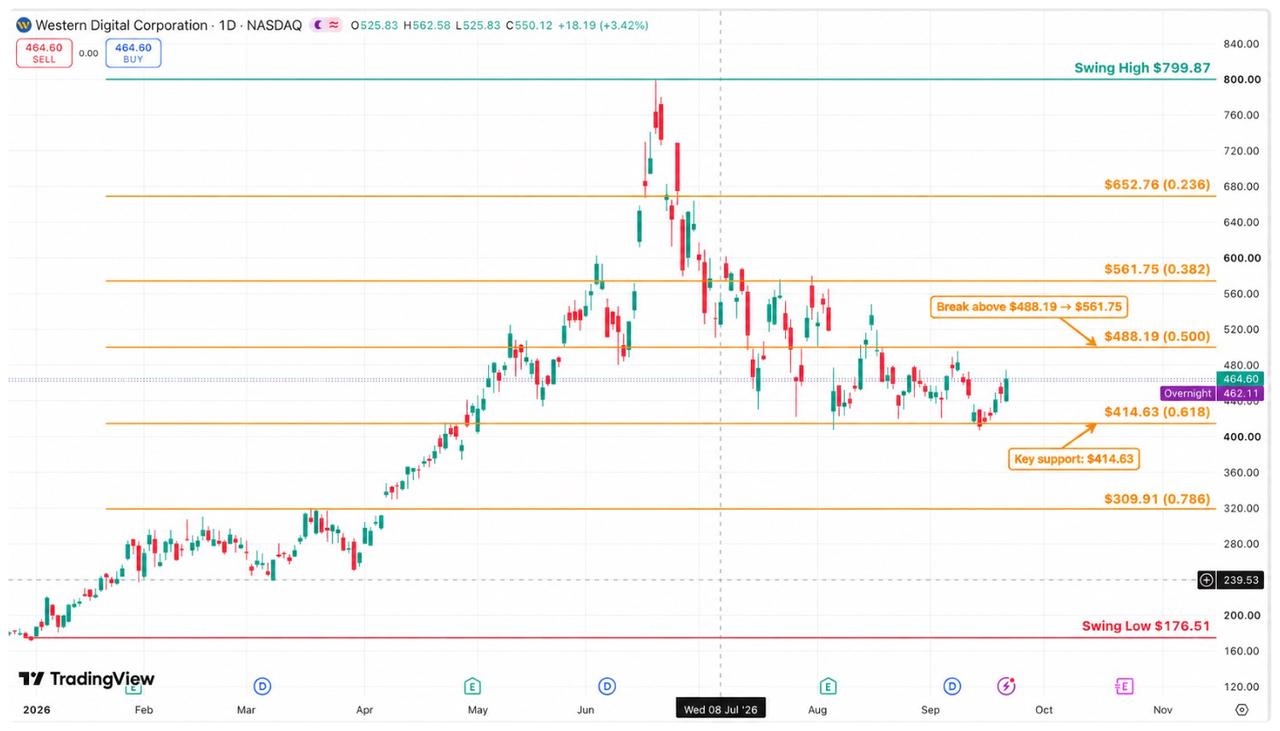
Trên biểu đồ ngày, WDC đã điều chỉnh giảm kể từ khi chạm mức 799,87 USD vào tháng 6. Cổ phiếu này gần đây đã tìm thấy lực hỗ trợ quanh mức 414,63 USD và phục hồi lên 464,60 USD. Giá cổ phiếu hiện đang giao dịch dưới mức thoái lui Fibonacci 0,5 tại 488,19 USD, nhìn chung vẫn duy trì trạng thái tích lũy đi ngang trong biên độ từ 414 USD đến 488 USD.
Ở chiều hướng tăng, 488,19 USD là mức kháng cự ngắn hạn quan trọng. Nếu cổ phiếu bứt phá với khối lượng giao dịch lớn và giữ vững trên mức này, mục tiêu tiếp theo có thể là 520 USD, tiếp đến là mức thoái lui Fibonacci 0,382 tại 561,75 USD. Vùng 561–562 USD cũng nằm gần vùng tập trung khối lượng giao dịch lớn trước đó, nơi áp lực bán dự kiến sẽ gia tăng hơn nữa.
Ở chiều hướng giảm, vùng quanh 440 USD đóng vai trò là mức hỗ trợ ngắn hạn, trong khi 414,63 USD là ngưỡng phòng thủ trung hạn quan trọng. Nếu cổ phiếu điều chỉnh nhưng vẫn giữ được mức 414,63 USD, cấu trúc tích lũy đi ngang vẫn được duy trì; nếu phá vỡ rõ rệt xuống dưới mức này tính theo giá đóng cửa, đợt điều chỉnh có thể mở rộng xuống 380 USD, với mức hỗ trợ phía dưới tiếp theo ở gần 309,91 USD.
Nhìn chung, WDC hiện đang trong nhịp phục hồi tích lũy đi ngang sau một đợt giảm mạnh và sự đảo chiều xu hướng trung hạn vẫn chưa được xác nhận. Việc giữ vững trên mức 488,19 USD có thể mở đường cho đợt phục hồi xa hơn hướng tới vùng 520–562 USD, trong khi việc giảm xuống dưới 414,63 USD sẽ báo hiệu một cú phá vỡ xuống dưới khỏi vùng tích lũy.
Bài viết đề xuất


