


Xem trước chỉ số PCE tháng 9 của Mỹ: Lạm phát có thể nóng trở lại, cổ phiếu Mỹ, đồng USD và vàng sẽ phản ứng ra sao?
TradingKey - Thứ Năm tuần này (ngày 29 tháng 10), Mỹ sẽ công bố chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) tháng 9. Tuy nhiên, do báo cáo PCE sẽ được công bố sau quyết định lãi suất tháng 10 của Cục Dự trữ Liên bang (Fed), dữ liệu này sẽ không ảnh hưởng đến kết quả cuộc họp tháng 10, nhưng có thể đóng vai trò là cơ sở quan trọng để thị trường đánh giá liệu Fed có tiếp tục tăng lãi suất vào tháng 12 hay không.
Hiện tại, thị trường dự báo báo cáo PCE tháng 9 sẽ cho thấy áp lực lạm phát tại Mỹ gia tăng trở lại. PCE toàn phần dự kiến sẽ tăng 0,5% so với tháng trước, tăng từ mức 0,3% trong tháng 8, với tốc độ tăng so với cùng kỳ năm ngoái được dự báo sẽ tăng từ 3,4% lên 3,6%. PCE lõi, thước đo được Fed theo dõi chặt chẽ hơn, dự kiến sẽ tăng 0,3% so với tháng trước, cao hơn mức 0,2% trong tháng 8, trong khi tỷ lệ so với cùng kỳ năm ngoái có thể tăng từ 3,0% lên 3,1%.
PCE tháng 9 có thể tăng tốc trở lại, kỳ vọng tăng lãi suất tháng 12 tiếp tục là tâm điểm
Dữ liệu CPI và PPI được công bố gần đây đã phát ra tín hiệu mạnh mẽ về việc chỉ số PCE đang nóng lên. CPI tháng 9 của Mỹ tăng 0,6% so với tháng trước và 3,7% so với cùng kỳ năm ngoái, trong đó giá năng lượng tăng 5,2% chỉ trong một tháng và giá xăng tăng 9,1%; CPI lõi tăng 0,3% so với tháng trước và 2,6% so với cùng kỳ năm ngoái.
Áp lực giá ở khâu sản xuất thậm chí còn rõ ràng hơn. Trong tháng 9, PPI đã tăng mạnh 1,3% so với tháng trước, đánh dấu mức tăng trong một tháng lớn nhất kể từ tháng 3/2022, và tăng lên 6,3% so với cùng kỳ năm ngoái; trong đó, giá hàng hóa cho nhu cầu cuối cùng tăng 2,6%, trong khi giá năng lượng tăng vọt 10,8%. Điều này cho thấy đà tăng lạm phát trong tháng 9 không chỉ phản ánh ở phía người tiêu dùng, mà áp lực chi phí ở thượng nguồn cũng rõ rệt không kém.
Đối với các nhà đầu tư, điều đáng chú ý nhất trong dữ liệu PCE lần này là liệu PCE lõi có đạt hoặc thậm chí vượt mức 0,3% hay không. Nếu PCE lõi tăng lên 0,4% so với tháng trước, hoặc cao hơn đáng kể so với mức 3,1% so với cùng kỳ năm ngoái, thị trường có thể nhận định lạm phát đang lan rộng trở lại sang các mặt hàng dịch vụ và tiêu dùng rộng lớn hơn, làm tăng thêm khả năng Cục Dự trữ Liên bang (Fed) sẽ có một đợt tăng lãi suất khác vào tháng 12. Ngược lại, nếu PCE lõi vẫn ở mức khoảng 0,2%, điều đó cho thấy mức tăng mạnh của CPI và PPI trong tháng 9 phần lớn do giá năng lượng chi phối, trong khi áp lực lạm phát cơ bản vẫn tương đối ôn hòa, từ đó có thể khiến thị trường giảm bớt kỳ vọng vào đợt tăng lãi suất tháng 12.
Hiện tại, thị trường nhìn chung kỳ vọng Cục Dự trữ Liên bang sẽ giữ nguyên biên độ lãi suất mục tiêu ở mức 3,75%-4,00% tại cuộc họp tháng 10, nhưng vẫn duy trì mức định giá mang thiên hướng diều hâu rõ rệt đối với chính sách tháng 12. Theo công cụ CME FedWatch, tính đến ngày 28/10, các nhà giao dịch ước tính xác suất tăng lãi suất vào tháng 12 là khoảng 84%. Trong khi đó, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã tăng lên khoảng 5,01% và chỉ số U.S. Dollar Index vẫn duy trì gần mức 102,40.
Xét từ góc độ dài hạn hơn, bản dự báo kinh tế tháng 9 của Cục Dự trữ Liên bang dự báo lạm phát PCE ở mức 3,7% và PCE lõi ở mức 3,4% cho năm 2026, đều cao hơn đáng kể so với mục tiêu dài hạn 2%. Do đó, ngay cả khi PCE tháng 9 về cơ bản sát với kỳ vọng của thị trường, điều này cũng khó có khả năng thúc đẩy Fed nhanh chóng chuyển hướng sang nới lỏng, và thị trường nhiều khả năng sẽ điều chỉnh định giá lại quanh câu hỏi 'liệu có tiếp tục tăng lãi suất trong tháng 12 hay không'.
PCE sẽ tác động thế nào đến thị trường: Triển vọng chứng khoán Mỹ, đồng USD và vàng
Đối với cổ phiếu Mỹ, nếu chỉ số PCE lõi tháng 9 cao hơn dự báo, đặc biệt đạt từ 0,4% trở lên so với tháng trước, thị trường có thể tăng thêm xác suất nâng lãi suất vào tháng 12 và lợi suất trái phiếu kho bạc Mỹ có thể tăng trở lại, gây áp lực lên các nhóm ngành có định giá cao như Nasdaq, AI và bán dẫn. Hiện tại, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đang ở mức khoảng 5%, và mặt bằng lãi suất cao đang tạo áp lực hạn chế rõ rệt hơn đối với định giá cổ phiếu. Nếu PCE lõi ở mức dưới 0,3%, điều này có thể xoa dịu lo ngại của thị trường về các đợt tăng lãi suất tiếp theo, và việc lợi suất trái phiếu kho bạc Mỹ giảm sẽ thúc đẩy sự phục hồi của cổ phiếu công nghệ và cổ phiếu tăng trưởng. Tuy nhiên, nếu sự gia tăng của PCE toàn phần chủ yếu do năng lượng trong khi lạm phát lõi đạt kỳ vọng, phản ứng của thị trường cổ phiếu Mỹ có thể tương đối hạn chế.
Về đồng USD, nếu PCE cao hơn dự báo, đặc biệt nếu lạm phát lõi tăng tốc trở lại, điều đó sẽ củng cố kỳ vọng rằng lãi suất tại Mỹ sẽ duy trì ở mức cao hoặc thậm chí tăng hơn nữa, qua đó có thể hỗ trợ chỉ số US Dollar Index. Đồng USD hiện ở gần mức đỉnh hai tuần, trong đó việc thị trường định giá xác suất cao cho đợt tăng lãi suất vào tháng 12 đóng vai trò là yếu tố hỗ trợ then chốt. Nếu PCE lõi thấp hơn dự báo, làm giảm xác suất tăng lãi suất vào tháng 12 và khiến lợi suất trái phiếu kho bạc Mỹ điều chỉnh giảm, điều này có thể kích hoạt một giai đoạn điều chỉnh đối với đồng USD.
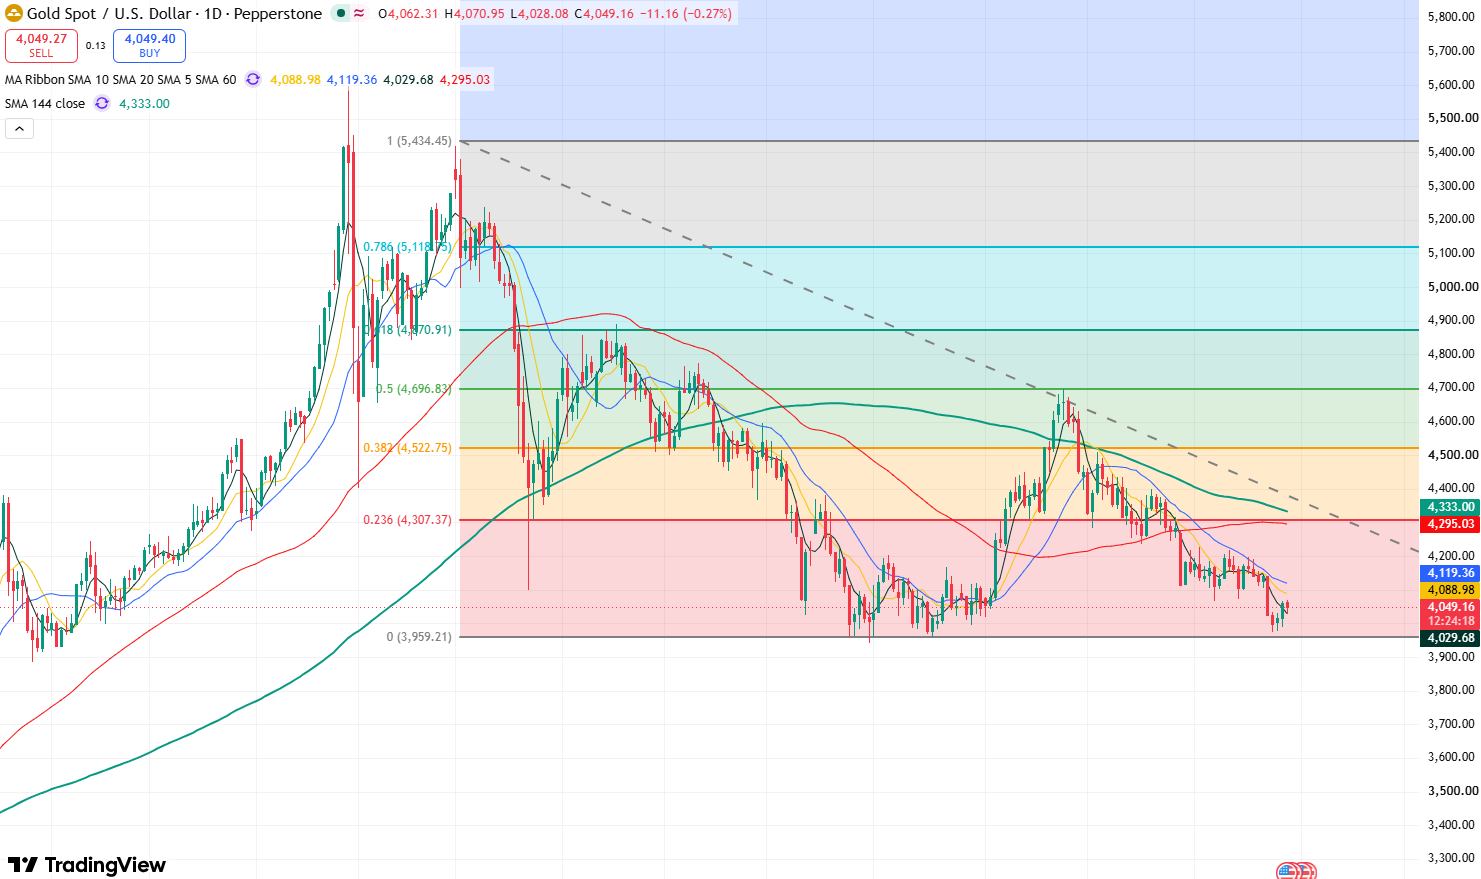
Biểu đồ giá vàng hàng ngày, Nguồn: TradingView
Đối với vàng (XAUUSD), vào ngày 28 tháng 10, giá vàng trong ngày đã giảm xuống khoảng 4.050 USD, do giá dầu cao, đồng USD mạnh và kỳ vọng lãi suất cao tiếp tục hạn chế hiệu suất của vàng. Nếu PCE vượt dự báo, việc đồng USD và lãi suất thực tăng thêm có thể khiến vàng tiếp tục chịu áp lực, với giá có khả năng giảm xuống dưới 4.000 USD để kiểm tra mức hỗ trợ gần 3.940 USD; nếu PCE lõi thấp hơn dự báo và thị trường giảm bớt đặt cược vào đợt tăng lãi suất tháng 12, tạo điều kiện cho đồng USD và lợi suất trái phiếu kho bạc Mỹ điều chỉnh giảm, vàng có thể xuất hiện nhịp phục hồi với tiềm năng thử thách mốc 4.100 USD.
Bài viết đề xuất


