
Đồng Yên quay đầu sau khi tiền lương của Nhật Bản vượt dự báo
- USD/JPY đảo chiều từ ngay trên mức 158,50, mức cao nhất kể từ ngày 25 tháng 9, sau dữ liệu tiền lương của Nhật Bản.
- Lương thực tế của Nhật Bản tăng 1,5% so với cùng kỳ năm trước trong tháng 8, đánh dấu tháng tăng thứ tám liên tiếp.
- Hợp đồng tương lai định giá khoảng 17% khả năng BoJ tăng lãi suất vào tháng 10 và khoảng 71% khả năng có động thái vào tháng 12.
Tiền lương của Nhật Bản tăng nhanh hơn dự báo trong tháng 8 và đồng Yên vẫn suy yếu. USD/JPY giao dịch gần mức 158,00, quay trở lại mức trước khi dữ liệu được công bố đã đẩy cặp tiền này lên mức cao nhất kể từ ngày 25 tháng 9.
Tiền lương danh nghĩa tăng 3,8% so với cùng kỳ năm trước, so với dự báo 3,7%, nhưng đã giảm so với tháng 7, và tăng trưởng lương thực tế chậm lại tháng thứ hai liên tiếp xuống 1,5%. Cùng báo cáo này đã điều chỉnh số liệu tháng 7 xuống 4,3% từ 4,7%, mức cắt giảm lớn gấp bốn lần mức vượt dự báo.
Tiền lương tăng nhanh hơn giá cả là lập luận mà Ngân hàng trung ương Nhật Bản (BoJ) đưa ra cho các đợt tăng lãi suất tiếp theo, và xu hướng chậm lại không làm cho đợt tăng tiếp theo đến sớm hơn. Điều đó khiến USD/JPY trong phần lớn tháng 10 đi theo phía Đồng bạc xanh của cặp tiền.
Tokyo cho rằng đồng Yên bị định giá thấp và hứa cắt giảm thuế
Thủ tướng Takaichi nói với quốc hội hôm thứ Ba rằng bà sẽ cắt giảm thuế tiêu dùng đối với thực phẩm mà không phát hành trái phiếu mới. Lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm giữ gần mức 3,11% vào thứ Tư, sát mức cao nhất trong ba thập kỷ. Lợi suất tăng do lo ngại về ngân sách thay vì kỳ vọng lãi suất có thể làm suy yếu một đồng tiền thay vì hỗ trợ nó.
Bộ trưởng Tài chính Katayama và Bộ trưởng Tài chính Mỹ Bessent hồi cuối tháng 9 đã gọi việc đồng Yên bị định giá thấp là một mối lo ngại. Biên bản cuộc họp Ủy ban Thị trường Mở Liên bang (FOMC) công bố hôm thứ Tư ghi nhận sự can thiệp tiền tệ của Fed New York cho Bộ Tài chính, tức việc mua yên diễn ra cùng với Nhật Bản vào ngày 31 tháng 7 khi USD/JPY chỉ dưới 164,00. “Định giá thấp” là từ mà hai bộ tài chính dùng cho một đồng tiền mà họ đã từng chi tiền mua vào một lần.
Một đợt tăng 0,25 điểm phần trăm của BoJ chỉ bằng một phần mười khoảng cách mà nó sẽ thu hẹp
Lãi suất của BoJ hiện ở mức 1,25% sau đợt tăng ngày 18 tháng 9, so với mức 3,75%-4,00% của Fed, và hợp đồng tương lai định giá khoảng 71% khả năng BoJ sẽ có thêm một động thái nữa vào tháng 12. Fed vào ngày 28 tháng 10 và BoJ vào ngày 30 tháng 10 có cùng xác suất tăng lãi suất, gần 17%.
Khảo sát của Đại học Michigan (UoM) vào thứ Sáu lúc 14:00 GMT bao gồm kỳ vọng lạm phát một năm của các hộ gia đình Mỹ, ở mức 4,6% vào tháng trước. Một mức đọc cao hơn sẽ làm tăng đặt cược vào việc Fed tăng lãi suất và kéo USD/JPY đi lên cùng với chúng.
Các mức của đồng yên quanh các đường trung bình động
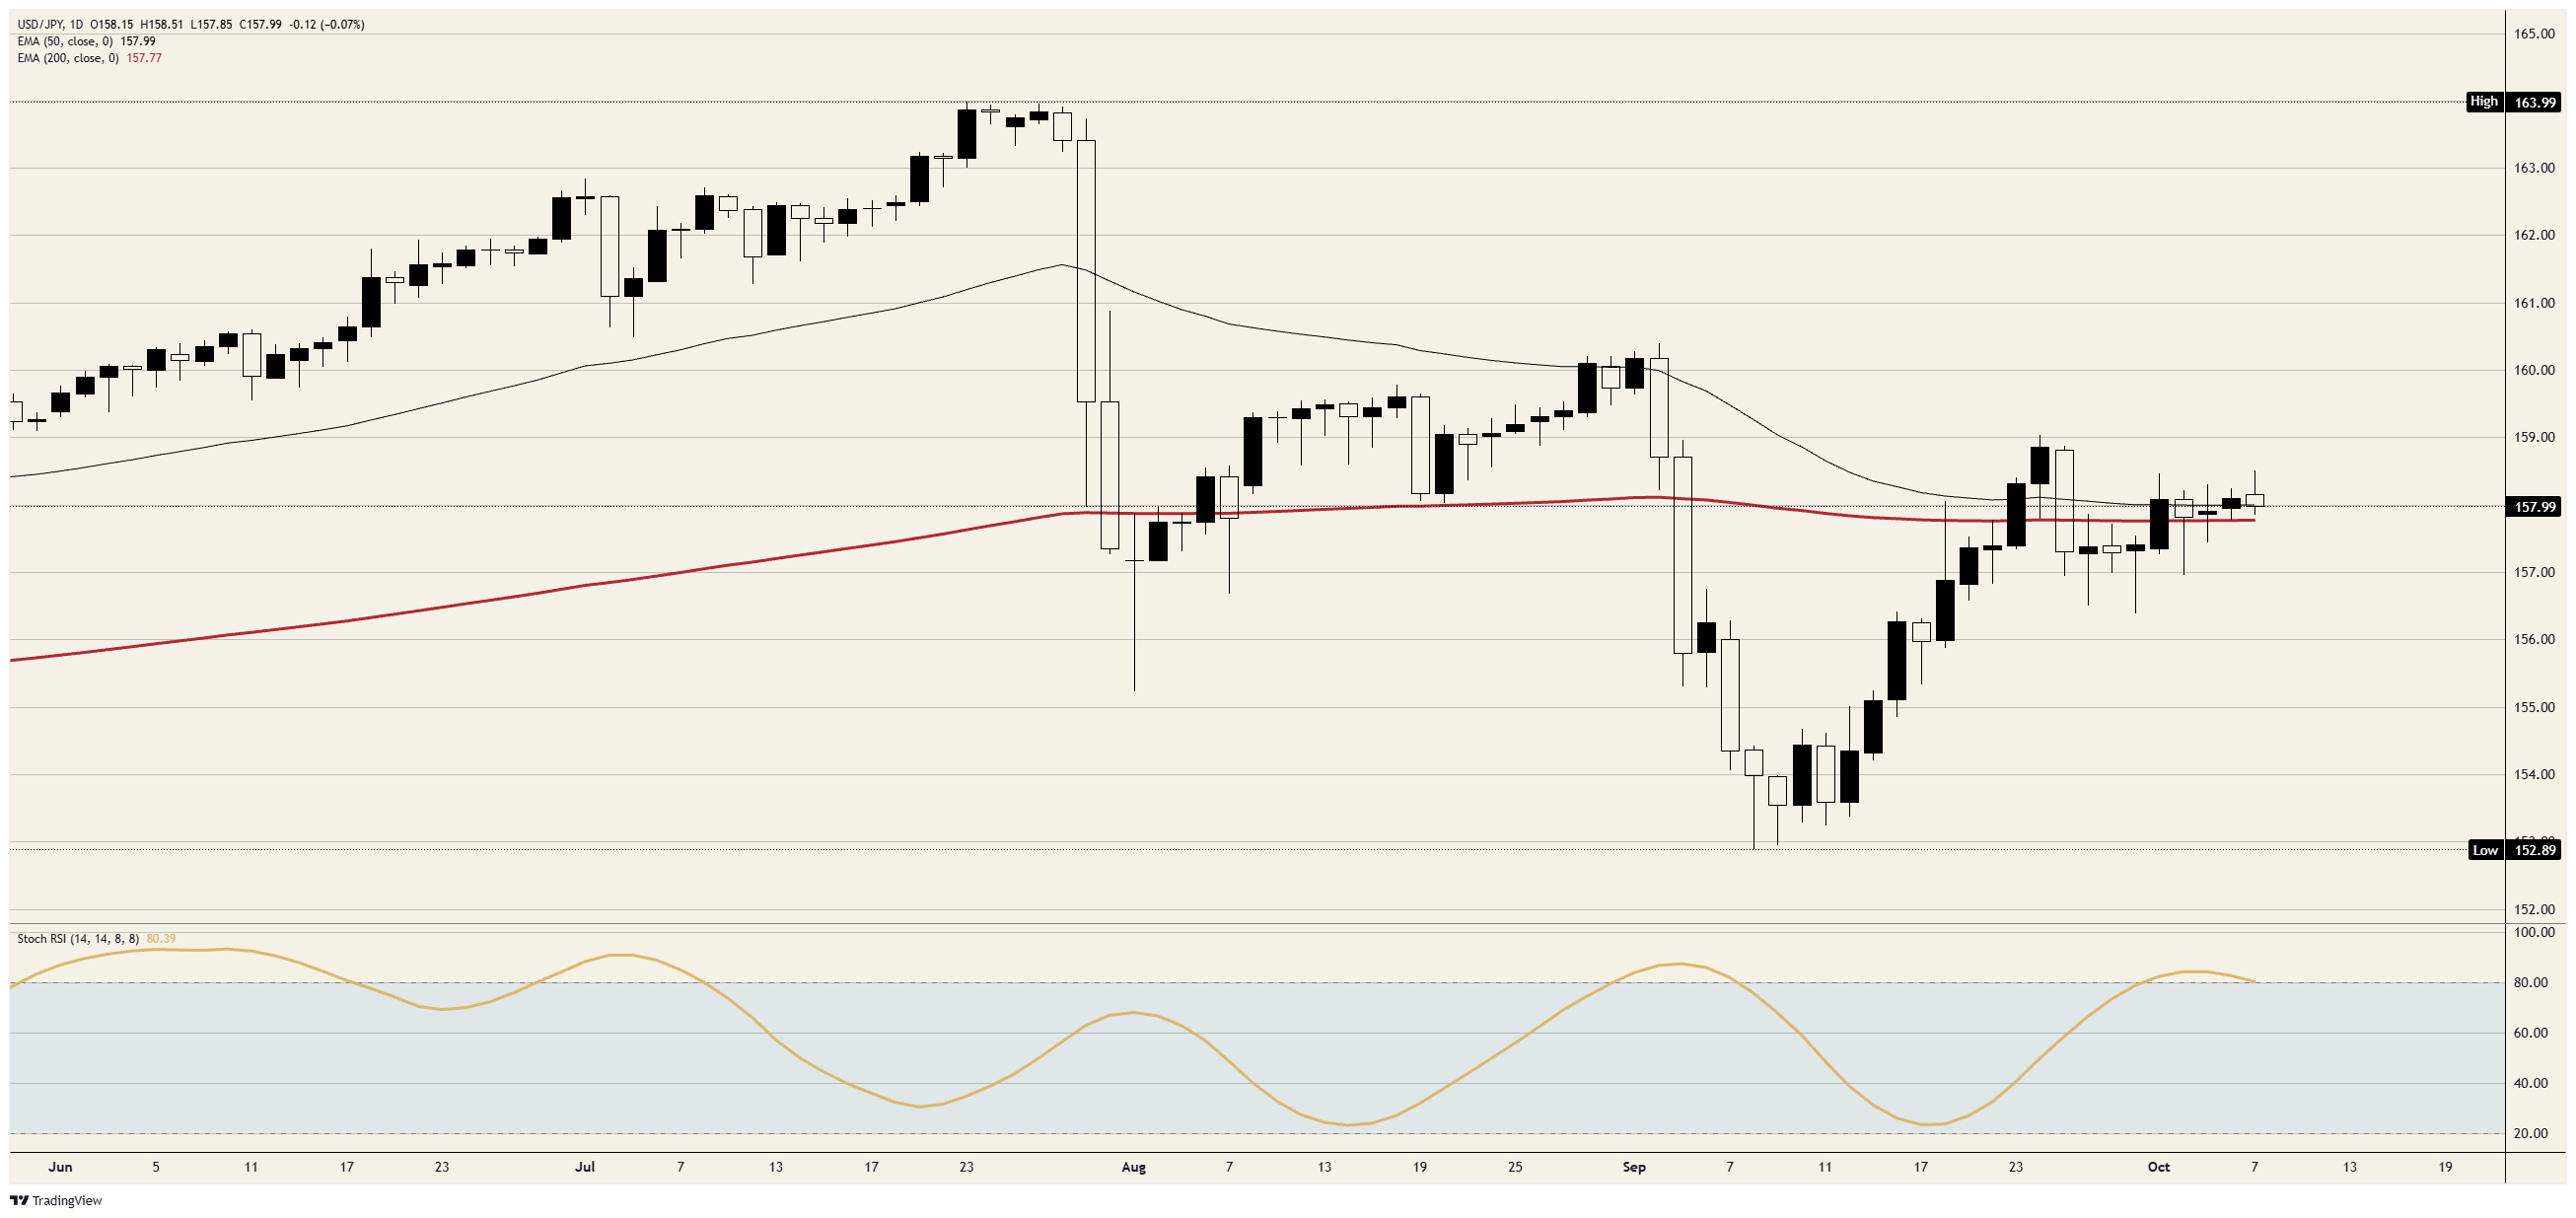
Kháng cự: Mức cao của thứ Tư, ngay trên 158,50, là mức cao nhất kể từ ngày 25 tháng 9 và đã suy yếu trong phiên. 159,00 đã chặn đà phục hồi của tháng 9 vào ngày 24 tháng 9.
Hỗ trợ: Đường trung bình động hàm mũ (EMA) 200 ngày, ngay dưới 158,00, đã nằm dưới mọi mức đóng cửa hằng ngày kể từ ngày 1 tháng 10. Mức thấp của thứ Hai, ngay dưới 157,50, là ngưỡng mà xu hướng tăng đang dựa vào.
Xu hướng: Thiên hướng vẫn là mua chừng nào 157,50 còn được giữ trên cơ sở đóng cửa, với 158,50, được chạm tới chỉ bằng một pip vào thứ Tư, vẫn là mục tiêu đầu tiên và 159,00 là mục tiêu thứ hai. Chỉ báo sức mạnh tương đối ngẫu nhiên (Stoch RSI) trên biểu đồ hàng ngày đã quay đầu giảm từ khoảng 85 xuống gần 80, vì vậy một nhịp giảm về phía 157,50 sẽ phù hợp với nhận định này. Một mức đóng cửa hằng ngày dưới 157,00 sẽ loại bỏ vị thế mua.
Biểu đồ hàng ngày của USD/JPY
Câu hỏi thường gặp về Yên Nhật
Đồng Yên Nhật (JPY) là một trong những loại tiền tệ được giao dịch nhiều nhất trên thế giới. Giá trị của đồng tiền này được xác định rộng rãi bởi hiệu suất của nền kinh tế Nhật Bản, nhưng cụ thể hơn là bởi chính sách của Ngân hàng trung ương Nhật Bản, chênh lệch giữa lợi suất trái phiếu Nhật Bản và Hoa Kỳ hoặc tâm lý rủi ro giữa các nhà giao dịch, cùng với các yếu tố khác.
Một trong những nhiệm vụ của Ngân hàng trung ương Nhật Bản là kiểm soát tiền tệ, vì vậy các động thái của ngân hàng này là chìa khóa cho đồng Yên. BoJ đôi khi đã can thiệp trực tiếp vào thị trường tiền tệ, nói chung là để hạ giá trị của đồng Yên, mặc dù họ thường cố gắng không làm như vậy do lo ngại về chính trị của các đối tác thương mại chính của mình. Chính sách tiền tệ cực kỳ lỏng lẻo của BoJ từ năm 2013 đến năm 2024 đã khiến đồng Yên mất giá so với các đồng tiền chính khác do sự khác biệt chính sách ngày càng tăng giữa Ngân hàng trung ương Nhật Bản và các ngân hàng trung ương chính khác. Gần đây hơn, việc dần dần nới lỏng chính sách cực kỳ lỏng lẻo này đã hỗ trợ một phần cho đồng Yên.
Trong thập kỷ qua, lập trường của BoJ về việc bám sát chính sách tiền tệ siêu nới lỏng đã dẫn đến sự phân kỳ chính sách ngày càng mở rộng với các ngân hàng trung ương khác, đặc biệt là với Cục Dự trữ Liên bang Hoa Kỳ. Điều này hỗ trợ cho sự gia tăng chênh lệch giữa trái phiếu kỳ hạn 10 năm của Hoa Kỳ và Nhật Bản, vốn có lợi cho Đô la Mỹ so với Yên Nhật. Quyết định của BoJ vào năm 2024 về việc dần từ bỏ chính sách siêu nới lỏng, cùng với việc cắt giảm lãi suất ở các ngân hàng trung ương lớn khác, đang thu hẹp sự chênh lệch này.
Yên Nhật thường được coi là khoản đầu tư an toàn. Điều này có nghĩa là trong thời kỳ thị trường căng thẳng, các nhà đầu tư có nhiều khả năng sẽ đầu tư tiền của họ vào đồng tiền Nhật Bản do độ tin cậy và ổn định của nó. Thời kỳ hỗn loạn có khả năng làm tăng giá trị của đồng Yên so với các loại tiền tệ khác được coi là rủi ro hơn để đầu tư.
Bài viết đề xuất


