
BP PLC (BP) cổ phiếu di chuyển tăng 3.50% vào ngày 8 thg 10: Những thông tin cốt lõi nhà đầu tư cần biết
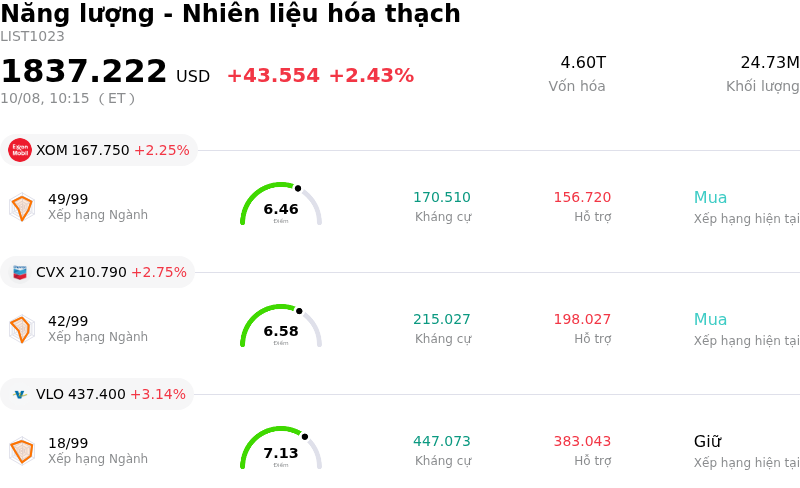
BP PLC (BP) di chuyển tăng 3.50%. Lĩnh vực Năng lượng - Nhiên liệu hóa thạch tăng 2.43%. Công ty có mức tăng trưởng vượt trội toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Exxon Mobil Corp (XOM) tăng 2.25%; Chevron Corp (CVX) tăng 2.64%; Valero Energy Corp (VLO) tăng 3.14%.
Điều gì đang tác động đến giá cổ phiếu tăng của BP PLC (BP) hôm nay?
Đà tăng định giá cổ phiếu của BP chủ yếu được thúc đẩy bởi sự tăng giá mạnh mẽ của các chỉ số giá dầu thô toàn cầu, khi căng thẳng địa chính trị leo thang tại Trung Đông và các rủi ro đối với vận tải biển qua eo biển Hormuz tiếp tục đưa một mức phí rủi ro đáng kể vào thị trường năng lượng. Những lo ngại bổ sung về nguồn cung xuất phát từ việc cắt giảm sản lượng do thời tiết tại Vịnh Mexico đã củng cố thêm giá dầu thô ở mức trên các ngưỡng tâm lý quan trọng. Là tập đoàn năng lượng toàn cầu tích hợp với quy mô hoạt động thượng nguồn lớn, BP là bên thụ hưởng trực tiếp từ giá bán thực tế cao hơn, giúp nâng cao đáng kể kỳ vọng dòng tiền trên toàn bộ danh mục sản xuất cốt lõi của doanh nghiệp.
Bên cạnh các yếu tố vĩ mô thuận lợi, động lực vận hành nội tại của doanh nghiệp và tâm lý tích cực từ các nhà đầu tư tổ chức đã tạo bệ đỡ vững chắc cho cổ phiếu này. Trước kỳ báo cáo tài chính quý sắp tới của công ty, dự báo chung của Wall Street có xu hướng tăng lên, phản ánh niềm tin ngày càng tăng vào việc ban lãnh đạo tái tập trung chiến lược vào các tài sản hydrocarbon có tỷ suất sinh lời cao và giảm đòn bẩy tài chính doanh nghiệp. Việc nhiều công ty chứng khoán nâng xếp hạng cổ phiếu cho thấy khả năng tạo dòng tiền mạnh mẽ đang đẩy nhanh tiến trình giảm nợ ròng hướng tới các mục tiêu dài hạn nhanh hơn so với dự kiến ban đầu. Ngoài ra, việc tối ưu hóa danh mục đầu tư mang tính cấu trúc, bao gồm nguồn tiền dự kiến thu được từ việc thoái vốn khỏi các tài sản phi cốt lõi như thương vụ Castrol, đang củng cố bảng cân đối kế toán và nâng cao hiệu quả hoạt động dưới sự dẫn dắt của ban lãnh đạo mới.
Xét từ góc độ cấu trúc thị trường, BP vẫn hấp dẫn đối với dòng vốn tổ chức hướng tới giá trị nhờ mức chiết khấu định giá hấp dẫn so với các đối thủ tích hợp lớn tại Mỹ. Biên lợi nhuận lọc dầu cao cùng kết quả hoạt động vững chắc từ mảng thương mại toàn cầu mang lại vùng đệm dòng tiền có tính phòng thủ trước những biến động rộng lớn hơn của thị trường. Dù tình trạng bất ổn địa chính trị kéo dài và áp lực chi phí đầu vào vẫn là những yếu tố vận hành cần xem xét, sự kết hợp giữa các yếu tố thuận lợi từ thị trường hàng hóa, kỷ luật phân bổ vốn và chính sách cổ tức bền vững đang làm nền tảng cho nhu cầu mạnh mẽ từ các nhà đầu tư.
Phân tích kỹ thuật của BP PLC (BP)
Về mặt kỹ thuật, BP PLC (BP) có MACD (12,26,9) đạt 0.110, phát ra tín hiệu mua. RSI ở mức 60.439 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 7.179 phản ánh trạng thái quá mua. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của BP PLC (BP)
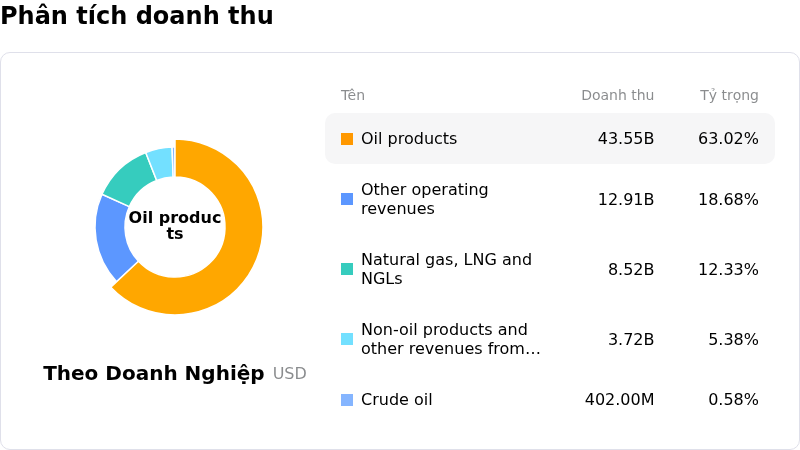
BP PLC (BP) thuộc ngành Năng lượng - Nhiên liệu hóa thạch. Doanh thu thường niên mới nhất đạt $189.34B, xếp hạng 3 trong ngành. Lợi nhuận ròng đạt $54.00M, xếp hạng 63 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $50.52, cao nhất là $64.00 và thấp nhất là $41.00.
Thêm thông tin về BP PLC (BP)
Rủi ro đặc thù của công ty:
- Gánh nặng nợ cao kéo dài và hoãn tái khởi động mua lại cổ phiếu: BP tiếp tục gặp khó khăn với mức nợ ròng cao trên 22 tỷ USD, buộc ban lãnh đạo phải tạm dừng việc mua lại cổ phiếu đồng thời từ chối cung cấp mốc thời gian rõ ràng cho việc tái khởi động, gây ra mâu thuẫn kéo dài với các nhà đầu tư tổ chức đang tìm kiếm lợi nhuận vốn tức thì.
- Sản lượng lọc dầu sụt giảm theo quý và bất lợi từ thuế: Dự báo quý 3 phản ánh công suất lọc dầu hạ nguồn thấp hơn, dự kiến trong khoảng từ 1.300 đến 1.360 nghìn thùng/ngày, cùng với thuế suất thuế thu nhập doanh nghiệp thực tế tăng lên 35% đến 40%, sau những tác động vận hành từ độ tin cậy của nhà máy thượng nguồn sụt giảm và khoản chi phí giảm giá trị tài sản ròng hơn 1 tỷ USD.
- Phụ thuộc lớn vào kế hoạch thoái vốn tài sản: Việc tái thiết bảng cân đối kế toán và các mục tiêu giảm nợ ròng dài hạn của công ty phụ thuộc lớn vào việc hoàn tất kế hoạch bán 8 tỷ đến 9 tỷ USD tài sản không cốt lõi—bao gồm giao dịch Castrol trị giá 6 tỷ USD—khiến dự báo tài chính dễ bị ảnh hưởng bởi tình trạng chậm trễ giao dịch hoặc giảm định giá.
- Bất ổn quản trị và biến động nhân sự cấp cao: Sự mất ổn định về mặt cấu trúc và mâu thuẫn trong bộ máy lãnh đạo cấp cao, nổi bật là biến động nhân sự hội đồng quản trị và việc bãi nhiệm đột ngột Chủ tịch Albert Manifold do các vấn đề về quản trị và tư cách đạo đức, gia tăng lo ngại của các nhà đầu tư tổ chức đối với sự giám sát doanh nghiệp và việc thực thi chiến lược dài hạn.
Bài viết đề xuất


