
Dự báo kết quả kinh doanh Q3 của CoreWeave: Doanh thu dự kiến tăng 159%, nợ và chi phí tài chính là tâm điểm, giá mục tiêu cao nhất của Phố Wall đạt 278 USD
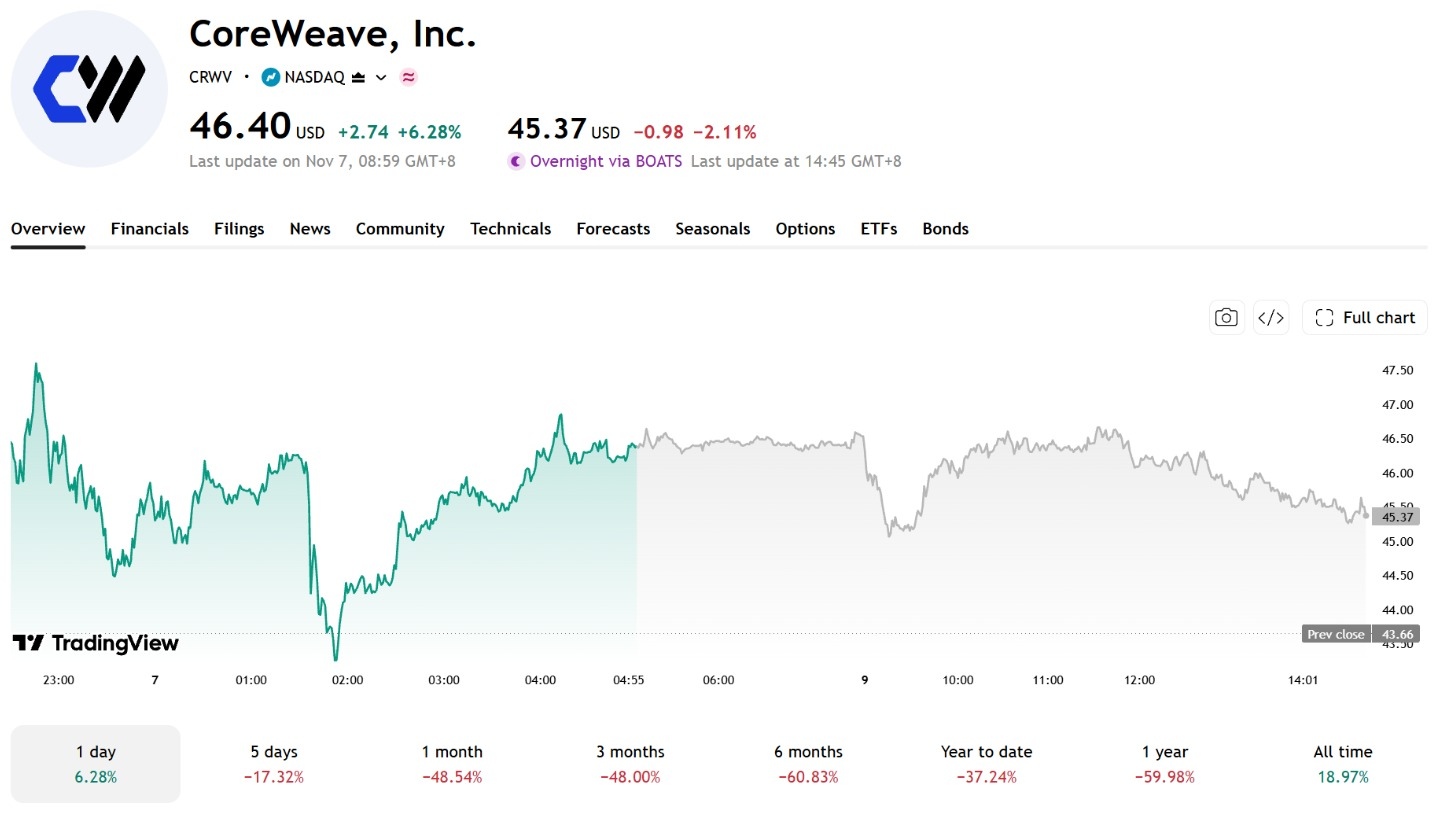
TradingKey - CoreWeave (CRWV) sẽ công bố kết quả tài chính quý 3 năm 2026 sau khi thị trường đóng cửa vào ngày 10 tháng 11 theo giờ miền Đông (Mỹ), đồng thời tổ chức cuộc họp trực tuyến vào lúc 17:00 cùng ngày. Tính đến thời điểm đóng cửa ngày 6 tháng 11, cổ phiếu của công ty đứng ở mức 46,40 USD.
[Nguồn: TradingView]
CoreWeave là nhà cung cấp dịch vụ đám mây tập trung vào trí tuệ nhân tạo và điện toán hiệu năng cao, chủ yếu xây dựng và vận hành các trung tâm dữ liệu nhằm cung cấp năng lực tính toán GPU, hạ tầng điện toán đám mây cùng các dịch vụ phần mềm liên quan cho các doanh nghiệp AI và các tổ chức lớn, hỗ trợ quá trình huấn luyện và suy luận mô hình AI.
Thị trường kỳ vọng doanh thu quý 3 của CoreWeave sẽ tiếp tục đà tăng trưởng nhanh; tuy nhiên, khi tiến độ xây dựng trung tâm dữ liệu và triển khai năng lực tính toán được đẩy mạnh, chi phí vốn, chi phí lãi vay cùng nhu cầu huy động vốn tiếp theo cũng đang gia tăng đều đặn.
Mấu chốt của báo cáo kết quả kinh doanh lần này nằm ở việc liệu công ty có thể chuyển hóa lượng đơn đặt hàng khổng lồ từ khách hàng thành doanh thu thực tế, đồng thời kiểm soát chi phí huy động vốn phát sinh từ quá trình mở rộng hay không.
Kỳ vọng thị trường tiệm cận định hướng doanh thu của công ty
Theo dữ liệu do Zacks công bố vào ngày 3/11, giới phân tích kỳ vọng doanh thu quý 3 của CoreWeave đạt khoảng 3,54 tỷ USD, tăng 159,2% so với cùng kỳ năm trước, cùng mức lỗ trên mỗi cổ phiếu vào khoảng 1,17 USD.
Trước đó, công ty đã đưa ra dự báo doanh thu quý 3 trong khoảng từ 3,45 tỷ USD đến 3,6 tỷ USD, và mức dự báo đồng thuận của thị trường hiện tiệm cận mức trung bình của phạm vi này. Do đó, báo cáo kết quả kinh doanh lần này không chỉ cần chú ý đến việc doanh thu có đạt kỳ vọng hay không, mà còn phải theo dõi các xu hướng về bàn giao năng lực tính toán, biên lợi nhuận và chi phí tài chính.
Trong quý 2, doanh thu của CoreWeave tăng 112,5% so với cùng kỳ năm trước lên 2,575 tỷ USD, nhưng lỗ ròng đã nới rộng lên 626 triệu USD, trong khi chi phí lãi vay ròng tăng vọt khoảng 140% so với cùng kỳ lên 640 triệu USD, phản ánh áp lực chi phí tài chính từ quá trình mở rộng nhanh chóng.
Về mặt vận hành, CoreWeave đã bổ sung gần 500 megawatt công suất điện hoạt động trong quý 2, nâng tổng công suất lên 1,5 gigawatt vào cuối kỳ, tạo cơ sở hỗ trợ cho việc bàn giao năng lực tính toán và tăng trưởng doanh thu trong các giai đoạn tiếp theo. Doanh thu quy năm từ các dịch vụ suy luận AI được quản lý của công ty đã vượt 100 triệu USD và dự kiến đạt 250 triệu USD vào cuối năm, cho thấy công ty đang mở rộng vững chắc sang lĩnh vực suy luận AI.
Về tình hình đơn đặt hàng, tính đến ngày 30/6, doanh thu tồn đọng của CoreWeave đạt 104 tỷ USD, tăng 246% so với cùng kỳ năm trước. Vào đầu quý 3, công ty đã nhận thêm hơn 25 tỷ USD cam kết từ khách hàng. Dù lượng đơn hàng tồn đọng khổng lồ này hỗ trợ cho tăng trưởng doanh thu tương lai, doanh thu thực tế vẫn phụ thuộc vào tiến độ xây dựng trung tâm dữ liệu, bàn giao năng lực tính toán và triển khai dịch vụ.
Capex và chi phí lãi vay tiếp tục là tâm điểm kết quả kinh doanh
CoreWeave dự kiến chi tiêu vốn trong quý 3 sẽ đạt từ 11,5 tỷ USD đến 13,5 tỷ USD, chi phí lãi vay từ 860 triệu USD đến 940 triệu USD và lợi nhuận hoạt động điều chỉnh từ 200 triệu USD đến 260 triệu USD. Đồng thời, công ty đã nâng dự báo chi tiêu vốn cho cả năm 2026 lên mức từ 35 tỷ USD đến 39 tỷ USD.
Công ty dự kiến lợi nhuận hoạt động điều chỉnh quý 3 sẽ đạt từ 200 triệu USD đến 260 triệu USD, thấp hơn mức chi phí lãi vay dự kiến từ 860 triệu USD đến 940 triệu USD trong cùng kỳ. Mặc dù cơ sở kế toán của hai chỉ số này khác nhau, khoảng cách này phản ánh áp lực mà chi phí tài chính cao gây ra đối với khả năng sinh lời của công ty.
Nghĩa vụ trả nợ cũng sẽ là phép thử đối với năng lực quản lý thanh khoản của công ty. Tính đến cuối tháng 6, tổng nợ gốc phải trả trong tương lai của CoreWeave lên tới khoảng 35,55 tỷ USD, trong đó khoảng 4,413 tỷ USD sẽ đáo hạn vào nửa cuối năm 2026, và khoảng 31,14 tỷ USD còn lại sẽ đến hạn từ năm 2027 trở đi.
Về dòng tiền, trong nửa đầu năm 2026, công ty ghi nhận dòng tiền thuần từ hoạt động kinh doanh đạt 3,663 tỷ USD, dòng tiền thuần chi cho hoạt động đầu tư là 14,874 tỷ USD và dòng tiền thuần từ hoạt động tài chính đạt 13,985 tỷ USD.
Trong đó, chi tiêu bằng tiền để mua sắm tài sản và thiết bị, bao gồm cả phần mềm sử dụng nội bộ được vốn hóa, đã lên tới 14,117 tỷ USD, gấp khoảng 3,9 lần dòng tiền thuần từ hoạt động kinh doanh trong cùng kỳ.
Điều này cho thấy dòng tiền từ hoạt động kinh doanh hiện tại của công ty không đủ để bù đắp các khoản chi tiêu vốn quy mô lớn, khiến doanh nghiệp phải phụ thuộc vào vay nợ, huy động vốn cổ phần và các thỏa thuận huy động vốn khác nhằm hỗ trợ mở rộng trung tâm dữ liệu. Khi chi tiêu vốn tiếp tục gia tăng, quy mô và chi phí của các đợt huy động vốn tiếp theo sẽ tác động trực tiếp đến dòng tiền và khả năng sinh lời của công ty.
Giá mục tiêu cao nhất của Phố Wall ở mức 278 USD
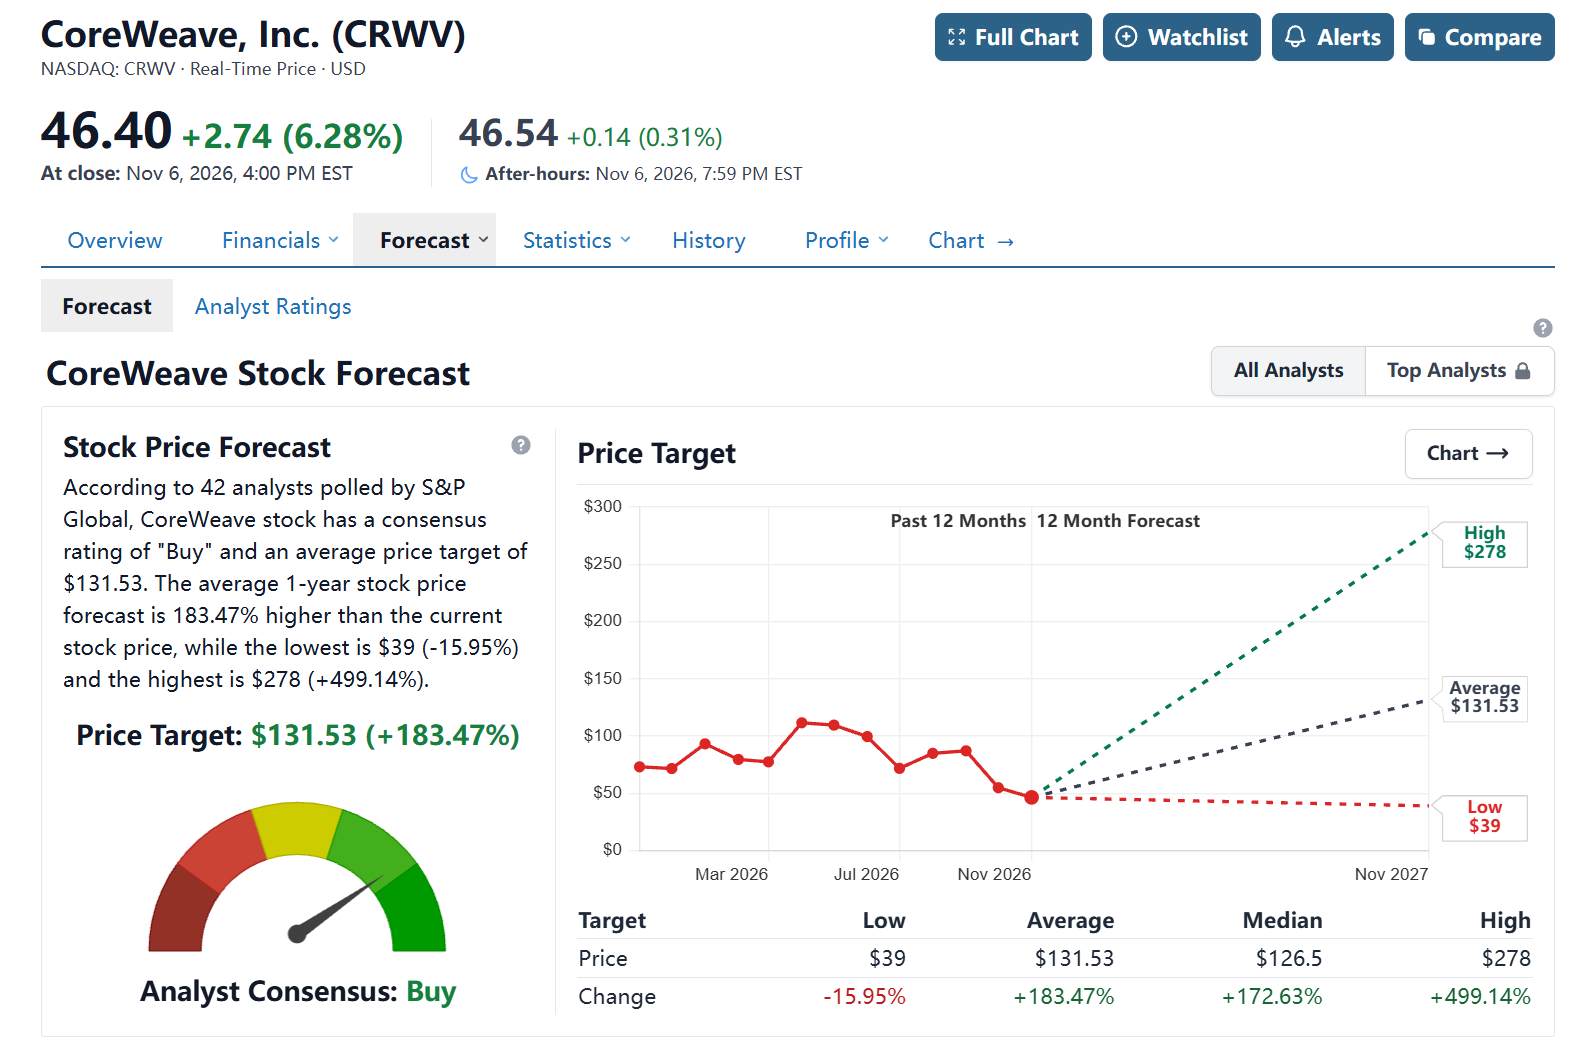
Tính đến ngày 9/11, theo dữ liệu từ StockAnalysis, mức giá mục tiêu trung bình của 42 nhà phân tích dành cho CoreWeave là 131,53 USD, cao hơn khoảng 183,5% so với giá đóng cửa ngày 6/11, với biên độ giá mục tiêu dao động từ 39 USD đến 278 USD.
[Nguồn: StockAnalysis]
Về xếp hạng từ các tổ chức tài chính, Goldman Sachs duy trì khuyến nghị "Mua" với giá mục tiêu là 106 USD, ước tính công ty có thể cần huy động thêm 20 tỷ đến 23 tỷ USD bằng nợ để hoàn thành các đơn đặt hàng hiện tại của khách hàng. Trong khi đó, HSBC duy trì khuyến nghị "Bán" với giá mục tiêu là 39 USD.
Có sự phân hóa rõ rệt giữa hai tổ chức: Goldman Sachs chú trọng nhiều hơn vào lượng đơn hàng tồn đọng của công ty và tiềm năng tăng trưởng kinh doanh dài hạn, dù cũng lưu ý rằng việc thực hiện các đơn hàng hiện có sẽ đòi hỏi lượng vốn tài trợ mới đáng kể; ngược lại, HSBC thận trọng hơn trước gánh nặng nợ cao và khả năng sinh lời trong tương lai.
Biến động trên thị trường trái phiếu cũng phản ánh áp lực huy động vốn. Reuters đưa tin vào ngày 16/10 rằng lợi suất một số trái phiếu của CoreWeave từng có thời điểm tăng vọt lên mức 15% đến 16%, phát đi tín hiệu về mối lo ngại ngày càng tăng của các nhà đầu tư đối với rủi ro tín dụng và mô hình huy động vốn bằng nợ của công ty.
Nhìn chung, doanh thu quý 3 của CoreWeave được kỳ vọng sẽ duy trì đà tăng trưởng nhanh, nhưng thị trường đang tập trung nhiều hơn vào nhu cầu vốn và chất lượng lợi nhuận đằng sau mức tăng trưởng đó.
Liệu công ty có thể bàn giao năng lực tính toán theo đúng kế hoạch, từng bước chuyển đổi 104 tỷ USD doanh thu tồn đọng thành doanh thu thực tế, đồng thời kiểm soát chi tiêu vốn và chi phí nợ vay hay không sẽ là yếu tố then chốt quyết định diễn biến giá cổ phiếu trong tương lai.
Nếu tiến độ bàn giao năng lực tính toán bị chậm hoặc chi phí huy động vốn mới tiếp tục tăng, dòng tiền và kỳ vọng lợi nhuận của công ty có thể chịu áp lực, qua đó tác động tiêu cực đến giá cổ phiếu.
Bài viết đề xuất


