

Dự báo giá cổ phiếu SpaceX: Kỳ vọng sáp nhập với Tesla hạ nhiệt giúp xoa dịu lo ngại thâu tóm giá cao, có thể hỗ trợ đà phục hồi vượt 140 USD
TradingKey - Sau khi đảng Dân chủ giành chiến thắng tại cả hai viện Quốc hội Mỹ, GLJ Research cho rằng thương vụ sáp nhập tiềm năng giữa SpaceX (SPCX) và Tesla (TSLA) sẽ diễn ra chậm hơn, tốn kém hơn và ít có khả năng xảy ra hơn.
Đối với các cổ đông hiện hữu của SpaceX, nếu thương vụ ban đầu đòi hỏi phải chi trả một mức thặng dư cao, thì việc tiến độ bị chậm lại có thể xoa dịu những lo ngại về việc phải từ bỏ quá nhiều cổ phần, đồng thời hỗ trợ phần nào cho mức định giá của công ty.
Mức giá mua lại là chìa khóa để hiểu được lập luận này. Theo Reuters, RBC Capital Markets và JPMorgan trước đó từng ước tính rằng các cổ đông của Tesla có thể yêu cầu mức thặng dư mua lại từ 20% đến 35%. Ross Gerber, CEO của Gerber Kawasaki – quỹ đầu tư nắm giữ cổ phần tại cả hai công ty – lưu ý rằng khi chi phí của SpaceX tiếp tục gia tăng, việc chi trả mức thặng dư mua lại sẽ làm pha loãng vốn chủ sở hữu của các cổ đông.
Trong một giao dịch hoàn toàn bằng cổ phiếu, với các điều kiện khác không đổi, mức thặng dư càng cao thì SpaceX sẽ càng phải phát hành nhiều cổ phiếu hơn cho các cổ đông của Tesla. Việc các cổ đông hiện hữu có được hưởng lợi hay không phụ thuộc vào việc mảng kinh doanh được mua lại và giá trị cộng hưởng có thể bù đắp được cho phần cổ phần phải từ bỏ hay không. Nếu các nhà đầu tư cho rằng giá mua lại quá cao, xác suất thương vụ diễn ra thấp hơn sẽ giúp giảm bớt áp lực định giá này.
Nhà phân tích Alexander Potter của Piper Sandler vào ngày 2 tháng 11 cũng lưu ý rằng mức thặng dư mua lại, hiệu quả cộng hưởng và rủi ro thương vụ là những biến số then chốt tác động đến giá cổ phiếu của cả hai công ty, và các nhà đầu tư có thể đặt câu hỏi về việc liệu giá trị cộng hưởng có thể đạt tới hàng trăm tỷ USD hay không. Do đó, mức thặng dư cao hơn sẽ nâng cao rào cản để các cổ đông hiện hữu của SpaceX đạt được lợi nhuận dương.
Hiện tại, áp lực chính sách liên quan đến sự giám sát của Quốc hội và việc chuyển giao đất đai vẫn tiếp diễn. Tuy nhiên, nếu khả năng xảy ra một thương vụ mua lại với mức thặng dư cao suy giảm trong khi Starlink tiếp tục mở rộng khả năng sinh lời, các cổ đông hiện hữu của SpaceX có thể thấy gánh nặng tiềm ẩn từ thương vụ được giảm bớt và giữ lại nhiều tiềm năng tăng trưởng hơn từ sự phát triển độc lập của mảng kinh doanh này.
Xét theo góc độ kỹ thuật, SpaceX hiện đang trong giai đoạn hồi phục mở khoảng trống giá tăng (gap-up) sau một đợt sụt giảm mạnh, với giá vẫn bị kìm hãm bởi mức thoái lui Fibonacci 0,618 (132,35 USD) và chưa khôi phục lại cấu trúc tích lũy trước đó.
Điểm xoay trục hiện tại là vùng 132,35 – 132,79 USD được hình thành bởi mức thoái lui nêu trên và đường trung bình động hàm mũ (EMA) 5 ngày. Cho đến khi giá lấy lại được vùng này một cách vững chắc, đợt tăng gần đây vẫn chỉ nên được coi là một nhịp hồi phục kỹ thuật sau cú phá vỡ giảm điểm, chưa đủ để xác nhận rằng xu hướng đang mạnh lên.
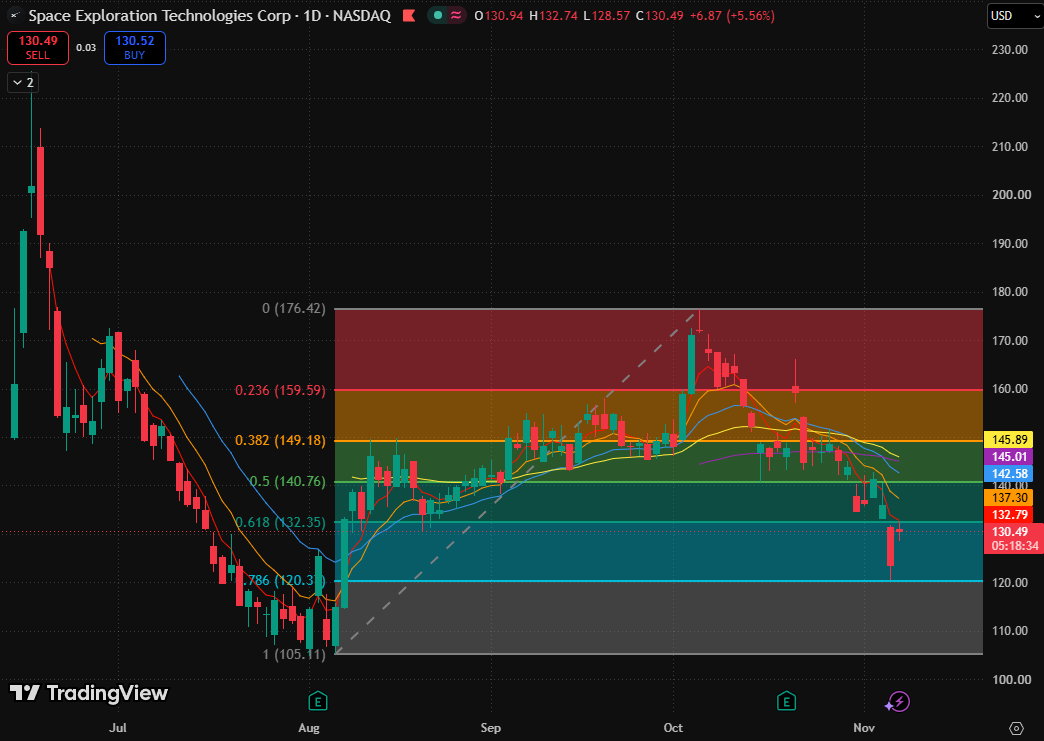
Biểu đồ cổ phiếu SpaceX, Nguồn: TradingView
Trong thời gian tới, chỉ khi cổ phiếu lấy lại và tích lũy bên trên vùng hợp lưu 132,35 – 132,79 USD, đồng thời tìm thấy lực cầu hỗ trợ trong các nhịp thoái lui, đợt phục hồi mới có đủ điều kiện để tiếp tục diễn ra. Vùng mục tiêu tiếp theo là khu vực 140,76 – 142,58 USD được tạo bởi mức thoái lui Fibonacci 0,5 và đường trung bình động hàm mũ (EMA) 20 ngày.
Rủi ro lớn nhất là sau khi gặp lực cản trong nhịp hồi phục, cổ phiếu sẽ kiểm tra lại và phá vỡ dứt khoát xuống dưới vùng tiếp giáp với mức đáy của ngày hôm trước cùng mức thoái lui Fibonacci 0,786. Trong trường hợp đó, ngưỡng hỗ trợ gần đây sẽ thất bại, giá sẽ tạo đáy thấp hơn và nguy cơ giảm sâu hơn về mức đáy lịch sử hồi đầu tháng 8 sẽ gia tăng.
Bài viết đề xuất


