


Alphabet Lao Dốc 8% Trong Phiên Ngoài Giờ Khi Doanh Thu Quý 3 Thấp Hơn Một Chút So Với Dự Báo, Dòng Tiền Tự Do Âm 9,065 Tỷ USD
TradingKey - Ngày 28/10, Alphabet - công ty mẹ của Google (GOOGL) (GOOG) đã công bố kết quả tài chính quý 3 năm 2026. Việc doanh thu Google Cloud tăng gấp đôi đã thúc đẩy doanh thu tập đoàn tăng 25% và lợi nhuận hoạt động tăng 30%. Tuy nhiên, tổng doanh thu thấp hơn một chút so với kỳ vọng của thị trường, các khoản lỗ từ đầu tư chứng khoán đã làm suy giảm lợi nhuận ròng và việc gia tăng chi phí vốn khiến dòng tiền tự do tiếp tục âm quý thứ hai liên tiếp.
Tính đến thời điểm đưa tin, cổ phiếu Google đã có lúc giảm hơn 8% trong phiên giao dịch ngoài giờ xuống 298 USD.
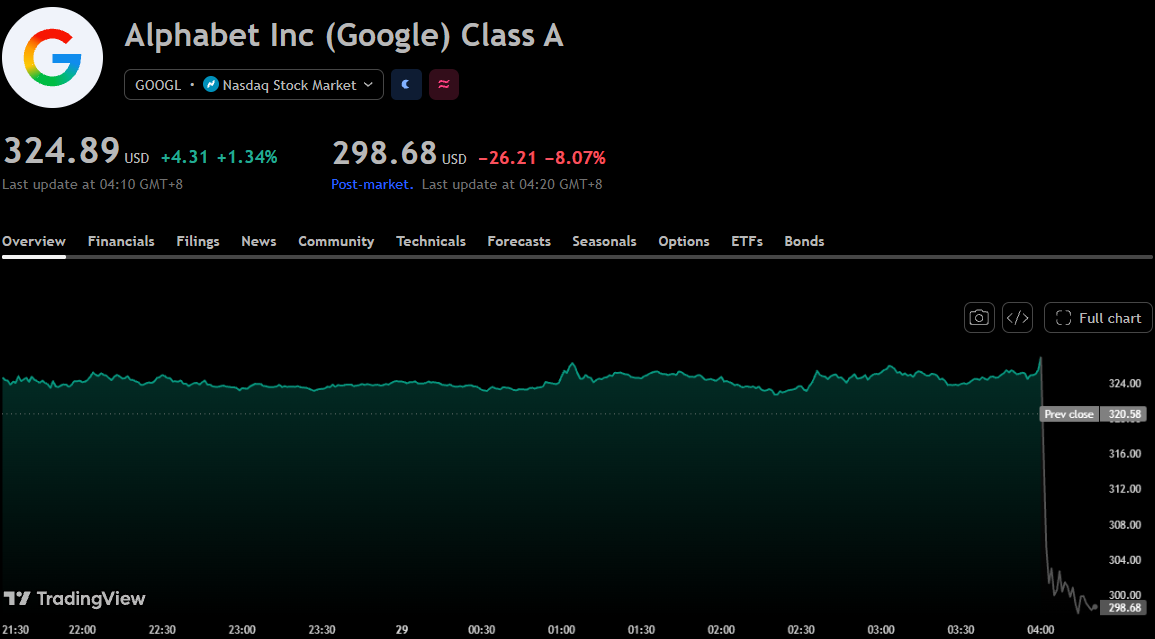
Biểu đồ cổ phiếu Google, Nguồn: TradingView
Doanh thu quý 3 của Alphabet thấp hơn dự báo 0,49%
Doanh thu quý 3 của Alphabet đạt 127,577 tỷ USD, tăng 25% so với cùng kỳ năm ngoái, hoặc tăng 25% trên cơ sở tỷ giá cố định, đánh dấu quý thứ 13 liên tiếp đạt mức tăng trưởng doanh thu ở mức hai chữ số. So với kỳ vọng của thị trường là 128,200 tỷ USD, doanh thu thực tế thấp hơn 623 triệu USD, tương ứng thấp hơn 0,49% so với dự báo; tốc độ tăng trưởng so với cùng kỳ năm ngoái được công ty công bố phù hợp với mức ước tính 25% của thị trường.
Google Cloud tiếp tục là động lực tăng trưởng chính, với doanh thu đạt 30,709 tỷ USD, tăng 103% so với cùng kỳ năm ngoái. Công ty giải thích sự tăng trưởng này là nhờ nhu cầu đối với hạ tầng AI doanh nghiệp, các giải pháp AI và các dịch vụ cốt lõi của Google Cloud Platform, đồng thời lưu ý rằng doanh số hệ thống TPU cũng đóng góp đáng kể vào sự tăng trưởng doanh thu. Lợi nhuận từ hoạt động kinh doanh của mảng Cloud đã tăng lên 11,121 tỷ USD từ mức 3,594 tỷ USD cùng kỳ năm ngoái.
Doanh thu của Google Services đạt 96,302 tỷ USD, tăng 11% so với cùng kỳ năm ngoái. Trong phân khúc này, doanh thu từ Tìm kiếm & khác đạt 63,350 tỷ USD, tăng 12% so với cùng kỳ năm ngoái; doanh thu quảng cáo trên YouTube đạt 11,207 tỷ USD, trong khi doanh thu từ Dịch vụ đăng ký, nền tảng và thiết bị đạt 14,290 tỷ USD. Lợi nhuận từ hoạt động kinh doanh của Google Services đã tăng lên 39,157 tỷ USD từ mức 33,527 tỷ USD.
EPS điều chỉnh của Alphabet đạt $2.12, thấp hơn nhiều so với ước tính $3.02 của thị trường
Trong kỳ, lợi nhuận hoạt động của Alphabet đạt 40,576 tỷ USD, tăng 30% so với cùng kỳ năm trước, với biên lợi nhuận hoạt động đạt 31,8%.
Tuy nhiên, đà tăng trưởng lợi nhuận hoạt động đã không thúc đẩy mức tăng tương ứng ở lợi nhuận ròng. Lợi nhuận ròng theo GAAP đạt 26,468 tỷ USD, và sau khi trừ đi 298 triệu USD cổ tức cổ phiếu ưu đãi, lợi nhuận ròng phân bổ cho cổ đông phổ thông là 26,170 tỷ USD, giảm so với mức 34,979 tỷ USD của cùng kỳ năm ngoái. Thu nhập trên mỗi cổ phiếu (EPS) pha loãng đạt 2,12 USD, so với 2,87 USD của cùng kỳ năm trước, không đạt kỳ vọng 3,02 USD của thị trường.
Lợi nhuận chịu ảnh hưởng đáng kể bởi sự đảo chiều giữa các khoản lãi và lỗ từ đầu tư chứng khoán. Chi phí khác ròng trong quý là 8,221 tỷ USD, so với thu nhập khác ròng 12,759 tỷ USD trong cùng kỳ năm ngoái.
Cụ thể, danh mục chứng khoán vốn đã đảo chiều từ mức lãi ròng 10,734 tỷ USD ở cùng kỳ năm trước sang lỗ ròng 8,664 tỷ USD. Khoản mục này bao gồm cả các khoản lãi và lỗ đã thực hiện lẫn chưa thực hiện, do đó không thể coi toàn bộ là lỗ chưa thực hiện. Công ty cho biết khoản lỗ chứng khoán vốn trong quý đã làm giảm chi phí thuế thu nhập doanh nghiệp khoảng 1,900 tỷ USD, đồng thời làm giảm lợi nhuận ròng khoảng 6,700 tỷ USD và giảm EPS pha loãng 0,55 USD.
Dòng tiền tự do âm quý thứ hai liên tiếp
Chi tiêu vốn và dòng tiền cũng là một trọng tâm khác. Chi mua sắm bất động sản, nhà xưởng và thiết bị trong quý 3 đạt 51,355 tỷ USD, tăng khoảng 114,4% so với cùng kỳ năm ngoái tính dựa trên dữ liệu báo cáo tài chính, thấp hơn dự báo của các nhà phân tích là 55,200 tỷ USD do FactSet theo dõi, tương ứng thấp hơn 3,845 tỷ USD hay 6,97% so với kỳ vọng.
Tuy nhiên, dòng tiền từ hoạt động kinh doanh đã giảm từ 48,414 tỷ USD trong cùng kỳ năm ngoái xuống còn 42,290 tỷ USD, không đủ để trang trải cho chi tiêu vốn. Do đó, dòng tiền tự do ghi nhận mức âm 9,065 tỷ USD, tiếp tục suy giảm so với mức âm 5,855 tỷ USD trong quý trước. So với mức dự báo âm 2,270 tỷ USD của các nhà phân tích, dòng tiền tự do trong quý này đã ghi nhận dòng tiền ra tăng thêm 6,795 tỷ USD.
Bài viết đề xuất


