
Dự báo Chỉ số S&P 500: Morgan Stanley Nhận Định Đợt Điều Chỉnh Của Chứng Khoán Mỹ Sắp Kết Thúc, Hướng Tới Mốc 7.500
TradingKey - Đóng cửa phiên thứ Sáu tuần trước (ngày 16/10), chỉ số S&P 500 giảm 1,09% xuống 7.659,44 điểm, giảm 1,95% trong tuần, chủ yếu chịu tác động từ đợt bán tháo cổ phiếu công nghệ liên quan đến AI, chi phí đi vay gia tăng và việc thị trường đánh giá lại tỷ suất sinh lời từ chi tiêu vốn cho AI. Bước vào phiên giao dịch tiền thị trường ngày 19/10, chứng khoán Mỹ đã phục hồi, với hợp đồng tương lai S&P 500 có thời điểm tăng khoảng 0,5%. Khi chỉ số này một lần nữa tiến gần mốc 7.600 điểm, đánh giá của Morgan Stanley (MS) cho rằng đợt điều chỉnh hiện tại của thị trường chứng khoán Mỹ có thể đang bước vào giai đoạn cuối đã một lần nữa thu hút sự chú ý.
Morgan Stanley: Đợt điều chỉnh hiện tại sắp kết thúc, nhưng lãi suất vẫn là biến số then chốt
Chuyên gia chiến lược cổ phiếu Mỹ hàng đầu tại Morgan Stanley, ông Mike Wilson, trước đó đã lưu ý rằng thị trường chứng khoán Mỹ đã trải qua nhiều tháng "điều chỉnh cuốn chiếu". Ông cho biết nếu biến động trên thị trường trái phiếu không hạ nhiệt, chỉ số S&P 500 vẫn có thể trải qua một đợt sụt giảm từ 5% đến 10% ở cấp độ chỉ số, mặc dù ông tin rằng đợt giảm này có thể đánh dấu giai đoạn cuối cùng của đợt điều chỉnh kéo dài nhiều tháng qua. Ông Wilson vẫn giữ quan điểm rằng môi trường hiện tại phản ánh một đợt điều chỉnh giữa chu kỳ trong một thị trường tăng giá, chứ không phải là sự kết thúc của xu hướng tăng rộng lớn hơn.
Mặc dù chỉ số S&P 500 vẫn tăng khoảng 11,9% trong năm nay, nhưng diễn biến thị trường bên dưới bề nổi yếu hơn đáng kể so với chính chỉ số này. Dữ liệu gần đây cho thấy khoảng 62% cổ phiếu thành phần của S&P 500 đã giảm xuống dưới đường trung bình động 50 ngày, trong khi hiệu suất của chỉ số vẫn được nâng đỡ bởi một số lượng nhỏ các công ty công nghệ lớn và liên quan đến AI. Lợi nhuận quý 3 của các công ty thuộc S&P 500 hiện được dự báo sẽ tăng trưởng khoảng 30,6% so với cùng kỳ năm ngoái, nhưng nếu loại trừ một số công ty công nghệ lớn, tốc độ tăng trưởng lợi nhuận tổng thể sẽ chậm lại đáng kể.
Do đó, việc thị trường có thể kết thúc đợt điều chỉnh hay không chủ yếu phụ thuộc vào hai yếu tố then chốt: thứ nhất, liệu lợi nhuận của các doanh nghiệp có thể chứng minh rằng chi tiêu vốn cho AI đang chuyển hóa thành doanh thu và dòng tiền hay không, với kết quả từ các công ty công nghệ lớn như Meta và Tesla trong tuần này sẽ cung cấp một thước đo mới; thứ hai, liệu lợi suất trái phiếu kho bạc Mỹ có thể tiếp tục hạ nhiệt hay không, trong bối cảnh lợi suất trái phiếu kho bạc kỳ hạn 10 năm gần đây đã vượt mốc 5%, làm gia tăng áp lực chiết khấu lên định giá cổ phiếu. Morgan Stanley gần đây đã giữ nguyên mục tiêu cuối năm là 8.000 điểm cho S&P 500, đồng thời bày tỏ sự ưu ái đối với các công ty lớn, chất lượng cao có lợi nhuận ổn định và dòng tiền tự do dồi dào.
Phân tích kỹ thuật chỉ số S&P 500
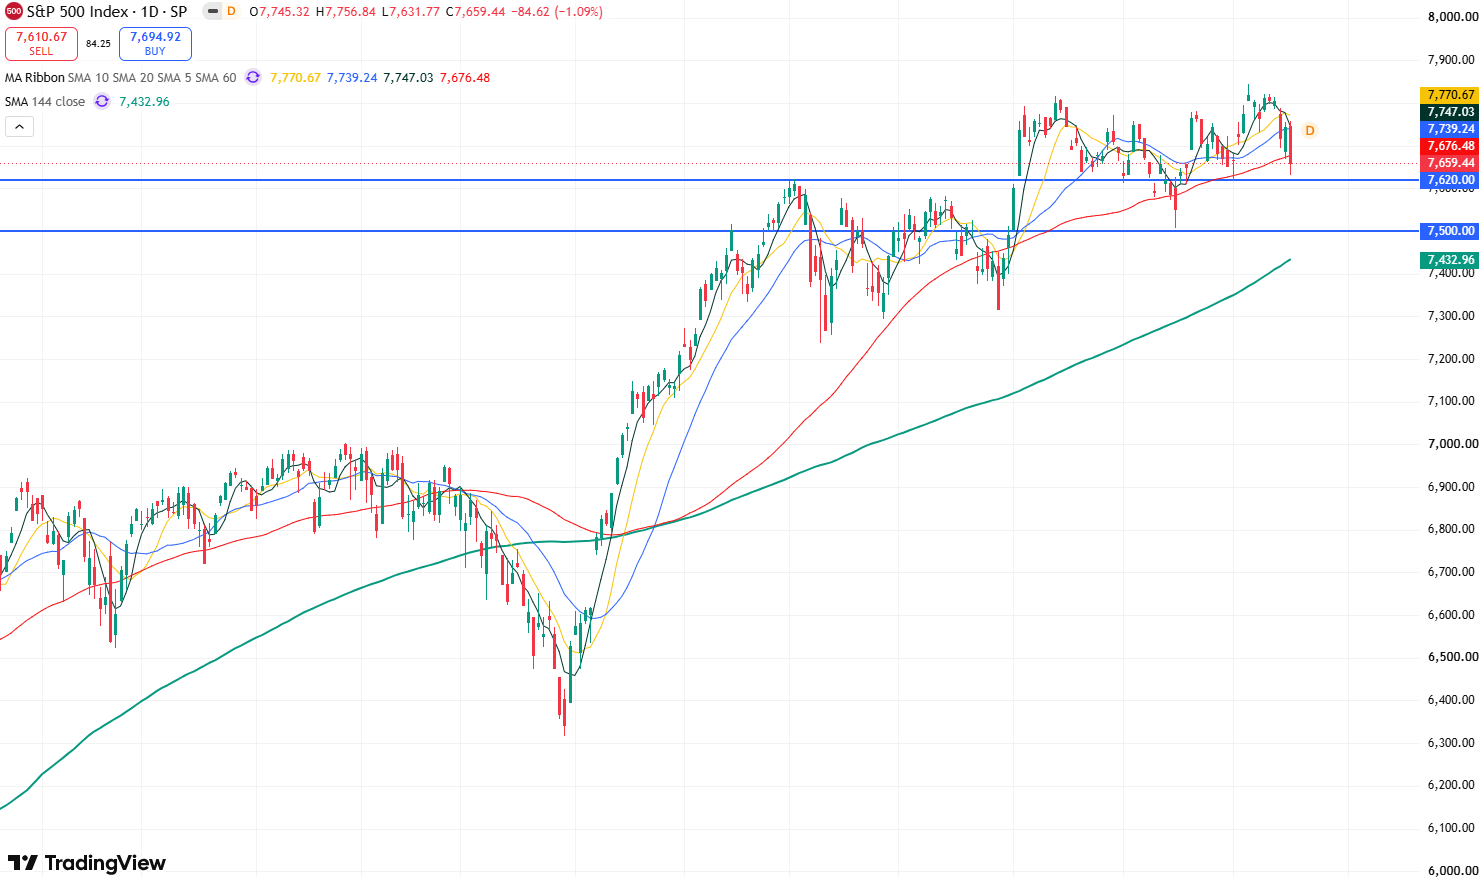
Biểu đồ ngày của Chỉ số S&P 500, Nguồn: TradingView
Nhìn vào biểu đồ ngày của Chỉ số S&P 500, sau đợt giảm mạnh vào thứ Sáu tuần trước, chỉ số này đã lần lượt đâm thủng các đường trung bình động 10 ngày, 20 ngày và 60 ngày. Điều này khiến cấu trúc nến ngắn hạn nghiêng về xu hướng giảm, cho thấy khả năng chỉ số vẫn có thể tiếp tục giảm trong ngắn hạn.
Về các chỉ báo kỹ thuật, Chỉ số Sức mạnh Tương quan (RSI) đã giảm xuống quanh mức 44, nằm trong vùng trung tính đến yếu. Tuy nhiên, chỉ báo này vẫn chưa đi vào vùng quá bán, cho thấy chỉ số có thể tiếp tục sụt giảm trong ngắn hạn.
Hiện tại, ngưỡng hỗ trợ chính cần theo dõi ở chiều giảm là 7.610. Nếu ngưỡng này không được giữ vững, chỉ số có thể lùi về kiểm định lại mức thấp nhất ngày 16/9 gần 7.500. Việc phá vỡ xuống dưới mốc này có thể mở ra không gian cho một đợt điều chỉnh sâu hơn.
Ở chiều ngược lại, nếu chỉ số ổn định trên mức 7.600 và lấy lại mốc 7.700, bước tiếp theo sẽ là vượt qua mức kháng cự của đường trung bình động 20 ngày tại 7.740; nhìn xa hơn, sự chú ý sẽ chuyển sang vùng 7.800–7.845.
Bài viết đề xuất


