

Xem trước kết quả kinh doanh quý 1 của Nike: Liệu quá trình chuyển đổi có thể đạt đến điểm uốn? Giá mục tiêu cao nhất của Wall Street là 75 USD
TradingKey - Nike (NKE) sẽ công bố kết quả kinh doanh quý 1 năm tài chính 2027 sau khi thị trường Mỹ đóng cửa vào ngày 1/10. Thị trường dự báo doanh thu của công ty đạt khoảng 11,32 tỷ USD, giảm 3% so với cùng kỳ năm ngoái; lợi nhuận trên mỗi cổ phiếu dự kiến đạt 0,44 USD, thấp hơn mức 0,49 USD của cùng kỳ năm trước.
Báo cáo kết quả kinh doanh lần này sẽ một lần nữa kiểm chứng tiến trình xoay chuyển tình thế của Nike. Kể từ khi trở lại vào năm 2024, Giám đốc Điều hành Elliott Hill đã thúc đẩy công ty tái tập trung vào các sản phẩm thể thao chuyên dụng, khôi phục mối quan hệ với các kênh bán buôn và giảm sự phụ thuộc vào các chương trình khuyến mãi. Tuy nhiên, nhu cầu tiêu dùng ảm đạm, áp lực tại thị trường Trung Quốc và sự mở rộng nhanh chóng của các đối thủ cạnh tranh như On tiếp tục kéo chậm tốc độ phục hồi.
Cổ phiếu của Nike đã giảm hơn 40% tính từ đầu năm đến nay, hiện giao dịch quanh mức 36 USD, gần mức thấp nhất kể từ năm 2013. Tâm điểm chú ý của thị trường không còn chỉ là liệu công ty có thể đạt kỳ vọng trong quý này hay không, mà là liệu ban lãnh đạo có một lần nữa hạ triển vọng doanh thu cho vài quý tới hay không.
Doanh thu có thể tiếp tục sụt giảm; Chất lượng lợi nhuận vẫn cần theo dõi thêm
Nike trước đó dự báo doanh thu quý 1 năm tài chính 2027 sẽ giảm ở mức một chữ số từ thấp đến trung bình, với áp lực có thể gia tăng hơn nữa trong quý 2. Nhận định chung của thị trường hiện kỳ vọng doanh thu của công ty có thể chạm đáy trong nửa đầu năm tài chính 2027 và dần phục hồi về mức đi ngang so với cùng kỳ năm trước trong nửa cuối năm.
Tuy nhiên, nhà phân tích Michael Binetti của Evercore ISI tin rằng lộ trình này có thể quá lạc quan. Một số nhà bán lẻ đã cắt giảm hoặc hủy các đơn đặt hàng đối với sản phẩm mùa xuân 2027 của Nike, cho thấy nửa cuối năm tài chính, vốn ban đầu được xem là điểm khởi đầu cho sự phục hồi, cũng có thể tiếp tục đối mặt với áp lực doanh số.
Nike có thể sẽ chờ đến ngày hội nhà đầu tư vào tháng 11 để một lần nữa đưa ra dự báo đầy đủ cho năm tài chính 2027, nhưng với sự đảm nhiệm của tân Giám đốc Tài chính David Denton, cuộc họp báo cáo kết quả kinh doanh này có thể phát đi tín hiệu điều chỉnh kỳ vọng trước thời hạn. Nếu ban lãnh đạo muốn các nhà đầu tư tập trung nhiều hơn vào các kế hoạch xoay chuyển tình thế dài hạn vào tháng 11, việc hạ dự báo ngắn hạn trong quý này sẽ không gây bất ngờ.
Vào tháng 6, Nike đã báo cáo doanh thu quý 4 năm tài chính 2026 đạt khoảng 11 tỷ USD, giảm 1% so với cùng kỳ năm trước; lợi nhuận trên mỗi cổ phiếu pha loãng đạt 0,72 USD, dù 0,52 USD trong số đó đến từ khoản lợi nhuận một lần liên quan đến khoản hoàn thuế quan IEEPA dự kiến. Nếu loại trừ khoản mục này, lợi nhuận thực tế trên mỗi cổ phiếu đạt khoảng 0,20 USD, cho thấy khả năng sinh lời cốt lõi vẫn còn yếu.
Sản phẩm mới, thị trường Trung Quốc và đơn hàng bán lẻ quyết định tốc độ phục hồi
Thách thức lớn nhất hiện nay của Nike là các sản phẩm mới vẫn chưa bù đắp hoàn toàn khoảng trống do nhu cầu sụt giảm đối với các dòng giày kinh điển của hãng. Stifel lưu ý rằng phản ứng của người tiêu dùng đối với các sản phẩm mới vẫn còn hạn chế, trong khi các dòng sản phẩm bóng rổ kinh điển tiếp tục sụt giảm. Công ty có kế hoạch ra mắt nhiều sản phẩm đổi mới sáng tạo hơn vào mùa xuân năm 2027, nhưng đã có những dấu hiệu cho thấy các nhà bán lẻ đang cắt giảm các đơn đặt hàng liên quan.
Thị trường Trung Quốc cũng là một mắt xích yếu trong quá trình chuyển đổi của hãng. Trong quý trước, doanh thu của Nike tại khu vực Trung Quốc Đại lục đã giảm khoảng 17% trên cơ sở trung hòa tỷ giá. Trước đó, công ty thừa nhận đã đầu tư chưa đủ vào các cửa hàng địa phương, cơ cấu sản phẩm và khả năng tương tác với người tiêu dùng, đồng thời bị cuốn vào cuộc cạnh tranh giảm giá khốc liệt.
Trong khi đó, On, Hoka và các thương hiệu thể thao chuyên biệt khác đang cạnh tranh thị phần ở mảng sản phẩm chạy bộ và thời trang đời sống. Việc ngôi sao bóng đá Kylian Mbappé gần đây chấm dứt mối quan hệ hợp tác lâu năm với Nike để chuyển sang On càng làm gia tăng lo ngại của thị trường về sức hút đang suy giảm của thương hiệu này.
Nike đang khôi phục quan hệ hợp tác với các nhà bán lẻ lớn, với hy vọng mở rộng lại phạm vi tiếp cận sản phẩm thông qua các kênh bán buôn. Tuy nhiên, Dick's Sporting Goods trước đó đã cảnh báo rằng việc Nike gia tăng giảm giá để giải phóng hàng tồn kho chậm luân chuyển có thể tiếp tục gây áp lực lên chiến lược giá của thương hiệu và biên lợi nhuận bán lẻ.
Phố Wall đánh giá Nike như thế nào?
Khi giá cổ phiếu của Nike giảm xuống mức thấp nhất trong nhiều năm, quan điểm của Phố Wall về triển vọng xoay chuyển tình thế của công ty đã có sự phân hóa đáng kể. Theo TipRanks, trong số 31 nhà phân tích theo dõi Nike trong 12 tháng qua, có 8 người đưa ra khuyến nghị "Mua", 17 người khuyến nghị "Nắm giữ" và 6 người khuyên "Bán", với giá mục tiêu trung bình là 43,25 USD, cao nhất là 75 USD và thấp nhất là 30 USD.
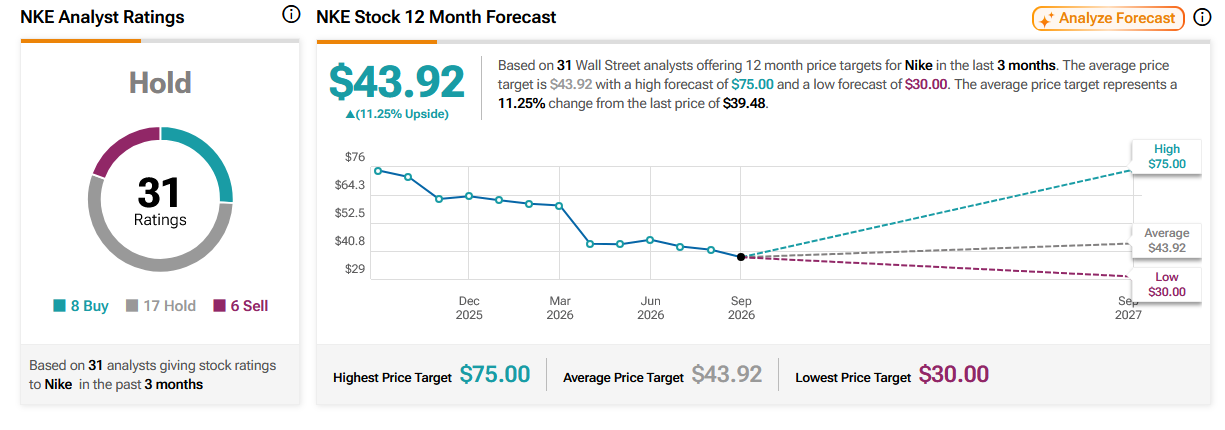
Nguồn: TipRanks
Bank of America (BAC) gần đây đã hạ xếp loại Nike từ "Trung lập" xuống "Kém khả quan" và giảm giá mục tiêu từ 47 USD xuống 30 USD. Các nhà phân tích tin rằng việc người tiêu dùng chi tiêu thận trọng, nhu cầu yếu đối với các dòng giày thời trang cổ điển và sự cạnh tranh ngày càng gay gắt tại thị trường Trung Quốc có thể kéo dài áp lực doanh số của Nike cho đến năm tài chính 2027.
Jefferies (JEF), trong khi đó, duy trì quan điểm tương đối lạc quan. Công ty dự báo doanh thu quý 1 của Nike có thể đạt 11,5 tỷ USD, với lợi nhuận trên mỗi cổ phiếu là 0,48 USD, đều cao hơn một chút so với dự báo chung. Các nhà phân tích tin rằng thị trường Bắc Mỹ và các kênh bán buôn có thể xuất hiện dấu hiệu ổn định, do đó duy trì khuyến nghị "Mua" và giá mục tiêu 75 USD.
Bài viết đề xuất


