
Dữ liệu CPI của Mỹ dự kiến hạ nhiệt trong tháng 10 khi thị trường đánh giá lại kỳ vọng Fed tăng lãi suất
- Chỉ số giá tiêu dùng của Mỹ dự kiến sẽ tăng 0,3% so với tháng trước trong tháng 10.
- Lạm phát CPI lõi hàng tháng dự kiến sẽ hạ nhiệt xuống 0,2% từ mức 0,3% trong tháng 9.
- Báo cáo lạm phát, kết hợp với các tiêu đề địa chính trị và diễn biến của thị trường chứng khoán, có thể ảnh hưởng đến định giá đồng đô la Mỹ trong ngắn hạn.
Cục Thống kê Lao động Mỹ (BLS) sẽ công bố dữ liệu Chỉ số giá tiêu dùng (CPI) tháng 10 vào thứ Ba, một báo cáo có thể ảnh hưởng đến định giá đồng đô la Mỹ (USD) khi các nhà đầu tư đánh giá lại triển vọng lãi suất của Cục Dự trữ Liên bang (Fed).
Báo cáo này sẽ không bao gồm mức thay đổi phần trăm trong 12 tháng đối với hầu hết các chuỗi CPI trong lần công bố này, do thiếu dữ liệu hàng tháng của tháng 10 năm 2025 vì không có hoạt động thu thập trong thời gian chính phủ đóng cửa từ ngày 1 tháng 10 năm 2025 đến ngày 12 tháng 11 năm 2025.
"Đối với hầu hết các chuỗi CPI, BLS không thể công bố các chỉ số tháng 10 năm 2025. Do đó, BLS sẽ không công bố mức thay đổi phần trăm 12 tháng cho tháng 10 năm 2026 đối với các chỉ số không có dữ liệu tháng 10 năm 2025," BLS lưu ý trong một thông cáo báo chí.
Tính theo tháng, CPI toàn phần được dự báo tăng 0,3% sau mức tăng 0,6% được ghi nhận trong tháng 9, trong khi CPI lõi được dự báo tăng 0,2%, so với 0,3% của tháng trước.
Các nhà kinh tế tại Deutsche Bank nhận thấy sự hạ nhiệt rõ ràng trong dữ liệu lạm phát sắp tới của Mỹ. Họ lưu ý rằng "CPI toàn phần [sẽ] tăng 0,20% so với tháng trước, giảm từ mức 0,65% trước đó, với CPI lõi cũng tăng 0,20% sau mức 0,33% lần trước." Bất chấp các số liệu mềm hơn dự kiến, nhóm của ngân hàng "vẫn tiếp tục kỳ vọng mức tăng lãi suất 25bp tại các cuộc họp FOMC tháng 12 và tháng 3, nếu không có sự thắt chặt đáng kể hơn nữa trong các điều kiện tài chính."
Chỉ báo kinh tế
Chỉ số Giá Tiêu dùng (so với tháng trước)
Chỉ số Giá tiêu dùng do Cục Thống kê Lao động Hoa Kỳ công bố là thước đo biến động giá cả bằng cách so sánh giữa giá bán lẻ của một giỏ hàng hóa đại diện và các dịch vụ. Sức mua của đồng đô la Mỹ bị lạm phát kéo xuống. CPI là chỉ số chính để đo mức lạm phát và những thay đổi trong xu hướng mua hàng. Nói chung, mức đọc cao được coi là tích cực (hoặc tăng) đối với đồng đô la Mỹ, trong khi mức đọc thấp bị coi là tiêu cực (hoặc Giảm).
Đọc thêmLần phát hành tiếp theo: Th 3 thg 11 10, 2026 13:30
Tần số: Hàng tháng
Đồng thuận: 0.3%
Trước đó: 0.6%
Nguồn: US Bureau of Labor Statistics
Cục Dự trữ Liên bang Mỹ (Fed) có nhiệm vụ kép là duy trì ổn định giá cả và tối đa hóa việc làm. Theo nhiệm vụ này, lạm phát nên ở mức khoảng 2% so với năm trước và đã trở thành trụ cột yếu nhất trong chỉ đạo của ngân hàng trung ương kể từ khi thế giới phải chịu đựng đại dịch, điều này vẫn kéo dài đến ngày nay. Áp lực giá vẫn tiếp tục gia tăng giữa những vấn đề về chuỗi cung ứng và tắc nghẽn, với Chỉ số giá tiêu dùng (CPI) treo ở mức cao nhất trong nhiều thập kỷ. Fed đã thực hiện các biện pháp để kiềm chế lạm phát và được kỳ vọng sẽ duy trì lập trường quyết liệt trong tương lai gần
Báo cáo Chỉ số giá tiêu dùng của Mỹ có thể ảnh hưởng đến EUR/USD như thế nào?
Theo Công cụ CME FedWatch, các thị trường hiện thấy khoảng 80% khả năng Cục Dự trữ Liên bang (Fed) sẽ tăng lãi suất chính sách thêm 25 điểm cơ bản (bps) tại cuộc họp cuối cùng của năm.
Phát biểu tại một cuộc họp báo sau quyết định của Fed giữ nguyên lãi suất trong phạm vi 3,75%-4,00% vào tháng 10, Chủ tịch Fed Kevin Warsh mô tả điều kiện thị trường lao động là "tích cực," và nói thêm rằng cuộc thảo luận giữa các nhà hoạch định chính sách chủ yếu tập trung vào nhiệm vụ ổn định giá cả. Báo cáo việc làm tháng 10 xác nhận thị trường lao động vững mạnh, với Bảng lương phi nông nghiệp (NFP) tăng 165K và Tỷ lệ thất nghiệp giảm xuống 4,1% bất chấp Tỷ lệ tham gia lực lượng lao động tăng lên.
Trong khi đó, giá Dầu thô đã giảm mạnh vào tuần trước khi thị trường trở nên lạc quan về một giải pháp ngoại giao cho cuộc xung đột ở Trung Đông sau thất bại của Đảng Cộng hòa trong cuộc bầu cử giữa nhiệm kỳ. Mặc dù đợt giảm gần đây này sẽ không được phản ánh trong số liệu lạm phát tháng 10, một bất ngờ giảm đáng kể trong CPI hàng tháng, với mức công bố 0,1% hoặc thấp hơn, kết hợp với đà giảm kéo dài của giá năng lượng có thể khiến những người tham gia thị trường không định giá vào khả năng tăng lãi suất vào tháng 12. Trong kịch bản này, Đô la Mỹ (USD) có thể chịu áp lực bán đột ngột và giúp EUR/USD thu thập đà tăng trong ngắn hạn.
Ngược lại, một mức đọc bằng hoặc cao hơn kỳ vọng thị trường, cùng với việc thiếu tiến triển trong các cuộc đàm phán ngừng bắn với Iran, có thể củng cố khả năng tăng lãi suất vào tháng tới. Tuy nhiên, định vị thị trường cho thấy tiềm năng tăng giá của USD có thể vẫn bị hạn chế trong kịch bản này, mở đường cho phản ứng giảm giá ngắn ngủi ở EUR/USD.
Đồng thời, diễn biến trên thị trường chứng khoán có thể tiếp tục ảnh hưởng đến định giá của USD và tác động đến hiệu suất của EUR/USD. Một đợt bán tháo kéo dài ở cổ phiếu công nghệ có thể hỗ trợ USD và hạn chế đà tăng của EUR/USD ngay cả khi dữ liệu lạm phát yếu hơn dự kiến và củng cố lộ trình thắt chặt chính sách thận trọng của Fed.
Các chiến lược gia tại ING cho rằng sức mạnh gần đây của Đô la Mỹ phụ thuộc nhiều vào tâm lý rủi ro, lưu ý rằng "chúng tôi nghĩ đợt tăng của đồng đô la cần tâm lý ngại rủi ro tiếp diễn trong tuần này." Họ cảnh báo rằng "động thái hôm thứ Sáu có vẻ hơi quá đà so với các động lực thị trường ngắn hạn," để lại "một số rủi ro điều chỉnh vừa phải" nếu tâm lý lo ngại của thị trường dịu bớt. Dù vậy, ING tin rằng bối cảnh rộng hơn vẫn hỗ trợ Đồng đô la, với "câu chuyện vĩ mô"
"Chúng tôi kỳ vọng CPI tháng 10 của Mỹ ngày mai sẽ ở mức 0,3% theo tháng cho cả chỉ số tổng thể (đồng thuận 0,3%) và lõi (0,3%)," họ nói thêm và lưu ý rằng kết quả như vậy "sẽ giúp củng cố kỳ vọng về một đợt tăng lãi suất của Fed vào tháng 12 (đang được định giá 19bp), khiến đường cong hoán đổi được bảo vệ tốt hơn trước các cú sốc khác từ thị trường chứng khoán."
Eren Sengezer, Chuyên gia phân tích phiên châu Âu, chia sẻ triển vọng kỹ thuật ngắn gọn cho EUR/USD:
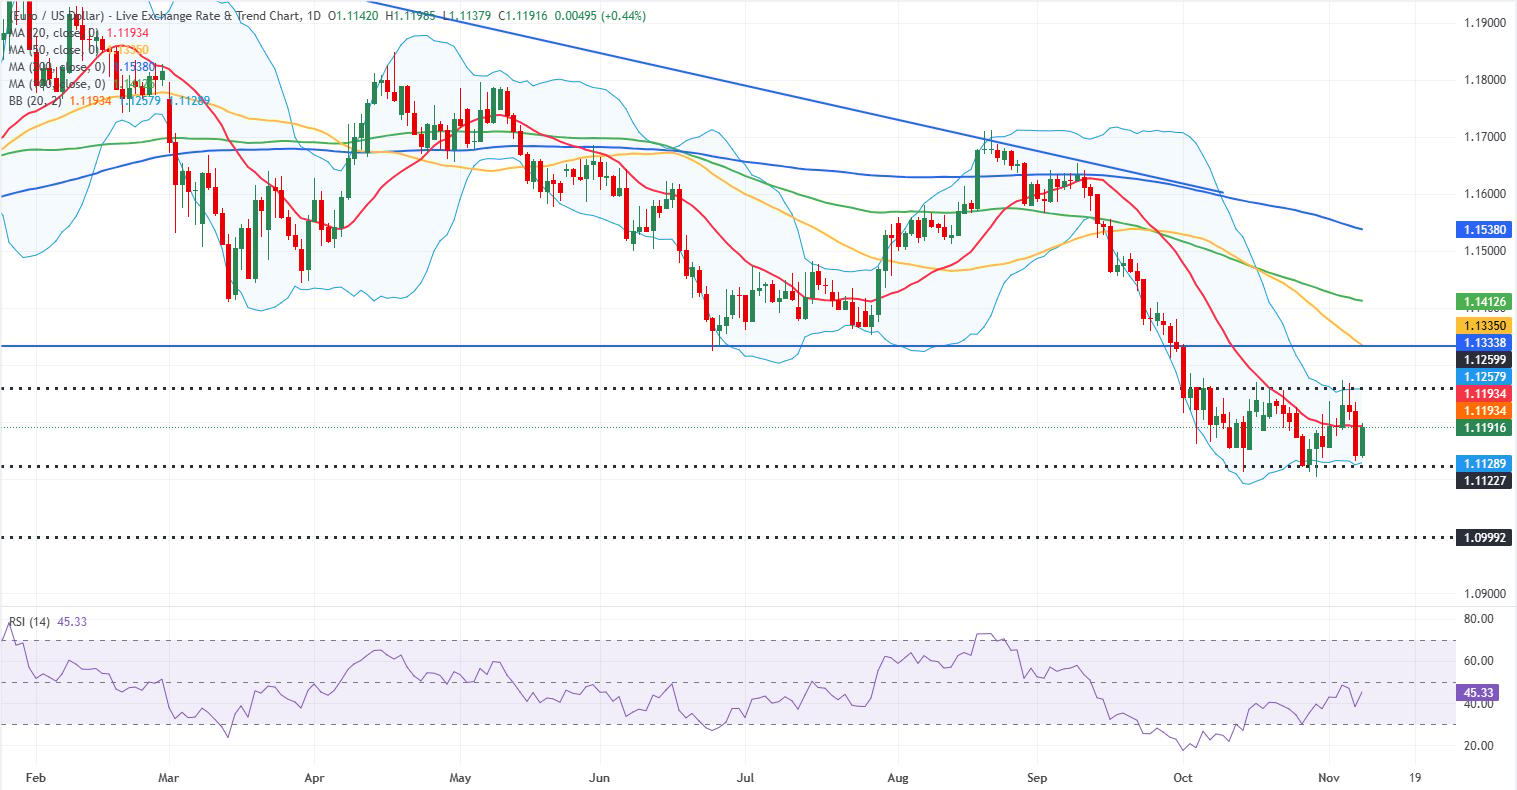
"Cặp EUR/USD đã di chuyển trong một kênh tương đối hẹp kể từ đầu tháng 10. Trong đợt tăng sau cuộc bầu cử giữa nhiệm kỳ tuần trước, chỉ báo Chỉ số sức mạnh tương đối (RSI) trên biểu đồ hàng ngày đã phục hồi về gần 50 nhưng không thể vượt qua mức này, cho thấy sự do dự của người mua."
"Ở chiều tăng, 1,1260 (dải trên của Bollinger Bands, mức tĩnh) được xem là mức kháng cự đầu tiên trước 1,1335 (Đường trung bình động giản đơn (SMA) 50 ngày, mức tĩnh) và 1,1410 (SMA 100 ngày). Nhìn xuống phía nam, mức hỗ trợ đầu tiên có thể được nhìn thấy tại 1,1130 (dải dưới của Bollinger Bands, mức tĩnh). Nếu mức hỗ trợ này thất bại và được xác nhận là kháng cự, bên bán kỹ thuật có thể hành động và mở đường cho một đợt giảm kéo dài về phía 1,1000 (mức tĩnh, mức tròn)."
Câu hỏi thường gặp về Lạm phát
Lạm phát đo lường mức tăng giá của một rổ hàng hóa và dịch vụ tiêu biểu. Lạm phát tiêu đề thường được thể hiện dưới dạng phần trăm thay đổi theo tháng (hàng tháng) và theo năm (hàng năm). Lạm phát cốt lõi không bao gồm các yếu tố dễ biến động hơn như thực phẩm và nhiên liệu có thể dao động do các yếu tố địa chính trị và theo mùa. Lạm phát cốt lõi là con số mà các nhà kinh tế tập trung vào và là mức mà các ngân hàng trung ương nhắm tới, được giao nhiệm vụ giữ lạm phát ở mức có thể kiểm soát được, thường là khoảng 2%.
Chỉ số giá tiêu dùng (CPI) đo lường sự thay đổi giá của một rổ hàng hóa và dịch vụ trong một khoảng thời gian. Chỉ số này thường được thể hiện dưới dạng phần trăm thay đổi theo tháng (hàng tháng) và theo năm (hàng năm). CPI cơ bản là con số mà các ngân hàng trung ương nhắm đến vì nó không bao gồm các đầu vào thực phẩm và nhiên liệu biến động. Khi CPI cơ bản tăng trên 2%, thường dẫn đến lãi suất cao hơn và ngược lại khi giảm xuống dưới 2%. Vì lãi suất cao hơn là tích cực đối với một loại tiền tệ, nên lạm phát cao hơn thường dẫn đến một loại tiền tệ mạnh hơn. Điều ngược lại xảy ra khi lạm phát giảm.
Mặc dù có vẻ trái ngược với thông thường, lạm phát cao ở một quốc gia sẽ đẩy giá trị đồng tiền của quốc gia đó lên và ngược lại đối với lạm phát thấp hơn. Điều này là do ngân hàng trung ương thường sẽ tăng lãi suất để chống lại lạm phát cao hơn, điều này thu hút nhiều dòng vốn toàn cầu hơn từ các nhà đầu tư đang tìm kiếm một nơi sinh lợi để gửi tiền của họ.
Trước đây, Vàng là tài sản mà các nhà đầu tư hướng đến trong thời kỳ lạm phát cao vì nó bảo toàn giá trị của nó, và trong khi các nhà đầu tư thường vẫn mua Vàng vì tính chất trú ẩn an toàn của nó trong thời kỳ thị trường biến động cực độ, thì hầu hết thời gian không phải vậy. Điều này là do khi lạm phát cao, các ngân hàng trung ương sẽ tăng lãi suất để chống lại lạm phát. Lãi suất cao hơn là tiêu cực đối với Vàng vì chúng làm tăng chi phí cơ hội khi nắm giữ Vàng so với tài sản sinh lãi hoặc gửi tiền vào tài khoản tiền gửi bằng tiền mặt. Mặt khác, lạm phát thấp hơn có xu hướng tích cực đối với Vàng vì nó làm giảm lãi suất, khiến kim loại sáng này trở thành một lựa chọn đầu tư khả thi hơn.
Bài viết đề xuất


