

Dự báo PCE tháng 8 của Mỹ: Lạm phát có thể tiếp tục dai dẳng, chứng khoán Mỹ, đồng USD và vàng sẽ phản ứng ra sao?
TradingKey - Vào thứ Tư, ngày 30 tháng 9 (giờ ET), Mỹ sẽ công bố chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) tháng 8, một trong những thước đo lạm phát được Cục Dự trữ Liên bang (Fed) theo dõi chặt chẽ nhất. Thị trường nhìn chung dự báo PCE tháng 8 sẽ tiếp tục cho thấy áp lực lạm phát dai dẳng tại Mỹ, đặc biệt là PCE lõi nhiều khả năng vẫn ở mức cao. Trong bối cảnh các phát biểu thận trọng gần đây từ các quan chức Fed và giá dầu tăng làm gia tăng lo ngại của thị trường về nguy cơ lạm phát bùng phát trở lại, dữ liệu PCE này sẽ đóng vai trò là cơ sở quan trọng để đánh giá lộ trình chính sách tiếp theo của Fed.
Năng lượng đẩy tăng lạm phát toàn phần khi lạm phát cơ bản vẫn dai dẳng
Xét từ góc độ kỳ vọng của thị trường, chỉ số PCE tháng 8 rất khó tạo ra dư địa nới lỏng chính sách đáng kể cho Cục Dự trữ Liên bang Mỹ (Fed). Theo khảo sát của Bloomberg, các nhà kinh tế dự báo PCE toàn phần sẽ tăng 0,5% so với tháng trước trong tháng 8, tăng từ mức 0,4% trong tháng 7; PCE lõi dự kiến tăng 0,3% so với tháng trước, tăng từ mức 0,2% trong tháng 7.
Áp lực lên chỉ số PCE tháng 8 chủ yếu đến từ hai phía. Thứ nhất, sự phục hồi của giá năng lượng có thể đẩy lạm phát toàn phần đi lên. Giá dầu thế giới gần đây vẫn duy trì ở mức cao, và chi phí năng lượng có thể truyền dẫn đến người tiêu dùng cuối cùng thông qua giá vận tải, logistics và hàng hóa tiêu dùng. Thứ hai, giá các dịch vụ lõi vẫn tiếp tục dai dẳng, đặc biệt là giá nhà ở, dịch vụ y tế, bảo hiểm và một số dịch vụ tiêu dùng, điều này có thể khiến PCE lõi khó giảm nhanh.
Dữ liệu CPI và PPI được công bố trước đó đã cho thấy áp lực lạm phát tại Mỹ vẫn chưa hoàn toàn tan biến. Mặc dù đà tăng giá hàng hóa nói chung vẫn ở mức hạn chế, lạm phát dịch vụ và giá năng lượng vẫn có thể tạo lực đỡ cho chỉ số PCE. Do đó, yếu tố then chốt đối với báo cáo PCE lần này không phải là liệu lạm phát có tiếp tục ở mức cao hay không, mà là liệu nó có củng cố thêm kỳ vọng của thị trường về việc giữ lãi suất "cao hơn trong thời gian dài hơn" hay không.
Nếu PCE lõi tháng 8 tăng 0,3% hoặc cao hơn so với tháng trước, thị trường có thể đánh giá tiến trình giảm lạm phát đang chậm lại, khiến Fed khó phát đi tín hiệu nới lỏng trong ngắn hạn. Nếu PCE lõi thấp hơn dự báo, đặc biệt nếu lạm phát dịch vụ xuất hiện dấu hiệu hạ nhiệt, điều này có thể xoa dịu mối lo ngại của thị trường về một đợt tăng lãi suất khác vào tháng 10.
Chỉ số PCE tháng 8 có thể thúc đẩy kỳ vọng Fed tăng lãi suất tháng 10
Định giá hiện tại của thị trường đối với Fed đã nghiêng về xu hướng diều hâu. Việc giá dầu tăng gần đây, lợi suất trái phiếu Kho bạc Mỹ leo dốc cùng dữ liệu kinh tế Mỹ duy trì tính kiên cường đã thúc đẩy các nhà đầu tư đánh giá lại khả năng Fed tiếp tục thắt chặt chính sách. Trong bối cảnh đó, dữ liệu PCE tháng 8 sẽ ảnh hưởng trực tiếp đến kỳ vọng của thị trường đối với cuộc họp chính sách tháng 10.
Nếu PCE cao hơn dự kiến, đặc biệt nếu PCE lõi nhích tăng trở lại, thị trường có thể tiếp tục đặt cược vào khả năng Fed tiếp tục tăng lãi suất. Về phía Fed, chừng nào lạm phát vẫn cao hơn đáng kể so với mục tiêu 2% và tình hình việc làm cùng tiêu dùng chưa suy yếu rõ rệt, xét ở góc độ chính sách sẽ có rất ít lý do để cơ quan này nhanh chóng đảo chiều sang nới lỏng.
Nếu PCE khớp với dự báo, phản ứng của thị trường có thể tương đối mờ nhạt, nhưng vẫn khó có thể đảo ngược chủ đề chủ đạo là "cao hơn trong thời gian dài hơn". Chỉ khi PCE lõi giảm thấp hơn đáng kể so với dự kiến và cho thấy lạm phát dịch vụ hạ nhiệt bền vững thì thị trường mới có thể hạ kỳ vọng tăng lãi suất, điều này cũng có thể kích hoạt đợt sụt giảm tạm thời của lợi suất trái phiếu Kho bạc Mỹ.
Tác động của PCE tháng 8 đến chứng khoán Mỹ, đồng USD và vàng
Đối với chứng khoán Mỹ, tác động của chỉ số PCE tháng 8 chủ yếu nằm ở áp lực định giá. Nếu PCE thấp hơn dự báo, đặc biệt nếu PCE lõi so với tháng trước ở mức dưới 0,3%, kỳ vọng của thị trường về các đợt tăng lãi suất của Fed có thể hạ nhiệt, từ đó kéo lợi suất trái phiếu Kho bạc Mỹ giảm xuống. Điều này sẽ tạo điều kiện thuận lợi cho sự phục hồi của chỉ số Nasdaq, các cổ phiếu công nghệ AI và ngành bán dẫn. Ngược lại, nếu PCE cao hơn dự báo, chứng khoán Mỹ có thể đối mặt với áp lực lớn hơn, do lạm phát cao sẽ đẩy lãi suất thực và lợi suất trái phiếu Kho bạc Mỹ lên, gây bất lợi cho các cổ phiếu tăng trưởng định giá cao, và những cổ phiếu công nghệ từng ghi nhận mức tăng lớn trước đó có thể trải qua một đợt điều chỉnh định giá.
Đối với đồng USD, dữ liệu PCE tích cực thường củng cố sức mạnh cho đồng tiền này. Nếu dữ liệu lạm phát tháng 8 cao hơn dự báo, thị trường sẽ tiếp tục đặt cược vào việc Fed duy trì lãi suất cao hơn trong thời gian dài hơn, và Chỉ số Dollar Index có thể duy trì đà tăng mạnh, đặc biệt là so với các đồng tiền có lãi suất thấp như đồng euro và đồng yên Nhật. Nếu PCE đúng như dự báo, đồng USD có thể tiếp tục biến động ở mức cao; chỉ khi PCE lõi thấp hơn nhiều so với dự báo và kéo lợi suất trái phiếu Kho bạc Mỹ giảm xuống, đồng USD mới có khả năng trải qua một đợt điều chỉnh giảm theo từng giai đoạn.
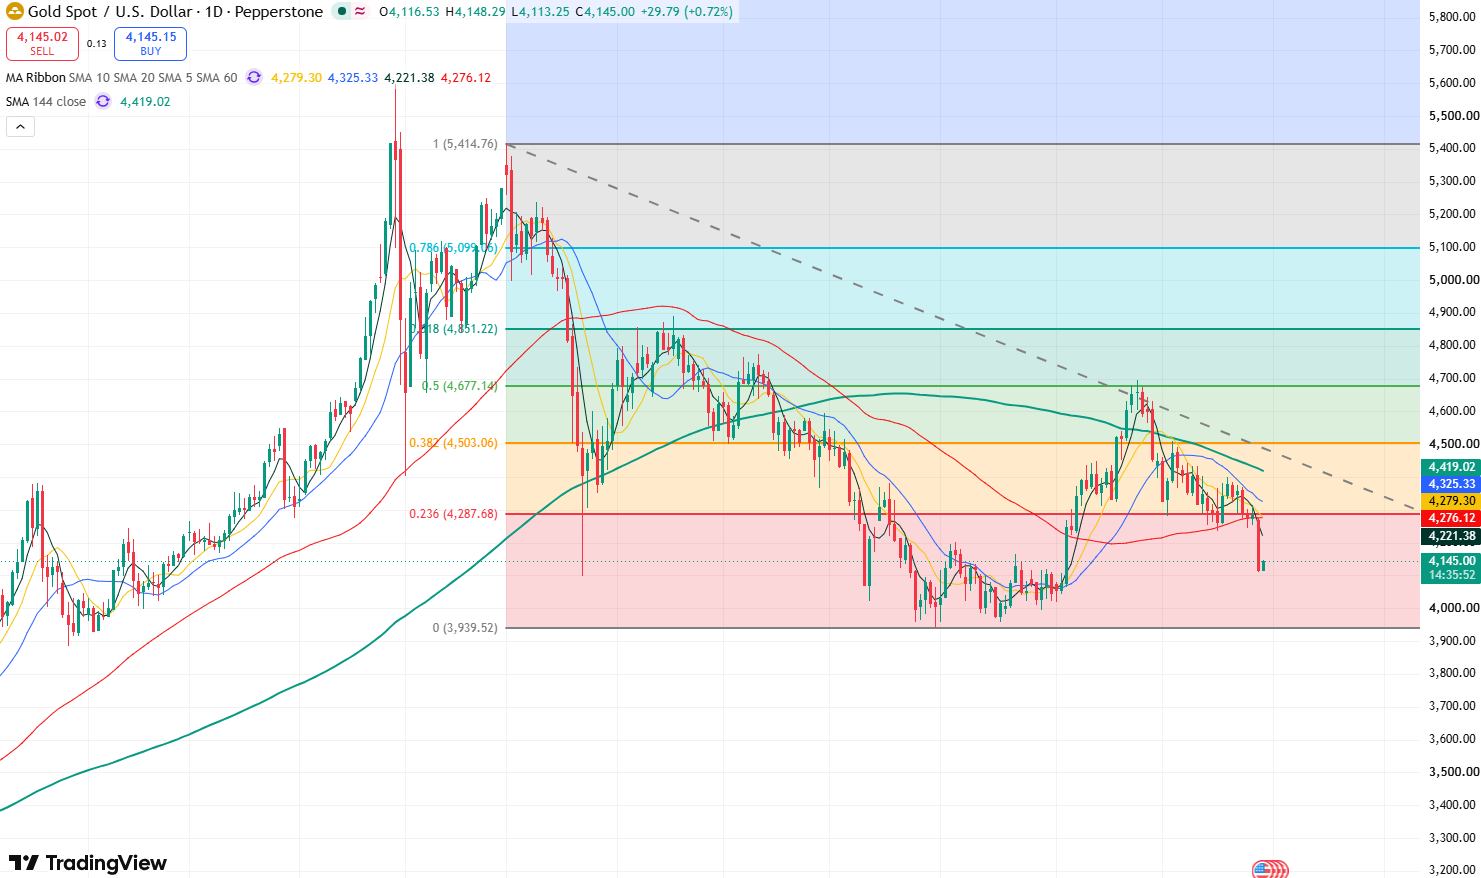
Biểu đồ giá vàng theo ngày, Nguồn: TradingView
Đối với vàng (XAUUSD), yếu tố mấu chốt vẫn nằm ở sự thay đổi của đồng USD và lãi suất thực. Nếu PCE cao hơn dự báo, giá vàng có thể tiếp tục chịu áp lực và thử thách đà giảm về ngưỡng 4.100 USD, thậm chí giảm sâu hơn về mức 4.000 USD, do lạm phát cao sẽ đẩy kỳ vọng tăng lãi suất lên và kéo đồng USD cũng như lợi suất trái phiếu Kho bạc Mỹ tăng theo, từ đó làm giảm sức hấp dẫn của vàng với tư cách là tài sản không sinh lời. Nếu PCE thấp hơn dự báo, giá vàng có thể có cơ hội phục hồi, đặc biệt nếu đồng USD và lợi suất trái phiếu Kho bạc Mỹ cùng điều chỉnh giảm, với giá vàng dự kiến sẽ kiểm định lại vùng kháng cự 4.250-4.300 USD.
Bài viết đề xuất


