
Đồng Rupee Ấn Độ vượt trội so với đô la Mỹ khi dữ liệu CPI nóng của Mỹ không thể thúc đẩy kỳ vọng Fed diều hâu
- Đồng Rupee Ấn Độ giao dịch tăng mạnh so với đồng đô la Mỹ sau khi công bố dữ liệu CPI của Mỹ.
- Dữ liệu CPI của Mỹ nóng hơn dự báo không thể thúc đẩy kỳ vọng diều hâu của Fed.
- Lạm phát bán lẻ và bán buôn của Ấn Độ vẫn mạnh hơn trong tháng 9.
Đồng Rupee Ấn Độ (INR) mở cửa với diễn biến mạnh so với đồng đô la Mỹ (USD) vào thứ Năm. Cặp USD/INR giảm xuống gần 94,95 khi đồng đô la Mỹ hoạt động kém hơn và Lợi suất trái phiếu chính phủ Mỹ chịu áp lực bán mạnh sau khi dữ liệu Chỉ số giá tiêu dùng (CPI) của Mỹ cho tháng 9 được công bố vào thứ Năm.
Giá đô la Mỹ hôm nay
Bảng bên dưới hiển thị tỷ lệ phần trăm thay đổi của Đô la Mỹ (USD) so với các loại tiền tệ chính được liệt kê hôm nay. Đô la Mỹ là yếu nhất so với Đồng Franc Thụy Sĩ.
| USD | EUR | GBP | JPY | CAD | AUD | INR | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.54% | -0.40% | -0.25% | -0.19% | 0.25% | -0.09% | -0.60% | |
| EUR | 0.54% | 0.13% | 0.25% | 0.32% | 0.82% | 0.33% | -0.07% | |
| GBP | 0.40% | -0.13% | 0.13% | 0.19% | 0.66% | 0.30% | -0.21% | |
| JPY | 0.25% | -0.25% | -0.13% | 0.05% | 0.53% | 0.06% | -0.35% | |
| CAD | 0.19% | -0.32% | -0.19% | -0.05% | 0.45% | 0.00% | -0.41% | |
| AUD | -0.25% | -0.82% | -0.66% | -0.53% | -0.45% | -0.46% | -0.87% | |
| INR | 0.09% | -0.33% | -0.30% | -0.06% | 0.00% | 0.46% | -0.40% | |
| CHF | 0.60% | 0.07% | 0.21% | 0.35% | 0.41% | 0.87% | 0.40% |
Bản đồ nhiệt hiển thị phần trăm thay đổi của các loại tiền tệ chính so với nhau. Đồng tiền cơ sở được chọn từ cột bên trái, và đồng tiền định giá được chọn từ hàng trên cùng. Ví dụ: nếu bạn chọn Đô la Mỹ từ cột bên trái và di chuyển dọc theo đường ngang sang Đồng Yên Nhật, phần trăm thay đổi được hiển thị trong ô sẽ đại diện cho USD (đồng tiền cơ sở)/JPY (đồng tiền định giá).
Tính đến thời điểm viết bài, Chỉ số đô la Mỹ (DXY), thước đo giá trị của đồng bạc xanh so với sáu loại tiền tệ chính, giao dịch thấp hơn 0,6% xuống gần 101,90 sau khi lùi khỏi mức cao nhất 18 tháng là 102,95 được ghi nhận vào thứ Tư. Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm đã giảm xuống gần 5,10%.
Phản ứng ban đầu từ đồng đô la Mỹ và lợi suất trái phiếu Mỹ là rất tích cực; tuy nhiên, chúng nhanh chóng thoái lui khi báo cáo CPI nóng của Mỹ không thể thúc đẩy kỳ vọng diều hâu của Cục Dự trữ Liên bang (Fed).
Dữ liệu CPI của Mỹ như thế nào?
Báo cáo CPI của Mỹ cho thấy lạm phát toàn phần tăng tốc lên 3,7% so với cùng kỳ năm trước (YoY) trong tháng 9 từ mức 3,4% trong tháng 8, trong khi dự kiến ở mức 3,6%. CPI cơ bản – không bao gồm các mặt hàng thực phẩm và năng lượng biến động – đạt 2,6% YoY, cao hơn mức ước tính 2,5% và mức đọc trước đó là 2,4%.
Tính theo tháng, CPI toàn phần tăng 0,6%, đúng như dự kiến, nhanh hơn mức công bố trước đó là 0,4%. Số liệu cơ bản tăng đều 0,3%, vượt mức ước tính 0,2%.
Công cụ CME FedWatch cho thấy tác động của báo cáo CPI của Mỹ nóng hơn dự báo vẫn còn hạn chế đối với triển vọng lãi suất của Fed. Xác suất Fed tăng lãi suất trong cuộc họp chính sách vào cuối tháng này đã nhích lên 27% từ mức 22% trước khi dữ liệu được công bố. Tuy nhiên, các nhà giao dịch vẫn tin tưởng rằng Fed sẽ thực hiện một đợt tăng lãi suất trong cuộc họp tháng 12.
Đồng Rupee Ấn Độ đã sớm vượt trội nhờ các biện pháp mới của RBI
Đồng tiền Ấn Độ đã sớm vượt trội trong tuần này, sau các biện pháp mạnh tay của Ngân hàng Dự trữ Ấn Độ (RBI) nhằm kiềm chế nhu cầu đối với đồng đô la Mỹ.
Các nhà phân tích tại Commerzbank cho biết trong một lưu ý rằng RBI đã triển khai một số biện pháp có mục tiêu, bao gồm "một cơ chế USD đặc biệt dành cho các công ty kinh doanh dầu mỏ do nhà nước điều hành và việc giảm ngưỡng đối với các công cụ phái sinh INR không có tài sản cơ sở xuống còn 5 triệu USD từ 100 triệu USD."
Ngân hàng này bổ sung rằng RBI cũng đã "giới thiệu một Quỹ Dự trữ Rủi ro Ngoại hối (FERR) mới, yêu cầu 20% giá trị danh nghĩa của mỗi giao dịch phái sinh FX trên 2 triệu USD phải được giữ tại ngân hàng trung ương."
Lạm phát của Ấn Độ tăng vọt hỗ trợ RBI tăng lãi suất thêm
Trong tuần này, dữ liệu CPI tháng 9 của Ấn Độ ở cả cấp độ bán lẻ và bán buôn đều mạnh hơn, củng cố lập luận cho một đợt tăng lãi suất nữa của RBI trong năm nay. Tuần trước, RBI đã tăng Lãi suất Repo chủ chốt thêm 25 điểm cơ bản (bps) lên 5,50% và chuyển lập trường từ "trung lập" sang "thắt chặt có điều chỉnh".
Vào thứ Hai, dữ liệu CPI bán lẻ của Ấn Độ đạt 5,54%, cao hơn kỳ vọng 5,4% và mức 4,82% của tháng 8, nhưng vẫn nằm trong biên độ dung sai 2%-6% của RBI. Dữ liệu lạm phát WPI vào thứ Tư đạt 11,39%, cao hơn đáng kể so với mức công bố trước đó là 9,92%.
Phân tích kỹ thuật USD/INR
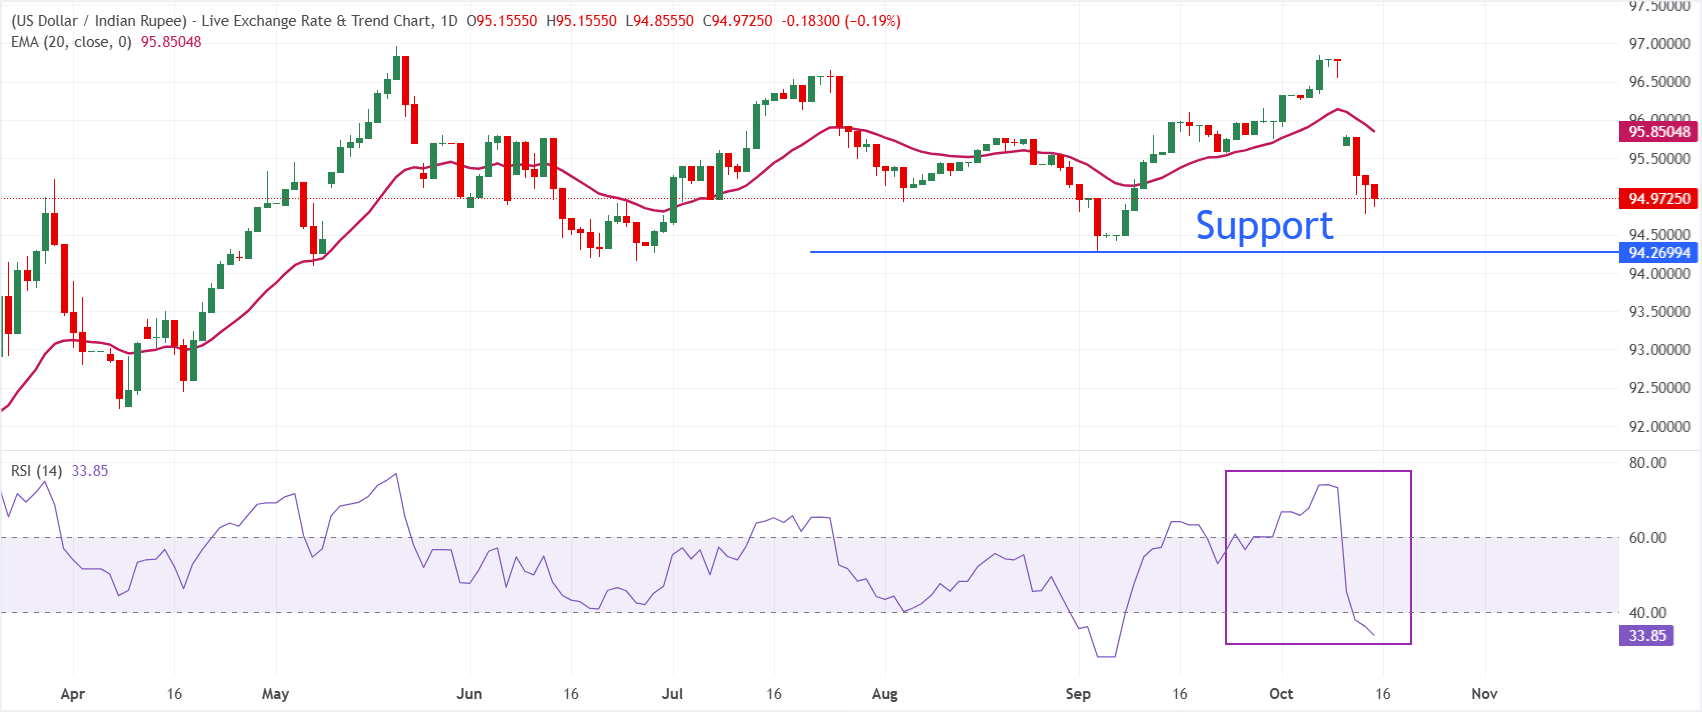
Trên biểu đồ ngày, USD/INR giao dịch ở mức 94,97, duy trì xu hướng giảm giá trong ngắn hạn khi giá giao ngay vẫn nằm dưới đường trung bình động hàm mũ (EMA) 20 kỳ tại 95,85. EMA phía trên cho thấy các nhịp tăng vẫn dễ bị tổn thương, trong khi Chỉ báo sức mạnh tương đối (RSI) ở mức 33,9 dao động ngay trên vùng quá bán, cho thấy đà giảm vẫn đang chiếm ưu thế nhưng bắt đầu mất đi phần nào cường độ.
Ở chiều tăng, mức kháng cự ban đầu được xác định rõ bởi đường EMA 20 kỳ tại 95,85, và cần một cú phá vỡ bền vững lên trên rào cản này để làm dịu áp lực giảm giá hiện tại. Ở chiều giảm, mức đáy tháng 9 gần 94,30 là mức hỗ trợ chính.
(Phân tích kỹ thuật của bài viết này được viết với sự hỗ trợ của một công cụ AI. Tìm hiểu thêm.)
Câu hỏi thường gặp về Rupee Ấn Độ
Rupee Ấn Độ (INR) là một trong những loại tiền tệ nhạy cảm nhất với các yếu tố bên ngoài. Giá dầu thô (quốc gia này phụ thuộc rất nhiều vào dầu nhập khẩu), giá trị của đồng đô la Mỹ – hầu hết giao dịch được thực hiện bằng USD – và mức độ đầu tư nước ngoài, tất cả đều có ảnh hưởng. Sự can thiệp trực tiếp của Ngân hàng Dự trữ Ấn Độ (RBI) vào thị trường ngoại hối để giữ tỷ giá hối đoái ổn định, cũng như mức lãi suất do RBI đặt ra, là những yếu tố ảnh hưởng lớn hơn nữa đến Rupee.
Ngân hàng Dự trữ Ấn Độ (RBI) tích cực can thiệp vào thị trường ngoại hối để duy trì tỷ giá hối đoái ổn định, giúp tạo điều kiện thuận lợi cho thương mại. Ngoài ra, RBI cố gắng duy trì tỷ lệ lạm phát ở mức mục tiêu 4% bằng cách điều chỉnh lãi suất. Lãi suất cao hơn thường làm đồng Rupee mạnh lên. Điều này là do vai trò của 'carry trade' trong đó các nhà đầu tư vay ở các quốc gia có lãi suất thấp hơn để đặt tiền của họ vào các quốc gia cung cấp lãi suất tương đối cao hơn và hưởng lợi từ sự chênh lệch.
Các yếu tố kinh tế vĩ mô ảnh hưởng đến giá trị của Rupee bao gồm lạm phát, lãi suất, tốc độ tăng trưởng kinh tế (GDP), cán cân thương mại và dòng vốn đầu tư nước ngoài. Tốc độ tăng trưởng cao hơn có thể dẫn đến nhiều khoản đầu tư nước ngoài hơn, đẩy nhu cầu về Rupee lên cao. Cán cân thương mại ít tiêu cực hơn cuối cùng sẽ dẫn đến đồng Rupee mạnh hơn. Lãi suất cao hơn, đặc biệt là lãi suất thực (lãi suất trừ lạm phát) cũng có lợi cho Rupee. Môi trường rủi ro có thể dẫn đến dòng vốn đầu tư trực tiếp và gián tiếp nước ngoài (FDI và FII) lớn hơn, điều này cũng có lợi cho Rupee.
Lạm phát cao hơn, đặc biệt là nếu nó cao hơn so với các đồng tiền ngang hàng của Ấn Độ, thường là tiêu cực đối với đồng tiền này vì nó phản ánh sự mất giá thông qua tình trạng cung vượt cầu. Lạm phát cũng làm tăng chi phí xuất khẩu, dẫn đến việc bán nhiều Rupee hơn để mua hàng nhập khẩu nước ngoài, điều này là tiêu cực đối với Rupee. Đồng thời, lạm phát cao hơn thường dẫn đến Ngân hàng Dự trữ Ấn Độ (RBI) tăng lãi suất và điều này có thể là tích cực đối với Rupee, do nhu cầu tăng từ các nhà đầu tư quốc tế. Hiệu ứng ngược lại là đúng đối với lạm phát thấp hơn.
Bài viết đề xuất


