

Đồng Rupee Ấn Độ nhận được hỗ trợ từ sự can thiệp liên tục của RBI, giá dầu thấp hơn
- Đồng Rupee Ấn Độ giao dịch đi ngang quanh mức 96,00 so với Đô la Mỹ vào thứ Tư.
- Việc RBI liên tục can thiệp và giá dầu giảm đang hỗ trợ đồng tiền Ấn Độ.
- Kỳ vọng suy giảm về ngoại giao Mỹ-Iran có thể tạo đà phục hồi cho giá dầu.
Đồng Rupee Ấn Độ (INR) mở cửa đi ngang so với Đô la Mỹ (USD) vào thứ Tư, với cặp USD/INR dao động gần mức 96,00. Đồng tiền Ấn Độ đã nhận được sự hỗ trợ tạm thời từ việc Ngân hàng Dự trữ Ấn Độ (RBI) liên tục can thiệp thông qua thị trường giao ngay và thị trường Hợp đồng kỳ hạn không giao nhận (NDF), cùng với đà giảm của giá dầu.
Trong phiên mở cửa, hợp đồng dầu thô MCX đáo hạn ngày 19 tháng 10 giảm 0,45% xuống gần 8.635 Rs.
Các đồng tiền của những nền kinh tế như Ấn Độ, vốn phụ thuộc nhiều vào nhập khẩu dầu để đáp ứng nhu cầu năng lượng, sẽ được giảm bớt áp lực khi giá dầu bắt đầu điều chỉnh.
Giá dầu giảm trong bối cảnh dòng chảy từ Saudi Arabia tăng lên
Các nhà phân tích tại Deutsche Bank lưu ý rằng đợt tăng trước đó của Brent đã hạ nhiệt sau khi "Saudi Arabia đã khôi phục khoảng một nửa lưu lượng qua đường ống Đông-Tây của mình." Goldman Sachs cũng cho biết trong một ghi chú rằng họ ước tính xuất khẩu dầu của Vịnh Ba Tư, bao gồm cả xuất khẩu ngầm, đã phục hồi về mức trung bình năm 2025 sau khi tăng gấp đôi trong tháng 9.
Tuy nhiên, các chuyên gia cũng đặt câu hỏi về đợt điều chỉnh của giá dầu và cảnh báo rủi ro tăng giá ngay cả sau năm 2026, viện dẫn kỳ vọng tan vỡ về ngoại giao Mỹ-Iran trong ngắn hạn.
Deutsche Bank cho rằng sự "hoài nghi kéo dài về việc Eo biển Hormuz sẽ sớm mở cửa trở lại đã khiến nhà đầu tư định giá vào năm tới một giai đoạn giá cao kéo dài hơn."
Trong khi đó, một báo cáo từ Axios cho thấy các nỗ lực trong tuần này của các nhà trung gian Qatar nhằm làm trung gian cho một bước đột phá ngoại giao giữa Mỹ và Iran đã tiến triển rất ít, khi cả hai bên đều không chịu nhượng bộ. Kịch bản như vậy có thể cho phép giá dầu tiếp tục đà tăng.
Chờ đợi dữ liệu Lạm phát PCE của Mỹ
Vào cuối ngày, nhà đầu tư sẽ chú ý chặt chẽ đến dữ liệu Chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) của Mỹ cho tháng 8, sẽ được công bố lúc 12:30 GMT. Lạm phát PCE lõi, thước đo lạm phát ưa thích của Cục Dự trữ Liên bang (Fed), được kỳ vọng sẽ giữ nguyên ở mức 3,3% so với cùng kỳ năm trước (YoY), với số liệu hàng tháng tăng với tốc độ nhanh hơn là 0,3% so với mức đọc trước đó là 0,2%.
Dữ liệu này được kỳ vọng sẽ có ảnh hưởng đáng kể đến kỳ vọng lãi suất của Fed. Hiện tại, các thị trường tài chính tin tưởng rằng Fed sẽ tiếp tục chu kỳ thắt chặt tiền tệ để kiềm chế rủi ro lạm phát cao do các nút thắt nguồn cung năng lượng và nhu cầu mạnh mẽ dẫn dắt bởi Trí tuệ nhân tạo (AI).
Fed đã bắt đầu chu kỳ tăng lãi suất trong cuộc họp chính sách tháng 9, nơi cơ quan này nâng lãi suất chủ chốt thêm 25 điểm cơ bản (bps) lên phạm vi 3,75%-4,00%.
Các nhà phân tích tại MUFG/BTMU nhấn mạnh rằng, sau khi thực hiện đợt tăng đầu tiên trong tháng này, thị trường lãi suất Mỹ hiện kỳ vọng Fed sẽ thực hiện "gần như thêm 100bps tăng lãi suất nữa trong năm tới."
Trong tuần này, chất xúc tác chính cho các dự báo lãi suất của Fed sẽ là dữ liệu Bảng lương phi nông nghiệp (NFP) tháng 9, sẽ được công bố vào thứ Sáu.
Phân tích kỹ thuật USD/INR
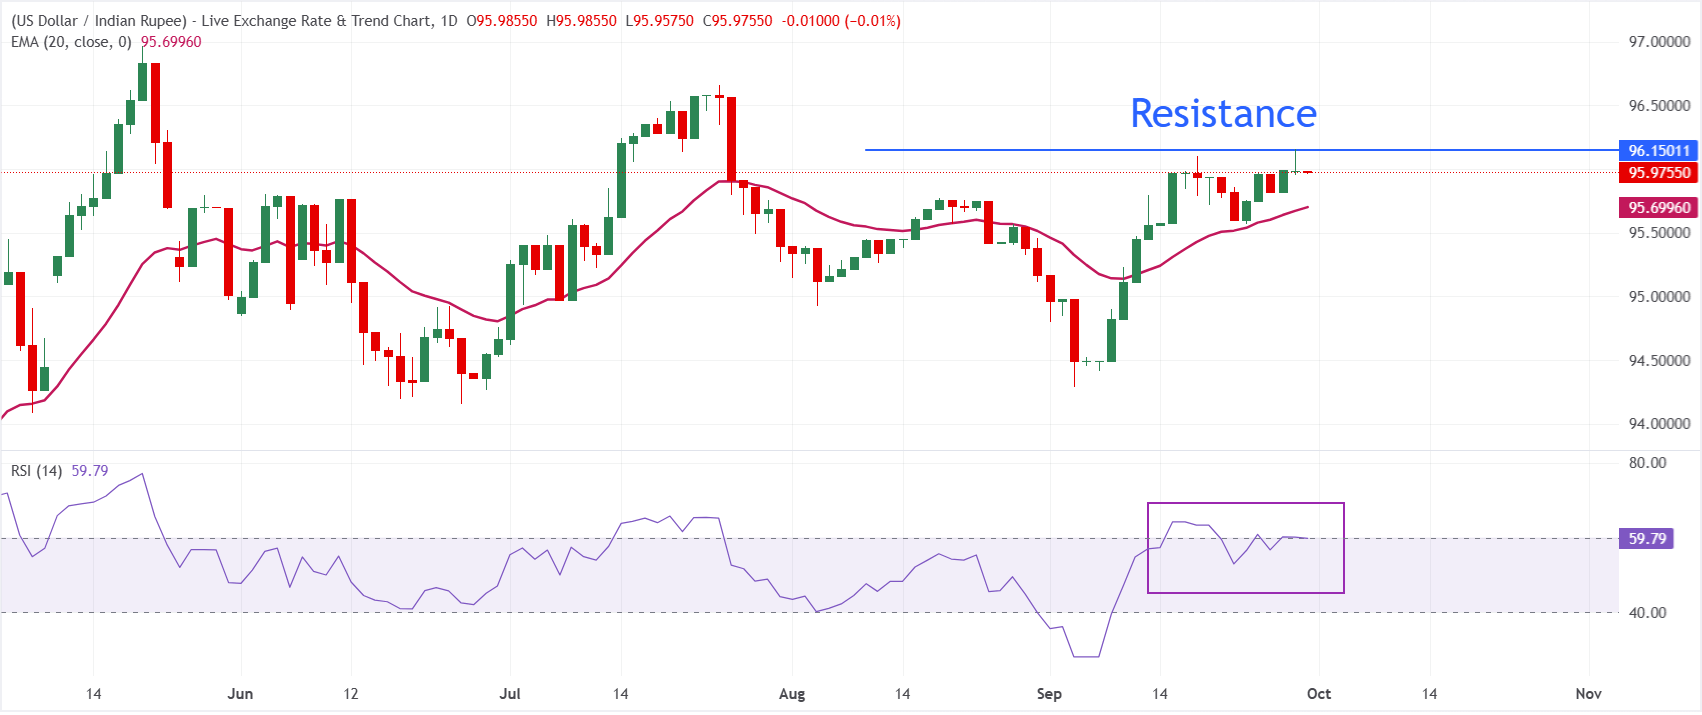
Trên biểu đồ hàng ngày, USD/INR giao dịch ở mức 95,9755, giữ trên đường trung bình động hàm mũ (EMA) 20 kỳ tại 95,6996, qua đó củng cố xu hướng tăng nhẹ trong ngắn hạn. Cặp tiền này đã nhích lên dần trong các phiên gần đây, và Chỉ báo sức mạnh tương đối (RSI) ở mức 59,8 vẫn nằm trong vùng tích cực mà chưa báo hiệu điều kiện quá mua, cho thấy dư địa để xu hướng tăng tiếp diễn trong khi các nhịp điều chỉnh vẫn được hỗ trợ bởi đường EMA gần đó.
Ở chiều giảm, mức hỗ trợ ban đầu nằm tại đường EMA 20 kỳ quanh 95,70, nơi người mua nhiều khả năng sẽ bảo vệ xu hướng tăng hiện tại trong bất kỳ nhịp thoái lui nào. Khi chưa có các mức kháng cự kỹ thuật rõ ràng ngay phía trên trong dữ liệu này, diễn biến giá có thể tiếp tục thử thách các mức cao hơn cho đến khi hình thành một rào cản cấu trúc mới, trong khi một phiên đóng cửa hàng ngày dưới đường EMA 20 kỳ sẽ gợi ý đà tăng đang suy yếu và bước vào một giai đoạn điều chỉnh sâu hơn.
(Phân tích kỹ thuật của bài viết này được viết với sự hỗ trợ của một công cụ AI. Tìm hiểu thêm.)
Câu hỏi thường gặp về Rupee Ấn Độ
Rupee Ấn Độ (INR) là một trong những loại tiền tệ nhạy cảm nhất với các yếu tố bên ngoài. Giá dầu thô (quốc gia này phụ thuộc rất nhiều vào dầu nhập khẩu), giá trị của đồng đô la Mỹ – hầu hết giao dịch được thực hiện bằng USD – và mức độ đầu tư nước ngoài, tất cả đều có ảnh hưởng. Sự can thiệp trực tiếp của Ngân hàng Dự trữ Ấn Độ (RBI) vào thị trường ngoại hối để giữ tỷ giá hối đoái ổn định, cũng như mức lãi suất do RBI đặt ra, là những yếu tố ảnh hưởng lớn hơn nữa đến Rupee.
Ngân hàng Dự trữ Ấn Độ (RBI) tích cực can thiệp vào thị trường ngoại hối để duy trì tỷ giá hối đoái ổn định, giúp tạo điều kiện thuận lợi cho thương mại. Ngoài ra, RBI cố gắng duy trì tỷ lệ lạm phát ở mức mục tiêu 4% bằng cách điều chỉnh lãi suất. Lãi suất cao hơn thường làm đồng Rupee mạnh lên. Điều này là do vai trò của 'carry trade' trong đó các nhà đầu tư vay ở các quốc gia có lãi suất thấp hơn để đặt tiền của họ vào các quốc gia cung cấp lãi suất tương đối cao hơn và hưởng lợi từ sự chênh lệch.
Các yếu tố kinh tế vĩ mô ảnh hưởng đến giá trị của Rupee bao gồm lạm phát, lãi suất, tốc độ tăng trưởng kinh tế (GDP), cán cân thương mại và dòng vốn đầu tư nước ngoài. Tốc độ tăng trưởng cao hơn có thể dẫn đến nhiều khoản đầu tư nước ngoài hơn, đẩy nhu cầu về Rupee lên cao. Cán cân thương mại ít tiêu cực hơn cuối cùng sẽ dẫn đến đồng Rupee mạnh hơn. Lãi suất cao hơn, đặc biệt là lãi suất thực (lãi suất trừ lạm phát) cũng có lợi cho Rupee. Môi trường rủi ro có thể dẫn đến dòng vốn đầu tư trực tiếp và gián tiếp nước ngoài (FDI và FII) lớn hơn, điều này cũng có lợi cho Rupee.
Lạm phát cao hơn, đặc biệt là nếu nó cao hơn so với các đồng tiền ngang hàng của Ấn Độ, thường là tiêu cực đối với đồng tiền này vì nó phản ánh sự mất giá thông qua tình trạng cung vượt cầu. Lạm phát cũng làm tăng chi phí xuất khẩu, dẫn đến việc bán nhiều Rupee hơn để mua hàng nhập khẩu nước ngoài, điều này là tiêu cực đối với Rupee. Đồng thời, lạm phát cao hơn thường dẫn đến Ngân hàng Dự trữ Ấn Độ (RBI) tăng lãi suất và điều này có thể là tích cực đối với Rupee, do nhu cầu tăng từ các nhà đầu tư quốc tế. Hiệu ứng ngược lại là đúng đối với lạm phát thấp hơn.
Bài viết đề xuất


